Europa comienza en negativo ( IBEX -1.35% , DAX -0.22%, Eurostoxx -0.23%) , veremos si con el paso de la jornada se vuelve a rebotar . De momento viendo 18.898 desde los 19.187 de ayer ( -289 puntos ) .
Con sus resultados SAN -3% , Ferrovial +1% , Endesa -2% , Redeia -1% , Mapfre -2% , AENA -2% , Vidrala -4% .
Los futuros de EE.UU vienen un poco verdes ( Nasdaq100 +0.42% , SP +0.09% ) , parece que va mejorando la cosa y esta tarde tenemos FED a las 19:00 y resultados de Google y Microsoft al cierre .
TEF en 3.279€ , está haciendo lo mismo que en el anterior movimiento , supongo que se irá al menos a 3.4X€ , si IBEX tocase la zona de 18.960-18.970 volvería a entrar ( He comprado IBEX contado a las 09:14 en 18.960 con objetivo 19.055 ).
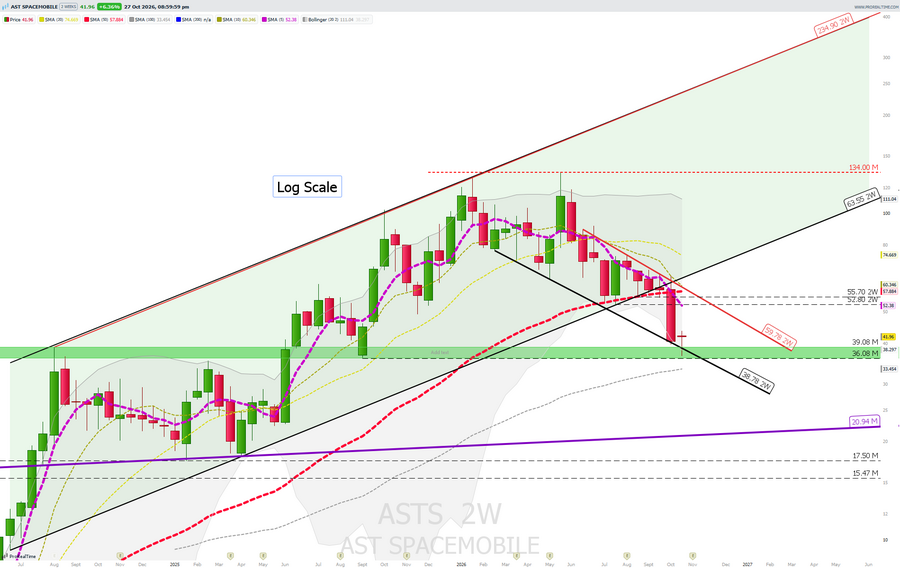
no me quiero hacer ilusiones pero un cierre en zona 42ypico para el Viernes daría una vela de 2-semanas muy rica de martillo/dragonfly. De ahí para arriba mejoraría la cosa, claro.
quedan 3 días para digerir el pasito adelante de ayer ... y que no se haga ahora 2 pasos pa'tras como en otras ocasiones ... esta en la zona de frenada, eso que tiene a su favor ...
Menudo cabrito, osea suspendo el resto de vuelos que casualudad, incluso aunque no usan la musma torre de lanzamiento y eso no ha pasado hasta ahora, en todos los anteriores, que casuiludad no paraban el falcon peroben este si no???.
Buenos días. Apertura en video por Cárpatos 28-10-2026 Los buenos resultados de SK Hynix que vuela al alza en Corea están animando de nuevo a la tecnología, que ya estaba bien tras los grandes acuerdos de financiación alternativos de IA. Pero el resto del mercado no está siguiendo el movimiento. Ayer el 60% de valores del SP estuvo a la baja. El precio del petróleo de hoy es un gran problema, tras un artículo del Wall Street Journal diciendo que una escalada militar corta pero intensa contra Irán, está preparada para después de las elecciones del martes de la semana que viene. Hoy es día FED y de publicación de dos compañías de los 7 magníficos. Análisis a fondo de situación de mercado y de la actualidad en la apertura. https://youtu.be/HhuhcGOnAnA Un saludo!
Buenos días. Los futuros del petróleo rebotaron durante la noche tras la sesión volátil de ayer. Por su parte, los futuros de los bonos del Tesoro estadounidense a 10 años retrocedieron ligeramente, mientras que sus rendimientos subieron en paralelo a los precios del petróleo. Las bolsas de Asia-Pacífico cotizaron mayoritariamente al alza, siguiendo las ganancias de Wall Street, mientras que las bolsas europeas apuntan a una apertura moderada del mercado al contado. Estados Unidos pidió a varios países árabes del Golfo que se prepararan para una campaña militar breve e intensa después de las elecciones de mitad de mandato estadounidenses, según personas informadas sobre las conversaciones citadas por el WSJ. El NZD/USD se desplomó después de que el Banco de la Reserva de Nueva Zelanda (RBNZ) sorprendiera al mantener los tipos de interés sin cambios en el 2,75%, en una votación muy ajustada de 4 votos frente a 3. De cara a la jornada, los principales acontecimientos incluyen la confianza del consumidor GfK de Alemania (noviembre), la estimación GDPNow de la Fed de Atlanta, la decisión de política monetaria de la Reserva Federal (octubre), la decisión de tipos del Banco de Canadá (octubre) y la presentación de los Presupuestos de Otoño del Reino Unido. Entre las intervenciones destacan las de Macklem, gobernador del Banco de Canadá, y Warsh, presidente de la Fed. También habrá emisiones de deuda de Alemania y Estados Unidos. En el apartado empresarial, se publicarán los resultados de GE Vernova, Phillips 66, Microsoft, Alphabet, ServiceNow, FedEx, T-Mobile, Ford, UBS, Airbus, Unilever y GSK. Fuente: serenity-markets.com Un saludo y buena sesión!