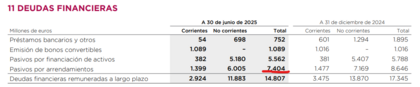
En la interpretación de la Deuda Financiera, es muy relevante tener en cuenta que de los 14,8M de deuda que tienen, justo la mitad (7,4M€) son pasivos por la contabilización de los pagos de arrendamientos futuros (NIIF16). La deuda con entidades bancarias, bonistas, etc. con coste financiero es por tanto 7,4M, lo que supone 2M€ menos que el importe que tienen en efectivo y otros líquidos equivalentes de 9,3M€. Esto es, podrían amortizar completamente la deuda si quieren, y quedarse con 2M en caja.
Por lo demás, los resultados me parecen muy buenos, ayudados por el bajo precio del combustible. De un vistazo se ve en el Estado de Flujos de Efectivo que generan mucha caja para remunerar al accionista, reducir deuda y ampliar la flota. Para la capitalización que tiene hoy día, pocas generan tanta caja/año.