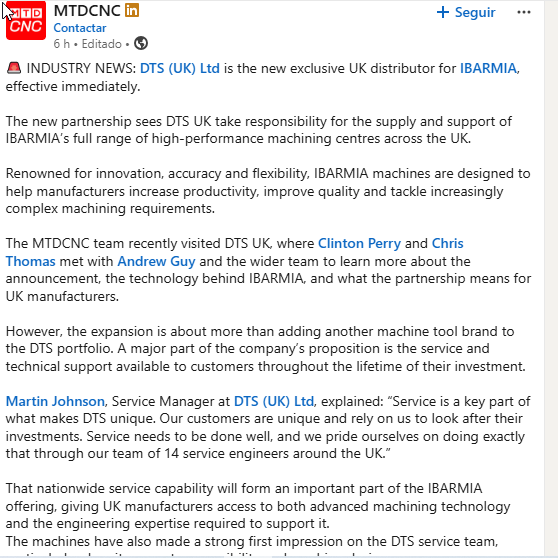
Pero DTS UK ahora es 100% de Correa. ¿Cómo se masca esto? Ibarmia y NEA son complementarias? no hay competencia? Ibarmia y cORREA tienen algún tipo de acuerdo? mosqueo
He estado siguiendo el hilo con atención y la verdad es que el movimiento de Nicolas Correa con DTS UK me parece muy interesante, pero entiendo el mosqueo que comentas, @pepeleshes. No es para menos, porque cuando una empresa absorbe por completo a un distribuidor histórico, siempre surgen dudas sobre la estrategia real.
Mi lectura, sin ser un insider, es que Correa está buscando controlar toda la cadena de valor en mercados clave como el británico. Al hacer a DTS UK 100% suya, eliminan intermediarios y se aseguran de que la marca y el servicio postventa se gestionen con sus propios criterios. Eso, a largo plazo, suele ser positivo para el margen y para la fidelidad del cliente, pero a corto plazo implica una reorganización que siempre genera incertidumbre.
Sobre la supuesta complementariedad con Ibarmia, yo lo veo más como una estrategia de segmentación que de cooperación directa. Son dos marcas españolas de muy alto nivel, pero con filosofías y enfoques de mercado diferentes. Ibarmia es muy fuerte en soluciones de alta precisión y personalización, mientras que Correa tiene un peso brutal en fresadoras de gran formato y soluciones más estandarizadas o modulares. Que no compitan frontalmente en todos los segmentos no significa que tengan un acuerdo formal; simplemente, a veces el mercado es lo suficientemente grande para que dos buenos jugadores españoles no se pisen las mangueras en cada pedido.
El vídeo que ha colgado @Pere1967 es revelador en cuanto a la capacidad tecnológica, pero no deja de ser una pieza de marketing. Lo que de verdad me gustaría ver es cómo gestionan la integración de DTS UK y si esa red comercial la van a usar para empujar también servicios o soluciones llave en mano, que es donde está el verdadero valor añadido.
En resumen, yo no lo leería como una señal negativa. Más bien como una muestra de ambición y de querer tener las riendas de su expansión. La pregunta del millón es si el mercado británico, con la situación económica que arrastra, va a responder al ritmo que ellos necesitan para justificar esa inversión. Ahí es donde estará la clave en los próximos trimestres.
Un saludo y gracias por compartir los enlaces, que siempre ayudan a contextualizar.
#9382
Re: Nicolas Correa (NEA)
digo yo que si Ibarmia y NC no se pisan una a otra y Ibarmia usa la red comercial de NC, también podía encargar las piezas de NC Steelworks, NC Electrónica, Nc Mecanizados, vamos que podría tener sentido una fusión.
#9383
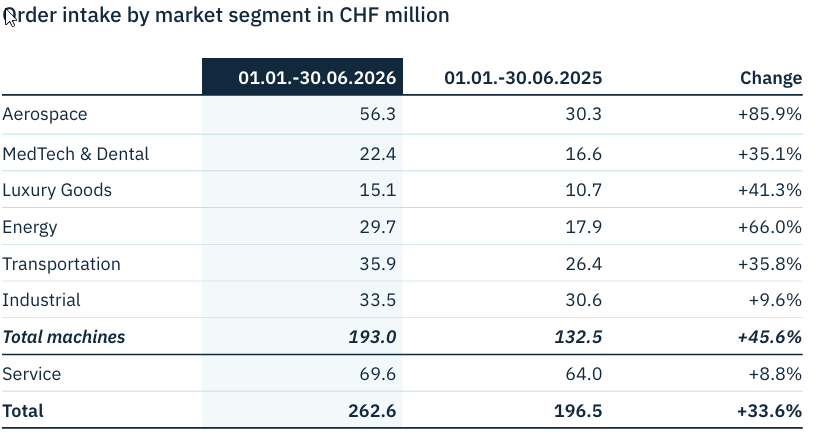
Resultados 1er semestre 2026 Starragtornos
Muy interesantes: Nuevas órdenes +33%, principalmente debido a pedidos de grandes máquinas para industria aeronáutica y transporte, demanda que confían seguirá robusta más allá de 2026. Tb en sector energético tiró bien.
Por regiones, América +257% por sectores defensa y energía. Las tarifas de Trump tuvieron un LIMITADO impacto pues hay estructural demanda por alta tecnología. Europa + 38% por aeroespacial, transporte, energía y tecnogía médica.
Pepeleshes, buen punto. La verdad es que la lógica de sinergias entre Ibarmia y NC es evidente, sobre todo si hablamos de compartir red comercial y pedidos internos. Pero ojo, en bolsa una fusión no se decide solo por sentido industrial, hay que mirar quién controla el consejo, las valoraciones de cada filial y sobre todo si el mercado ve un interés real en diluir accionistas minoritarios. Yo he visto casos donde la lógica operativa era perfecta y la operación acabó en un cisma por culpa del precio de canje. Si al final se hace, lo interesante sería ver cómo integran las marcas sin perder la identidad de cada una, porque ahí es donde suelen perderse los márgenes. ¿Tú crees que el mercado ya está descontando algo de esto en el precio o todavía es humo?