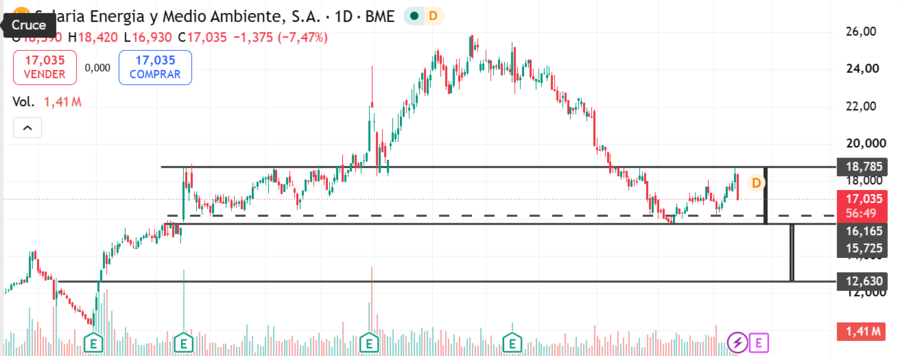
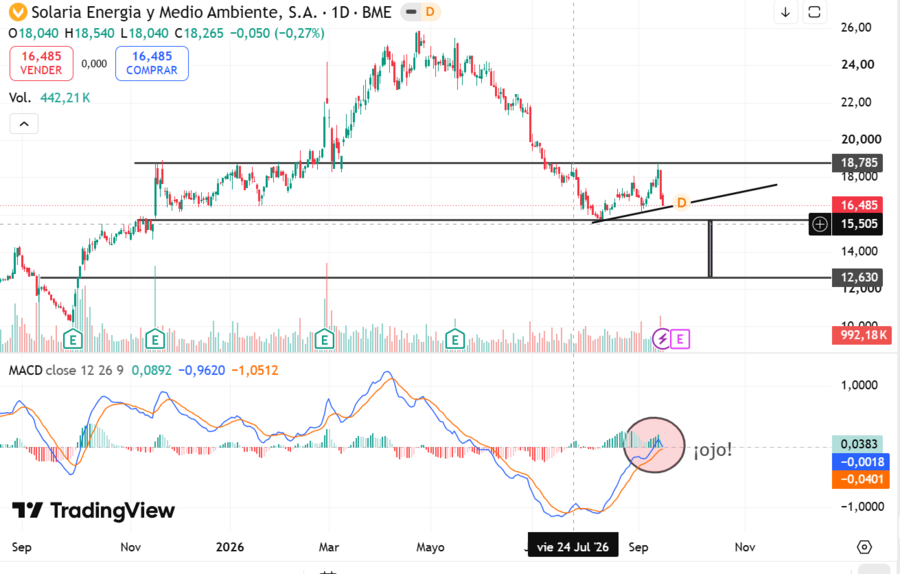
Solaria sigue siendo uno de los valores más volátiles del sector renovable español. La acción cotiza en torno a los 16,5 euros, lejos de los máximos del año cerca de los 26 euros, pero con una revalorización notable a doce meses. El mercado está a la espera de los resultados del primer semestre, que se publican el 24 de septiembre, después de un primer trimestre que ya mostró un EBITDA sólido y crecimiento relevante.
La compañía está acelerando su transformación más allá de la fotovoltaica pura. Está apostando fuerte por el almacenamiento (baterías) y por el suministro a centros de datos, con acuerdos importantes en esa línea y una estrategia de “Powered-Land” que busca dar más visibilidad a los ingresos. También ha reforzado caja con una ampliación y colocación de acciones propias de alrededor de 300 millones de euros para financiar el crecimiento. El pipeline de proyectos en construcción sigue siendo amplio y mantiene objetivos de EBITDA para 2026 en la zona de los 330 millones.
El principal lastre sigue siendo el endeudamiento, que ha crecido de forma importante con el ritmo de inversión. Aunque gran parte es deuda de proyecto sin recurso, el mercado mira con lupa la capacidad de generar caja libre y de no tensionar el balance. Además, el valor es muy sensible a los tipos de interés, a los precios de la electricidad y a cualquier retraso en la ejecución de proyectos o en las autorizaciones.
En resumen, Solaria ofrece un perfil de crecimiento en renovables con diversificación hacia almacenamiento y data centers, lo que le da más recorrido a medio plazo si ejecuta bien. A corto plazo la cotización sigue muy condicionada por la deuda, la volatilidad del sector y las expectativas de resultados. Para perfiles con tolerancia al riesgo y visión de varios años puede tener sentido; para inversores más conservadores el apalancamiento y la sensibilidad a tipos siguen siendo un freno claro.