Duro Felguera ha cerrado una etapa muy larga y dolorosa de reestructuración. En junio de 2026 el juzgado homologó el plan que limpia cerca de 980 millones de euros en pasivos y contingencias (incluido el lastre de Djelfa), reduce drásticamente la deuda financiera y permite a la compañía arrancar con un balance mucho más saneado. El grupo mexicano Prodi refuerza su control y aporta capital, mientras la empresa se queda con un tamaño mucho más reducido y centrado en ingeniería y servicios.
Los resultados del primer semestre reflejan esa transición: beneficio neto de 242 millones de euros, impulsado casi en su totalidad por la liberación de provisiones de 234 millones, pero una cifra de negocio de apenas 31 millones, muy inferior a la del año anterior por la falta de cartera nueva y el parón de proyectos. La acción reaccionó con fuerza a la homologación y a estos números, aunque sigue cotizando en niveles muy bajos y con una capitalización modesta.
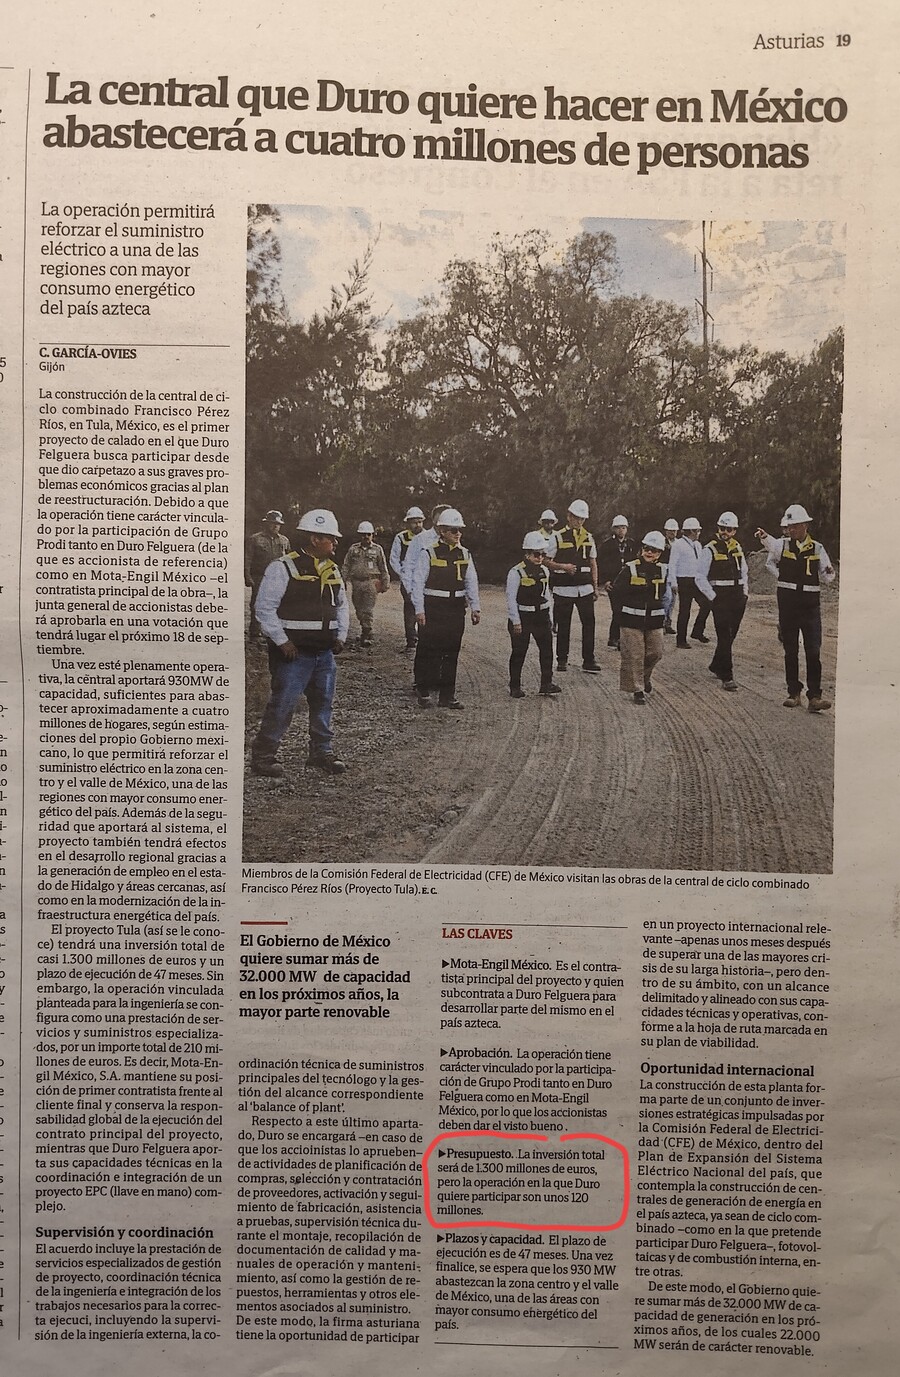
El futuro pasa por México. El proyecto Tula (ciclo combinado con Mota-Engil) y otras oportunidades vinculadas a Prodi son la base del plan de negocio, con el objetivo de recuperar actividad y facturación de forma ordenada. La compañía insiste en que ya no arrastra contratos a pérdidas y que puede liberar más provisiones, pero la realidad operativa actual es de muy baja actividad y dependencia casi total de los nuevos proyectos que consiga sacar adelante.
En resumen, Duro Felguera sale del pozo financiero, pero todavía es una empresa pequeña, con ingresos muy reducidos y un historial de problemas operativos y de ejecución que no se borra de un día para otro. Para perfiles especulativos que confíen en la capacidad de Prodi de generar contratos en México y en la disciplina del nuevo equipo, puede tener un cierto atractivo de recuperación. Para el resto, sigue siendo un valor de alto riesgo, con poca visibilidad de resultados recurrentes a corto plazo.
 España