Se que a alguno le hará gracia mi comentario. Pero la veo en 90.
#24019
Re: Seguimiento de Dia (DIA)
- Menuda subida la de ayer, por 46,65 euros que va ya y lo que le quedará por subir. - Probablemente vaya poco a poco a su precio porque estaba baratísima. - Vamos a ver si sale noticia de refinanciación, dividendo o una cosa así porque está claro que algo va a haber. - Ánimo a los que seguimos dentro aguantando.
#24020
Re: Seguimiento de Dia (DIA)
¿Que será de los dos foreros que estuvieron años entre nosotros ?la verdad me gustaría que volvieran al foro solo por saber si siguen manteniendo posiciones tan cerradas sobre el futuro de la empresa, o por el contrario ven algún cambio en la empresa que pudiera generar algo de optimismo a los que nos quedamos dentro.Sin acritud ninguna me gustaría saber su opinión.Harruinado y Socie (no recuerdo el nombre de usuario completo
#24021
Re: Seguimiento de Dia (DIA)
Jajaja jajaja menudos dos pájaros. Eran trabajadores. Unos jetus buenos. Puede que fuera hasta el mismo
#24022
Re: Seguimiento de Dia (DIA)
Comentan que soci esta sentado esperando la AK jajajajaaj
#24023
Re: Seguimiento de Dia (DIA)
Pues en máximos de nuevo
Empezamos la semana en 48€ y con suerte rompemos los 50€... en un par de semanas darán el adelanto de ventas y esperemos que los 50 € sean el nuevo suelo.
Enhorabuena a todos los sufridores y pacientes que hemos confiado siempre en esta acción. Más de uno que ya nos conocemos en este foro estarán tirándose de los pelos al ver los precios de hoy en día.
Pronto cierre del año, ventas del 2026 con más crecimiento y más tiendas y nuevos créditos fiscales, y con suerte mas noticias sobre Argentina, refinanciación de la deuda y posible dividendo para el 2027.
IN DIA WE TRUST
#24024
Re: Seguimiento de Dia (DIA)
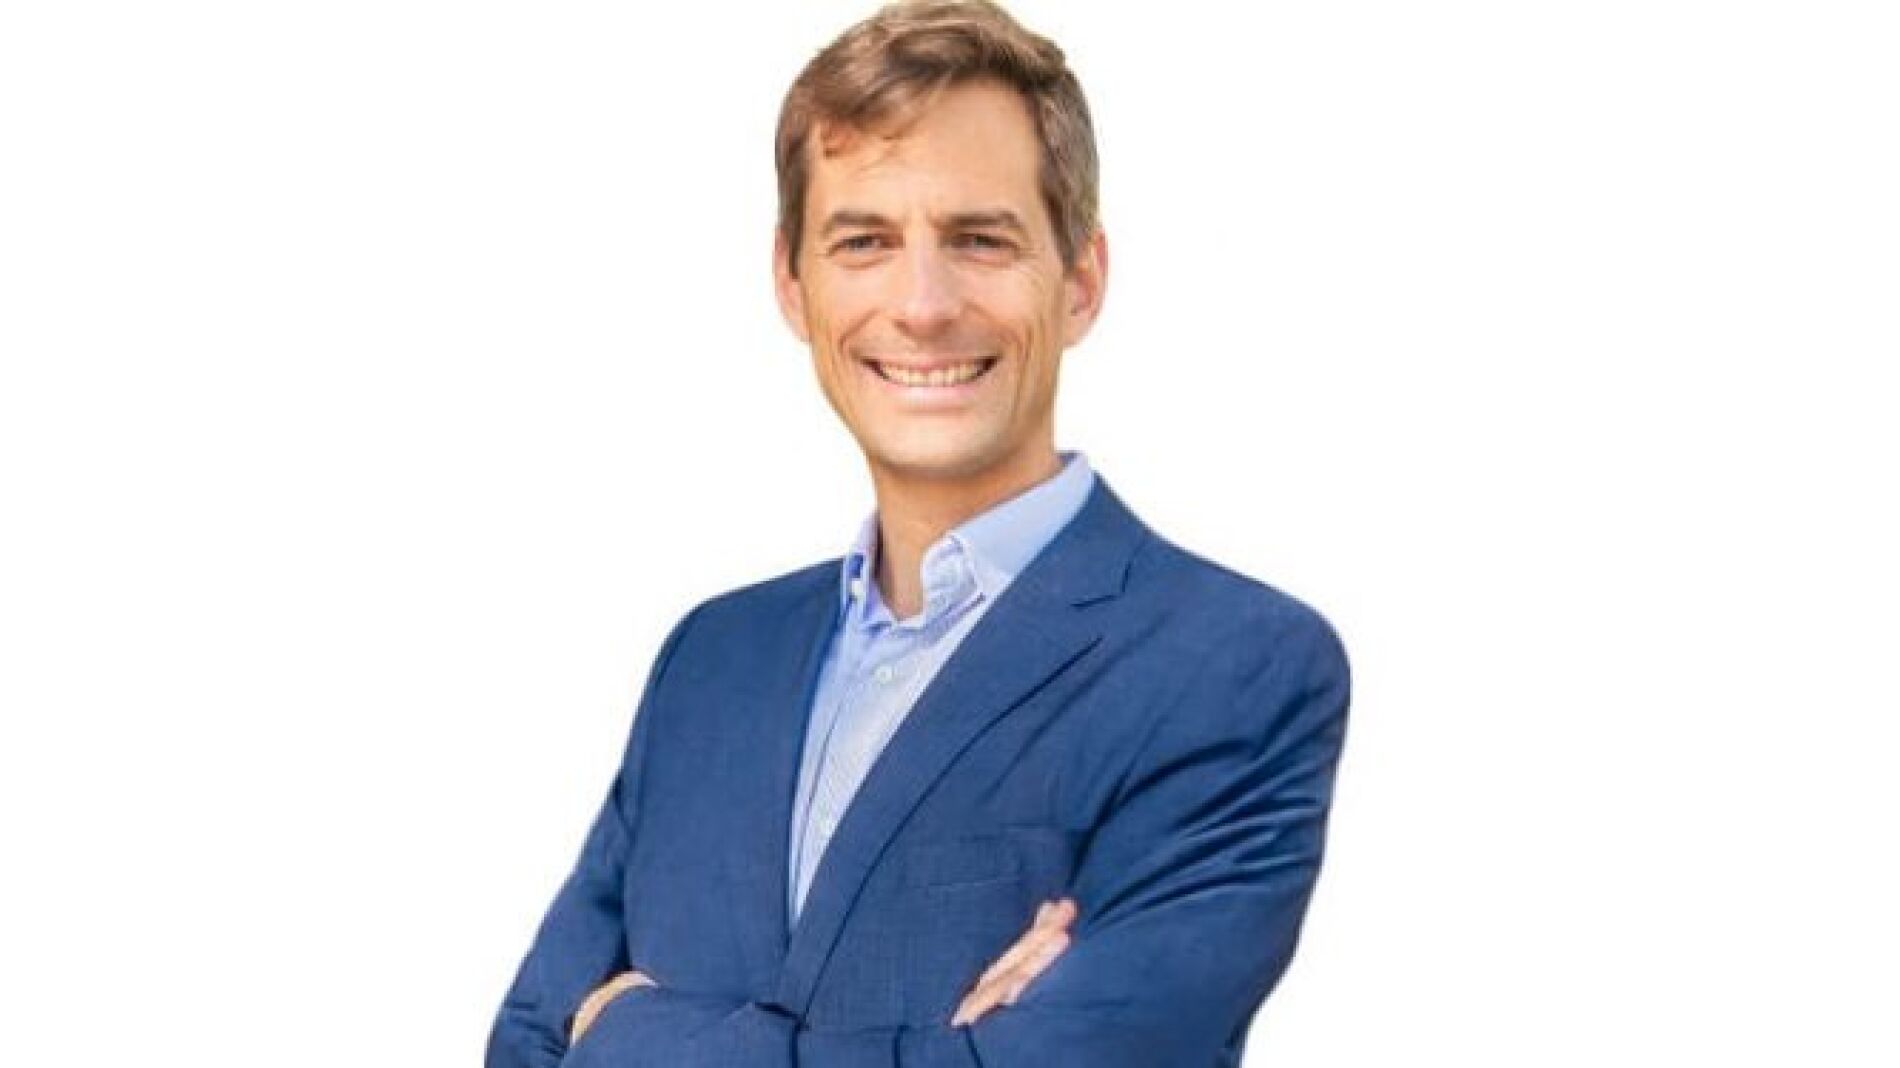
Guillaume Gras, director financiero de Grupo Dia: "Crecemos el doble que la media del sector gracias a nuestro modelo"
«Al ser eficiente y poco intensivo en capital, ofrece una ventaja competitiva»
Guillaume Gras, director financiero de Grupo Dia Grupo Dia
Tras varios años de travesía del desierto, Grupo Dia le ha dado la vuelta a sus cuentas y ahora afronta una nueva etapa de crecimiento. Su director financiero, Guillaume Gras, explica a LA RAZÓN cómo están ahora sus finanzas y el margen de crecimiento que tienen.
-Grupo Dia consolidó su vuelta a beneficios en 2025, pero los resultados del primer semestre cayeron el 37%. ¿A qué factores financieros o contables achaca este descenso a pesar del fuerte avance en las ventas?
El descenso refleja un efecto puramente contable. El año anterior registramos beneficios extraordinarios, relacionados con un ajuste fiscal positivo y por la venta de nuestro negocio en Portugal, que este año, lógicamente, ya no están. Si quitamos ese efecto y miramos el negocio real, nuestro beneficio ordinario ha crecido un 32%. Esto es fruto de que en España estamos vendiendo casi un 12% más y hemos mejorado nuestro beneficio operativo (Ebitda) un 17%, gracias al éxito de nuestro modelo de proximidad y la ejecución de nuestro plan estratégico.
-¿Siguen teniendo espacio para mejorar el margen de Ebitda?
-Sí. Seguimos teniendo mucho recorrido. Ya hemos mejorado medio punto nuestro margen de Ebitda ajustado desde el inicio del plan estratégico (hasta el 6,8%) y nuestro objetivo es superar el 7,5% de cara a 2029. El camino para lograrlo es claro: al vender cada vez más, los costes fijos pesan menos (lo que llamamos dilución de costes) y, además, seguimos implementando mejoras para que nuestras tiendas y nuestra logística sean cada vez más eficientes.
"Seguimos teniendo mucho recorrido para mejorar nuestro margen y superar el 7,5% en 2029"
-Ha asegurado que negociarán la recuperación del dividendo de cara a la refinanciación de la deuda prevista para 2027. ¿Qué exigencias de los acreedores anticipan y bajo qué condiciones se sentirían cómodos para retribuir de nuevo al accionista?
-Nuestro acuerdo de financiación nos impide repartir dividendos. Pero a finales de este año se abre la ventana para poder refinanciar esta deuda y adaptar sus condiciones a la solidez financiera que tenemos. Nuestro objetivo mas allá de abaratar el coste de financiación es simplificar nuestra estructura de capital, tener mayor flexibilidad para acelerar nuestro crecimiento en España y recuperar la capacidad de retribuir al accionista. A partir de ahí, le corresponderá al consejo establecer la política de asignación de capital más adecuada.
-¿La compañía tiene margen para reducir más su deuda en un escenario de tipos al alza?
-Sin duda. La buena marcha de nuestras tiendas nos permite generar caja suficiente para financiar nuestra expansión y seguir reduciendo deuda. En el último año y medio, DIA España ha recortado su deuda neta en 125 millones y nuestro nivel de endeudamiento es muy bajo, por debajo de nuestros objetivos. La solidez de nuestro balance y la ventana de refinanciación que se abre a finales de 2026 nos da tranquilidad frente a las subidas de tipos de interés.
-¿Qué inversiones y planes de expansión tiene previstos para los próximos años?
-Estamos creciendo el doble que la media del sector por nuestro modelo único en proximidad. Nuestros supermercados ofrecen una cesta completa, de la máxima calidad, a precios competitivos y al lado de casa. El plan estratégico prevé abrir 300 nuevos supermercados hasta 2029. Sin embargo, estamos yendo mucho más rápido. El año pasado abrimos 56 tiendas netas y este año esperamos llegar a las 100, casi un 70% más de lo previsto. Vemos un potencial enorme en los municipios y en los barrios de España, donde nuestro modelo altamente eficiente y poco intensivo en capital ofrece una ventaja competitiva.
-¿El crecimiento en España viene por la ganancia de clientes o por subida del ticket medio?
-Por nuevos clientes. Cada vez más vecinos confían en nosotros. La calidad de nuestros productos frescos y platos preparados actúa como un gran dinamizador del tráfico en nuestras tiendas, al tiempo que la calidad y competitividad de nuestra marca propia fideliza. Ambas categorías registraron un crecimiento del 14% de las ventas en el primer semestre. En cuanto al ticket medio, hemos notado una tendencia hacia compras cada vez más pequeñas, pero más frecuentes para controlar mejor el presupuesto. Una tendencia que favorece a nuestros súper de barrio.
"Si la inflación se mantiene, los precios se acabarán trasladando a la cesta de la compra"
-¿Tienen planes para adquirir de forma inmediata alguna cadena competidora para crecer o la apuesta es por el crecimiento orgánico?
-Nuestra gran apuesta es el crecimiento orgánico. Es la vía más segura y rentable de crecer. Aunque nuestra solidez financiera nos permitiría estudiar compras si surgiera una buena oportunidad en el mercado español, hoy por hoy nuestro foco absoluto está en acelerar nuestro plan de aperturas.
-¿Argentina sigue siendo una apuesta estratégica para la compañía? ¿Se descarta su venta pese a que parece que la ansiada reactivación del consumo no acaba de llegar?
-La realidad es que nuestro plan estratégico está enfocado únicamente en España. Dia Argentina opera como un negocio totalmente independiente y autofinanciado, haciendo frente a un entorno macroeconómico complejo. Es una cadena tremendamente resiliente, líder en proximidad, con un gran reconocimiento de marca y una amplia base de clientes fidelizados. Nuestra prioridad es mantener su posición competitiva y capacidad de autofinanciación mientras la economía del país se estabiliza. Pero sin que ello desvíe foco ni recursos de nuestro mercado principal, que es España.
-El suyo es un negocio de márgenes estrechos y de «guerra de precios». En un escenario inflacionista como el actual, ¿tienen músculo para sostener una guerra de este tipo sin erosionar sus márgenes y su caja?
-La distribución en España es un sector hipereficiente y los precios están muy ajustados. De momento, todos estamos absorbiendo parte del sobrecoste energético. Pero si esta situación se mantiene, terminará trasladándose a la cesta de la compra. En este contexto, DIA actúa como el gran aliado del ahorro. Gracias a nuestra marca propia y a los frescos de gran calidad a precios competitivos, ayudamos al cliente a mitigar la inflación. Para que se haga una idea, en la primera mitad del año, el precio medio de nuestras ventas subió solo un 0,4%, frente al 2,6% del mercado. Esta es la clave. Mientras sigamos atrayendo a más clientes e incrementando nuestro volumen de ventas, seremos capaces de mantener e incluso mejorar nuestros márgenes y la generación de caja.
-¿Dia ha logrado ya ganar dinero con el negocio online?
-Para nosotros no es una obligación, sino una gran ventaja competitiva. La mayor parte de nuestros clientes fidelizados se relaciona con nosotros digitalmente. Nuestra App les ofrece una experiencia de compra fácil y sobre todo personalizada, tanto en tiendas físicas como online, donde contamos con uno de los mejores servicios del mercado, tanto en velocidad, calidad y cobertura geográfica.
Nuestro negocio online superó el umbral de rentabilidad hace tiempo. Hoy representa alrededor del 4% de nuestras ventas y tiene unas perspectivas de crecimiento muy positivas.
-El Club Dia cuenta con millones de usuarios activos en España. ¿Han logrado monetizar la información que les aporta para mejorar sus finanzas?
Totalmente, el Club Dia es uno de nuestros motores de crecimiento. Genera más de la mitad de nuestras ventas. Para nosotros, “monetizar” no consiste en la información en sí, sino en usarla para acertar con lo que el cliente quiere. Conocer sus preferencias nos permite adaptar la comunicación y hacerle ofertas personalizadas. El resultado directo de esta fidelización es claro: un cliente activo del Club gasta el doble que uno que no lo es.

 España