El money management (gestión monetaria) es el algoritmo que decide cuánto arriesgar en cada operación según tu capital. Incluye la fórmula del Criterio de Kelly (K = P − (1−P)/R) explicada con un ejemplo práctico, las tres fases de Ryan Jones y por qué no es lo mismo que el risk management.

MetaTrader 5 ya es el estándar: MetaQuotes no vende licencias nuevas de MT4 y la mayoría del volumen retail de CFDs se opera en MT5. Review completa: funciones, brokers compatibles, costes reales (spread, lote y swap), diferencias con MT4 y las opiniones de la comunidad de Rankia.

Cuando elaboramos nuestras estrategias de trading, tanto si están basadas en ideas personales como si están extraídas de terceros, uno de los elementos comunes de todas ellas debería de ser esperar a actuar a favor de la dirección de la tendencia, ya que aunque podemos obtener peores posiciones de entrada, aumentamos las probabilidades de acierto.

Existe un enorme interés en el estudio de la correlación entre diferentes productos. A raíz de esto, vamos a desarrollar a través de Visual Chart indicadores o sistemas basados en el análisis de dos productos diferentes.

La consideración más importante que tiene que tener en cuenta un trader para conseguir una inversión sostenible y de éxito es la gestión del riesgo y del dinero.

Con el desarrollo de las plataformas tanto de brókers como las independientes se han implementado con la posibilidad de programar estrategias automatizadas, es decir, trading algorítmico pero si el operador no tiene buenos conocimientos, método, sistema y estrategia no conseguirá que mejore.

En la tercera parte de esta serie de artículos analizamos las características básicas de la programación en Python. Ya discutimos con anterioridad los módulos en los que almacenábamos sus funciones. En este artículo, damos un paso más allá y observaremos aquellos paquetes que le dan acceso.

Está claro que cuando hacemos Trading, debemos hacerlo siguiendo las reglas de algún sistema porque de lo contrario, estaríamos jugándonos el dinero como lo haríamos en un casino pero no hablo de jugadores profesionales. Hablo de inversiones guiadas por los sentimientos y corazonadas.

Además de la experiencia y la práctica, una operativa activa segura requiere de una cosa en particular: la capa- cidad de registrar sus propias operaciones y aprender de sus errores. De esta manera simple hemos llegado al tema de esta publicación: el diario de trading.
")
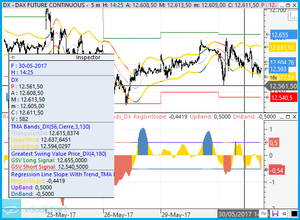
El indicador TMA Band es una interesante herramienta de predicción del movimiento basada en el uso de medias móviles y de la desviación de los precios. En concreto, utiliza una media móvil triplemente suavizada (Media Triangular) sobre la cual aplica unas bandas de desviación determinadas por el valor del ATR y un factor de peso.
")
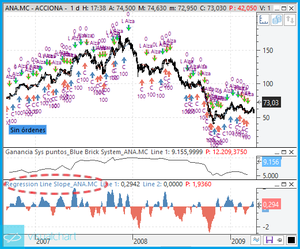
En el anterior artículo presentamos la estrategia Blue Brick System, un método basado en el cambio de dirección de precios pensado para operar sobre acciones. Sobre la base del sistema, añadimos un filtro para intentar evitar las entradas en zonas de agotamiento. Al finalizar el artículo, quedó pendiente incluir un segundo filtro sobre el cual centraremos las siguientes líneas.

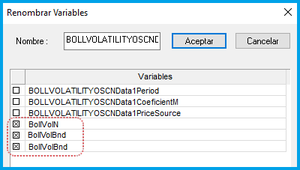
Las muy populares bandas de Bollinger son dos curvas que envuelven el gráfico de precios. Le deben su nombre a su creador, John Bollinger, quien presentó esta idea allá por los años 80. Como vemos, es una herramienta de análisis que ya tiene mucho recorrido, y que sin embargo a día de hoy se sigue utilizando asiduamente
")
En el anterior artículo empezamos a plantear la idea del uso de objetivos dinámicos como método de salida por beneficios. Para ello, presentamos dos ejemplos diferentes que sirvieran como muestra.
")
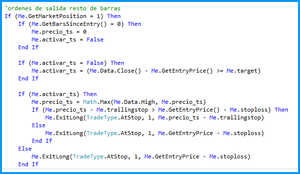
En el anterior artículo dedicado a los stops dinámicos, comentamos que veríamos el diseño de dos modelos de stop dinámico: El stop dinámico clásico, cuyo diseño ya mostramos en dicho artículo, y el stop dinámico con objetivo, cuyo diseño explicaremos a continuación.
")
En el anterior artículo de sistemas de trading les explicábamos cómo diseñar la gestión de cierre por fin de sesión utilizando Visual Chart 5. Al final del artículo, reflexionamos sobre el problema de colocar la orden de liquidación justo en la última barra de cada sesión.
")
A la hora de diseñar una estrategia de trading, uno de los aspectos que tenemos que decidir es si la operativa debe finalizar cuando se produzca el cierre de sesión.
")
Con éste artículo damos por finalizado el estudio del índice de fuerza relativa de Robert A. Levy al que hemos dedicado las más recientes entradas. A través de ellas hemos visto, primero, cómo diseñar un estudio con el que visualizar el indicador aplicándole un umbral de confianza, y segundo, cómo desarrollar un explorer