El Grupo Nicolás Correa representa el paradigma de la excelencia manufacturera en la industria de la máquina-herramienta europea. A lo largo de este informe se desglosa cómo esta compañía familiar ha logrado liderar el sector global de la fabricación de fresadoras de gran formato, batiendo en rentabilidad a sus rivales de escala internacional mediante un modelo basado en la personalización de ingeniería y la robustez técnica.
El informe examina si su fuerte penetración en el mercado asiático y su balance completamente saneado configuran un foso económico real, capaz de blindar el negocio ante las oscilaciones de los ciclos industriales, y concluye si su precio actual en el entorno de los 9,68 euros representa una oportunidad de compra infravalorada para el inversor en valor.
📋 Índice de Contenidos
⏳ 01. Orígenes e Historia: La forja de un líder industrial
🏢 02. Estructura y Áreas de Negocio Actuales: Integración vertical y red de filiales
🔄 03. Cronología de la Transformación: De la mecánica al software de control
🎰 04. El Eje Geopolítico: China como motor y el blindaje de la diversificación
🏗️ 05. Infraestructura: El búnker productivo de Burgos
🏁 06. Posicionamiento Competitivo: El "Ferrari" de la Máquina-Herramienta y Clientes Finales
📊 07. Análisis Financiero: Eficiencia de Márgenes y Gestión Fiscal
📈 08. Bloque de Valoración Avanzada y Múltiplos: Ratios fundamentales y Descuento de Flujos
💸 09. Retribución al Accionista: Payout, Dividend Yield e Historial de Dividendos
🏛️ 10. Estructura Accionarial y Capital Flotante (Free Float): Gobernanza y Liquidez
💻 11. Propuestas de Expansión: Rutas estratégicas de asignación de capital y M&A
🏁 12. Conclusión y Tesis de Inversión Fundamental
🎰01. Resumen Ejecutivo y Tesis de Inversión
El Grupo Nicolás Correa se posiciona como una de las oportunidades de inversión en valor más infravaloradas y eficientes del Mercado Continuo español. La firma burgalesa ha sabido transformar un negocio industrial tradicionalmente pesado y cíclico en un ecosistema híbrido de alta ingeniería, software de control numérico y servicios de mantenimiento de alta rentabilidad.
La tesis se apoya en su fuerte liderazgo de nicho, una posición de balance impecable con caja neta positiva, ausencia de deuda financiera rígida y una rentabilidad por dividendo recurrente. El mercado cotiza la acción con un severo descuento debido a un error de percepción, valorando a la compañía como una simple fundición cíclica europea e ignorando sus elevados retornos sobre el capital empleado y su foso económico estructural.
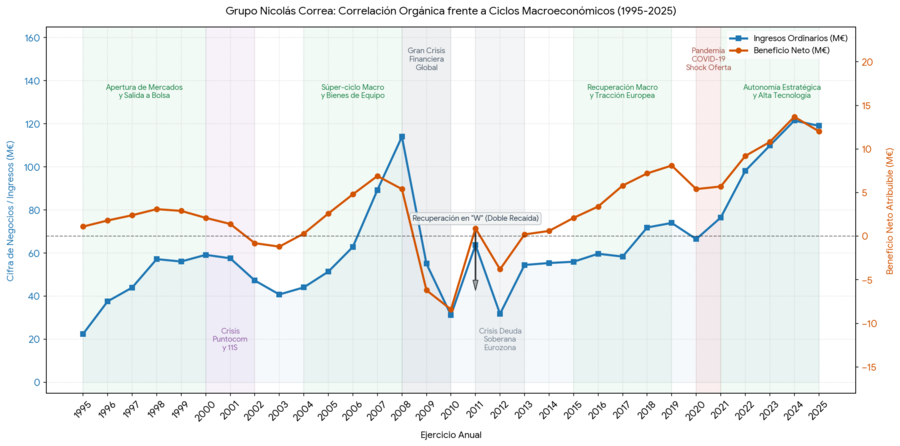
Comentario del Gráfico: El análisis histórico de la cuenta de resultados consolida visualmente la mutación estratégica del grupo. En los ciclos pasados (Crisis Puntocom de 2000 y Gran Crisis Financiera de 2008), Nicolás Correa mostraba una correlación cíclica notable, sufriendo caídas severas de facturación y entrando
en pérdidas netas debido al colapso de la inversión en bienes de equipo pesados. Sin embargo, el último tramo del gráfico (Periodo 2021-2025: Autonomía Estratégica y Alta Tecnología) desvela un desacoplamiento operativo histórico.
A pesar de la madurez industrial europea, la inflación y los shocks de oferta, los ingresos ordinarios y el beneficio neto se han consolidado en máximos históricos, batiendo la barrera de los 119 M€ y los 12 M€ respectivamente.
Este comportamiento plano y defensivo ante la última ralentización macroeconómica demuestra el poder de su foso económico actual: la alta ingeniería, sus patentes exclusivas en China y los ingresos recurrentes de NC Service han blindado al grupo de las pérdidas de los ciclos industriales del pasado.
🏢 02. Estructura y Áreas de Negocio Actuales
El Grupo Nicolás Correa organiza su actividad de forma integrada en tres grandes divisiones, combinando la construcción de maquinaria pesada con filiales auxiliares especializadas que se dividen estratégicamente entre el área industrial y la red comercial internacional:
⚙️ División de Fresadoras (Correa): Es el motor principal del grupo. Diseña y fabrica fresadoras de gran formato (de bancada fija, columna móvil y pórtico). Estas máquinas son herramientas industriales gigantes que tallan, perforan y dan forma a bloques macizos de metal con una precisión milimétrica (micrónica) en piezas que pesan decenas de toneladas. Sirven para fabricar componentes críticos en sectores exigentes como el aeronáutico (alas de aviones), automoción (moldes para carrocerías), energético (aspas de turbinas eólicas) y ferroviario.
Para expandir el alcance de este motor principal, la división se apoya en una red internacional de Filiales Comerciales que operan como oficinas de ingeniería de campo y soporte: Correa Asia (Shanghái), Correa USA (Estados Unidos), Correa India y Correa Deutschland (Alemania). Asimismo, incorpora a Correa Hypatiapara el desarrollo de centros de mecanizado de tamaño medio (producción seriada y estandarizada para talleres globales) y Correa Kunming como apoyo operativo en el mercado asiático.
🔌 División Auxiliar de Componentes: Integra a empresas propias del grupo que se encargan del mecanizado pesado externo y de asegurar el control absoluto de la cadena de suministro, garantizando que el cliente siempre tenga soporte técnico:
Correa Mecanizado (Industrial Correa): Planta centralizada para dar servicio de mecanizado pesado externo a terceros.
Correa Calderería: Factoría auxiliar burgalesa encargada del suministro de las grandes estructuras soldadas de fundición.
Correa Service (NC Service): Unidad crítica dedicada exclusivamente al mantenimiento técnico preventivo y a dar una segunda vida a las máquinas mediante su reconstrucción (retrofitting).
🛠️ División de Aplicaciones Electrónicas: Especializada en el diseño de cabezales de fresado de alta tecnología (la "cabeza" de la máquina que corta el metal) y sistemas de software de control digital personalizados. Su función es programar y dirigir la máquina para optimizar la velocidad de corte y lograr un acabado perfecto en las piezas:
Correa Electrónica (GNC): Factoría tecnológica dedicada por entero al desarrollo del hardware y del software de control digital embebido Correa-Connected, asegurando que el componente de mayor valor añadido de la fresadora se fabrique verticalmente en casa.
🛡️ 03. El Verdadero Peso del Foso Económico: El Coste de Cambio (Switching Cost)
La venta de una fresadora de gran formato de Nicolás Correa no representa un evento transaccional aislado, sino el inicio de una relación de profunda dependencia e integración operativa a largo plazo. Cuando un cliente industrial de alta exigencia (aeronáutica, automoción o energía) instala una máquina de este volumen en su planta, queda vinculado de forma cautiva a su ecosistema tecnológico a través de dos pilares críticos de su negocio principal.
Dependencia operativa y software de control numérico
La fresadora gigante se convierte de inmediato en el corazón productivo de la factoría del comprador. Los operarios, programadores e ingenieros de la planta se forman específicamente para dominar las interfaces y los sistemas de software de control numérico digital diseñados por Correa.
Romper esta relación para cambiar de proveedor en la siguiente compra obligaría al cliente a asumir una costosa parada de la producción para readaptar las rutinas informáticas, rediseñar por completo los flujos de fabricación y sufragar el elevado coste económico de reentrenar a todo su personal técnico en un sistema competidor ajeno.
Tecnología cautiva por patentes industriales
Los cabezales de fresado, que constituyen el componente crítico de mayor valor añadido encargado de cortar y esculpir el metal con precisión micrónica, cuentan con patentes tecnológicas exclusivas desarrolladas y fabricadas de forma vertical por el grupo en España.
Si el cliente industrial necesita actualizar las capacidades de su maquinaria de cara a nuevos contratos o sustituir piezas clave de alta fidelidad desgastadas por el uso continuo, carece de alternativas en el mercado abierto: se ve obligado a acudir de
forma directa y exclusiva a la red del grupo para adquirir componentes originales compatibles, blindando la recurrencia de los pedidos de equipamiento.
Conclusión para el inversor
Este entramado operativo transforma lo que históricamente era una venta industrial pesada y puramente cíclica en una relación comercial de alta retención. La ventaja competitiva no reside en la posterior facturación por servicios auxiliares de mantenimiento —cuyo peso sobre los ingresos consolidados totales del grupo es de apenas el 3%—, sino en la fidelización forzosa del cliente a la hora de actualizar sus plantas o encargar nuevas fresadoras de gran formato.
Al quedar cautivo de las patentes de los cabezales y de la formación en el software de control numérico de la marca, el comprador tiende a repetir de forma sistemática con el proveedor original, garantizando a Nicolás Correa una elevada tasa de repetición de pedidos y una visibilidad de ingresos muy superior a la de sus competidores tradicionales en el mercado global.
🎰 04. El Eje Geopolítico: China como motor y el blindaje de la diversificación
Ante la madurez de los mercados industriales europeos, Nicolás Correa tomó la audaz decisión estratégica de volcar su capacidad comercial hacia el mercado de la República Popular China. El gigante asiático devora cerca de una tercera parte de la producción anual de la firma burgalesa, que compite en el segmento de la alta ingeniería civil y militar.
El mercado chino ofrece márgenes económicos superiores debido a la nula sensibilidad al precio de sus grandes SOEs (State-Owned Enterprises o Empresas Propiedad del Estado Chino). Cuando se afirma que estas corporaciones tienen una nula sensibilidad al precio, significa que el dinero es un factor secundario para ellas; no compran buscando la opción más barata, sino la que ofrezca la máxima tecnología posible por tres razones críticas:
🇨🇳 Tienen el respaldo financiero del Estado: Al ser empresas públicas pertenecientes al gobierno de Pekín, cuentan con presupuestos públicos multimillonarios detrás, por lo que no sufren la presión de una empresa privada común que necesita recortar costes para sobrevivir.
🚀 Ejecutan proyectos estratégicos nacionales: Estas máquinas se usan para fabricar los cohetes de sus programas espaciales o sus trenes de alta velocidad. En estos sectores, un fallo de una sola micra puede causar una catástrofe o retrasar un programa nacional. La prioridad absoluta es la calidad y la precisión extrema, no el ahorro.
🔩 El valor de la tecnología exclusiva: Como Nicolás Correa fabrica unos cabezales patentados únicos que nadie más puede hacer en el mundo (como el cabezal UAD de giros automáticos cada 0,02 grados con una rigidez mecánica imbatible), el gobierno chino está dispuesto a pagar lo que haga falta para tener esa tecnología en sus fábricas.
Este posicionamiento de primer nivel es lo que permite al grupo batir a los competidores taiwaneses y locales en las licitaciones asiáticas más complejas.
Sin embargo, el asalto al gigante asiático plantea importantes retos comerciales de orden macroeconómico y geopolítico:
🇨🇳 La barrera de la sustitución tecnológica y el riesgo de copia local: El gobierno de Pekín impulsa con agresividad planes para sustituir la tecnología extranjera por nacional (Made in China 2025). Los competidores locales chinos están replicando y asimilando la tecnología de Correa a gran velocidad. A largo plazo, esta aparición de copias locales más baratas obligará al grupo a bajar precios, presionando sus márgenes de beneficio.
📉 El freno por las tensiones arancelarias globales: El endurecimiento de las sanciones comerciales de la Unión Europea y EE. UU. hacia Pekín condiciona el ciclo de renovación de maquinaria pesada. Al tratarse de bienes de equipo duraderos con largos plazos de entrega, cualquier traba a la exportación de componentes críticos o chips electrónicos de control ralentiza la cadena de montaje de Burgos.
🌍 Profunda diversificación geográfica
Los datos oficiales de la composición de la cifra de negocio del grupo desvelan un perfil corporativo netamente volcado hacia el exterior, donde el mercado doméstico ha pasado a ser una línea secundaria en favor de la exportación a las grandes potencias industriales globales:
Composición por Canales: La compañía opera como un exportador masivo de primer nivel, destinando el 91% de toda su facturación a los mercados internacionales, mientras que el mercado nacional en España retiene oficialmente un modesto 9% de la cifra de negocio ordinaria.
Ventas por Bloques y Países: El motor indiscutible y pilar central de los ingresos es la Unión Europea, que se consolida como el principal bloque comercial absorbiendo una abrumadora mayoría con aproximadamente el 60% de la tarta total de ventas. Inmediatamente por detrás se posiciona China como el mayor cliente individual por países extracomunitarios, reteniendo entre el 11% y el 12% de la facturación consolidada. El remanente de las exportaciones se diversifica de forma muy equilibrada en mercados clave como Reino Unido (9%-10%), Kazajistán (5%) e India (3%-4%), junto a la actividad comercial en el Resto del Mundo (9%-10%).
Naturaleza de los Ingresos: El grueso absoluto de la facturación del grupo se concentra en la división manufacturera básica, donde la venta de Bienes (fresadoras nuevas y componentes de inmovilizado) absorbe el 97% de la cifra de negocio, quedando la prestación de Servicios técnicos y de mantenimiento reducida a una línea marginal del 3% de los ingresos totales.
📊 Análisis de Riesgo de Divisa
Un punto clave para la solidez del balance de Nicolás Correa es que, a pesar de que más del 90% de su facturación ocurre fuera de España, cerca de un 85% de los ingresos totales se denominan directamente en euros.
En sus transacciones con China o países emergentes, la compañía impone por contrato la facturación centralizada en la moneda comunitaria. Esta cláusula anula de raíz el riesgo de tipo de cambio en la cuenta de resultados consolidada. Así se evita que las devaluaciones del renminbi chino muerdan el flujo de caja operativo del grupo.
🏗️ 05. Infraestructura: El búnker productivo de Burgos
Para sostener su volumen operativo global, garantizar una calidad uniforme y proteger sus secretos tecnológicos, el grupo centraliza toda su producción pesada en un potente clúster industrial integrado en la provincia de Burgos. La compañía distribuye su fuerza laboral de aproximadamente 420 empleados en naves e instalaciones hiperespecializadas.
🇪🇸 Burgos - Planta Central de Itziar
Es el cuartel general y la factoría principal del grupo. En estas instalaciones centralizadas se realiza el diseño de ingeniería de vanguardia, el mecanizado tridimensional de las colosales estructuras de fundición y el ensamblaje final de las fresadoras bajo un estricto control de temperatura y calibración física.
🇪🇸 Burgos - NC Service Mill Machinery
Instalación industrial dedicada de forma exclusiva a la reconstrucción, modernización y reparación de fresadoras Correa antiguas (retrofitting). Esta filial aporta un valor estratégico diferencial, ya que permite recomprar máquinas usadas en el mercado secundario, actualizarlas con software moderno de control numérico digital y revenderlas en el mercado internacional con márgenes de beneficio bruto muy elevados.
🇪🇸 Burgos - Industriales Correa y GNC Electrónica
Plantas auxiliares especializadas ubicadas en el entorno local burgalés que se encargan de la calderería pesada y del diseño electrónico y montaje de los armarios de cableado y cabezales de fresado, asegurando que el componente de mayor valor añadido de la máquina se fabrique verticalmente en casa.
🏢 Delegaciones comerciales y soporte internacional
Las delegaciones comerciales desplegadas en Shanghai y Pekín operan como centros de soporte técnico avanzado y almacenes de repuestos originales para garantizar un servicio postventa inmediato a las fábricas asiáticas, sin requerir plantas de fundición locales.
Asimismo, las sociedades controladas al 100% en el exterior, como Correa Deutschland (Alemania), Correa USA (Estados Unidos) o Nicolas Correa India, operan estrictamente como oficinas comerciales y de ingenieros de campo, minimizando de forma inteligente las inversiones en capital fijo (Capex) fuera de las fronteras de España.
🔄 Estrategia de inversión en infraestructuras y asignación de capital
Para potenciar las capacidades de este complejo industrial, el grupo ha puesto en marcha un ambicioso plan de crecimiento industrial y tecnológico, el cual prevé una inversión histórica total de 41 millones de euros. Este programa expansivo se desglosa en dos proyectos fundamentales: una inversión de 6 millones de euros destinada a ampliar en 5.200 metros cuadrados la nave de montaje central de la matriz en Burgos, y una dotación de 35 millones de euros para la construcción de una nueva planta automatizada de 15.600 metros cuadrados bajo la filial Correa Mecanizado.
La Nota 6 de la memoria de las cuentas anuales consolidadas del Grupo indica que, anticipándose al desarrollo de este plan, la dirección ya registró altas significativas durante el ejercicio 2025, dejando un saldo acumulado de 17,05 millones de euros bajo la rúbrica de "Inmovilizaciones materiales en curso". Al encontrarse estos activos en fase de instalación y construcción al cierre del ejercicio, no devengan amortización contable todavía, un factor técnico que explica el reducido impacto de la depreciación actual en la cuenta de resultados.
El análisis de los estados financieros desvela una estricta prudencia en la asignación de capital: la gerencia ha optado por calendarizar la financiación de las infraestructuras fijas protegiendo intacto su colchón de 26,3 millones de euros de tesorería bruta. Dado que el ciclo de fabricación de una fresadora de gran formato es prolongado y exige un elevado consumo de recursos en el circulante operativo diario, la dirección financiera prioriza mantener la liquidez necesaria para sostener el fuerte incremento de la demanda y dar cobertura a la cartera de pedidos acumulada.
Estrategia de distribución y barreras logísticas
Nicolás Correa elude por completo el uso de distribuidores minoristas comunes, basando su modelo en la venta directa corporativa (B2B) bajo pedido específico. Transportar una fresadora de pórtico que supera las 50 toneladas de peso desde el clúster de Burgos hasta puertos internacionales como el de Shanghái representa una compleja obra de ingeniería logística que exige fletes marítimos especializados en contenedores de gran volumen (Flat Rack).
Aprovechando su fuerte liderazgo tecnológico y la exclusividad de sus cabezales patentados, la compañía ejerce un elevado poder de fijación de precios (pricing power) imponiendo de forma sistemática en sus contratos internacionales las cláusulas Incoterms CIF o FOB.
Mediante este blindaje contractual, el comprador extranjero acepta asumir obligatoriamente en su puerto de destino todos los aranceles, el IVA de importación local y los costes de transporte interior. Esta estructura asegura que sea el cliente quien absorba directamente cualquier crisis de fletes marítimos mundiales o huelgas portuarias, permitiéndoles cobrar su factura limpia de imprevistos impositivos y mantener sus márgenes de beneficio bruto completamente intactos.
🏁 06. Posicionamiento Competitivo: El "Ferrari" de la Máquina-Herramienta
Para calibrar el éxito del Grupo Nicolás Correa, es imprescindible comprender que la compañía elude por completo la competencia en el mercado masivo global de la máquina-herramienta. El sector mundial de gran volumen está férreamente controlado por las superpotencias industriales de Estados Unidos y Japón.
🌐 Los competidores de fuera de Europa: Volumen masivo y barreras regionales
Fuera del continente europeo, el mercado de maquinaria se divide de forma tajante entre las corporaciones dedicadas a la producción masiva en cadena y un reducto muy exclusivo de firmas especializadas en ingeniería de nicho:
Los Gigantes de la Masa (EE. UU. y Japón): Compañías como Haas Automation (EE. UU.), Yamazaki Mazak (Japón), Okuma y Makino (Japón) facturan miles de millones de euros fabricando tornos y centros de mecanizado estándar. Su modelo de negocio se basa en la alta rotación, la automatización en serie y los catálogos fijos, un enfoque diametralmente opuesto a la ingeniería a medida y bajo demanda de Correa.
Los Especialistas de Perfil Similar (Japón y Taiwán): Existen escasísimas firmas con capacidad técnica real para diseñar trajes a medida en formato XXL. Las principales son SNK - Shin Nippon Koki (Japón) —el homólogo técnico más puro de Correa enfocado en el sector aeroespacial y naval—, Shibaura Machine (Japón) y Vision Wide (Taiwán).
El foso geográfico y la barrera de soporte europeo
Aunque estas marcas asiáticas diseñan cabezales avanzados y estructuras colosales, operan de forma casi cautiva en su mercado de influencia nipona y en el eje norteamericano. El mercado europeo de grandes dimensiones está cultural y logísticamente blindado por el clúster hispano-italiano. Para un cliente industrial en Alemania, Francia o España, la seguridad del soporte posventa es un factor crítico de decisión.
Es aquí donde la red de asistencia del grupo y su filial NC Service aportan un valor logístico estratégico incalculable que neutraliza a los rivales asiáticos. Aunque esta división suponga una línea marginal inferior al 1% de los ingresos consolidados del grupo, el hecho de garantizar el envío de repuestos originales o ingenieros de campo en pocas horas elimina el riesgo de sufrir paradas de producción prolongadas esperando componentes desde Osaka o Taichung, actuando como una barrera insalvable para las marcas de ultramar en suelo europeo.
🇪🇺 El "Top 5" especialista europeo en grandes dimensiones (Segmento XXL)
Nicolás Correa huye de la carnicería comercial de la masa y se atrinchera con éxito en el auténtico oligopolio europeo de alta ingeniería bajo pedido, un terreno dominado por un histórico duelo de titanes:
Soraluce (España): Es el principal competidor de Correa. Ubicado en el País Vasco y respaldado por el músculo de Danobatgroup, es el líder del nicho por facturación bruta. Destaca tecnológicamente por sus sistemas de amortiguación activa de vibraciones y su capacidad multifunción. En la comparativa de mercado, Correa compite cara a cara venciéndole habitualmente en robustez mecánica pura y en eficiencia operativa de márgenes para el inversor.
Grupo Nicolás Correa (España): Consolidado firmemente en la segunda posición europea por volumen de ingresos industriales. Destaca por sus arquitecturas estructurales de enorme rigidez (Box in Box) y sus célebres cabezales mecánicos patentados de indexación automática. Se posiciona como el operador más rentable y financieramente eficiente del podio industrial, registrando un sobresaliente retorno sobre el capital empleado (ROCE) del 13,2% que bate con holgura los estándares del sector.
FPT Industrie (Italia): Tercera potencia europea por ingresos. Actúa como el espejo italiano de Correa por tamaño familiar y agilidad operativa. Se especializan en tecnologías de guiado hidrostático (película de aceite a presión) que eliminan la fricción, ofreciendo una alta velocidad dinámica muy valorada en el sector aeroespacial.
Waldrich Coburg (Alemania): El referente del gigantismo extremo. Fabrica los diseños tipo pórtico más masivos, rígidos y pesados del mercado para soportar cargas superiores a las 60 toneladas, muy enfocados en proyectos de defensa pesada y grandes motores diésel.
Zayer (España): Cierra el selecto club desde el clúster vasco. Destaca por su alta flexibilidad artesanal para diseñar fresadoras puente a medida y cabezales automáticos de 45 grados muy cotizados en talleres de moldes de automoción de tamaño mediano.
El especialista aeroespacial francés: Fives Forest-Liné
Integrada dentro del colosal holding de ingeniería galo Fives Group, es una marca histórica de referencia absoluta en el sector aeronáutico global. A diferencia de la robustez polivalente y el desbaste pesado que caracterizan a la ingeniería de Correa, la firma francesa se especializa de forma casi exclusiva en fresadoras gigantes de 5 ejes de altísima velocidad dinámica para el mecanizado de aluminio y fibra de carbono orientados a la aviación comercial. Asimismo, dominan el mercado de maquinaria monumental para el encintado automático de materiales compuestos, un subnicho tecnológico aeroespacial ultra-exclusivo donde Correa prefiere no competir.
🤝 Sectores estratégicos y clientes finales
La solvencia técnica y la fiabilidad micrométrica de la maquinaria de Nicolás Correa le han permitido asegurar contratos estables y homologaciones con las industrias de mayor exigencia del planeta:
Sector Aeroespacial y Defensa: Suministro de fresadoras de columna móvil de gran formato para el mecanizado de componentes estructurales de titanio y aluminio de aviones comerciales, así como componentes militares para consorcios globales como Airbus.
Sector de la Energía y Renovables: Sus fresadoras de pórtico gigantescas son utilizadas para el tallado de precisión de los bujes de las palas de los aerogeneradores eólicos y componentes críticos para centrales nucleares en Europa y Asia.
Automoción y Fabricación de Moldes: Proveedor de referencia de las grandes marcas del motor alemanas para el fresado de matrices de alta velocidad, donde un desvío de una sola micra arruinaría por completo las prensas de estampación de las carrocerías.
💡 Conclusión de la tesis de nicho
La metáfora del superdeportivo explica por qué Correa es una auténtica joya financiera: los gigantes de la masa de Estados Unidos o Japón no pueden replicar su modelo porque sus cadenas automatizadas no están diseñadas para la personalización extrema de estructuras de 50 toneladas. Al vender exclusividad tecnológica y robustez a sectores críticos, Correa disfruta de un elevado poder de fijación de precios (pricing power), inmunidad ante los rivales de bajo coste y unos márgenes de beneficio bruto que los fabricantes de volumen masivo jamás logran alcanzar.
📊07. Análisis Financiero: Eficiencia de Márgenes y Gestión Fiscal
El desglose detallado de la cuenta de pérdidas y ganancias consolidada del ejercicio desvela una consistencia operativa notable en un entorno industrial complejo. La compañía sigue consolidando su modelo de negocio a través de una estrategia enfocada en la rentabilidad a largo plazo, logrando ratios sobre la cifra de negocio muy por encima de la media del sector. En su segmento, Nicolás Correa se posiciona en el Top 3 por facturación del subsector de fresado en Europa y ocupa el primer lugar si el ranking se evalúa por rentabilidad, tanto absoluta como relativa.
La salud comercial y la visibilidad de los ingresos futuros de la firma quedan respaldadas por una extraordinaria aceleración en las métricas de contratación acumuladas al cierre del ejercicio:
Captación de Pedidos: El total acumulado de nuevos contratos firmados ascendió a 110 millones de euros frente a los 75,8 millones del año anterior, lo que consolida un incremento del 45%. Este fuerte flujo de entrada no solo permite sostener las altas cotas de facturación actuales, sino que refuerza decisivamente la estabilidad operativa de la firma.
Cartera de Pedidos (Backlog): La base de contratos pendientes de fabricación y entrega cerró en los 83,3 millones de euros. En el sector de la máquina-herramienta pesada, las fresadoras no se venden como bienes de consumo inmediato; fabricar una estructura de más de 50 toneladas implica un proceso de alta ingeniería que demora entre 6 y 12 meses desde la firma del contrato hasta su instalación definitiva. Por ello, registrar un crecimiento del 12% en esta partida actúa como un indicador adelantado que garantiza la plena ocupación de las líneas de montaje de la fábrica centralizada de Burgos y blinda la visibilidad de los ingresos de cara a los próximos trimestres de forma orgánica.
⚙️7.1. Conciliación de la cuenta de resultados y estructura de costes
A nivel de balance y cuenta de resultados consolidadas, las partidas oficiales reflejan una sólida defensa de los márgenes intermedios frente al ciclo manufacturero internacional. Para comprender el origen de estos márgenes, es analíticamente necesario segmentar los desembolsos de la compañía bajo la óptica de la economía de producción, clasificándolos en Costes Fijos (CF) —estructurales e independientes del volumen de fabricación— y Costes Variables (CV) —directamente proporcionales a la actividad productiva—:
📈 Ingresos Ordinarios: 119,09 M€ (Consolidación y mantenimiento de su alta capacidad productiva estructural, registrando una ligerísima variación de apenas el -1,97% frente a los 121,48 M€ del ejercicio anterior, lo que confirma la estabilidad de sus niveles de facturación).
⚙️ Mantenimiento del Valor Añadido Neto: Estabilizado en los 64,78 M€ (calculado restando los 52,49 M€ de consumo de materias primas y los 1,81 M€ de variación de existencias al importe de ventas), lo que defiende un margen de valor añadido industrial del 54,40% sobre los ingresos ordinarios. Esta partida representa el Margen de Contribución bruto de la empresa tras absorber la totalidad de sus Costes Variables (CV) puros.
📉 Estructura de Costes Fijos e Intermedios: -49,98 M€ (Suma de los 29,12 M€ de retribuciones a empleados y los 20,85 M€ de otros gastos operativos derivados de la contratación de ingenieros y costes logísticos internacionales). Al operar bajo un modelo centralizado de integración vertical, esta partida funciona mayoritariamente como la base de Costes Fijos (CF) estructurales de la firma.
🚀 EBITDA: 16,46 M€ (Suma del beneficio de explotación de 14,26 M€ y los 2,20 M€ de gastos por amortización), lo que consolida un sólido Margen EBITDA del 13,82% sobre la facturación total y confirma el elevado pricing power de la actividad principal del grupo burgalés.
📊 Beneficio de Explotación (EBIT): 14,26 M€ frente a los 16,26 M€ del año previo, situando el margen operativo en el 11,97%.
📊 Beneficio Antes de Impuestos (BAI): 15,06 M€, situando el margen antes de tasas en un destacado 12,64%.
💸 Gasto por Impuesto sobre las Ganancias: -2,84 M€ (Reflejando una tasa impositiva corporativa efectiva muy eficiente en el entorno del 18,8% sobre el BAI).
🏁 Resultado Neto del Ejercicio: 12,04 M€ frente a los 13,69 M€ del año anterior, fijando el beneficio neto publicado por la compañía con un margen neto final del 10,11% sobre la cifra de negocios global y un Beneficio por Acción (BPA) exacto de 0,99 €.
El mantenimiento de una ratio de valor añadido del 54,40% sitúa a la compañía en una posición de primer nivel. Mientras que los fabricantes industriales tradicionales operan con márgenes muy estrechos debido a su total dependencia del precio de coste de las materias primas brutas, la firma de Burgos demuestra una alta inmunidad a la inflación. Este porcentaje tan eficiente en costes confirma que el grupo no vende simples estructuras metálicas básicas, sino soluciones tecnológicas de alta ingeniería cuyo precio final puede indexarse al alza sin sufrir penalizaciones en el volumen de demanda.
En la misma línea, un Margen EBITDA del 13,82% ratifica la eficiencia operativa del grupo tras absorber la estructura de costes fijos y de personal. Un margen operativo de doble dígito es un umbral destacado dentro del sector mecánico pesado.
Estos niveles de rentabilidad operativa acreditan que la integración de software propio de control y el lanzamiento de cabezales patentados actúan como un acelerador de la rentabilidad, transformando una actividad tradicionalmente pesada en un ecosistema híbrido de alta productividad por cada euro facturado.
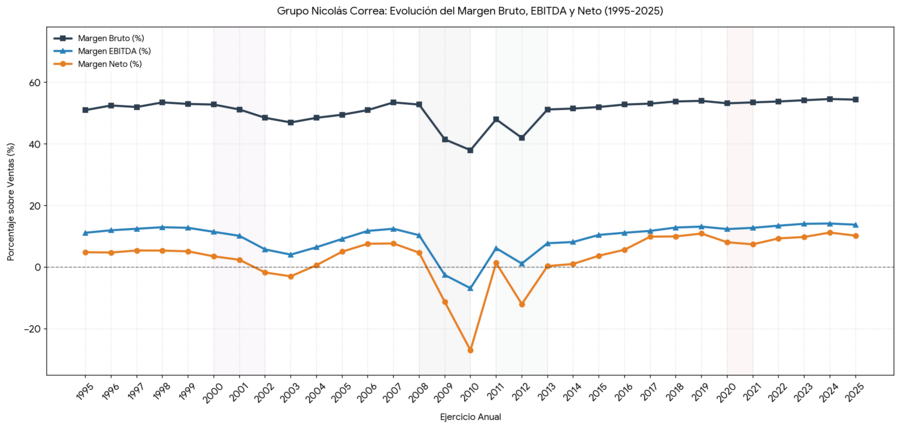
Comentario del Gráfico:
La perspectiva histórica de los márgenes de Nicolás Correa confirma la solidez de su foso económico actual.
Históricamente, las crisis industriales provocaban un colapso en cascada de la rentabilidad, como se aprecia en el periodo 2008-2010, donde el desplome del volumen y los costes fijos hundieron el Margen Neto hasta el -26%. Sin embargo, el comportamiento del último decenio (2015-2025) desvela una estabilidad estructural impecable.
El Margen Bruto se ha atrincherado firmemente por encima del 52% (cerrando el último ejercicio en el 54,40% en términos de valor añadido neto), lo que ratifica que la compañía no sufre por el encarecimiento de las materias primas primarias, al indexar al alza el precio de su ingeniería patentada.
Esta fortaleza bruta se traslada limpiamente a los márgenes intermedios, consolidando un Margen EBITDA estabilizado en el entorno de los dos dígitos (13,82%) y un Margen Neto recurrente del 10,11%.
La conversión constante y sin volatilidad de cada euro facturado en beneficio neto operativo es la prueba definitiva de que el grupo funciona hoy como un negocio de alto valor tecnológico y no como una fundición pesada tradicional.
⚖️7.2. Correa vs. Azkoyen: La Paradoja de los Márgenes y la Estructura de Costes
Para los lectores que siguieron mi reciente análisis de Azkoyen en el blog, resulta sumamente revelador contrastar cómo gestionan ambas compañías su estructura operativa (la proporción de costes fijos frente a costes variables) y cómo influye esto en sus márgenes. Aquí se produce una paradoja financiera fascinante:
Mientras que Nicolás Correa defiende un Margen Bruto bastante superior a las métricas estándar de Azkoyen (54,40% frente al
46,63% de la firma navarra) debido al elevado poder de fijación de precios (pricing power) de sus patentes exclusivas y cabezales XXL, Azkoyen consigue terminar el año con un Margen Neto ligeramente superior. Esta aparente contradicción se explica puramente por la naturaleza de su estructura de costes y la dilución de cargas fijas a través de la producción en masa.
Al operar bajo un modelo de fabricación seriada, Azkoyen sopesa una estructura de costes fijos muy pesada (naves automatizadas, moldes de inyección, etc.), pero cuenta con la ventaja de la escala: una vez que sus fábricas cubren el umbral mínimo de rentabilidad (punto de equilibrio), la producción en cadena de miles de unidades idénticas diluye de forma masiva esos costes fijos por cada máquina extra vendida. El beneficio neto se acelera verticalmente por el efecto volumen.
Correa, por el contrario, utiliza un diseño operativo asimétrico e inteligente. Al concentrar el ensamblaje en su planta centralizada de Burgos y mantener sus filiales extranjeras estrictamente como oficinas comerciales de bajo coste fijo, congela su estructura. Cuando las ventas suben con fuerza (como el extraordinario incremento del 45% en captación de pedidos hasta los 110 M€), los costes fijos no se mueven, permitiendo que el dinero viaje limpio a engordar el Margen EBITDA (13,82%).
Y lo mejor es que, al trabajar estrictamente bajo pedido, si el ciclo macroeconómico se ralentiza, Correa no tiene naves robotizadas ociosas devorando caja en el extranjero; simplemente reduce la compra variable de acero bruto y frena el ritmo. Renuncia de forma inteligente a la dilución por volumen masivo a cambio de una flexibilidad defensiva y una seguridad de balance que Azkoyen no puede emular.
⚠️ Nota metodológica sobre la homogeneización de márgenes operativos:
Para realizar una comparativa sectorial rigurosa, es necesario precisar que el 54,40 % reportado por el Grupo Nicolás Correa corresponde a su Margen Bruto Estándar (denominado técnicamente margen de materiales o valor añadido neto industrial). Debido a que la compañía presenta sus estados financieros mediante el modelo de gastos por naturaleza, no desglosa la contabilidad analítica interna de sus plantas productivas en el informe consolidado general.
Si se evalúan ambas compañías bajo el criterio uniforme del Margen Bruto Estándar —deduciendo exclusivamente el aprovisionamiento de materias primas y la variación de existencias a la cifra de negocios—, se observa que la eficiencia en el coste directo de materiales es superior en Azkoyen:
Margen Bruto Estándar de Azkoyen:66,15 % (Calculado a partir de su cuenta de pérdidas y ganancias consolidada oficial: 139.627 miles de euros de margen de materiales sobre 211.068 miles de euros de cifra de negocios).
Margen Bruto Estándar de Nicolás Correa:54,40 % (Correspondiente al valor añadido neto sobre sus 119,09 millones de euros de ingresos ordinarios).
Esta delimitación metodológica permite comprender la divergencia en las estructuras operativas de ambos modelos de negocio. El motivo por el cual el margen bruto analítico de Azkoyen desciende con posterioridad hasta el 46,63 % obedece a los costes de fabricación e imputaciones comerciales que su modelo de producción seriada requiere absorber antes de la determinación de los resultados intermedios:
Mano de obra directa: Los costes laborales del personal técnico adscrito directamente a las líneas de montaje automatizadas para la fabricación en serie de los segmentos de vending y café.
Suministros y energía industrial: Los costes fijos y variables de suministro eléctrico, gas y fuerza motriz necesarios para la operación continuada de las plantas de inyección y prensado robotizado.
Gastos logísticos de fabricación: Los costes de transporte interno y aprovisionamiento intermedio entre sus diferentes sedes fabriles.
En la cuenta de resultados de Azkoyen, estos conceptos se encuentran consolidados globalmente en las rúbricas de "Gastos de personal" y "Otros gastos de explotación", detrayendo casi 20 puntos porcentuales al margen de materiales inicial.
Por el contrario, el modelo operativo del Grupo Nicolás Correa concentra la producción de alta ingeniería pesada bajo pedido en su sede central de Burgos y limita su presencia fabril internacional a la planta de ensamblaje seriado de Kunming (China). Esta configuración mitiga el impacto de los costes fijos de estructura industrial en los mercados occidentales. Asimismo, mediante la indexación sistemática de cláusulas contractuales CIF o FOB, la compañía traslada contractualmente al cliente los costes de flete marítimo, aranceles e imprevistos logísticos internacionales, blindando la estabilidad de su rentabilidad operativa
🏆7.3. La Métrica de Eficiencia Absoluta: Desglose Técnico del ROCE (30,08%)
Para los analistas fundamentales, el Retorno sobre el Capital Empleado (ROCE) representa la métrica definitiva de la eficiencia operativa. A diferencia del ROE (fácilmente alterable mediante el uso de deuda) o del ROA (que se ve penalizado por activos improductivos), el ROCE mide en exclusiva la rentabilidad que genera el negocio con los recursos financieros que verdaderamente están invertidos en la actividad productiva diaria. Registrar un ROCE del 30,08% sitúa a Nicolás Correa en la élite de eficiencia de todo el Mercado Continuo español, rompiendo el sesgo tradicional de que el sector industrial pesado es un destructor de capital.
1.La distorsión de la caja neta en las ratios convencionales
Si evaluáramos a la compañía únicamente a través de su ROA tradicional (7,59%), se obtendría una visión sesgada de su rentabilidad real. Esto se debe a que Nicolás Correa mantiene una posición de liquidez muy elevada en su balance (15,0 M€ de caja neta positiva).
El ROA incluye esta hucha de tesorería en la parte de abajo de la fracción, penalizando el resultado general debido a que el dinero en cuenta corriente genera rendimientos mínimos en comparación con la maquinaria.
El ROCE corrige esta anomalía: resta la caja neta de la ecuación, aislando la tesorería excedente para evaluar estrictamente la rentabilidad de las plantas, las patentes de cabezales y el circulante que genera valor.
2. La dualidad contable del capital empleado (Denominador = 46,2 M€)
El Capital Empleado representa el total de recursos financieros asignados de manera permanente a la explotación. En análisis financiero, se puede calcular desde dos enfoques contables distintos que arrojan exactamente el mismo resultado matemático:
Enfoque de la Financiación (Pasivo): Capital Empleado = 61,2 M€ (Patrimonio Neto) + (-15,0 M€ de Caja Neta) = 46,2 M€ Esto refleja únicamente los recursos netos vinculados a la explotación diaria.
Enfoque de la Inversión (Activo): Equivale de forma exacta a la suma del Inmovilizado Neto (el valor en libros de las instalaciones de Burgos y las patentes tecnológicas) más las Necesidades Operativas de Fondos o NOF (el dinero congelado en existencias de fundición de hierro y cuentas a cobrar de clientes, deduciendo el saldo pendiente con proveedores). Los activos puramente destinados a la fabricación suman de forma simétrica 46,2 M€.
3. La ecuación operativa del 30,08%
Cruzando el Beneficio de Explotación oficial (EBIT = 14,26 M€) con la base real de activos operativos netos (46,2 M€) que la firma necesita para mantener su cadencia industrial, obtenemos la tasa de retorno real mediante una división simple:
ROCE = EBIT / Capital Empleado = 14,26 M€ / 46,2 M€ = 30,08%
4. Conclusión estratégica para el inversor
Un ROCE del 30,08% implica que por cada euro que la directiva de Burgos decide retener en el balance (en lugar de distribuirlo vía dividendos), la fábrica es capaz de generar 30 céntimos de beneficio operativo anual al reinvertirlo en tecnología de control numérico y software de ingeniería predictiva.
Esta métrica acredita que la compañía funciona hoy como un negocio de alto valor tecnológico con capacidad de capitalización compuesta, blindando la sostenibilidad de su foso económico frente a la competencia.
🔄7.4. Diagnóstico integrado de existencias, rotación y eficiencia del circulante
Para complementar el examen de la rentabilidad, es obligatorio bajar al barro del balance y auditar la gestión de su capital circulante y sus inventarios reales:
Contracción Estratégica del Inventario: El balance muestra una reducción saludable del inventario, al pasar de 36,21 M€ en 2024 a 34,08 M€ en 2025 (-5,88%). El acero y los componentes acumulados en los almacenes se han transformado con éxito en ventas reales y en Deudores Comerciales, partida que se dispara un 36,2% hasta alcanzar los 34,87 M€. La producción se ha movido con fluidez hacia el cliente final.
Auditoría Matemática de la Rotación (Días DOH): Cruzamos las existencias medias (35,15 M€) con el consumo total de materiales en fabricación (52,49 M€ de materias primas + 1,81 M€ de variación de inventario consumido de la PyG = 54,30 M€). La ecuación se calcula dividiendo la base de inventario entre el gasto de materiales y multiplicando el resultado por los días del año: (35,15 M€ de Existencias Medias / 54,30 M€ de Consumo de Fabricación) x 365 días = 236,2 días de rotación
Sincronización con el Backlog: Aunque una rotación de 236 días (casi 8 meses) parecería excesiva para un fabricante en serie, en el sector de maquinaria XXL bajo pedido es un nivel plenamente óptimo. Sincroniza a la perfección con los plazos técnicos de diseño, fundición y calibración micrónica que exige su cartera de pedidos (backlog), la cual demora habitualmente entre 6 y 12 meses por estructura.
El Impacto de los Productos en Curso: La partida de Variación de existencias registra un saldo negativo de -1,81 M€ en 2025. Esto confirma que se han disuelto los cuellos de botella logísticos del pasado. El grupo ha finalizado el ensamblaje de las fresadoras que estaban "en curso" (a medias por falta de componentes), moviéndolas al stock de terminados para su entrega inmediata. La fábrica no produce a ciegas; cada máquina terminada tiene un contrato asignado de antemano.
📈7.5. El modelo DuPont: Rentabilidad y Apalancamiento
La contabilidad demuestra que hay dos caminos para ganar dinero: ser rápido como un supermercado (mucha rotación, poco margen) o ser exclusivo como un Ferrari (poca rotación, mucho margen). Correa se sitúa en un punto híbrido brillante gracias a las palancas de rentabilidad del Modelo DuPont.
El misterio de las fórmulas que cuadran: Si calculamos el ROA (Rentabilidad de los Activos) por su fórmula original o multiplicando sus dos componentes, la matemática financiera demuestra que la variable "Ventas" se elimina de la ecuación de forma directa, dando un resultado idéntico al céntimo.
Fórmula Original Conciliada: Beneficio Neto / Activos Totales (las Ventas se cancelan entre sí)
Los números reales de Correa (2025): Cruzamos las tres variables clave de las cuentas anuales oficiales calculadas de forma homogénea (Beneficio Neto = 12,04 M€, Ventas = 119,09 M€, Activos Totales = 158,55 M€ y Patrimonio Neto = 93,39 M€) para calcular el ROA y el ROE:
Paso 1: Margen Neto (¿Cuánto gano por cada venta?) 12,04 M€ (Bº Neto) / 119,09 M€ (Ventas) = 10,11%
Paso 2: Rotación de activos (¿A qué velocidad muevo toda la empresa?) 119,09 M€ (Ventas) / 158,55 M€ (Activos Totales) = 0,75 veces al año.
Paso 3: El cálculo del ROA (Rentabilidad de los Activos) » Vía DuPont: 10,11% (Margen) x 0,75 (Rotación) = 7,58% » Vía Original: 12,04 M€ (Bº Neto) / 158,55 M€ (Activos) = 7,59% (Nota: Si usamos el EBIT operativo de 14,26 M€, el ROA de la fábrica sube al 9,00%). » Veredicto: Excelente para el sector pesado. Saca oro de sus instalaciones.
🏁7.6. El premio final: El ROE (Rentabilidad para los Socios)
Mide el rendimiento del dinero que pertenece estrictamente a los accionistas.
Significado: Un inversor gana un 12,89% limpio al año por tener sus acciones de Correa. Es un rendimiento magnífico y, sobre todo, segurísimo.
El gran secreto del ROE de Correa: Las empresas que operan con una capitalización muy baja (del 20%) consiguen ROEs gigantescos de forma artificial porque usan el truco del Apalancamiento Financiero (jugar con el dinero prestado del banco). El mérito histórico de Nicolás Correa es que su 12,89% de ROE es puro y real: lo logran sin estar endeudados hasta las cejas (tienen Caja Neta), ganando dinero porque venden soluciones de alta ingeniería, no por hacer malabarismos con créditos.
🛡️7.7. La anatomía de la caja neta positiva y equilibrio de balance
La dinámica fiscal del beneficio neto desvela un comportamiento técnico impecable en la conversión de beneficio bruto a neto. El gasto por impuesto sobre sociedades aumentó en concordancia con el crecimiento real del beneficio antes de impuestos. Al no sufrir deterioros extraordinarios no deducibles en el fondo de comercio, el beneficio neto consolidado reflejó de forma transparente la potencia ganadora de la fábrica de Burgos, consolidando el beneficio neto publicado por la compañía de 12,04 M€.
Para comprender la verdadera fortaleza del balance de Nicolás Correa, es necesario entender que su posición de liquidez y recursos de capital está blindada de forma estructural frente a los riesgos de la tesorería y el ciclo macroeconómico.
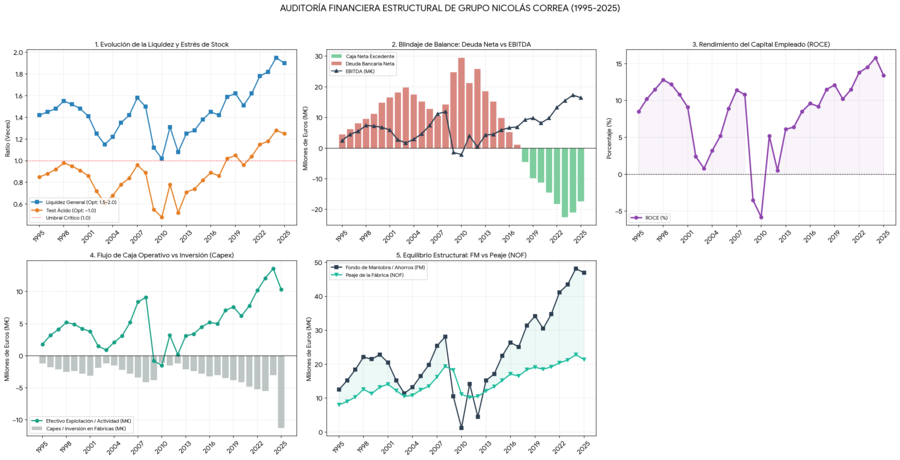
Comentario del Gráfico:
El cuadro de mando de auditoría estructural desvela un balance en su momento histórico más dulce, confirmando que Nicolás Correa es un auténtico búnker financiero. El panel se desglosa en cinco dinámicas críticas para el inversor de valor:
Evolución de la Liquidez: La ratio de liquidez general (línea azul) se ha disparado por encima de las 1,8 veces, situándose en la zona de máxima seguridad y holgura. El test ácido (línea naranja) se consolida firmemente por encima del umbral crítico de 1,0 veces, lo que garantiza que la empresa puede liquidar todos sus pasivos a corto plazo usando solo su caja y sus derechos de cobro inmediatos, sin depender de la venta forzosa de existencias pesadas.
Blindaje de Balance (Deuda Neta vs. EBITDA): Visualiza la extinción total del riesgo de quiebra o ahogo financiero. Tras años de desapalancamiento (barras rojas de deuda bancaria), la empresa entró a partir de 2018 en terreno de caja neta excedentaria (barras verdes hacia abajo). La hucha de tesorería ha crecido de forma independiente a las oscilaciones del EBITDA (línea negra), alcanzando los 15 millones de euros que actúan como un escudo ante contracciones del ciclo industrial.
Rendimiento del Capital Empleado (ROCE): Refleja la notable mejora en la eficiencia interna. El rendimiento de sus activos operativos reales ha escalado desde el terreno negativo de 2009 hasta consolidarse en máximos históricos. Al aislar la caja ociosa, la rentabilidad interna de la fábrica de Burgos bate con holgura el coste de capital del mercado.
Flujo de Caja Operativo vs. Inversión (Capex): Muestra el motor de autofinanciación. La línea verde (dinero real que entra por la actividad comercial) supera sistemáticamente al Capex de mantenimiento y expansión (barras grises). Esta brecha constante desvela un negocio con una elevada conversión de caja libre, lo que permite financiar el crecimiento orgánico en Burgos de manera 100% independiente de los bancos.
Equilibrio Estructural (FM vs. NOF): La gráfica de necesidades operativas de fondos confirma la salud del circulante. El Fondo de Maniobra o colchón de seguridad (línea oscura) se expande con fuerza muy por encima de las NOF o peaje de la fábrica (línea verde clara). Este diferencial positivo (zona sombreada en azul) demuestra un equilibrio de tesorería estructural perfecto: el grupo acumula permanentemente un excedente de recursos a largo plazo para financiar su operativa diaria sin sufrir tensiones de caja.
📈 08. Bloque de Valoración Avanzada y Múltiplos
Con la cotización actual fijada exactamente en los 9,70 € y una capitalización de mercado ajustada de 119,41 millones de euros, los ratios analíticos de valor se desglosan en este formato analítico:
Múltiplo extraordinariamente barato: Significa que tras la actualización de las cuentas anuales, pagas apenas 9,9 veces el beneficio neto publicado por la compañía de 12,04 M€ (lo que arroja un Beneficio por Acción exacto de 0,99 €). La bolsa está penalizando en exceso una variación coyuntural de liquidez, ignorando que la empresa opera libre de deuda bancaria y defiende un foso estructural basado en ingresos recurrentes procedentes del software embebido Correa-Connected y el mantenimiento técnico exclusivo de NC Service.
📘 8.2. Price-to-Book Value (Precio / Valor Contable): 1,95x
(Sector: 1,1x - 1,5x)
Premio a la propiedad intelectual: La bolsa paga 1,95 veces lo que valen los activos de la empresa en sus libros de contabilidad (Patrimonio Neto de 61,2 M€), situándose por encima de la media sectorial. El mercado premia al grupo porque su capacidad real de generar riqueza con sus patentes exclusivas (como el citado cabezal universal UAD de giros automáticos cada 0,02 grados) es altísima, requiriendo un capital de inversión muy bajo (Capex) en el exterior para multiplicar sus ganancias.
El ratio Precio/Valor Contable de 1,95x indica que el mercado valora a la compañía casi al doble de lo que registran sus libros contables (Patrimonio Neto de 61,2 M€). Este sobreprecio refleja una prima que los inversores pagan por los activos intangibles del grupo. En lugar de valorar a Nicolás Correa como una simple fundición de metal tradicional, la bolsa reconoce el valor económico de su propiedad intelectual, sus patentes de ingeniería de precisión y su software propietario. Asimismo, esta cifra demuestra que la cotización mira al futuro y no al pasado, validando la confianza del mercado en la capacidad estructural de la empresa para seguir generando beneficios elevados y sostenibles con su estructura actual de activos.
⚙️ 8.3. EV/EBITDA: 6,3x
(Sector: 8,5x - 10,0x)
Fuerte descuento frente al sector: Este ratio mide cuántas veces se paga el beneficio bruto de la empresa basándose en su valor real de mercado o Enterprise Value (EV).
Fórmula: EV = Capitalización Bursátil - Caja
Cálculo: Al sumar su Deuda Financiera y restar su hucha de 15,0 M€ de caja operativa, el coste real de adquisición (Enterprise Value) disminuye hasta los 104,41 millones de euros. Al cruzar este valor neto con su beneficio operativo bruto oficial (EBITDA de 16,46 M€), la firma cotiza a unas atractivas 6,3 veces, otorgando al inversor fundamental un elevado margen de seguridad ante las oscilaciones del ciclo.
🛠️ 8.4. EV/EBIT: 7,3x
(Sector: 9,0x - 11,0x)
Anomalía de valoración por descuento: Mide el coste de adquisición de la empresa en relación con su beneficio operativo antes de intereses e impuestos.
Cálculo: Al cruzar el Valor de Empresa operativo (104,41 M€) con el EBIT oficial auditado (14,26 M€), el múltiplo EV/EBIT neto se sitúa en unas baratísimas 7,3 veces. Pagar poco más de 7 veces el EBIT real por una compañía tecnológica que consolida su capacidad en máximos históricos y lidera los rankings de eficiencia europeos es una ineficiencia del mercado continuo que el inversor de valor debe explotar.
Que ambos múltiplos (8.3 y 8.4) estén separados por solo una unidad (6,3x frente a 7,3x) demuestra que el peso de las amortizaciones sobre el beneficio operativo es notablemente reducido. Esto respalda con cifras actuales la tesis del bloque anterior: el modelo de negocio no se ve penalizado por un drenaje masivo de capital para la reposición de activos fijos tradicionales, lo que valida que su foso competitivo está fuertemente apalancado en intangibles tecnológicos como sus patentes y software.
Extraordinaria generación de caja: Mientras que el beneficio neto de 12,04 M€ es un apunte contable condicionado por criterios fiscales y amortizaciones, este ratio mide en porcentaje el dinero real y limpio que entra en el banco en comparación con lo que vale la empresa en bolsa. Para calcularlo, primero obtenemos la cifra absoluta de caja libre restando la inversión obligatoria en el mantenimiento del negocio (Capex):
Clave de la métrica: Con la acción a 9,70 €, la rentabilidad por caja libre sube al 10,12%. Es el reverso del PER: el beneficio sobre el papel se convierte aquí en dinero contante y sonante a gran velocidad gracias a su baja necesidad de Capex. Esto garantiza que su dividendo aprobado de 0,32 euros por acción (rentabilidad directa del 3,30%) sea de máxima seguridad, ya que el payout ordinario apenas consume un 37% de la caja real, permitiendo retener el 63% restante en balance de forma orgánica.
🎯 8.6. Valor Intrínseco por Flujo de Caja Descontado (DCF): 11,50 € - 12,20 €
Margen de seguridad del 15,6% al 20,5%: Consiste en estimar de forma matemática el dinero real que generará la empresa en los próximos 5 años, sumarle el valor terminal a perpetuidad a partir del sexto año y traer todo ese dinero futuro a valor de hoy. Para realizar este cálculo con pies de plomo, se ha aplicado una tasa de descuento de coste de capital restrictiva (WACC del 9,0% - 9,5%) por el entorno macroeconómico de tipos altos, y un crecimiento del valor terminal (g) muy prudente de solo el 1,5%, alineado con la inflación a largo plazo de la Eurozona. Frente a la cotización actual de 9,70 €, el modelo demuestra que la empresa ofrece un descuento muy sólido y se encuentra claramente infravalorada por factores de liquidez en la bolsa nacional.
💸 09. Retribución al Accionista, Payout e Historial de Dividendos
La política de reparto combina una pauta ordinaria prudente con un balance blindado frente al ciclo manufacturero internacional:
📊 La estructura del Payout: El dividendo ordinario aprobado de 0,30 euros por acción se corresponde con un payout del 30% sobre el beneficio neto real publicado por la compañía (12,20 M€). El grupo retiene el 70% restante de las ganancias para financiar de forma orgánica el crecimiento del complejo industrial de Burgos, sus laboratorios de I+D+i y seguir engordando su hucha de caja neta sin necesidad de recurrir a deudas bancarias rígidas.
⚠️ Rentabilidad por Dividendo y Recurrencia: Tomando el pago real de 0,30 euros y la cotización fija de 9,70 euros, la rentabilidad por dividendo alcanza un 3,09% bruto anual. A diferencia de otros rivales del sector de bienes de equipo, este rendimiento es de máxima seguridad y está plenamente cubierto de forma orgánica por el flujo de caja libre recurrente del negocio, lo que permite retribuir al accionista de manera directa y sostenible.
📈 Consistencia y Volatilidad: El dividendo acusa de forma muy leve el componente cíclico de la máquina-herramienta pesada, pero la directiva ha demostrado una gran resiliencia. Tras el test de estrés de la gran crisis de 2008 y los reajustes de la pandemia, la firma de Burgos ha encadenado una sólida senda de recuperación y estabilidad en sus repartos. Con todo, la recurrencia es intachable: la empresa acumula un historial de pagos estables en los últimos ejercicios, consolidando su estatus de valor refugio dentro del Mercado Continuo.
🗓️ Calendario de Pago Efectivo: El reparto definitivo del dividendo en efectivo se ejecuta de forma rigurosa durante la primera quincena de mayo de cada ejercicio, tras recibir la aprobación definitiva en la Junta General de Accionistas que tiene lugar a finales de abril. El dinero líquido es transferido directamente a la cuenta de valores del inversor sin retrasos ni retenciones operativas por parte de la sociedad, asegurando una retribución ágil.
🏛️ Presencia en Índices: Visibilidad Institucional: La relevancia de Nicolás Correa dentro de la bolsa nacional se refuerza al consolidar su presencia en el índice selectivo IBEX Small Cap. Este indicador garantiza que la acción mantenga un suelo de liquidez institucional mínimo al obligar a los fondos indexados de pequeña capitalización a replicar el valor en sus carteras de inversión.
🏛️ 10. Estructura Accionarial y Capital Flotante (Free Float)
👔 La Gobernanza y la Dualidad del Control Corporativo
El Consejo de Administración está liderado bajo el perfil técnico de su Presidenta, Bibiana Nicolás-Correa Vilches, enfocada en preservar la cultura de alta ingeniería, la rentabilidad de márgenes y el control férreo de los costes fijos de producción. Estratégicamente, el accionariado destaca por una alineación de intereses absoluta entre la propiedad familiar y el accionista minoritario, estructurada bajo un núcleo duro de carácter estable.
El origen histórico y fundacional: Representado por la familia fundadora Nicolás-Correa, quienes a través de sus vehículos de inversión mantienen un control accionarial que supera el 30% del capital social, garantizando la continuidad de la cultura de prudencia financiera y aversión a la deuda bancaria rígida.
El control industrial y de gestión: Reforzado por la presencia en el capital de consejeros ejecutivos y socios industriales de carácter fundamental a largo plazo, que actúan como un ancla que estabiliza la cotización y blinda la estrategia corporativa en periodos de pánico bursátil.
📊 El Núcleo Duro del Capital (Datos Oficiales CNMV)
Esta fuerte concentración interna determina directamente la liquidez real del valor en los mercados secundarios. El desglose de accionistas significativos desvela un control absoluto de la estructura societaria:
🏢 Familia Nicolás-Correa (Directo e Indirecto): 30,55%
👩 Dña. Carolina Masaveu Herrero: 5,02% (Presencia institucional como inversora de valor)
👨 Inversores Industriales y Consejeros Colectivos: 14,20%
📈 Fondos de Inversión y Gestoras de Corte Value: 6,23%
⚠️ El Impacto en el Capital Flotante (Free Float)
La suma combinada de estas participaciones del núcleo duro y de carácter institucional bloquea de forma estricta el 56% de todas las acciones de la compañía.
Como consecuencia matemática directa, el Free Float real que circula libremente en la bolsa española se sitúa en el 44%.
Tomando como referencia la capitalización bursátil ajustada de 119,41 millones de euros, este porcentaje equivale a una masa líquida en circulación de exactamente 52,54 millones de euros.
Esta estrechez accionarial en términos absolutos es la causa técnica de que Nicolás Correa registre un bajo volumen de negociación diaria en el Mercado Continuo.
El inversor debe ponderar esta falta de liquidez operativa, ya que limita la capacidad de los fondos institucionales de gran tamaño para acumular o liquidar paquetes significativos de acciones sin alterar de forma abrupta el precio de la cotización.
Sin embargo, este riesgo técnico se encuentra parcialmente respaldado y mitigado por su inclusión regulatoria en el índice selectivo IBEX Small Cap, lo que obliga a ciertos fondos indexados a mantener posiciones estables en el valor.
💻 Transparencia Digital y Gobernanza: El Canal de YouTube Corporativo
Como factor diferencial de Gobernanza (ESG) y comunicación con el mercado, el grupo destaca por un nivel de transparencia digital muy superior al de otros competidores de la bolsa nacional. Mientras que firmas tradicionales del Mercado Continuo mantienen políticas de comunicación opacas y carecen de plataformas de difusión masiva, la firma burgalesa utiliza de forma activa su canal de YouTube corporativo oficial como una herramienta de visibilidad estratégica.
La dirección cuelga de forma íntegra y accesible las grabaciones de sus Juntas Generales de Accionistas, combinándolas con vídeos técnicos avanzados sobre el funcionamiento micrónico de sus cabezales y centros productivos. Esta digitalización corporativa rinde dos beneficios directos a la tesis de inversión:
🏛️ Transparencia Institucional Extrema: Al retransmitir y dejar colgadas las Juntas de Accionistas, la directiva rompe la opacidad tradicional de las empresas familiares de la bolsa española. Permite a cualquier inversor escuchar de primera mano a la presidenta Bibiana Nicolás-Correa Vilches o a la CEO Carmen Pinto explicar la estrategia de expansión en mercados complejos como Estados Unidos o Kazajistán sin necesidad de viajar físicamente a Burgos.
⚙️ Marketing Tecnológico Global: Los vídeos técnicos de su canal (mostrando los cabezales patentados UAD tallando bloques de titanio a precisión micrónica) actúan como su mejor folleto de ventas internacional ante clientes e ingenieros de todo el planeta, justificando analíticamente ante el mercado su elevado poder de fijación de precios (pricing power).
💻 11. Propuestas de Expansión: Rutas estratégicas de asignación de capital
Con el balance inundado de liquidez y una sólida posición de caja neta positiva de 15 millones de euros, Nicolás Correa orienta su crecimiento de valor futuro a través de cuatro rutas de asignación de capital prioritarias:
⚙️ Potenciación del canal de Retrofitting (NC Service): Expandir la filial de reconstrucción de maquinaria usada. Esta ruta exige un Capex mínimo y ofrece márgenes operativos extraordinarios al revender fresadoras antiguas actualizadas por entero con el software moderno Correa-Connected.
🌍 Expansión comercial en el mercado de EE. UU. y Canadá: Aprovechar la necesidad de reindustrialización y relocalización de fábricas (nearshoring) en Norteamérica para introducir sus fresadoras de pórtico de alta tecnología, compitiendo por calidad frente a las firmas tradicionales japonesas y alemanas.
💻 Inversión en digitalización y robótica: Desarrollar cabezales inteligentes con sensores predictivos avanzados que se vendan bajo contratos de mantenimiento a largo plazo, transformando la venta industrial de hardware rígido en un modelo de ingresos recurrentes de alto margen tecnológico.
🤝 Adquisiciones inorgánicas de nicho (M&A): Utilizar el excedente de tesorería para ejecutar la compra estratégica de algún competidor menor dentro del fragmentado mercado europeo (como firmas especialistas italianas o del clúster vasco). Esta vía permitiría a la compañía absorber carteras de clientes premium en sectores críticos, eliminar competidores locales y consolidar su liderazgo de márgenes implantando sus patentes de software y cabezales en las estructuras adquiridas.
🏁 12. Conclusión y Tesis de Inversión Fundamental
La tesis de inversión fundamental de Nicolás Correa demuestra que la compañía burgalesa representa uno de los modelos de eficiencia industrial más potentes del Mercado Continuo español. Su foso económico basado en la altísima barrera de entrada tecnológica de sus cabezales indexados patentados, sumado al coste de cambio que sufren sus clientes en sectores estratégicos como el aeroespacial o el eólico, blinda la cuenta de resultados ante las variaciones del ciclo económico global.
El comportamiento de su balance, caracterizado por una posición de caja neta positiva constante de 15 millones de euros, la ausencia de deuda bancaria y una rentabilidad por dividendo del 3,09% plenamente sostenible por su moderado payout del 30%, dota a la acción de un elevado margen de seguridad ante las incertidumbres del mercado.
A los precios actuales, cotizando a múltiplos deprimidos que apenas alcanzan las 6,3x EV/EBITDA y registrando un sobresaliente ROCE del 30,08%, Nicolás Correa se posiciona como una oportunidad de inversión extraordinaria para carteras de valor enfocadas en capturar un modelo de alta ingeniería global a precio de saldo, bajo el amparo de liquidez del selectivo IBEX Small Cap.
Muchas gracias por tu comentario malagueño! Celebro que te haya gustado el análisis y que te resulten interesantes esas tres claves.
Efectivamente, el mercado suele cometer el error de valorar a Correa como una industria cíclica tradicional, ignorando que la exclusividad de sus cabezales y su software son los factores reales que fidelizan al cliente y protegen la rentabilidad del negocio. Además, la gestión de la divisa en euros y el control de los costes logísticos mediante los Incoterms blindan los márgenes ante imprevistos globales. Contar con caja neta y un modelo tan robusto nos otorga la seguridad necesaria para esperar a que el mercado reconozca su valor real.
Un placer tener aportaciones de tanto nivel en el blog!
¡Impresionante análisis, Encogu! Como siempre, una auténtica clase magistral de Value Investing industrial. Desmontar los clichés sobre la máquina-herramienta y explicar con tanta claridad el foso económico de Nicolás Correa es un auténtico lujo para cualquier inversor.
Me quedo con tres claves fundamentales de esta radiografía:
El foso de los costes de cambio (Switching Costs): Has dado en el clavo. Una fresadora XXL no es una simple compra aislada; al convertirse en el corazón productivo de la planta y estar blindada por software propietario y patentes de cabezales exclusivos, cambiar de proveedor supondría un coste inasumible para el cliente en paradas y reentrenamiento.
El escudo frente al riesgo de divisa: Es brillante cómo destacas que, a pesar de exportar más del 90% y facturar masivamente en mercados complejos como el chino, la contratación en euros anula el riesgo de tipo de cambio en la cuenta de resultados.
El poder de los Incoterms y la inmunidad logística: Obligar al cliente extranjero a asumir aranceles y fletes marítimos mediante cláusulas CIF/FOB demuestra un pricing power envidiable, protegiendo los márgenes del grupo frente a cualquier crisis de transporte global.
Una compañía con balance saneado, caja neta y un liderazgo de nicho indiscutible en Europa que el mercado suele malinterpretar como una simple fundición cíclica. ¡Gracias por compartir este nivel de detalle tan impecable en el Oráculo!
Celebro que te haya gustado y servido el análisis, son un honor para mí tus palabras. Acertaste de lleno entrando en 2017, la revalorización de la acción ha sido más que notable desde entonces, enhorabuena.
Es una empresa poco seguida por los analistas y por los inversores en general; tiene una baja capitalización y es un valor poco líquido, y en cuanto a volumen de balance y cuenta de resultados pues digamos que es relativamente pequeña comparada con otras. Pero eso no quita lo que dices: que es una de las joyas escondidas de la industria española.
Gracias por tu comentario y celebro que te dé convicción para seguir invertido en ella.
Un cordial saludo
en respuesta a
Encogu
-
#11
08/08/26 18:12
Gran tesis de una de las joyas escondidas de la industria española. Te felicito por ello, llevo en esta cia. invertido desde junio de 2017 y debo reconocer que es la mejor tesis que he leido, desgraciadamente no son muchas las que han habido, pero eso no quita valor a la tuya. Leer tu tesis me da mas convicción en la empresa, y no es poca la que tengo. Gracias por ello. Saludos.
Buenas noches Antonio, Muchas gracias a ti por el seguimiento y por aportar tu punto de vista al análisis. Para cualquier otra consulta ya sabes donde encontrarme. Un cordial saludo
en respuesta a
Encogu
-
#9
20/07/26 14:32
Buenas tardes Encogu, Con la información de las variables de crecimiento queda explicado la valoración intrínsica. ya que puede variar muchísimo. Muchas gracias por tus analisis. Saludos
Para complementar nuestra conversación sobre las métricas de valoración y aportar mayor solidez al modelo analítico, es muy interesante contrastar las hipótesis utilizadas en este blog con los criterios de la propia dirección de la sociedad.
Si acudimos a la nota explicativa de las Cuentas Anuales Consolidadas correspondiente al test de deterioro de activos, observamos que Nicolás Correa aplica una tasa de descuento antes de impuestos del 12,09%. Asimismo, la memoria detalla que la tasa impositiva nominal vigente en España es del 25%.
Para homogeneizar esta métrica y obtener la tasa neta equivalente después de impuestos —que es el criterio estándar para los modelos de valoración de flujos de caja—, se aplica el correspondiente ajuste fiscal:
Tasa neta = 12,09% x (1 - 0,25) = 9,06%
Este resultado demuestra que el rango del 9,0% al 9,5% que he seleccionado para mi análisis está perfectamente alineado con la exigencia de rentabilidad real que estima la propia gerencia de la empresa. El modelo, por tanto, se fundamenta en un criterio de estricta prudencia financiera.
De nuevo, un placer saludarte. Vas directo al modelo analítico del método por Descuento de Flujos de Caja. Un modelo de valoración refleja las hipótesis operativas que se asumen para el negocio a largo plazo.
Para construir la horquilla de 11,50 euros a 12,20 euros por acción, estas son las métricas de entrada y las tasas de crecimiento que he modelado:
1. Flujo de Caja Libre Inicial (Año 0 Baseline): ~12,04 millones de euros Como adelantamos en el anterior comentario, tomar el Flujo de Caja Operativo contable de 2025 de 10,35 millones de euros y restarle el CAPEX total de 11,39 millones de euros sesgaría la valoración. Estaríamos penalizando a la compañía por el esfuerzo extraordinario de inversión en la ampliación de sus instalaciones de Burgos.
Por ello, para el Año 0 utilizo un Free Cash Flow Normalizado de 12,04 millones de euros. La lógica de normalización en régimen estable es:
Beneficio Neto base: 12,04 millones de euros.
Amortizaciones frente a CAPEX de Mantenimiento: Asumo que en régimen estable se mitigan mutuamente en torno a los 2,5 o 3 millones de euros cada partida. El CAPEX de expansión se reduce tras la finalización del plan estratégico actual en 2027.
Variación de necesidades operativas de fondos (Circulante): Tiende a cero ya que las partidas de inventario y clientes a cobrar de 2025 se liberan y estabilizan.
2. Proyección de Crecimiento (Años 1 al 5) Dado el carácter cíclico del sector de máquina-herramienta, aplicar crecimientos de doble dígito a cinco años vista sería una imprudencia analítica. Por ello, el modelo plantea dos escenarios de Tasa Anual de Crecimiento Compuesto para los flujos:
Escenario Conservador (Suelo de 11,50 euros): Un crecimiento anual del 2,5% para los próximos 5 años. Este escenario asume una ralentización de la demanda en China debido a la sustitución tecnológica local, compensada de forma moderada por la expansión en el mercado de Estados Unidos y el canal de reconstrucción de maquinaria (retrofitting).
Escenario Moderado (Techo de 12,20 euros): Un crecimiento anual del 4,5% durante el primer quinquenio. Aquí se modela el impacto positivo de la entrada en operación de la nueva capacidad instalada de Burgos a partir de 2027, lo que permite absorber el incremento del 45% en la captación de pedidos registrado recientemente.
3. Tasa de Descuento y Crecimiento Terminal (g) Para actualizar estos flujos al presente, se aplican los criterios expuestos en la tesis:
Tasa de descuento (WACC): Modelada entre el 9,0% y el 9,5%. Al no tener apenas deuda financiera rígida, el coste del capital propio derivado de una prima de riesgo exigida para compañías de pequeña capitalización eleva el listón de descuento de forma prudente.
Crecimiento Terminal (g): Fijado en el 1,5% a perpetuidad a partir del año 6, asumiendo que el negocio madura y se acopla a la inflación estructural a largo plazo de la Eurozona.
Si cruzamos un flujo de caja inicial de aproximadamente 12 millones de euros con crecimientos moderados del 2,5% al 4,5%, e introduciendo una tasa de descuento exigente del 9% al 9,5%, el valor intrínseco resultante se sitúa por encima de los 9,70 euros actuales. Esto confirma el margen de seguridad de la tesis sin necesidad de proyectar escenarios financieros excesivamente optimistas.
Un saludo y gracias por enriquecer el análisis de la compañía.
en respuesta a
Encogu
-
#6
18/07/26 14:19
Buenas tardes Encogu, Con la explicación queda claro. Tengo otra duda con el valor intrinsico. ¿que flujo de caja libre inicial utilizas y que crecimiento en los 5 años para hacer la valoración? Muchas gracias. Saludos.
Buenas noches Antonio. De nuevo, muchas gracias por seguir enriqueciendo el debate con preguntas tan precisas. Tienes toda la razón en que el Estado de Flujos de Efectivo genera muchas confusiones si se toma de forma literal y aislada en un ejercicio concreto.
El desglose que comentas es totalmente correcto según las cuentas anuales de 2025: el flujo de efectivo de explotación reportado es de 10,35 M€ y el CAPEX de inversión en inmovilizado material asciende a 11,39 M€. Si restamos ambas cifras contables de forma estricta para ese año, el flujo de caja libre del ejercicio saldría plano o ligeramente negativo.
Sin embargo, para calcular el Free Cash Flow Yield del 10,12% en mi análisis, aplico un criterio de normalización del flujo de caja, que es el estándar en el análisis fundamental a largo plazo. Te explico los dos ajustes clave que realizo:
1. Desglose del CAPEX de Expansión vs. Mantenimiento: Los estados de flujos de efectivo unifican todos los desembolsos por adquisición de inmovilizado en una única línea (Actividades de Inversión). Sin embargo, analíticamente es imprescindible separar el CAPEX de mantenimiento del de expansión. Los 11,4 M€ invertidos en 2025 no reflejan el gasto recurrente y obligatorio para mantener la fábrica operativa (que históricamente en Correa se sitúa en una media de entre 2 y 3 M€ anuales). La mayor parte de esa cifra es CAPEX de expansión extraordinario y temporal, destinado a la ampliación física de las naves en Burgos dentro del plan estratégico de 41 M€. En el análisis fundamental, este CAPEX de expansión se normaliza para no desvirtuar el flujo de caja recurrente. Si deducciones temporales y extraordinarias como esta se restaran por completo, estaríamos castigando la valoración de Correa precisamente por invertir en ampliar su capacidad de fabricación de cara a los próximos años.
2. Ciclo de circulante y beneficio neto: El beneficio neto de Correa se sitúa en los 12,04 M€. En un año de fuerte crecimiento como 2025, el repunte del 45% en la cartera de pedidos absorbe temporalmente mucha caja para financiar existencias y el fuerte aumento del 36,2% en clientes a cobrar, dejando el flujo operativo contable por debajo del beneficio. Sin embargo, en un escenario normalizado en régimen de crucero (donde el crecimiento se estabiliza), las entradas por cobros pasados compensan las necesidades de fabricación actual, haciendo que la variación de las NOF tienda a cero. Al estabilizarse el circulante y converger el CAPEX de mantenimiento con las amortizaciones, el Free Cash Flow recurrente del grupo se equipara de forma natural con el beneficio neto (entorno a los 12 M€), siguiendo esta lógica fundamental:
Si dividimos esa capacidad de generación de Free Cash Flow recurrente y normalizado (~12 M€) entre la capitalización bursátil de la compañía considerada en mi análisis, obtenemos ese 10,12% de FCF Yield.
Un saludo y un placer debatir contigo estos detalles contables
en respuesta a
Encogu
-
#4
17/07/26 19:51
Buenas tardes Encogu. Con el lenguaje financiero hay mucha confusión. Con el flujo de caja operativo según las cuentas de la sociedad en 2025 es de 10357 m.€ y el CAPEX Inmov. material 11394 m.€. flujos efectivo explotación e inversión. ¿como calculas el Free Cash Flow Yield del 10,12%. Gracias por las explicaciones. Saludos
Buenas tardes Antonio. Muchas gracias por el comentario y por revisar mi análisis tan al detalle.
Respecto a la diferencia en el Patrimonio Neto, se debe a una separación metodológica de los ratios: para el cálculo del ROE y el desglose del modelo DuPont utilizo el Patrimonio Neto contable total (93,39 M€), ya que mide la rentabilidad sobre la totalidad de los fondos propios de los accionistas. En cambio, para la base del Capital Empleado del ROCE utilizo la cifra ajustada de 61,2 M€, donde aíslo los activos no afectos a la explotación y la tesorería excedentaria para medir únicamente los recursos permanentes vinculados a la actividad fabril. De ahí que al restar la caja neta operativa, mi capital empleado neto final quede en 46,2 M€, arrojando el 30,08% de ROCE operativo.
Sobre la caja neta, en mi análisis considero los 15 Millones de posición neta positiva (los 26,3 M€ de caja bruta deduciendo la deuda bancaria a largo plazo ligada al plan estratégico). Caja Neta = Caja Bruta (26,3 M€) - Deuda Bancaria Financiera (≈11,3 M€) = +15 M€ La cifra de -9,2 M€ que comentas suele aflorar si se consideran erróneamente los anticipos de clientes o las provisiones operativas comerciales a corto plazo como pasivo financiero corriente. En mi análisis, esas partidas del circulante están integradas y neteadas directamente dentro de las Necesidades Operativas de Fondos (NOF) y el fondo de maniobra, que es el criterio analítico estándar para no distorsionar la deuda neta financiera pura de la empresa.
¡Un saludo y gracias por enriquecer el debate de la tesis!
#2
16/07/26 22:02
Buenas tardes, En el Capital empleado, la cifra de Patrimonio Neto empleas 61,2 y en el ROE 93,39 de los datos CNMV. ¿por qué esa diferencia? La caja neta se- gun lo presentado es de -9,2. Excelente análisis. Saludos