BBVA tiene dos hipotecas para comprar vivienda. La Hipoteca Fija BBVA sale desde 3,76% TAE a 15 años con todas las bonificaciones. La Hipoteca Variable BBVA cobra un 1,99% el primer año y después Euribor + 0,60%, con 4,49% TAE. Aquí tienes todas sus hipotecas, la cuota de cada una y cuál te sale más barata.
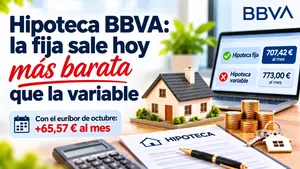
- Fija o variable: con el euríbor de octubre, la fija sale unos 18.000 € más barata en 25 años.
- Jóvenes: hasta el 95% de financiación si tienes menos de 36 años, o el 100% con aval ICO.
- Bonificaciones: hasta un punto menos con nómina, seguro de hogar y seguro de amortización.
- Sin comisión de apertura: BBVA paga notaría, registro, gestoría y AJD; tú, la tasación.
Tipos de hipoteca BBVA: ¿cuál te encaja?
BBVA no tiene hipoteca mixta. Ofrece una fija y una variable para cualquier cliente, y sobre ellas monta productos para jóvenes, funcionarios, autopromotores y quien quiere traer su hipoteca de otro banco:
Hipoteca |
Para quién |
Tipo de interés |
Financiación máxima |
|---|---|---|---|
Quien quiere saber siempre lo que paga |
Desde 3,76% TAE a 15 años |
80% (70% en segunda vivienda) |
|
Quien acepta que la cuota cambie con el euríbor |
1,99% el primer año; después 4,49% TAE
|
80% (70% en segunda vivienda) |
|
Hipoteca Joven BBVA |
Menores de 36 años |
La de la fija o la variable |
95% |
Avales ICO |
Hasta 35 años o con menores a cargo |
La de la fija o la variable |
100% |
Hipoteca para funcionarios |
Mutualistas de MUFACE |
Fija o variable, con condiciones de convenio |
80% |
Hipoteca Autopromotor |
Quien construye en su propio terreno |
Personalizado |
80% del valor del inmueble |
Hipoteca Obra Nueva |
Compra sobre plano o a promotora |
Personalizado |
80% |
Trae tu hipoteca |
Quien tiene la hipoteca en otro banco |
Fija o variable |
El capital pendiente |
Los tipos son los bonificados. Sin ninguna bonificación, la fija sube a 3,85% a 15 años y la variable, a Euribor + 1,60%.
Hipotecas BBVA para comprar vivienda: fija o variable
Son las dos hipotecas de catálogo, con las mismas bonificaciones y los mismos requisitos. Lo que cambia es quién asume el riesgo de que suba el euríbor.
Hipoteca Fija BBVA: la misma cuota durante todo el préstamo
La hipoteca fija de BBVA cobra desde 2,85% TIN a 15 años si cumples las bonificaciones. A 25 años el tipo bonificado es del 2,95%, y del 3,95% sin ellas. El primer mes BBVA rebaja un punto más el tipo.
Con 150.000 € a 25 años pagas 707,42 € al mes bonificada y 787,62 € sin bonificar. Su pega es la salida: amortizar cuesta un 2% los diez primeros años y un 1,5% después.

Hipoteca Fija BBVA
- Sin comisión de apertura
Cuota
699,67 €*
hasta
779,38 €
Hipoteca Variable BBVA: 1,99% el primer año y después euríbor
La hipoteca variable de BBVA fija un 1,99% durante los 12 primeros meses. Después aplica el euríbor más Euribor + 0,60% con todas las bonificaciones o Euribor + 1,60% sin ninguna, y revisa el tipo cada año.
Con 150.000 € a 25 años, el primer año pagas 635,05 € al mes. Con el euríbor de octubre (3,239%), la cuota bonificada sube a 773 € desde el segundo año, y a 853,98 € sin bonificaciones. A cambio, amortizar solo cuesta un 0,15% los cinco primeros años.
Hipoteca Variable BBVA
- Sin comisión de apertura
Cuota
635,05 €*
hasta
635,05 €
¿Fija o variable en BBVA? Cuánto pagas con cada una
Con el euríbor en el 3,239%, la variable solo es más barata el primer año. Este es el cálculo con 150.000 € a 25 años y los dos tipos bonificados:
Concepto |
Fija BBVA (2,95%) |
Variable BBVA |
|---|---|---|
Cuota del primer año |
707,42 € |
635,05 € |
Cuota desde el segundo año |
707,42 € |
773,00 € |
Total pagado en 25 años |
212.227 € |
230.244 € |
Si el euríbor no se mueve, la variable te cuesta unos 18.000 € más en todo el préstamo. Para igualar a la fija, el euríbor tendría que bajar del 2,35%, algo que no recoge ninguna previsión del euríbor para 2026.
La variable sigue teniendo sentido si vas a amortizar mucho en pocos años, porque su comisión es mucho más baja.
Hipoteca Joven BBVA y avales ICO: hasta el 100% de financiación
BBVA tiene dos vías para quien no ha ahorrado el 20% de entrada: su Hipoteca Joven, hasta el 95%, y los avales ICO del Gobierno, hasta el 100%.
Hipoteca Joven BBVA: hasta el 95%
La hipoteca joven de BBVA es para vivienda habitual y exige que todos los titulares tengan menos de 36 años. Financia hasta el 95% del menor valor entre tasación y compraventa, a 30 años, a tipo fijo o variable bonificado.
Necesitas ser residente en España y abrir una cuenta en BBVA. Si eres autónomo, BBVA pide entre uno y dos años de antigüedad.
Avales ICO en BBVA: hasta el 100%
El aval del Estado cubre la parte del préstamo que pasa del 75% u 80% del valor de la vivienda, durante los diez primeros años. Estos son los requisitos principales:
- Edad o familia: no superar los 35 años o tener menores a cargo, sin límite de edad.
- Patrimonio: como mucho 150.000 € de patrimonio neto por comprador.
- Titulares: dos como máximo, residentes en España y sin otra vivienda en propiedad, salvo excepciones.
- Precio: la vivienda no puede pasar del máximo que fija cada comunidad autónoma.
Hipotecas BBVA para perfiles y casos concretos
Además del catálogo general, BBVA tiene productos para colectivos y operaciones especiales, cada uno con sus propias condiciones:
Funcionarios de MUFACE
La hipoteca de BBVA para funcionarios sale del convenio con MUFACE y tiene modalidad fija y variable, sin comisión de apertura. Financia hasta el 80% a 30 años.
Rentas altas y banca privada
Con ingresos elevados o patrimonio en el banco, BBVA negocia el tipo caso a caso a través de su banca personal y privada. Las condiciones de cada entidad están en la hipoteca para rentas altas.
Autopromotor: para construir tu casa
La hipoteca autopromotor de BBVA financia hasta el 80% del valor del inmueble en un terreno urbano tuyo, libre de cargas y con licencia de obras. Necesitas aportar entre el 30% y el 40% de la inversión, y no financia casas prefabricadas ni modulares.
- Suelo: recibes en torno al 50% del préstamo al empezar.
- Certificaciones: entre el 20% y el 30% a mitad de obra, con certificado del arquitecto.
- Fin de obra: el 20% o 30% restante, con la cédula de habitabilidad.
Mientras dura la obra solo pagas intereses sobre lo dispuesto; al terminar empiezas a devolver capital.
Obra nueva y compra sobre plano
La Hipoteca Obra Nueva financia hasta el 80% del menor valor entre tasación y precio de una vivienda a promotora. Lo normal es que ya hayas adelantado el 20% del precio durante la construcción.
Trae tu hipoteca: la subrogación a BBVA
Con la subrogación de la hipoteca a BBVA te llevas tu préstamo sin cancelarlo, sin comisión de apertura y con notaría, registro y gestoría a cargo de BBVA. Tú pagas la tasación y la comisión que te cobre tu banco por irte.
Bonificaciones: ¿qué tienes que contratar para rebajar el tipo?
BBVA rebaja el tipo de la fija y de la variable en dos bloques de medio punto. Las bonificaciones se revisan cada año y exigen estar al corriente de pago:
Bloque |
Qué tienes que tener |
Rebaja |
|---|---|---|
A |
Nómina de más de 600 €, pensión de más de 300 € o cuota de autónomo domiciliada, más el seguro de hogar de BBVA Allianz |
0,50 puntos |
B |
Seguro de amortización de BBVA Seguros por al menos la mitad del préstamo, con un tope de 150.000 € |
0,50 puntos |
A + B |
Los dos bloques |
1 punto |
Medio punto sobre 150.000 € a 25 años equivale a unos 40 € de cuota al mes, unos 480 € al año. Antes de aceptar, compara ese ahorro con el precio del seguro de hogar de BBVA. En el bloque B, el coste del seguro de amortización del préstamo depende de tu edad y del capital asegurado.
Comisiones y gastos de las hipotecas BBVA
Ninguna cobra apertura, pero la fija penaliza mucho más la amortización anticipada:
Concepto |
Fija BBVA |
Variable BBVA |
|---|---|---|
Comisión de apertura |
0% |
0% |
Amortización anticipada |
2% los 10 primeros años; 1,5% después |
0,15% los 5 primeros años; después, nada |
Gastos que paga BBVA |
Notaría, registro, gestoría y AJD |
Notaría, registro, gestoría y AJD |
Gastos que pagas tú |
Tasación y seguro de daños |
Tasación y seguro de daños |
El seguro de daños es obligatorio durante toda la hipoteca, pero puedes contratarlo con otra compañía.
Requisitos para pedir una hipoteca BBVA
Estos son los requisitos comunes a sus hipotecas de compra:
- Edad: tu edad más el plazo no puede superar los 75 años.
- Ahorro: la entrada que no financia el banco, más los gastos e impuestos de la compra.
- Plazo: hasta 30 años.
- Residencia: vivir en España.
- Cuenta en BBVA: es donde se cargan las cuotas.
Te pedirán DNI, nóminas, vida laboral y la declaración de la Renta, o los modelos de IVA e IRPF si eres autónomo. Tienes la lista completa en la documentación para pedir una hipoteca.
¿Cómo pedir una hipoteca en BBVA? Paso a paso
El proceso tiene seis pasos y los plazos de la Ley 5/2019:
- Simula la cuota en la web o la app de BBVA; no hace falta ser cliente.
- Pide la estimación Fast Track: BBVA te dice cuánto puede prestarte en menos de 8 horas laborables, sin que suponga aprobación.
- Aporta la documentación de ingresos y de la vivienda.
- Tasa la vivienda con una sociedad homologada por el Banco de España.
- Recibe la FEIN, la oferta vinculante, al menos 10 días antes de firmar.
- Firma ante notario, después del acta de transparencia.
Ventajas y desventajas de las hipotecas BBVA
Compensan sobre todo si ya tienes la nómina en BBVA:
Pros
- Bonificación sencilla: un punto menos con tres productos, igual en fija y variable.
- Joven al 95%: y hasta el 100% con aval ICO.
- Variable barata de amortizar: 0,15% los cinco primeros años y gratis después.
- Fast Track: estimación del importe en menos de 8 horas laborables.
Contras
- Edad límite de 75 años: al terminar de pagar.
- Seguros del grupo: las bonificaciones exigen seguros de BBVA Allianz y BBVA Seguros.
- Fija cara de amortizar: un 2% los diez primeros años.
- Sin hipoteca mixta: solo puedes elegir fija o variable.
¿Qué alternativas tienes a las hipotecas de BBVA?
Antes de firmar, compara su fija con las mejores hipotecas fijas del mercado, que pueden bonificar con menos seguros. Si dudas con la variable, el ranking de hipotecas variables incluye opciones sin tramo inicial.
Si tienes menos de 36 años, otros bancos también financian el 95% o el 100%: tienes todas en las mejores hipotecas para jóvenes, con sus requisitos de edad e ingresos.
 Hipoteca fija Sabadell
 Hipoteca Naranja fija ING
 Hipoteca Fija CaixaBank

- TIN bonificado:
- 2.75 %
- TAE bonificado:
- 3.67 %
Cuota
612,36 €*
hasta
694,67 €

*
3 productos bonificables:
Domiciliación de nómina, Seguro de hogar y Seguro de vida
Financiación máxima:
80%
Precio personalizado para cada cliente

- TIN bonificado:
- 2.85 %
- TAE bonificado:
- 4.26 %
Cuota
620,34 €*
hasta
703,21 €
Opiniones sobre las hipotecas BBVA
BBVA fue elegida mejor hipoteca fija de 2025 en los Premios Rankia. Los usuarios comparten las ofertas que les ha hecho BBVA en el foro de hipotecas de Rankia y las comparan con las de otros bancos.
Lo que más se discute es el coste de los seguros vinculados que exigen las bonificaciones. Antes de aceptar, revisa en la FEIN el tipo final y el precio de cada seguro.
En Rankia somos bróker hipotecario: nuestros asesores revisan tu caso gratis y te dicen si BBVA u otro banco te da mejores condiciones.
Quiero que un asesor revise mi caso 🔎🏠
Preguntas frecuentes sobre la hipoteca BBVA
¿BBVA tiene hipoteca mixta?
No. BBVA solo comercializa hipoteca fija y variable. La variable tiene un primer año al 1,99%, pero después pasa al euríbor más su diferencial.
¿Es obligatorio contratar los seguros de BBVA?
No. Solo es obligatorio el seguro de daños, que puede ser de otra compañía. El seguro de hogar y el de amortización del banco solo sirven para bonificar el tipo.
¿Qué pasa si dejo de cumplir una bonificación?
BBVA revisa las bonificaciones una vez al año. Si dejas de cumplir un bloque, pierdes su medio punto desde esa revisión.
¿Puedo pedir una hipoteca BBVA sin ser cliente?
Sí. Puedes simularla sin ser cliente, pero para firmar tendrás que abrir una cuenta en BBVA, que es donde se cargan las cuotas.
¿Cuánto financia BBVA en una segunda vivienda?
Hasta el 70% del menor valor entre tasación y precio de compra, tanto en la fija como en la variable. El resto y los gastos salen de tus ahorros.
¿Puedo pasar mi hipoteca variable de BBVA a fija?
Sí, con una novación a tipo fijo dentro del propio banco. La Ley 5/2019 limita la comisión de ese cambio al 0,15% del capital pendiente los tres primeros años, y a cero después.