El Banco Central Europeo ha mantenido hoy, 23 de julio, los tipos de interés en el 2,25%. Era el escenario que descontaba el mercado.
Pero la reunión deja un aviso de fondo: si la tensión entre Estados Unidos e Irán sigue presionando el precio de la energía, la próxima reunión del BCE en septiembre podría traer una subida.
Para quien tiene una hipoteca variable, o está a punto de firmar una, ese matiz importa tanto como la decisión de hoy.
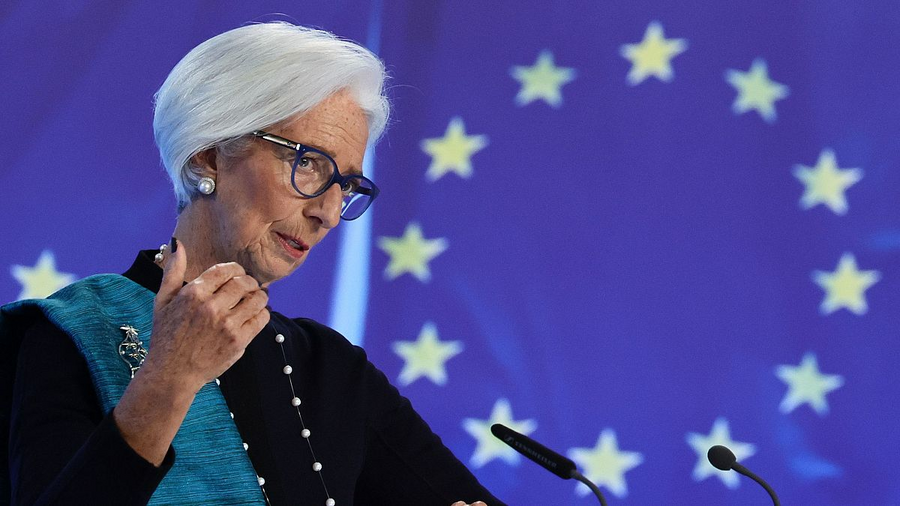
Reunión BCE hoy, 23 de julio: Christine Lagarde, presidenta de la institución, durante la rueda de prensa en la que se ha decidido mantener los tipos de interés.
📌 Tipos oficiales: se mantienen en el 2,25% (depósito), 2,40% (MRO) y 2,65% (crédito marginal).
📅 Próxima cita clave: 10 de septiembre de 2026.
🔥 Motivo de la tensión: el conflicto entre EEUU e Irán y su impacto en el petróleo.
🏠 Efecto en tu hipoteca: el euríbor podría notar esa subida en los próximos meses.
La lectura del mercado es que Christine Lagarde necesitaba una cita de transición antes de septiembre, cuando el BCE sí maneja nuevas previsiones macroeconómicas completas.
Tipo de interés oficial del BCE
Nivel tras la reunión de julio
Facilidad de depósito
2,25%
Operaciones principales de financiación (MRO)
2,40%
Facilidad marginal de crédito
2,65%
Por qué el BCE hace una pausa: inflación y conflicto en Irán
La inflación de la eurozona repuntó hasta el 3,2% en mayo, su nivel más alto desde septiembre de 2023. La energía se encareció cerca de un 11% interanual.
Ese repunte se explica en buena parte por la reactivación de las hostilidades entre Estados Unidos e Irán y por las dudas sobre el tránsito de petróleo y gas por el estrecho de Ormuz.
El dato de junio moderó algo esa presión, lo que ha dado al BCE margen para no mover ficha esta semana.
"Un nuevo repunte de las hostilidades en Oriente Medio apuntaría a una subida de tipos en la reunión de septiembre, hasta dejar la facilidad de depósito en el 2,50%." — Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión
El economista jefe del BCE, Philip Lane, ha añadido que el banco central sitúa ahora el límite superior de su rango de tipo neutral en el 2,50%, frente al 2,25% anterior. Es decir: todavía hay margen para subir sin frenar el crecimiento.
Cuándo es la próxima reunión del BCE y qué se espera
La próxima reunión del BCE con opción real de cambio es el 10 de septiembre de 2026. El consenso de analistas apunta ahí, no a la de hoy.
Una encuesta de Reuters entre 74 economistas, realizada a mediados de julio, refleja que el 70% espera al menos una subida adicional de tipos en 2026, diez puntos más que en el sondeo del mes anterior.
Los mercados de swaps, según datos de Morningstar, asignan alrededor de un 85% de probabilidad a un incremento de 25 puntos básicos en esa cita.
Próximas citas clave
Escenario más probable
Probabilidad estimada
23 de julio de 2026
Mantiene tipos en el 2,25%
Descontada por el mercado
10 de septiembre de 2026
Subida de 25 p.b. hasta el 2,50%
~85% (mercado de swaps)
Diciembre de 2026
Nueva subida no descartada
Minoritaria, condicionada a Irán
Probabilidades orientativas según valoración de mercado a fecha de publicación. [CONFIRMAR] antes de citar cifras exactas en fechas posteriores.
Qué significa esto para tu hipoteca
El BCE no fija el euríbor directamente, pero sus decisiones marcan su rumbo. Una subida de tipos en septiembre tiende a trasladarse al euríbor en los meses siguientes.
Eso afecta de forma muy distinta según el tipo de hipoteca que tengas:
⚠️ Hipoteca variable ya firmada: tu cuota podría subir en la próxima revisión del euríbor.
✅ Hipoteca fija ya firmada: no cambia nada, tu cuota queda protegida.
💡 Hipoteca nueva por firmar: los tipos fijos que ofrecen los bancos podrían endurecerse ligeramente.
Situación
Efecto probable si el BCE sube en septiembre
Hipoteca variable ya firmada
Posible subida de la cuota en la próxima revisión del euríbor
Hipoteca fija ya firmada
Sin cambios: la cuota queda protegida frente al movimiento de tipos
Hipoteca nueva (por firmar)
Los tipos fijos ofertados por los bancos podrían endurecerse ligeramente
Hipoteca fija, variable o mixta: qué conviene valorar ahora
Con el euríbor en una fase de posible repunte, muchas familias se preguntan si les compensa más una hipoteca fija o una hipoteca variable.
No hay una respuesta única. Depende del plazo, del ahorro disponible y de cuánto riesgo esté dispuesto a asumir cada hogar.
Te ayudamos a encontrar la opción con mejor TAE para tu perfil, tanto si vas a firmar una hipoteca nueva como si quieres mejorar las condiciones de la que ya tienes ante la posible subida de septiembre.
Asesoramiento gratuito de Rankia
Preguntas frecuentes sobre la reunión del BCE de hoy
No. El Consejo de Gobierno ha mantenido los tipos en el 2,25% (facilidad de depósito), en línea con lo que esperaba el mercado.
El 10 de septiembre de 2026, la cita donde el mercado da una probabilidad alta a una subida de 25 puntos básicos.
El BCE no fija el euríbor directamente, pero sus decisiones influyen en su evolución. Una subida de tipos en septiembre podría encarecer la cuota de las hipotecas variables en su próxima revisión.
En definitiva, la reunión de hoy del BCE deja una pausa táctica, no un cambio de rumbo. El verdadero punto de inflexión, si el conflicto en Irán no se calma, llegará en la próxima reunión del BCE de septiembre.
Mientras tanto, quienes tienen una hipoteca variable, o están valorando firmar una, harán bien en seguir de cerca el euríbor y comparar bien sus opciones antes de decidir.