Hipoteca autopromotor ABANCA: condiciones, requisitos y opiniones
Hipoteca autopromotor ABANCA: condiciones, requisitos y opiniones
Analizamos la hipoteca autopromotor de ABANCA: cómo financia la construcción con sus hipotecas Mari Carmen variable y mixta, cuánto presta, tipos, comisiones, requisitos y qué opinamos en Rankia antes de que construyas tu casa.
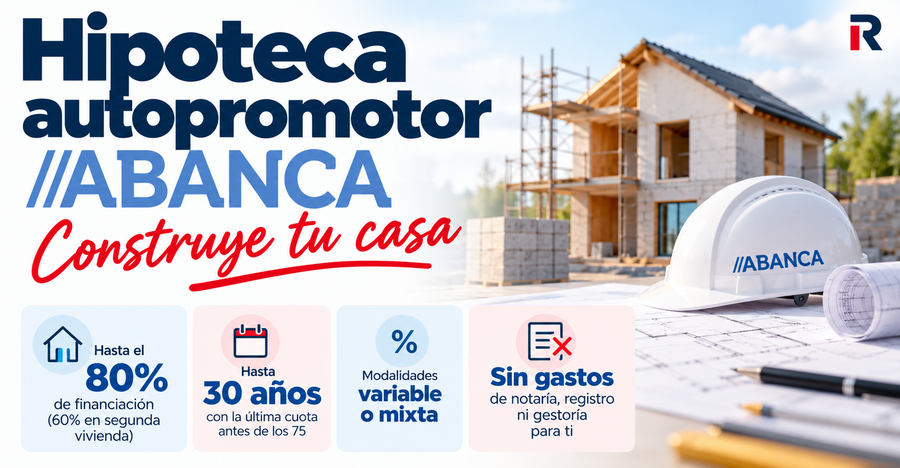
La hipoteca autopromotor de ABANCA no es un producto con nombre propio: el banco financia la construcción de tu vivienda con sus hipotecas Mari Carmen variable y mixta, que prestan hasta el 80% (60% en segunda vivienda), a un máximo de 30 años y sin gastos de notaría, registro ni gestoría para ti. El dinero se entrega por fases, a medida que el arquitecto certifica el avance de la obra.
Hipoteca autopromotor de ABANCA: hasta el 80% de financiación, plazo de hasta 30 años y desembolsos ligados al avance de la obra.
¿Qué es la hipoteca autopromotor ABANCA?
Es el préstamo hipotecario con el que ABANCA financia la construcción de una vivienda sobre un terreno de tu propiedad. En lugar de comprar una casa terminada, tú actúas como promotor de la obra y el banco te va entregando el dinero por tramos, conforme se completan las distintas fases.
ABANCA no tiene una ficha específica de autopromoción: utiliza su gama Mari Carmen, que el propio banco presenta para la compra, la autopromoción o la rehabilitación de vivienda. Para construir, las modalidades disponibles son la variable y la mixta, con las mismas condiciones de financiación y bonificación que en una compra. Si quieres comparar con otras entidades, tienes el análisis de las mejores hipotecas autopromotor del mercado.
Condiciones de la hipoteca autopromotor ABANCA
Estas son las condiciones que ABANCA publica para sus hipotecas Mari Carmen, verificadas en su web oficial. Las de autopromoción son las mismas, con la diferencia de que el capital se dispone por fases.
Financiación: hasta el 80% del menor valor entre tasación y precio
ABANCA presta hasta el 80% del menor de dos valores: el de tasación del inmueble o el de compraventa. Si se trata de una segunda vivienda, el límite baja al 60%. En autopromoción, el valor que cuenta es el de tasación del proyecto terminado, así que conviene tener claro desde el principio cuánto cuesta construir una casa y qué parte tendrás que aportar con ahorros.
Plazo: hasta 30 años, con la última cuota antes de los 75
El plazo máximo es de 30 años si tienes menos de 45 años; a partir de esa edad se acorta, porque la hipoteca debe quedar pagada antes de cumplir los 75 años. En autopromoción, si pides el periodo de carencia durante la obra, el plazo de amortización posterior se queda en 28 años.
Tipos de interés: variable o mixta, con el mismo diferencial
Las dos modalidades comparten diferencial a partir del periodo inicial: Euríbor + 0,60% con la bonificación máxima y Euríbor + 1,60% sin bonificar. Ten en cuenta que la TAE bonificada es más alta que la no bonificada, porque incluye el coste de los seguros vinculados:
Modalidad
Tipo inicial
Después
TAE sin bonificar
TAE con máxima bonificación
Variable Mari Carmen
3,35% el primer año (2,35% bonificado)
Euríbor + 1,60% (Euríbor + 0,60% bonificado)
5,04%
5,70%
Mixta Mari Carmen
3,05% los 5 primeros años (2,05% bonificado)
Euríbor + 1,60% (Euríbor + 0,60% bonificado)
4,52%
5,20%
TAE calculadas por ABANCA para 150.000 € a 25 años, con el euríbor a un año en el 2,954% publicado en el BOE el 2 de septiembre de 2026. La variable es la opción con el primer año más barato; la mixta te da 5 años de cuota fija, útiles para planificar los primeros años tras terminar la obra. Si dudas entre ambas, compara con las mejores hipotecas variables y las mejores hipotecas mixtas.
Hipoteca Variable
Euribor + 0.6 %
TIN bonificado:
2.6 %
TAE bonificado:
5.98 %
*
9 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida, Tarjeta de crédito, Plan de pensiones, Cuenta corriente, Ingresos mensuales mínimos, Seguro de daños y Productos de ahorro
Financiación máxima:
80%
*
10 productos bonificables:
Domiciliación de nómina, Seguro de daños , Seguro de hogar, Tarjeta de crédito, Seguro de vida, Plan de pensiones, Cuenta corriente, Ingresos mensuales mínimos, Seguro de protección de pagos y Productos de ahorro
Financiación máxima:
80%
Cuota
desde
639,44 €*
hasta
715,22 €
Calcula tu cuota
Bonificaciones: hasta un 1% menos de interés
El diferencial puede bajar como máximo un punto si contratas productos de ABANCA. Según la tabla de bonificaciones del banco, estos son los que más restan:
Ingresos domiciliados: 0,20% con una nómina o ingreso recurrente desde 800 € al mes, y 0,40% a partir de 2.500 € en un único ingreso.
Seguro de vida que cubra el 100% del saldo pendiente: 0,30%.
Seguro de hogar o de todo riesgo construcción contratado a través de ABANCA: 0,20%. En autopromoción es especialmente útil, porque el seguro de la obra también bonifica.
Tarjeta de crédito, plan de pensiones, fondos de inversión o alarma: 0,10% cada uno, con sus requisitos de uso o saldo.
ABANCA revisa cada año que sigas cumpliendo las condiciones. Antes de aceptar, calcula si el ahorro en intereses compensa lo que pagas por los productos: es la lógica de cualquier hipoteca bonificada.
Comisiones y gastos: sin apertura y con la notaría a cargo del banco
ABANCA no cobra comisión de apertura ni por modificación del contrato, y asume los gastos de notaría, registro y gestoría del préstamo, además del impuesto de AJD cuando le corresponde. Lo que sí debes tener en cuenta:
Amortización anticipada: hasta un 0,15% del capital devuelto durante los 5 primeros años en la variable, y hasta un 2% en los 5 primeros años en la mixta, solo si al banco le supone una pérdida financiera.
Cuenta asociada: es obligatoria durante toda la hipoteca y ABANCA incluye en la TAE una comisión de mantenimiento de 40 € al trimestre.
Cómo funciona la financiación por fases de ABANCA
La diferencia con una hipoteca de compra está en cómo recibes el dinero: ABANCA no te entrega todo el préstamo el día de la firma, sino en varias disposiciones ligadas al avance real de la obra.
1️⃣ Fase inicial: compra o acreditación del terreno
Si ya dispones del terreno, deberás presentar la documentación que lo acredite (escrituras y registro). Si lo vas a comprar, ABANCA puede incluir parte de esa operación dentro del préstamo.
2️⃣ Fase de construcción
Una vez aprobado el préstamo y con la licencia de obras concedida, ABANCA realiza los desembolsos por certificaciones de obra.
Cada vez que se completa una parte del proyecto (por ejemplo, cimientos, estructura o cerramientos), el arquitecto emite un certificado que valida el avance y autoriza el siguiente pago.
Durante esta fase, normalmente solo pagas intereses sobre el capital ya dispuesto, lo que alivia la carga financiera mientras avanza la obra.
3️⃣ Finalización y conversión
Cuando la obra termina y se obtiene el certificado final de obra y la licencia de primera ocupación, el préstamo se convierte en una hipoteca tradicional. A partir de ese momento comienzas a pagar las cuotas de amortización e intereses según las condiciones pactadas.
Cuánto pagarías: ejemplo de hipoteca autopromotor ABANCA
Para que veas el orden de magnitud, este es un cálculo con la modalidad variable bonificada y el sistema de amortización francés, el mismo que aplica ABANCA:
📌 Ejemplo de financiación
Quieres construir una vivienda valorada en 250.000 € sobre un terreno que ya es tuyo, y ABANCA te financia el 80%: 200.000 € a 25 años.
Durante la obra: solo pagas intereses de lo dispuesto. Con 100.000 € ya entregados al 2,35%, serían unos 196 € al mes.
Primer año de amortización: al 2,35% bonificado, la cuota sería de unos 882 € al mes.
Desde el segundo año: con el euríbor en el 2,954% más el diferencial del 0,60% (3,554%), la cuota subiría a unos 1.002 € al mes.
Cálculo orientativo: la cuota real dependerá del euríbor de cada revisión anual y de que mantengas las bonificaciones.
Requisitos para la hipoteca autopromotor de ABANCA
ABANCA no publica requisitos específicos para autopromoción: estudia tu solvencia y la viabilidad del proyecto. Estos son los criterios que sí publica y la documentación técnica que pide cualquier banco para financiar una obra.
Requisitos económicos: ingresos, edad y solvencia
Ingresos mínimos si tramitas la solicitud por su web: más de 2.000 € al mes con un titular o 3.200 € con dos.
Edad: la hipoteca debe quedar pagada antes de los 75 años, y el plazo de 30 años solo está disponible si tienes menos de 45.
Historial limpio: como cualquier banco, consultará los ficheros de morosidad como ASNEF.
Requisitos del proyecto: terreno, licencia y presupuesto
Terreno a tu nombre e inscrito en el Registro de la Propiedad.
Proyecto técnico visado por el colegio profesional y licencia de obras del ayuntamiento.
Presupuesto detallado de ejecución y calendario de fases y certificaciones del arquitecto.
Seguro de la obra: si lo contratas con ABANCA como todo riesgo construcción, además te bonifica el tipo.
Cómo solicitar la hipoteca autopromotor ABANCA paso a paso
El proceso es más largo que en una compra, porque el banco tiene que analizar el proyecto además de tu perfil:
Prepara la documentación del terreno, el proyecto visado, la licencia y el presupuesto.
Pide cita en una oficina o con un gestor de ABANCA a través de su web.
Tasación del proyecto por una sociedad de tasación homologada por el Banco de España.
Estudio de la operación: el banco revisa tu solvencia y la viabilidad técnica de la obra.
Firma ante notario una vez aprobada.
Disposiciones por fases con cada certificación del arquitecto.
Fin de obra: con el certificado final y la licencia de primera ocupación empieza la amortización completa.
Ventajas y desventajas de la hipoteca autopromotor ABANCA
Pros
Sin gastos de formalización: ABANCA paga notaría, registro y gestoría, y no cobra comisión de apertura.
Diferencial bajo: Euríbor + 0,60% con la bonificación máxima.
Opción mixta: 5 años de cuota fija para los primeros años tras la obra.
El seguro de obra bonifica: el todo riesgo construcción contratado con ABANCA rebaja el tipo un 0,20%.
Contras
Vinculación cara: la TAE con bonificación máxima es más alta que sin bonificar por el coste de los seguros.
Financiación limitada: hasta el 80%, o el 60% en segunda vivienda.
Comisión por amortizar pronto: hasta 0,15% en la variable y 2% en la mixta durante los 5 primeros años, si hay pérdida para el banco.
Sin condiciones propias para autopromoción: no publica requisitos ni tipos específicos para construir.
Opiniones sobre la hipoteca autopromotor ABANCA
Nuestra valoración es positiva para perfiles solventes que ya tienen el terreno y un proyecto bien atado. Lo que más pesa a su favor es el coste de entrada: sin comisión de apertura y con los gastos de notaría, registro y gestoría a cargo del banco, empezar la obra con ABANCA sale más barato que con entidades que repercuten parte de esos costes.
El punto débil está en la vinculación. La bonificación máxima rebaja el tipo, pero el coste de los seguros hace que la TAE bonificada sea más alta que la no bonificada, así que no siempre compensa contratarlo todo. Si quieres ver cómo valoran los clientes al banco en general, tienes nuestro análisis de la hipoteca ABANCA y sus opiniones.
La hipoteca autopromotor ABANCA es una de las opciones más completas para quienes quieren construir su vivienda. Destaca por su financiación por fases, que aporta seguridad y control, y por la posibilidad de incluir el terreno dentro del préstamo, algo que no todos los bancos permiten.
En mi experiencia, los clientes valoran el trato personalizado y la flexibilidad en los desembolsos, aunque requiere una buena planificación y cumplir cada certificación técnica. En resumen, es una hipoteca exigente pero muy competitiva, ideal si buscas construir tu casa con respaldo y acompañamiento profesional.
¿Vale la pena la hipoteca autopromotor ABANCA?
Sí, si tienes el terreno, ingresos estables y vas a mantener al menos parte de la vinculación: el ahorro en gastos de formalización y un diferencial de Euríbor + 0,60% la hacen competitiva. Si necesitas financiar más del 80% o prefieres no contratar seguros con el banco, conviene comparar antes con otras entidades.
💡 En Rankia te ofrecemos asesoramiento hipotecario gratuito: comparamos la oferta de ABANCA con la de otros bancos, te ayudamos a preparar la documentación del proyecto y a entender cada fase de desembolso.
Preguntas frecuentes sobre la hipoteca autopromotor ABANCA
¿ABANCA tiene una hipoteca específica para autopromoción?
No tiene un producto con nombre propio. ABANCA financia la construcción de vivienda con sus hipotecas Mari Carmen, en las modalidades variable y mixta, con desembolsos por fases según avanza la obra.
¿Cuánto financia ABANCA para construir una casa?
Hasta el 80% del menor valor entre la tasación y el precio para vivienda habitual, y hasta el 60% si es una segunda vivienda. El resto, junto con los gastos de la obra que no cubra la tasación, tendrás que aportarlo con ahorros.
¿Puedo construir con ABANCA a tipo fijo?
La opción con tramo fijo es la Hipoteca Mixta Mari Carmen: los 5 primeros años tienen un tipo fijo y después pasa a Euríbor a un año más diferencial.
¿Tiene comisión por amortizar antes de tiempo?
Sí, aunque solo si ABANCA sufre pérdida financiera: hasta un 0,15% del capital amortizado en los 5 primeros años en la variable y hasta un 2% en los 5 primeros años en la mixta.
¿Qué gastos asume ABANCA?
Los de notaría, registro y gestoría de la escritura del préstamo, además del impuesto de AJD cuando corresponde al banco. Tampoco cobra comisión de apertura ni de modificación del contrato.
¿Cuántos desembolsos hace ABANCA durante la obra?
Depende del calendario de obra pactado. Cada disposición se libera cuando el arquitecto certifica la fase terminada y la tasadora la valida, así que cuantas más fases tenga el proyecto, más desembolsos habrá.