Ahorrar para comprar una casa con hipoteca exige reunir el 20% del precio que no financia el banco más los impuestos y gastos de la compra. En un piso de segunda mano de 200.000 € en Madrid, son unos 54.000 €. Se consigue con un objetivo y una fecha, una transferencia automática el día que cobras y una cuenta separada que no tocas.
- 🎯 Objetivo: la entrada del 20%, el impuesto de transmisiones patrimoniales (ITP) si es de segunda mano, del 4% al 10% según la comunidad, y entre 1.300 y 2.400 € de notaría, registro y gestoría.
- ⏱️ Plazo: ahorrando 500 € al mes tardas unos 9 años en reunirlo; con 1.000 € al mes, cuatro años y medio.
- 🏛️ Atajo: con el aval ICO, si tienes 35 años o menos o hijos menores a cargo, el banco puede financiar hasta el 100% y solo ahorras los gastos.
- 🔑 Sin esperar: con el alquiler con opción a compra de Libeen vives ya en la casa y cerca del 30% de cada mensualidad va a tu entrada.
¿Cuánto dinero necesitas tener ahorrado para comprar casa?
Los bancos financian, como norma general, el 80% del precio o de la tasación, el menor de los dos. El 20% restante es la entrada, y a ella se suman los impuestos y gastos, que la hipoteca no cubre. Con un piso de segunda mano de 200.000 € en Madrid, el dinero que necesitas para comprar casa queda así:
Concepto |
Importe |
|---|---|
Entrada (20%) |
40.000 € |
ITP en Madrid (6%) |
12.000 € |
Notaría, registro y gestoría |
1.300-2.400 € |
Total que debes ahorrar |
53.300-54.400 € |
Si la vivienda es nueva, en lugar del ITP pagas un 10% de IVA más el impuesto de actos jurídicos documentados de tu comunidad. Los gastos e impuestos de la compra cambian según dónde compres: el ITP de cada comunidad autónoma va del 4% del País Vasco al 10% de Cataluña o Castilla y León.
Si esa cifra queda lejos, el alquiler con opción a compra te deja entrar a vivir mientras reúnes la entrada, y comprobar si encajas en Libeen lleva un minuto.
¿Cómo hacer un plan para ahorrar la entrada de una hipoteca?
Un plan de ahorro para la entrada tiene cuatro pasos: fijar el objetivo, calcular cuánto apartar cada mes, automatizarlo y revisarlo. El objetivo depende del precio que puedes pagar, que marca la hipoteca que te puedes permitir con tu sueldo: la cuota no debería pasar del 30-35% de tus ingresos netos.
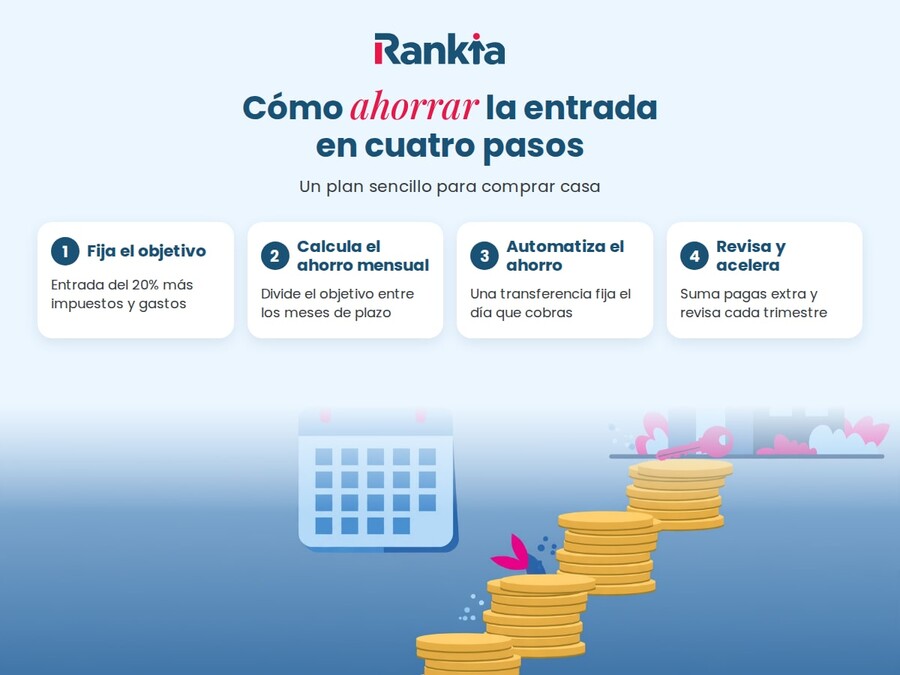
- Fija el objetivo y la fecha: suma la entrada del 20% y los impuestos y gastos del precio que buscas, y decide en cuántos años quieres comprar.
- Calcula el ahorro mensual: divide el objetivo entre los meses de plazo; si no te cabe en el presupuesto, alarga el plazo o baja el precio.
- Automatiza el ahorro: programa una transferencia fija el día que cobras a una cuenta solo para la casa, para no gastarlo antes.
- Revisa y acelera: cada trimestre comprueba si vas en plazo y suma al ahorro las pagas extra o la devolución de la renta.
Ahorra al principio del mes, no al final: lo que se deja para cuando sobre no suele llegar. Tratar el ahorro como un gasto fijo más, igual que el alquiler o la luz, es lo que hace que el plan funcione.
¿Cuánto tardarás en reunir la entrada?
El plazo depende de cuánto apartes cada mes y de si necesitas la entrada completa o solo los gastos, como ocurre cuando el banco financia el 100%. Con los importes del ejemplo, sin contar los intereses que te dé la cuenta:
Ahorro al mes |
Entrada y gastos (54.000 €) |
Solo gastos (14.000 €) |
|---|---|---|
300 € |
15 años |
3 años y 11 meses |
500 € |
9 años |
2 años y 4 meses |
800 € |
5 años y 8 meses |
1 año y 6 meses |
1.000 € |
4 años y 6 meses |
1 año y 2 meses |
Si pagas alquiler, una buena prueba es ahorrar cada mes la diferencia entre la cuota que tendrías y tu alquiler actual: si llegas sin apuros, la hipoteca también te cabrá.
Estrategias para ahorrar más rápido para la entrada
Lo más eficaz es combinar varias a la vez: apartar una cantidad fija, recortar algún gasto y buscar ingresos extra mientras dure el plan.
- Ahorro automático: una transferencia periódica nada más cobrar y, si tu banco lo permite, el redondeo de cada compra a la hucha.
- Metas intermedias: objetivos parciales, como los primeros 10.000 €, mantienen la motivación durante años.
- Recorte de gastos: revisa suscripciones, seguros y tarifas de luz, móvil e internet antes de renunciar a lo que más te importa.
- Más ingresos: horas extra, un trabajo puntual o vender lo que no usas, con un límite de tiempo para no quemarte.
- Ingresos extraordinarios: las pagas extra, la devolución de la renta o una herencia van directas al objetivo.
Un recorte demasiado duro se abandona a los pocos meses. Es mejor un ahorro algo menor pero constante que uno alto que no dure.
¿Dónde guardar el ahorro para la entrada de la casa?
El dinero de la entrada tiene que estar disponible y sin riesgo de perder valor el día que encuentres casa. Una cuenta remunerada lo separa del dinero del día a día y te paga intereses que compensan parte de la inflación.
Los depósitos sirven para la parte que no vas a necesitar en unos meses. La bolsa, en cambio, no encaja si vas a comprar en pocos años: puede caer justo cuando necesitas el dinero.
La cuenta vivienda ya no desgrava en el territorio común: la deducción estatal desapareció el 1 de enero de 2013. Sí la mantienen Álava, Bizkaia y Gipuzkoa, cuyo IRPF foral la trata como compra de vivienda habitual.
¿Y si no llegas a reunir la entrada? Alternativas para comprar antes
Si el plan se alarga demasiado, hay tres formas de comprar antes de tener todo el ahorro: el aval público, la ayuda de la familia y el alquiler con opción a compra.
Aval ICO e hipotecas al 100%
Con el aval ICO para la hipoteca, los compradores de hasta 35 años y las familias con menores a cargo pueden financiar hasta el 100% del precio de su primera vivienda. Tiene límites de ingresos y de precio según la comunidad, y admite operaciones hasta el 31 de diciembre de 2027.
Con una hipoteca al 100% solo ahorras los gastos, unos 14.000 € en el ejemplo. Un familiar avalista también puede conseguir que el banco financie más del 80%, aunque responde con su patrimonio si dejas de pagar.
Alquiler con opción a compra con Libeen
Con el alquiler con opción a compra de Libeen, la empresa compra la vivienda de segunda mano que eliges y tú vives en ella de alquiler. Cerca del 30% de cada mensualidad se guarda para tu entrada, y entre el tercer y el séptimo año la compras con hipoteca.
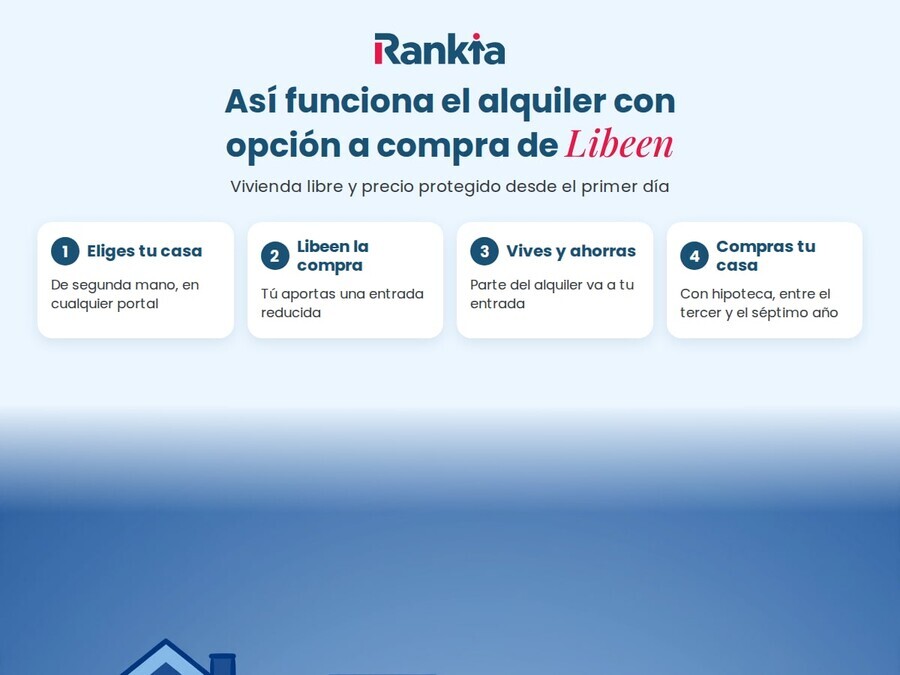
- Entrada inicial: en torno al 7% del precio fijado en tu plan; en el ejemplo de Libeen para un piso de 200.000 €, son 18.000 €.
- Ahorro mensual: con un alquiler de 1.200 €, unos 360 € al mes van a tu futura entrada, 21.600 € en cinco años.
- Precio protegido: queda fijado en tu plan y sube de media un 3,5% al año.
- Requisitos: no exige un historial crediticio impecable y admite autónomos.
Para quien ya paga alquiler, parte de esa renta se convierte en entrada, y el modelo de Libeen solo pide al empezar la entrada inicial, no el 20% que exige el banco.
¿Encajas en Libeen? Compruébalo en un minuto
¿Cómo elegir la hipoteca cuando ya tienes la entrada?
Con el ahorro reunido, compara las ofertas de varios bancos por su TAE, que suma intereses y comisiones, y por el coste de los seguros y productos vinculados, no solo por el tipo de interés. Reúne la documentación y sigue los pasos para pedir una hipoteca antes de reservar la vivienda.

- TIN bonificado:
- 2.75 %
- TAE bonificado:
- 3.67 %
Cuota
612,36 €*
hasta
694,67 €

*
3 productos bonificables:
Domiciliación de nómina, Seguro de hogar y Seguro de vida
Financiación máxima:
80%
Precio personalizado para cada cliente

- TIN bonificado:
- 3.2 %
- TAE bonificado:
- 4.19 %
Cuota
727,02 €*
hasta
808,41 €
En Rankia somos bróker hipotecario: nuestros asesores comparan por ti las ofertas de varios bancos, te asesoran gratis y te presentan una propuesta ajustada a tu perfil.
Quiero que un asesor revise mi caso 🔎🏠
Preguntas frecuentes sobre cómo ahorrar para comprar una casa
¿Cuánto tengo que tener ahorrado para comprar una casa?
La entrada del 20% que no financia el banco más los impuestos y gastos de la compra. En un piso de segunda mano de 200.000 € en Madrid, entre 53.300 y 54.400 €. Si la vivienda es nueva, algo más, porque pagas un 10% de IVA y el impuesto de actos jurídicos documentados.
¿Cuánto tiempo se tarda en ahorrar la entrada de un piso?
Depende de cuánto apartes. Para reunir 54.000 €, ahorrando 500 € al mes tardas unos 9 años, y con 1.000 €, cuatro años y medio. Si el banco te financia el 100% con el aval ICO, solo necesitas los gastos: con 500 € al mes, unos dos años y cuatro meses.
¿Qué parte del sueldo debería ahorrar para comprar casa?
No hay una regla fija; una referencia habitual es destinar al ahorro en torno al 20% de los ingresos netos. Lo importante es que el plan sea sostenible y que, cuando compres, la cuota no pase del 30-35% de tus ingresos, el límite que miran los bancos.
¿La cuenta vivienda sigue desgravando?
En el territorio común, no: la deducción estatal se suprimió el 1 de enero de 2013. En Álava, Bizkaia y Gipuzkoa sigue existiendo, porque su IRPF foral la asimila a la compra, y si la abres con menos de 36 años tienes hasta 10 años para comprar.
¿Se puede comprar una casa sin tener nada ahorrado?
Es muy difícil, porque ni el aval ICO ni las hipotecas al 100% cubren los impuestos y gastos de la compra. Las opciones para pedir una hipoteca sin ahorros pasan por un avalista, una vivienda en venta de un banco o empezar por un alquiler con opción a compra.
¿Qué hago si pago alquiler y no consigo ahorrar?
Puedes empezar con un alquiler con opción a compra. Con Libeen, eliges una vivienda de segunda mano, la empresa la compra y tú vives en ella de alquiler: cerca del 30% de cada mensualidad se guarda para tu entrada, y no exige un historial crediticio impecable.