Lo esencial en 30 segundos
El FIFO obliga a vender primero las participaciones más antiguas (más plusvalías). El doble monetario permite aparcarlas temporalmente y reembolsar las recientes (menos plusvalías). Ahorro real en cartera de 200K: 2.000–5.000 € diferidos por operación.
Si tienes un fondo de inversión con varios años de aportaciones y necesitas reembolsar una parte, Hacienda tiene una norma que te obliga a vender las participaciones más antiguas primero. Eso es el sistema FIFO (First In, First Out): lo primero que entró es lo primero que sale. Y como las participaciones más antiguas son las que más se han revalorizado, son también las que generan mayor factura fiscal.
La estrategia del doble fondo monetario es una técnica legal de optimización fiscal, conocida y debatida desde hace más de diez años en Rankia y popularizada por el gran@berebere , que permite romper esa secuencia FIFO y elegir exactamente qué plusvalías tributas este año. Aquí está el mecanismo completo, con los números reales.
La estrategia del doble fondo monetario es una técnica legal de optimización fiscal, conocida y debatida desde hace más de diez años en Rankia y popularizada por el gran
Por qué el FIFO es un problema para el inversor de largo plazo
Imagina que tienes un fondo indexado al MSCI World al que has ido aportando de forma periódica durante 8 años. Tus primeras participaciones, compradas en 2016, han multiplicado su valor por 2,5. Las últimas, compradas en 2024, apenas tienen un 15% de ganancia.
Si necesitas reembolsar 20.000 € hoy para un gasto importante, la norma FIFO establece que Hacienda considerará que lo que vendes son las participaciones de 2016 — las más revalorizadas — aunque tú quisieras vender las de 2024. No puedes elegir dentro de un mismo fondo cuáles salen primero.
El resultado: pagas impuestos sobre plusvalías del 150% cuando podrías haber pagado sobre plusvalías del 15%. La diferencia en impuestos puede ser de miles de euros en un solo reembolso.
Aquí es donde entra el doble fondo monetario.
Cómo funciona la estrategia del doble fondo monetario: paso a paso
La mecánica se basa en un principio fiscal clave: el FIFO se aplica por ISIN, de forma independiente para cada fondo. Si mueves las participaciones más antiguas a un fondo con un ISIN distinto (un fondo monetario), y reembolsas desde otro fondo que contiene solo las participaciones recientes (otro fondo monetario), Hacienda calculará la plusvalía de ese reembolso con las fechas del lote que tú has elegido — no con las del lote más antiguo.
Los 5 pasos:
Los 5 pasos:
Paso |
Acción |
Fiscal |
|---|---|---|
1 |
FO → M1 (participaciones antiguas) |
FIFO traslada las más antiguas. Sin coste fiscal. |
2 |
FO → M2 (participaciones recientes) |
Las recientes van a M2 con su fecha original. |
3 |
Reembolso de M2 |
Tributas por el lote reciente. Aquí está el ahorro. |
4 |
M1 → FO (participaciones antiguas vuelven) |
El diferimiento de las antiguas sigue intacto. |
5 |
Opcional: M1 → fondo definitivo |
Las fechas originales se conservan. |
Nota técnica importante: el traspaso respeta siempre el historial fiscal del fondo de origen. Cuando las participaciones de FO llegan a M1, llevan consigo la fecha de adquisición original (por ejemplo, 2016) y el valor de adquisición original (por ejemplo, 10.000 €). M1 no "resetea" ese historial — simplemente lo conserva en un ISIN distinto. Cuando eventualmente reembolses M1, tributarás por las plusvalías acumuladas desde 2016. El diferimiento, no la exención. (Fuente: Ley 35/2006 del IRPF, art. 94, BOE)
El ejemplo numérico: cuánto se ahorra exactamente
El caso que mejor ilustra la estrategia es el inversor que ha ido aportando de forma sistemática al mismo fondo durante años y necesita reembolsar una cantidad concreta para un gasto planificado.
Situación de partida:
Situación de partida:
Lote |
Año |
Invertido |
Valor actual |
Plusvalía |
Rentabilidad |
|---|---|---|---|---|---|
Lote A (antiguo) |
2016–2018 |
80.000 € |
200.000 € |
120.000 € |
+150% |
Lote B (reciente) |
2022–2024 |
34.000 € |
40.000 € |
6.000 € |
+18% |
Total |
114.000 € |
240.000 € |
126.000 € |
+110% |
Objetivo: reembolsar 40.000 € para una necesidad concreta.
Escenario A — Sin estrategia (FIFO puro):
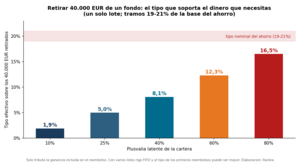
Por FIFO, los primeros 40.000 € que reembolsas provienen del Lote A. La plusvalía proporcional del Lote A sobre 40.000 € es:
Escenario A — Sin estrategia (FIFO puro):
Por FIFO, los primeros 40.000 € que reembolsas provienen del Lote A. La plusvalía proporcional del Lote A sobre 40.000 € es:
Sin estrategia |
Importe |
|---|---|
Plusvalía gravada |
24.000 € |
IRPF a pagar ahora |
4.920 € |
Escenario B — Con estrategia del doble monetario:
Separas el Lote A en M1 y reembolsas desde M2, que contiene el Lote B (el reciente).
Separas el Lote A en M1 y reembolsas desde M2, que contiene el Lote B (el reciente).
Con estrategia |
Importe |
|---|---|
Plusvalía gravada |
6.100 € |
IRPF a pagar ahora |
1.161 € |
Ahorro fiscal inmediato |
3.759 € diferidos |
Los 3.759 € no desaparecen — son impuestos diferidos que pagarás cuando reembolses el Lote A en el futuro. Pero ese diferimiento tiene valor real: esos 3.759 € siguen invertidos y generando rentabilidad hasta que llegue ese momento. Con una rentabilidad del 7% anual, diferir ese pago 10 años equivale a un ahorro real de ~2.000 € en valor actual.
Cuándo merece la pena y cuándo no
La estrategia no es universalmente eficiente. El principal riesgo es el coste de oportunidad del tiempo fuera de mercado.
Factor |
Sí conviene |
No conviene |
|---|---|---|
Diferencia de plusvalías |
Lote antiguo >50%, reciente <20% |
Lotes con plusvalías similares |
Importe del reembolso |
>20.000 €, ahorro IRPF >1.000 € |
Reembolsos pequeños |
Plazos plataforma |
3–5 días por traspaso |
Fondos con permanencia mínima |
Contexto mercado |
Lateral o bajista |
Momentum alcista fuerte |
Qué fondos monetarios usar como «esclusas»
El monetario auxiliar debe cumplir tres requisitos: plazo de traspaso muy corto, sin comisión de suscripción ni reembolso, y disponible en la misma plataforma donde tienes el fondo principal.
Fondo monetario |
ISIN |
Plazo traspaso |
Plataformas |
|---|---|---|---|
Renta 4 Monetario R |
ES0173368038 |
1–2 días hábiles |
Renta 4 |
Fidelity Euro Short Term Bond A |
LU0251130638 |
3–4 días hábiles |
MyInvestor, R4 |
Amundi Cash Corporate A |
FR0007085592 |
2–3 días hábiles |
MyInvestor, BNP |
DWS Euro Ultra Short Fixed Income LC |
LU0080237943 |
2–3 días hábiles |
R4, MyInvestor |
Clave práctica: usa dos monetarios con ISIN distintos — M1 nunca debe tener compras directas desde efectivo, solo participaciones traspasadas desde FO. M2 tampoco. Si en algún momento haces una compra directa en M1 o M2, creas nuevas posiciones FIFO dentro de ese monetario que pueden complicar el cálculo. Mantenlos siempre «vírgenes» de compras directas.
Puedes buscar y comparar fondos monetarios disponibles en las principales plataformas desde el comparador de fondos de Rankia.
Puedes buscar y comparar fondos monetarios disponibles en las principales plataformas desde el comparador de fondos de Rankia.
El contraanálisis: por qué la estrategia tiene límites reales
El Substack de Objetivo Libertad Financiera lo resumió bien: la estrategia es ingeniosa pero tiene costes reales que hay que calcular antes de ejecutarla.
1. El tiempo fuera de mercado puede costar más que el ahorro.
Con 5 traspasos necesarios (FO→M1, FO→M2, reembolso M2, M1→FO) y plazos de 2–3 días hábiles por operación, el proceso puede durar entre 8 y 16 días hábiles. Un usuario del foro de Rankia documentó en 2017 que tardó un mes en completar la operación y que el coste de oportunidad superó al ahorro fiscal. En mercados en tendencia alcista fuerte, ese riesgo es real.
El punto de equilibrio aproximado: si el mercado sube más del 1–2% durante los días de la operación, el coste de oportunidad supera al ahorro fiscal en la mayoría de casos. En un mercado bajista o lateral, el balance siempre es positivo.
2. El diferimiento no es exención.
Las plusvalías del Lote A no desaparecen — simplemente se posponen. Si el tipo del IRPF sobre el ahorro sube en el futuro (como ocurrió en 2026, con el tramo máximo elevado al 30%), el ahorro real puede ser menor de lo calculado hoy. Diferir puede ser racional, pero no es lo mismo que eliminar la carga fiscal.
3. El riesgo regulatorio existe, aunque es bajo.
La estrategia es legalmente válida: el régimen de diferimiento de traspasos está recogido en el art. 94 de la Ley del IRPF y el FIFO por ISIN es la norma estándar. La AEAT no ha cuestionado esta técnica para uso individual ordinario. Sin embargo, para operaciones de muy alto volumen (plusvalías diferidas de varios cientos de miles de euros por operación), algunas fuentes especializadas señalan que podría considerarse planificación fiscal agresiva si se usa de forma sistemática y a gran escala.
4. La complejidad operativa es real.
Necesitas controlar manualmente qué participaciones están en cada monetario, los plazos de cada gestora, y asegurarte de que tu declaración de la renta refleja correctamente los lotes. Los bancos tradicionales a menudo no ofrecen esta información fiscal desglosada. Es una estrategia para inversores que llevan su propia contabilidad fiscal o usan herramientas como MyPortfolio para el seguimiento de su cartera.
Lo que dicen en el foro de Rankia: donde nació esta estrategia
La estrategia del doble fondo monetario lleva más de una década circulando en la comunidad de Rankia. En el hilo histórico Nueva Fiscalidad de FI — iniciado en 2013 y uno de los más referenciados del foro —@berebere desarrolló y explicó la mecánica completa de forma sistemática:
"Lo que en teoría no debería hacer sería comprar nuevas participaciones del Monetario B. Recuerda que lo había traspasado a B. […] Hacienda recibe la información de las compras y ventas de los fondos FINALES, con sus fechas y las plusvalías y minusvalías, pero NO recibe la info de la batería de traspasos que se han ido realizando."
👉 Ver hilo completo: Nueva Fiscalidad de FI — foro Rankia (2013)
Esta técnica se ha popularizado hasta el punto de ser citada por gestores tan reputados como@emerito-quintana-nun , gestor del fondo Numantia Patrimonio.
Diez años después, la estrategia seguía siendo debatida activamente. En el hilo FIFO, plusvalías y doble monetario (2022), un forero describe una variante avanzada usando clases distintas del mismo fondo como monetario auxiliar:
Esta técnica se ha popularizado hasta el punto de ser citada por gestores tan reputados como
Diez años después, la estrategia seguía siendo debatida activamente. En el hilo FIFO, plusvalías y doble monetario (2022), un forero describe una variante avanzada usando clases distintas del mismo fondo como monetario auxiliar:
"Es exactamente como dices, Pablo. En resumen, lo que haces es utilizar otra clase del fondo (otro ISIN) en vez de un monetario para aparcar temporalmente las participaciones. El FIFO se aplica separadamente a cada ISIN."
👉 Ver hilo completo: FIFO, plusvalías y doble monetario — foro Rankia
Y en el hilo más reciente de 2025, Optimización fiscal con fondos monetarios, la comunidad añade una capa adicional a la estrategia:
Y en el hilo más reciente de 2025, Optimización fiscal con fondos monetarios, la comunidad añade una capa adicional a la estrategia:
"Estudia la estrategia de doble monetario. Yo te recomiendo 'replicar la cartera' cuando la misma tenga 10 o 12 años para poder decidir en un futuro qué fondo quieres desinvertir."
👉 Ver hilo completo: Optimización fiscal con fondos monetarios — foro Rankia
Preguntas frecuentes
Sí. Se basa en normas vigentes: diferimiento de traspasos (art. 94 LIRPF) y FIFO por ISIN. La AEAT no la ha cuestionado.
No. M1 y M2 deben tener ISIN distintos entre sí y distintos del fondo origen.
No. Se difieren, no se eximen. Tributarás cuando las reembolses en el futuro.
No. Los ETFs no tienen régimen de diferimiento. Cada movimiento es una venta tributable.
Artículos relacionados
→ Fiscalidad completa de los fondos de inversión: guía 2026
→ Impuesto de sucesiones en fondos: plusvalía del muerto explicada
→ Donar fondos a tus hijos: cuándo el IRPF lo hace ineficiente
→ Comparador de fondos monetarios en Rankia
→ Impuesto de sucesiones en fondos: plusvalía del muerto explicada
→ Donar fondos a tus hijos: cuándo el IRPF lo hace ineficiente
→ Comparador de fondos monetarios en Rankia
Aviso informativo. Consulta con asesor fiscal antes de aplicar en operaciones de alto importe. Junio 2026.