Mejores fondos de inversión garantizados: qué vigilar
Mejores fondos de inversión garantizados: qué vigilar
Los fondos garantizados protegen total o parcialmente el capital solo a vencimiento, pero no frente a la inflación. Entre los más destacados están Bankinter (+15,52%; TER 0,49%) y BNP (+13,11%; TER 1,19%).
Los fondos garantizados buscan asegurar la devolución del capital a vencimiento, pero esa protección no implica necesariamente conservar el poder adquisitivo: con inflación elevada, una garantía nominal puede quedarse corta.
En este artículo vemos qué garantizan realmente, cuáles destacan, cómo tributan y cómo se comparan con Letras, depósitos y fondos monetarios, para valorar si encajan con un perfil conservador.
¿Qué es un fondo de inversión garantizado?
Su propio nombre ya da pistas sobre lo que vas a encontrar con este producto. La CNMV define los fondos de inversión garantizados como
Los que, como mínimo, aseguran la recuperación total o parcial de la inversión inicial en la fecha de vencimiento.
Esa es la esencia de un fondo garantizado: tu capital estará protegido y, al menos en términos nominales, recuperarás tu dinero al final del plazo. Eso sí, sin considerar el impacto de la inflación.
A partir de aquí, básicamente existen tres tipos de fondos de inversión garantizados:
📈 Fondos garantizados con rentabilidad mínima fija: suelen invertir principalmente en renta fija y aseguran un rendimiento mínimo para tu inversión.
🎢 Fondos garantizados con rentabilidad variable: garantizan la recuperación de la inversión inicial, pero no aseguran un rendimiento concreto. En este caso, tras varios años invertido, podrías simplemente recuperar tu capital sin obtener ganancias.
⚠️ Fondos garantizados parcialmente: estos fondos no aseguran recuperar el 100% del capital invertido y suelen estar más relacionados con fondos garantizados de renta variable.
Los mejores fondos de inversión garantizados
Nombre
ISIN
Rentabilidad a 3 años
TER
Ratio Sharpe
Bankinter Índice España 2027 II Garantizado FI
ES0156740005
15,52%
0,49%
1,34
BNP Paribas Funds Seasons Classic Capitalisation
LU1956161167
13,11%
1,19%
0,61
Rural 2027 Garantía Bolsa FI
ES0119258004
8,41%
0,52%
1,07
Kutxabank Garantizado Bolsa 9 FI
ES0120528007
7,47%
0,31%
1,37
Fondo Naranja Garantizado 2028 I FI
ES0164468003
3,85%
0,65%
0,16
Ahora vamos a analizar en detalle cada uno de los siguientes fondos para que puedas determinar qué opción se ajusta más a tus objetivos financieros.
Bankinter Índice España 2027 II Garantizado FI
El Bankinter Índice España 2027 II Garantizado FI (ES0156740005) es una opción pensada para quien quiere proteger el capital y, al mismo tiempo, no renunciar del todo a la bolsa española. A vencimiento (abril de 2027), Bankinter garantiza el 100% del valor inicial y añade un 60% de la subida del IBEX 35, si la hay. Si el índice no sube, no pierdes… pero tampoco ganas.
Características del fondo
Definición
🏷️ Nombre del fondo
Bankinter Índice España 2027 II Garantizado FI
🆔 ISIN / Clase
ES0156740005 / Clase única
🚩Benchmark
Ibex 35 TR EUR
📈Ratio Sharpe (3 a.)
1,34
💵TER (gastos corrientes)
0,49%
💼Patrimonio del fondo
7,8M€
📊Rentabilidad 3a. anualizada
15,52%
Su comportamiento reciente ha acompañado: según la estadística de Inverco, acumula una rentabilidad interanual del 24,6% y un 15,2% anualizado a 3 años (ver fecha de los datos en la nota al pie), empujado por el fuerte tirón del IBEX 35. Ojo con la lectura: ese viento de cola ya está recogido en el valor liquidativo, y lo que cobres a vencimiento dependerá de la fórmula, no de repetir esas cifras.
Es un producto adecuado si tienes el dinero relativamente “aparcado”, con un horizonte claro y sin intención de tocarlo antes del vencimiento. No es un fondo para batir al mercado, sino para dormir tranquilo sabiendo que el capital está protegido, asumiendo que la rentabilidad potencial es limitada.
BNP Paribas Funds Seasons Classic Capitalisation(LU1956161167). Aquí estamos ante un fondo más sofisticado, orientado a suavizar los vaivenes del mercado mediante técnicas de “portfolio insurance”. Combina activos de riesgo (bolsa europea) con activos defensivos, ajustando la exposición según el entorno de mercado.
Características del fondo
Definición
🏷️ Nombre del fondo
BNP Paribas Funds Seasons Classic Capitalisation
🆔 ISIN / Clase
LU1956161167 / Clase única
🚩Benchmark
No
📈Ratio Sharpe (3 a.)
0,61
💵TER (gastos corrientes)
1,19%
💼Patrimonio del fondo
641,5M€
📊Rentabilidad 3a. anualizada
13,11%
Es interesante para inversores que quieren algo más de recorrido que un garantizado clásico, pero aceptando un nivel de riesgo elevado (5/7) y unos gastos más altos. No es un fondo conservador al uso: funciona mejor como pieza de una cartera diversificada que como único fondo defensivo.
El Rural 2027 Garantía Bolsa FI(ES0119258004) sigue una lógica muy similar a otros garantizados ligados al IBEX 35, pero con un perfil especialmente conservador. A vencimiento garantiza el capital inicial y ofrece una participación del 60% en la subida media del índice, calculada de forma mensual (lo que reduce el impacto de subidas puntuales).
Características del fondo
Definición
🏷️ Nombre del fondo
Rural 2027 Garantía Bolsa FI
🆔 ISIN / Clase
ES0119258004 / Clase única
🚩Benchmark
No
📈Ratio Sharpe (3 a.)
1,07
💵TER (gastos corrientes)
0,52%
💼Patrimonio del fondo
25,7M€
📊Rentabilidad a 3 años (anual.)
8,41%
Es una opción razonable para inversores prudentes que quieren evitar sustos, con una volatilidad muy contenida y un riesgo bajo (2/7). Eso sí, como en todos los garantizados, salir antes del vencimiento puede penalizar, por lo que conviene entrar solo si el horizonte temporal encaja contigo.
El Kutxabank Garantizado Bolsa 9 FI(ES0120528007) es prácticamente una alternativa muy conservadora al monetario, con una garantía total del capital a vencimiento y una exposición mínima (23%) a la subida del IBEX 35, sin dividendos. De hecho, actualmente la cartera está 100% en liquidez.
Características del fondo
Definición
🏷️ Nombre del fondo
Kutxabank Garantizado Bolsa 9 FI
🆔 ISIN / Clase
ES0120528007 / Clase única
🚩Benchmark
No
📈Ratio Sharpe (3 a.)
2,23
💵TER (gastos corrientes)
0,31%
💼Patrimonio del fondo
6,4M€
📊Rentabilidad 3a. anualizada
9,59%
Tiene sentido para perfiles ultra defensivos que priorizan preservar capital por encima de todo, incluso aunque la rentabilidad sea muy modesta. Ideal si no quieres asumir volatilidad, pero sabiendo que el potencial de ganancia es muy limitado y que el producto tiene fecha de caducidad clara.
EL Fondo Naranja Garantizado 2028 I FI (ES0164468003) destaca por ofrecer pagos anuales garantizados del 2% mediante reembolsos obligatorios, algo que puede resultar atractivo para quien busca cierta previsibilidad en los flujos. A vencimiento (enero de 2028) garantiza el capital inicial y se apoya principalmente en renta fija de calidad.
Características del fondo
Definición
🏷️ Nombre del fondo
Fondo Naranja Garantizado 2028 I FI
🆔 ISIN / Clase
ES0164468003 / Clase única
🚩Benchmark
No
📈Ratio Sharpe (3 a.)
0,16
💵TER (gastos corrientes)
0,65%
💼Patrimonio del fondo
40,2M€
📊Rentabilidad a 3 años (anual.)
3,85%
Es una alternativa interesante para inversores conservadores que quieren orden y visibilidad: sabes cuánto vas a cobrar y cuándo. No es el fondo más rentable, pero sí uno de los más claros en su propuesta, siempre que mantengas la inversión hasta el final.
Para que el ranking no sea arbitrario, estos son los criterios que hemos aplicado sobre el universo de garantizados registrados en España (categorías de rendimiento fijo y variable de Inverco):
Rentabilidad anualizada a 3 años: mide el comportamiento real reciente, aunque en un garantizado importa menos que en otros fondos, porque lo que cobras depende de la fórmula a vencimiento.
TER (gastos corrientes): en productos de rentabilidad limitada por diseño, cada décima de comisión pesa mucho.
Ratio Sharpe a 3 años: rentabilidad obtenida por unidad de riesgo asumido.
Claridad de la garantía: quién garantiza, qué porcentaje del capital y con qué fórmula de rentabilidad; penalizamos las fórmulas difíciles de entender.
Vencimiento: priorizamos fondos con horizonte definido y razonable.
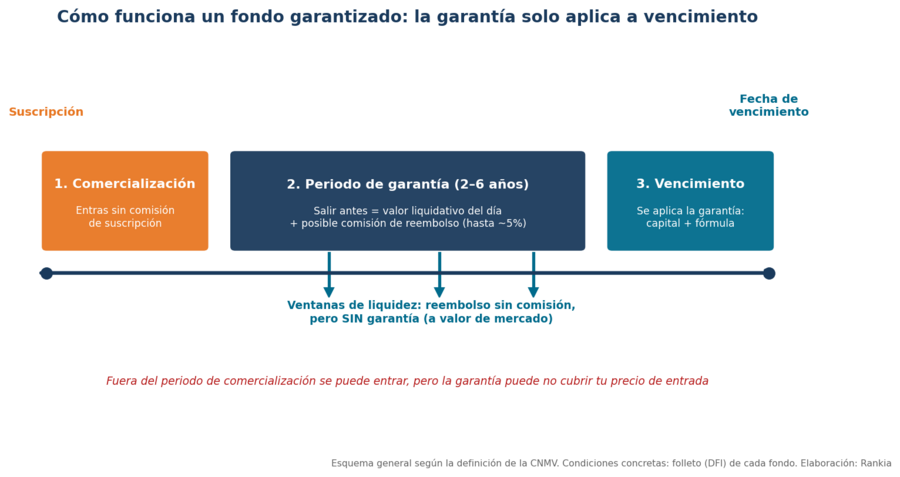
⚠️ Una advertencia importante: muchos garantizados solo aceptan suscripciones sin comisión durante su periodo de comercialización. Si entras después, puedes pagar comisión de suscripción y la garantía puede no cubrir tu precio de entrada. Verifícalo siempre en el folleto (DFI) antes de contratar.
Mejores fondos garantizados con rentabilidad variable
Los 5 mejores fondos garantizados la mayoría corresponden a la categoría de rentabilidad variable. Ahora vamos a ver unos cuantos más de rentabilidad variable.
La tabla muestra fondos garantizados con rentabilidad variable donde BK Bolsa España Objetivo 2027 destaca por su alta rentabilidad y buen balance riesgo-retorno: según la estadística de Inverco, acumula un 24,9% interanual y un 16,7% anualizado a 3 años (ver nota al pie). Otros fondos, como Fondmapfre Garantía o Kutxabank, ofrecen rentabilidades más bajas pero con menor volatilidad, adecuados para perfiles más conservadores. La elección dependerá del nivel de riesgo que estés dispuesto a asumir como inversor.
Mejores fondos con rentabilidad fija
Los mejores fondos garantizados de rentabilidad fijatienden a ser menos rentables. Estos son algunos de los que mejor lo han hecho:
Los fondos garantizados de renta fija presentan rentabilidades moderadas y volatilidades bajas, lo que los convierte en una opción adecuada para quienes buscan estabilidad y preservación del capital. Fíjate en que sus rentabilidades a 3 años (en torno al 3% anual) se mueven muy cerca de lo que ofrecen las Letras del Tesoro —entre el 2,4% y el 2,6% en las últimas subastas a 6 y 12 meses, según el Tesoro Público— pero con menos liquidez: el producto tiene sentido sobre todo si valoras la comodidad de un único vehículo con fecha fija y la traspasabilidad fiscal de los fondos.
Fondos con garantía parcial
Esta es la tercera categoría que recoge Inverco y que incluye fondos donde el capital inicial no está 100% garantizado a fecha de vencimiento.
Veamos un claro ejemplo:
Amundi Funds - Protect 90 A2 EUR (C)
Amundi Funds – Protect 90 A2 EUR (C) (LU1433245245) es de los que intentan darte “lo mejor de los dos mundos”: participar algo en los mercados pero con una protección parcial permanente. La idea clave es el famoso floor: el valor liquidativo del fondo está diseñado para no caer por debajo del 90% del máximo que haya marcado (tomando como referencia el máximo desde el último día hábil de abril del mes anterior). En la práctica, es como llevar un “airbag” puesto: no te evita baches, pero intenta que el golpe sea limitado.
Características del fondo
Definición
🏷️ Nombre del fondo
Amundi Funds - Protect 90 A2 EUR (C)
🆔 ISIN / Clase
LU1433245245 / Clase única
🚩Benchmark
No
📈Ratio Sharpe (3 a.)
-0,11
💵TER (gastos corrientes)
1,67%
💼Patrimonio del fondo
331,3M€
📊Rentabilidad a 3 años (anual.)
3,01%
Ahora bien, el peaje de esa protección suele ser claro: rentabilidad muy contenida. Es decir: encaja si lo que buscas es suavidad y control del susto, pero no tanto si esperas que sea un motor de rentabilidad. Y ojo con un punto importante para el inversor medio: los gastos (1,67%) son elevados para un producto que, por diseño, tiende a limitar el upside.
La esencia de los fondos de inversión garantizados es sencilla: garantizan la devolución de tu capital en una fecha determinada, conocida como el periodo de garantía.
¿Pero qué significa esto exactamente? Que la garantía de recuperar tu dinero, junto con la rentabilidad pactada, solo se cumple si mantienes la inversión hasta esa fecha de vencimiento. La mayoría de estos fondos tienen periodos de garantía que suelen oscilar entre 5 y 10 años, por lo que, en la práctica, deberás mantenerte invertido durante todo ese tiempo para asegurar tanto la rentabilidad prometida como la recuperación íntegra del capital.
Cómo funciona un fondo garantizado
Esto no implica que no puedas recuperar tu dinero antes, sino que si decides retirar tu inversión antes del plazo, la garantía y la rentabilidad pactada podrían no aplicarse o verse afectadas. Por dentro, el mecanismo es siempre parecido: la gestora invierte la mayor parte del patrimonio en renta fija que vence a la par que el fondo (eso "fabrica" la devolución del capital) y, en los de rentabilidad variable, destina los intereses restantes a comprar opciones sobre el índice de referencia. Por eso el potencial de un garantizado depende directamente de los tipos de interés del momento en que se lanza: a tipos más bajos, menos dinero para opciones y fórmulas menos generosas.
¿Merece la pena un fondo garantizado con los tipos actuales?
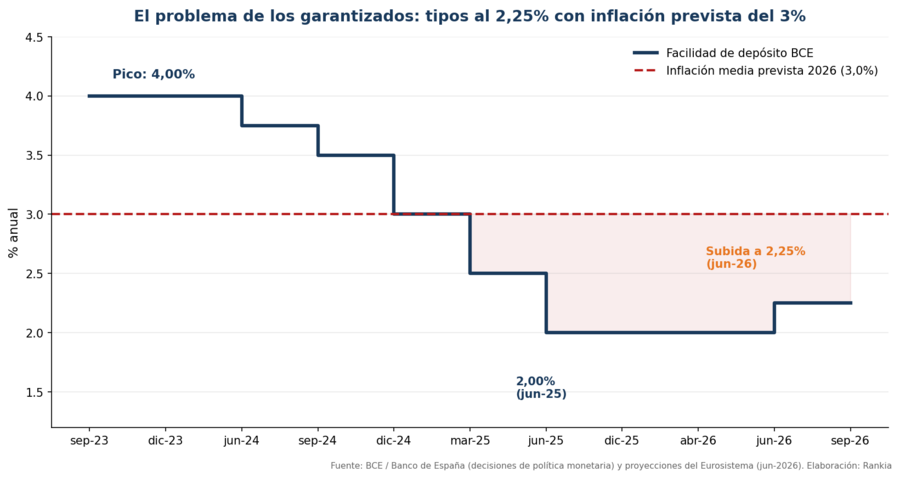
Es la pregunta clave, y la respuesta honesta es: depende de qué compares y de cuánto valores la comodidad. El punto de partida es este: con la facilidad de depósito del BCE en el 2,25% (tras la subida decidida en junio, según el Banco de España) y una inflación prevista del 3,0% para el conjunto del ejercicio según las proyecciones del Eurosistema, un garantizado que solo asegure el capital nominal puede dejarte, en términos reales, con menos poder adquisitivo del que tenías al entrar.
El problema de los garantizados: tipos al 2,25% con inflación prevista del 3%
El propio mercado lo está reflejando: mientras el conjunto de los fondos españoles marca máximos históricos de patrimonio (478.028 millones de euros, +6% en el primer semestre) y acumula una rentabilidad media del 4% en el año, los garantizados encadenan salidas netas —174 millones de euros en un solo mes, 576 millones junto a los de rentabilidad objetivo en enero— a medida que van venciendo y sus partícipes no renuevan, según Inverco. Las gestoras lanzan menos garantizados nuevos y los ahorradores conservadores están migrando a renta fija a corto plazo, monetarios y fondos de rentabilidad objetivo.
Para decidir con datos, compara la rentabilidad implícita del garantizado que te ofrezcan con sus alternativas directas:
Letras del Tesoro: entre el 2,4% y el 2,6% en las últimas subastas a 6 y 12 meses (Tesoro Público), con liquidez en mercado secundario y sin comisiones de gestión.
Depósitos y cuentas remuneradas: cobertura del Fondo de Garantía de Depósitos hasta 100.000 € por titular y entidad; revisa las mejores ofertas en nuestras comparativas de mejores depósitos y mejores cuentas remuneradas.
Fondos monetarios y de renta fija a corto plazo: rentabilidad ligada a los tipos vigentes, liquidez diaria sin penalización y traspasables. Puedes ver opciones en nuestra guía de mejores fondos de renta fija.
Este debate lleva años vivo en la comunidad de Rankia. La postura crítica la resumía así el analista y colaborador @enrique-roca:
“Cualquier persona puede confeccionarse un fondo similar comprando deuda de la misma calidad que el garantizado, asumiendo directamente el riesgo de crédito, manteniéndola a vencimiento y ahorrándose las comisiones correspondientes.”
Y el contrapunto, en el mismo hilo, lo ponía @berebere, uno de los foreros históricos de fondos:
“Si no se quiere uno complicar la vida, este tipo de producto no puede ser descartado categóricamente de las inversiones cotidianas”, siempre que el partícipe se lea el folleto, valore “la solvencia del comercializador, gestor y garante sobre todo”, evite plazos demasiado largos y compruebe si hay ventanas de liquidez sin comisiones.
Nuestra lectura editorial: un garantizado bien elegido (comisiones contenidas, garante solvente, fórmula clara, plazo que encaja con tu horizonte) es un producto legítimo de planificación para quien no quiere gestionar nada. Pero si estás dispuesto a dedicar diez minutos a comparar, hoy existen alternativas con mejor combinación de rentabilidad, liquidez y transparencia para la mayoría de perfiles conservadores.
Fiscalidad de los fondos garantizados: traspasos y reembolsos
Al ser fondos de inversión, los garantizados disfrutan del régimen fiscal general de los fondos en España:
Traspasos con diferimiento: puedes traspasar tu dinero a otro fondo sin tributar por las plusvalías acumuladas. Esto es especialmente relevante al vencimiento: si no decides nada, muchos garantizados se transforman o traspasan por defecto a un fondo conservador del propio banco; traspasar activamente a un fondo que tú elijas no tiene coste fiscal.
Reembolsos: la ganancia tributa en la base del ahorro del IRPF, entre el 19% y el 30% según el importe.
Ventanas de liquidez: reembolsar en ellas evita la comisión de reembolso, pero recibes el valor liquidativo del día (sin garantía) y tributa como cualquier reembolso; un traspaso en ventana, en cambio, mantiene el diferimiento.
Los reembolsos obligatorios periódicos que aplican algunos garantizados (como los pagos anuales del Fondo Naranja) tributan cada año como reembolso parcial.
¿Qué debo tener en cuenta al invertir en un fondo garantizado?
¿Conviene invertir en un fondo de inversión garantizado? ¿Cómo elegir el fondo adecuado? Estamos ante un producto un tanto especial en el que debes valorar varias cuestiones diferentes a las que valorarías al analizar un fondo de inversión tradicional.
Las 6 cuestiones clave que debes tener en cuenta son:
🔍 Tipo de fondo garantizado: Define qué parte de la inversión está protegida. Los fondos con garantía variable suelen tener más potencial de crecimiento, pero también mayor riesgo de no recuperar más que el capital inicial.
📈 Rentabilidad estimada: Es importante conocer la rentabilidad que el fondo promete o podría alcanzar.
🛡️ Garante y cobertura: Quién asegura la garantía y cómo se protege, para medir la seguridad real de la inversión.
⏳ Fecha de vencimiento: Momento hasta el cual deberás mantener la inversión para que se cumpla la garantía.
💧 Ventanas de liquidez: Periodos en los que puedes retirar dinero sin penalizaciones, aunque solo recibirás el valor de mercado en ese momento.
📅 Periodo de comercialización: Tiempo en que puedes invertir sin comisiones de suscripción adicionales.
Alternativas si buscas rentabilidad sin fecha de caducidad
Si después de leer hasta aquí concluyes que el corsé del vencimiento no va contigo, tienes tres caminos habituales según tu perfil: los fondos de renta fija a corto plazo y monetarios para el dinero que quieres estable y disponible, las carteras gestionadas de los mejores robo advisors si prefieres delegar con comisiones bajas, y la construcción de tu propia cartera de fondos, para la que puedes filtrar por categoría, TER y rentabilidad en el comparador de fondos de Rankia y contratar a través de los mejores brokers online de España.
⚠️ Este artículo tiene carácter meramente informativo y divulgativo, y no constituye recomendación de inversión. Toda inversión implica riesgo de pérdida de capital, y las rentabilidades pasadas no garantizan rentabilidades futuras.
Preguntas frecuentes:
La garantía la ofrece una entidad —normalmente un banco— y se aplica en la fecha de vencimiento y bajo unas condiciones concretas. Antes de contratar, revisa quién garantiza, cuánto capital está protegido y cuándo debes entrar para beneficiarte de esa garantía.
Sí, normalmente puedes reembolsar antes, pero si sales antes del vencimiento puedes perder la garantía y recibir únicamente el valor liquidativo del momento. También puede haber comisiones o ventanas específicas de liquidez.
Se aplica la garantía y, si corresponde, la rentabilidad pactada. Después, el fondo puede transformarse, fusionarse o traspasarse a otro producto, por lo que conviene revisar qué opción propone la entidad.
Su objetivo principal es proteger el capital, no maximizar la rentabilidad. Por eso, el retorno suele ser más limitado que el de productos con mayor riesgo.
Principalmente tres: coste de oportunidad, posibles pérdidas si sales antes del vencimiento y pérdida de poder adquisitivo por la inflación.
La garantía depende de la solvencia de la entidad que la ofrece y no está cubierta por el Fondo de Garantía de Depósitos. Si el garante no pudiera cumplir su compromiso, el inversor quedaría expuesto al valor de mercado de los activos del fondo.
No. Lo habitual es que las mejores condiciones se apliquen durante una ventana inicial de contratación. Entrar más tarde puede reducir la garantía o el potencial de rentabilidad.