

Los mejores fondos de inversión de Kutxabank por rentabilidad reciente son Kutxabank Bolsa Estándar (+43,87% en 2025 y +13,8% acumulado en el año), Kutxabank Dividendo Estándar (+15,7% en el año) y Kutxabank Gestión Activa Inversión Plus (+10,9% en el año, +8,57% en 2025), según las fichas de la gestora y VDOS con datos a inicios de septiembre de 2026. El problema no es la rentabilidad bruta sino el coste: sus gastos corrientes van del 1,60% al 2,10% anual, entre 9 y 12 veces más que un fondo indexado global en clase limpia (0,18%). En esta guía analizamos los siete fondos más relevantes de Kutxabank Gestión, comparamos su coste real, resumimos lo que opina la comunidad de Rankia y explicamos qué alternativas con menores comisiones existen y cómo traspasar sin tributar.
Kutxabank Gestión es la sociedad gestora participada al 100% por Kutxabank. Su actividad principal es la gestión y administración de instituciones de inversión colectiva.
Según el ranking de patrimonio por gestoras de Inverco (abril 2026), Kutxabank Gestión administra 28.396 millones de euros en 66 fondos de inversión, lo que supone una cuota del 6,1% sobre los 465.519 millones de la industria española. Las IICs de Kutxabank Gestión S.G.I.I.C. son comercializadas por la propia entidad a través de su red de oficinas y su plataforma online, así como por Cajasur y cuenta con acuerdos de distribución con otras entidades financieras.
Esta gestora de origen bilbaíno es la quinta gestora española por patrimonio, solo por detrás de CaixaBank AM (107.218 M€), Santander AM (66.933 M€), BBVA AM (60.542 M€) e Ibercaja Gestión (29.426 M€), y por delante de Bankinter Gestión de Activos (19.654 M€) y Sabadell AM (15.124 M€), según los mismos datos de Inverco (abril 2026).
Además, en el acumulado hasta abril de 2026 fue la gestora con mayores suscripciones netas de España: 1.033 millones de euros, por delante de BBVA AM (903 M€) y Unicaja AM (754 M€), según los datos de Inverco. El dinero entró sobre todo en renta fija internacional (763 M€), renta fija a largo plazo (475 M€) y monetarios (405 M€): el partícipe de Kutxabank sigue siendo mayoritariamente conservador.

Filosofía de inversión de Kutxabank Gestión
Kutxabank cuenta con una dilatada experiencia en la gestión de Instituciones de Inversión Colectiva.
Su modelo de gestión se basa en la inversión a largo plazo, con premisas como la prudencia, la diversificación y la sostenibilidad como base. En relación con este último aspecto, la Sociedad está adherida a los Principios para la Inversión Responsable promovidos por Naciones Unidas (PRI), que tienen como objetivo último contribuir al desarrollo de un sistema financiero más estable y sostenible.
Bajo este compromiso, Kutxabank Gestión aplica criterios sociales, ambientales y de gobernanza en la selección de las inversiones de todos los productos gestionados. En este sentido, todos sus fondos de inversión, a excepción de los fondos con objetivo de rentabilidad a vencimiento, promueven características medioambientales o sociales (art. 8 Reglamento).
Kutxabank ha sido premiada en numerosas ocasiones obteniendo distinciones muy valoradas en diversas categorías de fondos, como:
- Premio a la mejor gestora española de su categoría en los “European Funds Trophy”
- Mejor fondo de inversión de Renta Fija a medio plazo de la Eurozona a 3, 5 y 10 años, concedido por Lipper
- Premio a la mejor gestora de fondos de inversión mixtos concedido por Lipper
Gama de fondos de Kutxabank Gestión
Su extensa gama de fondos de inversión cubre los principales perfiles de inversores, con estrategias de renta fija, fondos con rentabilidad objetivo, fondos garantizados, fondos de renta variable internacional y fondos globales. Entre ellos destacan los fondos de Gestión Activa que ofrecen una inversión diversificada tanto en renta fija como en renta variable, en diferentes niveles para atender a los distintos perfiles de riesgo.
Kutxabank Gestión administra 66 fondos (Inverco, abril 2026), que en Morningstar se multiplican en más de 70 clases (Estándar, Cartera, Plus y Extra). Históricamente ninguno ha alcanzado la máxima calificación de 5 estrellas y el número de fondos con 4 estrellas se ha ido reduciendo en las sucesivas revisiones de esta guía.
Un rasgo estructural de la gama que conviene conocer antes de mirar rentabilidades: la gama de Kutxabank Gestión no incluye fondos indexados y el banco no ofrece clases limpias al minorista (según su catálogo de fondos y las experiencias recogidas en el foro de Rankia), y sus fondos mixtos de Gestión Activa se construyen en buena parte con otros fondos de la propia casa (fondos de fondos), lo que suma una segunda capa de costes indirectos. La ficha del Gestión Activa Rendimiento, por ejemplo, admite hasta un 2,50% de comisión de gestión indirecta máxima además del 1,60% directo y una comisión sobre resultados del 13%. Puedes comparar cualquiera de estos fondos con sus competidores en el comparador de fondos de Rankia.
Comisiones de los fondos de Kutxabank: cuánto cuestan de verdad
La comisión de gestión que aparece en el folleto no es lo que pagas. Lo que resta rentabilidad cada año son los gastos corrientes (TER), que suman gestión, depósito, auditoría y, en los fondos de fondos, el coste de los fondos subyacentes. Con datos de las fichas de Kutxabank Gestión (portal.kutxabank.es, 1-2 de septiembre de 2026), este es el coste real de los fondos que analizamos:
Fondo (clase) |
Categoría |
Gestión |
Gastos corrientes |
Patrimonio clase |
Kutxabank Bolsa Estándar |
RV España |
1,90% |
2,00% |
50 M€ |
Kutxabank Dividendo Estándar |
RV Zona Euro |
1,90% |
2,10% |
38 M€ |
Kutxabank Bolsa Eurozona Estándar |
RV Zona Euro |
1,90% |
41 M€ |
|
Kutxabank Gestión Activa Inversión Plus |
Mixto agresivo |
1,30% |
1,60% |
107 M€ |
Kutxabank Gestión Activa Rendimiento Estándar |
Mixto moderado |
1,60% + 13% s/ resultados |
580 M€ |
|
Kutxabank Gestión Activa Patrimonio Plus |
Mixto defensivo |
1,00% |
953 M€ |
|
Kutxabank Renta Fija Largo Plazo Estándar |
RF diversificada EUR |
1,40% |
1,60% |
46 M€ |
Fuentes: fichas de Kutxabank Gestión (comisión de gestión y depósito, patrimonio). Patrimonio de la clase comercializada al minorista; el patrimonio total del fondo incluye las clases Cartera/Plus/Extra y es muy superior (Dividendo: 597 M€; Inversión: 354 M€).
Cuánto se lleva la comisión en 20 años. Un cálculo sencillo lo pone en perspectiva. Si inviertes 10.000 euros durante 20 años y el mercado rinde un 5% bruto anual, con unos gastos corrientes del 2,00% terminas con unos 18.100 euros; con un 1,60%, con unos 19.500 euros; y con el 0,18% de un fondo indexado global en clase limpia, con unos 25.600 euros. La diferencia, entre 6.100 y 7.900 euros, es solo coste: misma rentabilidad bruta, distinta comisión. El cálculo es propio (10.000 × (1 + 5% − TER)^20), no incluye fiscalidad ni aportaciones periódicas y asume que la gestión activa no bate al índice, que es lo que ha ocurrido en 2025 con el fondo estrella de la casa, como veremos.
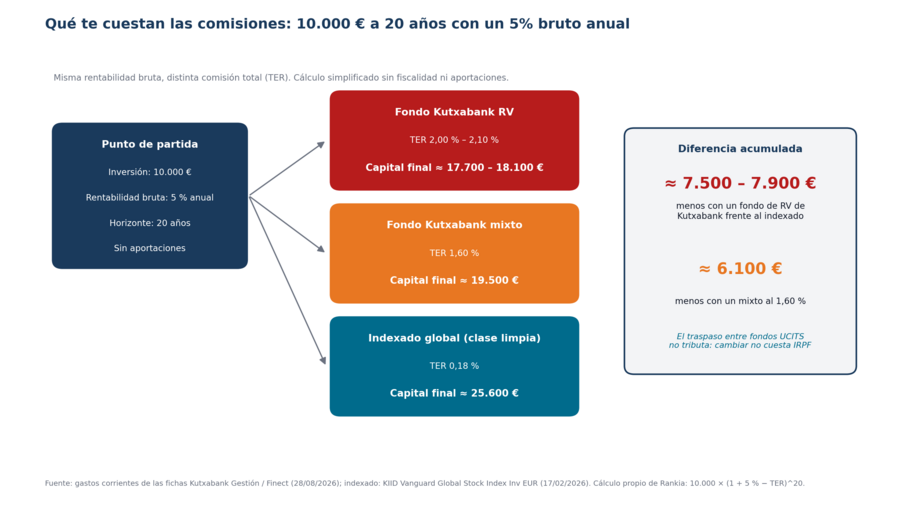
Ese sobrecoste también explica por qué Kutxabank vincula la contratación de fondos a bonificaciones en la hipoteca: la bonificación se paga, en parte, con la comisión del fondo. Si estás en esa situación, compara la rebaja del diferencial con el coste anual del fondo antes de decidir; en el foro de Rankia varios usuarios describen exactamente ese cálculo (ver más abajo).
Mejores fondos de Kutxabank
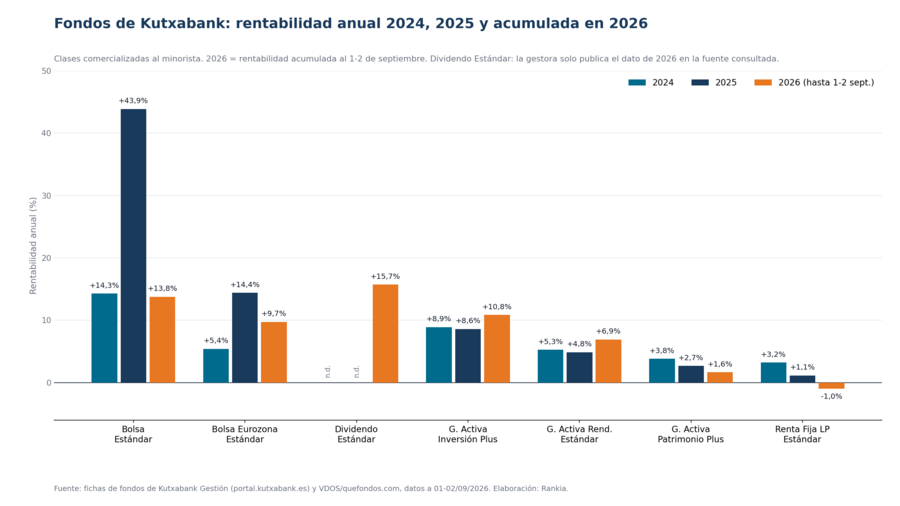
A continuación repasamos los fondos más relevantes de cada categoría, con los datos actualizados de rentabilidad de la gestora. La foto general la resume este gráfico:
Mejores fondos Kutxabank de renta fija
Nombre |
2025 |
2026 (a 1 sept.) |
Gestión |
G.Corr. |
+1,12 |
-1,01 |
1,40% |
1,60% |
Perteneciente a la categoría de renta fija diversificada EUR. La clase Estándar tiene un patrimonio de 45,5 millones de euros (ficha de la gestora, 1 de septiembre de 2026); la mayor parte del dinero del fondo está en la clase Cartera, la que usa el banco en sus carteras gestionadas. Es una de las estrategias más antiguas de la casa, lanzada hace más de 25 años.
El fondo va dirigido a un cliente que esté dispuesto a asumir pequeños riesgos y mantener la inversión a medio/largo plazo. El nivel de riesgo es de 2, en una escala de 1 a 7 según la CNMV. El plazo mínimo recomendado para la inversión es de 3 años, por lo que este fondo puede no ser adecuado para aquellos clientes que tengan previsto retirar su inversión antes de que transcurra ese tiempo.
Su historial reciente refleja el ciclo de tipos: -11,04% en 2022, +6,26% en 2023, +3,21% en 2024, +1,12% en 2025 y -1,01% acumulado en 2026 a 1 de septiembre (ficha de Kutxabank Gestión). Con una comisión de gestión del 1,40% y gastos corrientes del 1,60%, el fondo necesita que la cartera rinda por encima del 1,6% solo para no perder dinero, algo exigente para renta fija de grado de inversión. El fondo ha batido a la media de su categoría en varios ejercicios, pero el punto débil es el coste, no la gestión.
La cartera del fondo en la última composición publicada que analizamos mostraba un nivel superior al 6% de liquidez neta, con una inversión larga en renta fija del 92,81%. También se observa una alta exposición a deuda corporativa cercana al 53% y en menor medida a deuda pública.
Entre las principales posiciones de la cartera se observan deuda italiana (superior al 9,8%), así como alemana y finlandesa:

Mejores fondos mixtos de Kutxabank Gestión
Nombre |
2025 |
2026 (a sept.) |
Gestión |
Corrientes |
+8,57 |
+10,85 |
1,30 |
1,60 |
|
+2,66 |
+1,65 |
1,40 |
||
+4,85 |
+6,92 |
1,60 |
Rentabilidades de año natural y acumulada 2026 según fichas de Kutxabank Gestión y VDOS (1-2 de septiembre de 2026).
Se trata de un fondo mixto agresivo EUR-Global según la categoría de Morningstar. El patrimonio de la clase Plus asciende a 107 millones de euros y el del fondo completo a 354 millones (agosto 2026); la clase Plus se distingue de la Estándar por su comisión de gestión del 1,30% frente al 1,75%.
El fondo va dirigido a clientes que estén dispuestos a asumir riesgos y a mantener la inversión a largo plazo. El plazo mínimo recomendado para la inversión es de 4 años, por lo que este fondo puede no ser adecuado para clientes que tengan previsto retirar su inversión antes de ese tiempo. El nivel de riesgo del fondo es de 4 sobre una escala de 1 a 7 según la CNMV.
El fondo acumula un +10,85% en 2026 (a 1 de septiembre) tras un +8,57% en 2025, +8,90% en 2024 y +14,66% en 2023, con un -17,06% en 2022. A 3 años la rentabilidad acumulada es del 35,6% (unos 10,7% anualizado) y a 5 años del 26,3% (unos 4,8% anualizado), según VDOS. Es el mixto con mejor comportamiento de la gama, pero un 4,8% anualizado a 5 años con una exposición a bolsa cercana al 78% queda por debajo de lo que ha dado un indexado global en el mismo periodo.
La volatilidad a un año es del 11,06% (VDOS), coherente con una cartera dominada por renta variable global.
En cuanto a la cartera, en la última composición analizada mantenía una exposición a renta variable cercana al 78%, cuando la de renta fija era del 16%, con una liquidez del 3% y del 3% en otros.
La exposición en la renta variable es a compañías de gran capitalización bursátil y con un estilo blend. Por sectores el fondo muestra una alta exposición a tecnología (21,5%), financiero (13,54%) e industrial (13,3%). Llama la atención que, entre las 10 mayores posiciones de su cartera, 5 de ellas sean sus propios fondos, además de una posición de caja del 7%, como se observa a continuación:

El Kutxabank Gestión Activa Patrimonio Plus es un fondo de la gama de fondos renta variable mixta defensivo. Dirigido a clientes que valoran la seguridad en la inversión pero que no quieren renunciar a la rentabilidad por lo que está dispuesto a asumir riesgos y a mantener la inversión a medio/largo plazo. El nivel de riesgo del fondo es de 2 sobre una escala de 1 a 7 según la CNMV.
Es, con 953 millones de euros en la clase Plus (ficha de la gestora, 1 de septiembre de 2026), el fondo de mayor tamaño de los analizados. Sus rentabilidades por año natural son modestas, como corresponde a un mixto defensivo: +1,87% en 2021, -8,24% en 2022, +5,63% en 2023, +3,80% en 2024, +2,66% en 2025 y +1,65% acumulado en 2026. Con un 1,00% de comisión de gestión directa en esta clase (más los costes de los fondos subyacentes), casi la mitad de la rentabilidad bruta de un año normal se va en costes.
Su volatilidad es baja, en línea con un nivel de riesgo 2 sobre 7, lo que lo convierte en el producto que Kutxabank suele proponer al ahorrador que sale del depósito.
La cartera se compone de un 64,3% renta fija, cerca de un 15,3% renta variable, una liquidez cercana al 17% y un 3% en otros. A nivel sectorial los que más destacan son el sector tecnológico con cerca del 22%, el consumo cíclico con un 13,77% y el sector de servicios financieros con un 13,46%. Sorprendentemente entre sus 10 mayores posiciones de cartera 7 de ellas son de sus propios fondos, y casi un 9% de posición en caja:

Se trata de un fondo mixto moderado EUR-Global según Morningstar. Su patrimonio en la clase Estándar asciende a 580 millones de euros (ficha de la gestora, agosto 2026), más del doble que cuando publicamos la primera versión de esta guía: es uno de los fondos que más dinero ha captado en la red comercial.
Este fondo está dirigido a un cliente para el que la rentabilidad final es lo más importante, aunque también valora cierta seguridad en su inversión, por lo que está dispuesto a asumir riesgos y a mantener la inversión a largo plazo. El plazo mínimo recomendado para la inversión es de 3 años. El nivel de riesgo del fondo es de 3 sobre una escala de 1 a 7 según la CNMV.
Acumula un +6,92% en 2026 tras +4,85% en 2025, +5,26% en 2024 y +8,91% en 2023, con un -14,49% en 2022 (ficha de la gestora). Ojo a la estructura de costes: además del 1,60% de gestión directa cobra una comisión sobre resultados del 13% y admite hasta un 2,50% de gestión indirecta en los fondos en los que invierte. Explicamos cómo funciona ese tipo de comisión en la guía sobre comisión de éxito en fondos de inversión.
Su volatilidad a un año es del 5,86% (ficha de la gestora), la propia de una cartera repartida casi a partes iguales entre renta fija y variable.
Su volatilidad a un año es del 5,86% (ficha de la gestora), la propia de una cartera repartida casi a partes iguales entre renta fija y variable.
La cartera está compuesta en su mayoría, aunque no por mucha diferencia de renta variable con un 50,49%, pisándole los talones está la renta fija con un 47,70% de valor en la cartera, y una muy pequeña parte (1,38%) de liquidez. Los sectores en los que destaca son tecnología (22,14%), consumo cíclico (13,53%) e industriales (13,43%). A continuación, podemos ver como sus 5 primeras posiciones de su cartera están compuestas de sus propios fondos:

Mejores fondos de inversión Kutxabank de renta variable
Nombre |
2025 |
2026 (a sept.) |
Gestión |
Corrientes |
+43,87 |
+13,76 |
1,90 |
2,00 |
|
+14,40 |
+9,74 |
1,40 |
||
+15,72 |
1,40 |
2,10 |
Rentabilidades según fichas de Kutxabank Gestión, VDOS y Rankia (28 de agosto - 2 de septiembre de 2026).
Hablamos de un fondo Renta Variable España según la categoría Morningstar. La clase Estándar gestiona 50 millones de euros y el fondo completo 92 millones (28 de agosto de 2026).
Fondo dirigido para un cliente al cual la rentabilidad final es lo más importante, aunque también valora cierta seguridad en su inversión, por lo que está dispuesto a asumir riesgos y a mantener la inversión a largo plazo. El plazo mínimo recomendado para la inversión es de 5 años. El nivel de riesgo del fondo es de 4 sobre una escala de 1 a 7 según la CNMV.
Tiene exposición de al menos un 75% en renta variable, y minoritaria (máximo 25%) con expectativas que vaya a ser superior en el futuro. El fondo podrá invertir hasta un 10% en IIC financieras, y un máximo del 30% de la exposición total en riesgo de divisa.
Es el fondo estrella de la gama por rentabilidad reciente: +43,87% en 2025, +14,26% en 2024, +23,20% en 2023 y -5,56% en 2022, con un +13,76% acumulado en 2026 (agosto 2026). A 5 años la rentabilidad anualizada es del 16,4%. El matiz importante es que no ha batido a su índice: el IBEX 35 subió un 48,08% en 2025 solo en precio (sin contar dividendos), según la ficha oficial de BME a 19 de diciembre de 2025, y un 14,78% en 2024. El fondo se quedó unos 4 puntos por debajo del índice de precios en 2025; la mitad de ese diferencial son sus gastos corrientes del 2,00% y el resto, decisiones de gestión y liquidez.
La volatilidad a un año es del 9,88% (VDOS), inusualmente baja para un fondo de bolsa española por el mercado alcista sin apenas correcciones del último ejercicio; en la revisión anterior de esta guía la volatilidad a 3 años era del 19,58%.
Los principales sectores de su cartera son los servicios financieros (25,12%), consumo cíclico (19,99%) y servicios públicos (19,77%), en el que está sobreponderado casi 5 puntos porcentuales. Entre sus posiciones más fuertes en cartera son INDITEX (9,90%), Iberdrola SA (9,24%) y Banco Santander SA (9,06%), como lo vemos a continuación:

Es un fondo de la gama Renta Variable Zona Euro Cap. Grande, con un patrimonio de 41 millones de euros en la clase Estándar (ficha de la gestora, 2 de septiembre de 2026) y que va dirigido a un cliente que esté dispuesto a asumir riesgos y a mantener la inversión a largo plazo. El plazo mínimo recomendado para la inversión es de 5 años. El nivel de riesgo del fondo es de 4 sobre una escala de 1 a 7 según la CNMV. Tendrá un máximo del 30% de la exposición total en riesgo divisa.
Es uno de los fondos más veteranos de la casa y generalmente se ha situado en el tercer cuartil de su categoría por rentabilidad. Sus rentabilidades por año natural son +19,09% en 2021, -16,85% en 2022, +13,96% en 2023, +5,39% en 2024 y +14,40% en 2025, con un +9,74% acumulado en 2026 a 2 de septiembre (ficha de Kutxabank Gestión).
Su cartera está compuesta de 74 posiciones, donde las 10 mayores representan el 37% de los activos:

En cuanto a la exposición geográfica, los países con mayor ponderación en el fondo son Francia (34,30%), Alemania (22,47%) y Holanda (16,36%).
Por otro lado, la exposición sectorial, se observa una sobreponderación respecto a sus competidores en consumo cíclico, tecnología y servicios financieros, mientras que una alta infraponderación en industriales, energía y materiales básicos:
Por otro lado, la exposición sectorial, se observa una sobreponderación respecto a sus competidores en consumo cíclico, tecnología y servicios financieros, mientras que una alta infraponderación en industriales, energía y materiales básicos:

Los fondos y acciones por dividendo mantienen el interés de los inversores que buscan un pago adicional o “renta”, especialmente en periodos de inflación.
Este fondo de la categoría Renta Variable Zona Euro Cap. Grande está dirigido a un cliente capaz de asumir riesgos y a mantener la inversión a largo plazo, ya que el plazo mínimo recomendado para la inversión es de 5 años, por lo que este fondo puede no ser adecuado para aquellos clientes que tengan previsto retirar su inversión antes de que transcurra ese tiempo. El nivel de riesgo del fondo es de 4 sobre una escala de 1 a 7 según la CNMV.
Es uno de los fondos con mayor volumen de activos de la gama de renta variable, 597 millones de euros en total (38 millones en la clase Estándar), y también el más caro de los analizados, con unos gastos corrientes del 2,10% ( 28 de agosto de 2026).
Es el fondo de la gama con mejor arranque de 2026: +15,72% acumulado a 28 de agosto, con una rentabilidad anualizada a 5 años del 7,99%. La rentabilidad a 5 años, correcta en términos absolutos, se queda por detrás de la de un indexado a la zona euro una vez descontado el 2,10% anual de costes.
El estilo de la cartera es blended, pero algo más sesgado a value, y con foco a compañías de mayor capitalización bursátil.
Los sectores con mayores ponderaciones en la cartera son consumo cíclico (16,48%), servicios financieros (15,08%) e industriales (14,74%). Se trata de una cartera integrada por 66 posiciones, entre las que destacan:

¿Existen fondos mejores que los de Kutxabank en otras gestoras?
Las comparativas gráficas de esta sección corresponden a la revisión anterior de la guía y se mantienen como referencia histórica de comportamiento relativo.
Comenzando por el fondo de renta fija, Kutxabank Renta Fija Largo Plazo FI entre sus principales competidores vemos el fondo de Creand Institucional, que se pone como el claro ganador a 3 años anualizado, el único fondo con una rentabilidad positiva en este periodo.

A 5 años vemos como el fondo de Axa World Founds Euro Strategic Bonds, se pone como el claro ganador, aun así, todos los fondos reportan una rentabilidad negativa, y el fondo Kutxabank Renta Fija Largo Plazo Estándar se queda muy por detrás.

Pasando a los fondos mixtos, se puede ver como el Kutxabank Gestión Activa Inversión Plus FI es uno de los mejores mixtos, siendo un mixto agresivo, aun así, se puede ver como el fondo DWS ESG Dynamic Opportunities LC le gana en rentabilidad por un 0,57% a 3 años. Kutxabank Gestión Activa Patrimonio Plus FI y Kutxabank Gestión Activa Rendimiento Estándar FI también se les puede ver como a 3 años cumplen sus categorías siendo el primero mixto defensivo (+0,57%) y el segundo mixto moderado (+8,20%)

Si miramos en un periodo de 5 años podemos comprobar como el fondo DWS ESG Dynamic Opportunities LC destaca sobre el fondo de Kutxabank Gestión Activa Inversión Plus FI. El fondo de Kutxabank Gestión Activa Patrimonio Plus FI cae hasta el último lugar de la muestra, con una rentabilidad negativa (-1,87%) y Kutxabank Gestión Activa Rendimiento Estándar FI se queda también por detrás con una rentabilidad del +2,86%, claramente explicado por la exposición que eligieron tener en cada clase de activo (renta fija y variable) en su momento.

Pasando a los fondos de renta variable, comenzando con el Kutxabank Bolsa Estándar FI, es un fondo que, en periodos cortos, se ha quedado por detrás del fondo de Caixabank Bolsa España 150, y es debido a que éste último tiene una fuerte exposición en derivados lo que le permite tener una exposición superior al 100%. Sin embargo, con respecto a otros fondos de su categoría, el de Kutxa no lo hace nada mal.

Sin embargo, tomando periodos mayores (3 o 5 años), el fondo de Kutxa se queda a la cola respecto a esa misma muestra de fondos. Sin embargo, si eliminamos el de Caixa y añadimos otro fondo, como el de Abanca Renta Variable España, el fondo de Kutxa se queda en por detrás.

Ahora bien, si vemos como comparan el Kutxabank Dividendo Estándar FI y Kutxabank Bolsa Eurozona Estándar FI, ambos con sesgo Europa, vemos que ambos fondos de Kutxa siguen un desempeño similar en el largo y corto plazo, quedando en el corto plazo (en lo que va del año) como líderes de un grupo de fondos de gestoras internacionales, aunque:

En un periodo mayor, también se comportan parecido, pero se descuelgan, yendo hasta las últimas posiciones:

Alternativas a los fondos de Kutxabank con menores comisiones
El análisis anterior deja una conclusión clara: los fondos de Kutxabank no son malos productos en términos de gestión, pero cobran entre 1,60% y 2,10% anual por exposiciones (bolsa española, bolsa euro, mixtos globales) que se pueden replicar con fondos indexados a una décima parte del coste. Estas son las tres vías más utilizadas por la comunidad de Rankia, ordenadas de menor a mayor complejidad:
Opción |
Ejemplo de producto |
Gastos corrientes |
Para quién |
Fondos indexados en MyInvestor |
Vanguard Global Stock Index Inv EUR (IE00B03HCZ61) |
0,18% |
Quien quiera sustituir un mixto o un fondo de bolsa global por un indexado |
Clases limpias en EBN Banco |
Mismo fondo, EBN devuelve el 100% de la retrocesión |
0,18% (mínimo 2.500 €) |
Quien quiera fondos de gestión activa de terceros sin pagar la comisión de distribución |
Supermercado de fondos de Renta 4 |
Arquitectura abierta: fondos de gestoras internacionales, indexados y activos |
Según fondo |
Quien quiera arquitectura abierta y asesoramiento en oficina |
Fuente del TER del indexado: KIID de Vanguard Global Stock Index Fund Investor EUR Acc (17 de febrero de 2026) y ficha en EBN Banco. Los fondos de Kutxabank, por su parte, solo se comercializan en Kutxabank y Cajasur.
La clave fiscal es que el cambio no cuesta impuestos: el traspaso entre fondos UCITS registrados en España difiere la tributación, de modo que puedes mover tu Kutxabank Bolsa o tu Gestión Activa a un indexado de otra entidad sin pasar por la base del ahorro del IRPF (19% hasta 6.000 € de ganancia, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante) hasta el reembolso definitivo. Explicamos el procedimiento paso a paso en ¿cómo traspasar un fondo de inversión? y qué son exactamente las clases sin retrocesión en ¿dónde invertir en clases limpias de fondos?.
Cuándo no compensa moverse. Si tu banco te bonifica la hipoteca por mantener un saldo mínimo en fondos y la rebaja del diferencial supera el sobrecoste anual del fondo (por ejemplo, 0,10 puntos de diferencial sobre 150.000 € de hipoteca son 150 € al año, frente a unos 180 € de sobrecoste por cada 10.000 € en un fondo al 2,00% vs 0,18%), puede tener sentido mantener el mínimo exigido en el producto más barato de la gama (el mixto defensivo o el monetario) y trasladar el resto. También si eres partícipe del Renta Fija Largo Plazo con plusvalías latentes pequeñas y horizonte corto: el traspaso es gratuito, pero el cambio de estrategia de renta fija en mitad de un ciclo de tipos puede costarte más que la comisión.
Perspectiva de la comunidad Rankia
El foro de Kutxabank Gestión en Rankia y los hilos del foro de fondos de inversión repiten desde hace años un mismo patrón: los partícipes no se quejan tanto de la gestión como de las comisiones y de la falta de arquitectura abierta. En el hilo más reciente sobre la entidad, abierto por un cliente al que el banco bonifica la hipoteca por mantener fondos, las respuestas resumen el sentir general: un usuario apunta que Kutxabank "no tiene ni un monetario decente", otro recuerda que la bonificación hipotecaria hay que restarla de las "abultadas comisiones" y un tercero describe los fondos como "malos, caros" y sin posibilidad de contratar gestoras de terceros (foro de fondos, septiembre y octubre de 2025).
La opinión más citable, y todavía vigente, la dejó una de las usuarias más activas del foro de fondos cuando un partícipe preguntó por el Kutxabank Bolsa Internacional:
"Sigue al MSCI World en euros, pero habría que hacer el calculo para ver si realmente conviene porque con una comisión de mas del 2% anual es mucho." — @carlota-perez (foro de fondos de inversión de Rankia, febrero 2022)
"Realmente las comisiones son bastante elevadas en todos sus fondos" — @marcosm (mismo hilo, febrero 2022)
Lo que revela ese patrón del inversor real es que el cliente de Kutxabank suele llegar a los fondos empujado por la oficina (bonificación de hipoteca, salida del depósito) y no por una decisión de cartera; el aprendizaje que se repite en la comunidad es hacer el cálculo de coste antes de firmar y, si la bonificación no lo compensa, usar el traspaso para salir sin coste fiscal.
Otros hilos útiles: Opinión sobre fondos de gestión activa de Kutxabank y Alguien con cuenta en Kutxa + ayuda con fondos.
Otros hilos útiles: Opinión sobre fondos de gestión activa de Kutxabank y Alguien con cuenta en Kutxa + ayuda con fondos.
Si estás decidiendo entre mantener o traspasar, en este vídeo del canal de Rankia explicamos los criterios para elegir un fondo (categoría, coste, consistencia y gestor) que hemos aplicado en esta guía:
Preguntas frecuentes sobre los fondos de Kutxabank
¿Cuáles son los mejores fondos de inversión de Kutxabank?
Por rentabilidad reciente, Kutxabank Bolsa Estándar (+43,87% en 2025, +13,8% en 2026), Kutxabank Dividendo Estándar (+15,7% en 2026) y Kutxabank Gestión Activa Inversión Plus (+10,9% en 2026). Por relación coste-riesgo para un perfil conservador, Kutxabank Gestión Activa Patrimonio Plus (comisión de gestión del 1,00%). Incluso el mejor de ellos, el Bolsa Estándar, quedó unos 4 puntos por debajo del IBEX 35 en 2025 una vez descontadas comisiones.
¿Qué comisiones tienen los fondos de Kutxabank?
Comisión de gestión entre el 1,00% (mixto defensivo, clase Plus) y el 1,90% (fondos de bolsa), depósito del 0,07%-0,10% y gastos corrientes totales entre el 1,60% y el 2,10% anual. El Gestión Activa Rendimiento añade una comisión sobre resultados del 13%. No hay comisiones de suscripción ni de reembolso.
¿Es rentable invertir en fondos de Kutxabank?
Depende del fondo y del plazo. Los de renta variable han dado rentabilidades de doble dígito en 2023-2025 gracias al mercado, pero por debajo de sus índices; el de renta fija a largo plazo acumula -1,01% en 2026 y perdió un 11% en 2022. El coste anual del 1,6%-2,1% resta entre 6.100 y 7.900 euros por cada 10.000 invertidos a 20 años frente a un indexado, según nuestro cálculo.
¿Cómo traspasar un fondo de Kutxabank a otra entidad sin pagar impuestos?
Abre cuenta en la entidad de destino (MyInvestor, Renta 4, EBN Banco u otra comercializadora) y solicita allí el traspaso indicando el ISIN del fondo de Kutxabank; la entidad de destino gestiona la orden y el proceso suele completarse en unos ocho días hábiles, sin retención fiscal ni comisión de reembolso. La plusvalía queda diferida hasta que reembolses definitivamente, cuando tributará en la base del ahorro (19%-30%).
Conclusiones sobre los mejores fondos de inversión Kutxabank Gestión
Kutxabank ha ido ganando terreno desde hace unos años, consolidándose entre las mayores gestoras por patrimonio en la industria española. La fuerte fuerza de distribución aunada a la fidelidad de los clientes favorece las suscripciones en sus fondos, que, a pesar de no ser del todo destacados entre sus competidores nacionales e internacionales, el impulso de su red comercial les sirve de apoyo.
La información que ofrece en su web ha mejorado respecto a las primeras versiones de esta guía, y hoy publica rentabilidades por año natural, comisiones directas e indirectas y composición de cartera de cada clase.
Sus estrategias, tanto de renta fija como renta variable y mixtos están basadas en una gestión activa de las posiciones, tanto en directo como vía IICs en algunos casos, como se vio anteriormente.
Nuestra recomendación, en función de tu situación:
- Si ya eres partícipe y no tienes bonificación vinculada: traspasa los fondos de renta variable y mixtos a indexados de bajo coste en MyInvestor, Renta 4 o clases limpias de EBN; el traspaso no tributa y el ahorro de coste supera el 1,4% anual.
- Si el banco te bonifica la hipoteca: mantén solo el saldo mínimo exigido en el fondo más barato de la gama (Gestión Activa Patrimonio Plus, 1,00% de gestión) y traspasa el resto.
- Si quieres exposición a bolsa española con Kutxabank: el Bolsa Estándar es el único que ha acompañado al mercado (+43,87% en 2025), pero asume que rendirá unos 2 puntos por debajo del IBEX 35 cada año por su coste.
- Si eres conservador y sales de un depósito: compara el Renta Fija Largo Plazo (1,60% de costes, -1,01% en 2026) con un monetario o un fondo de renta fija indexado de otra entidad antes de aceptar la propuesta de la oficina.
Cuando la próxima revisión muestre que alguno de estos fondos bate a su índice neto de comisiones durante tres años consecutivos, revisaremos esta conclusión. Hasta ahora no ha ocurrido.
Aviso: este artículo tiene carácter exclusivamente informativo y educativo. No constituye asesoramiento financiero ni una recomendación de compra, venta o traspaso de ningún producto. Las rentabilidades pasadas no garantizan rentabilidades futuras. Los datos de rentabilidad, patrimonio y comisiones proceden de las fichas de la gestora, Inverco, BME, VDOS y Rankia en las fechas indicadas y pueden variar. Antes de invertir consulta el folleto y el documento de datos fundamentales de cada fondo.


