Hay una creencia muy extendida entre la gente que empieza a interesarse por la inversión.
La idea de que si no empezaste con 25 años, ya llegaste tarde. Que el tren pasó. Que los que llevan más años invertidos tienen una ventaja imposible de recuperar.
Es comprensible pensarlo. Pero es un error. Y un error caro.
Construir patrimonio no depende de un solo factor. Depende de tres. Y conocerlos cambia completamente la forma en que ves tu situación financiera, independientemente de la edad que tengas hoy.
¿Quieres más contenido? Recuerda que puedes encontrarme en redes como FinanzasTip. ¡Seguimos!
Factor 1: El tiempo
Sí, el tiempo importa. No voy a decirte lo contrario.
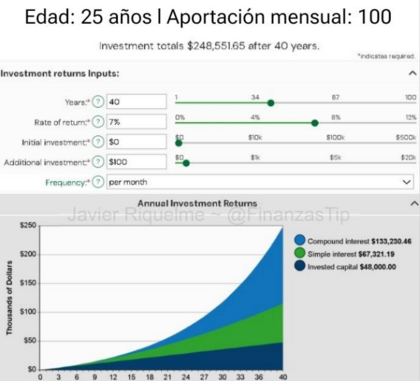
Quien empieza antes tiene una ventaja real. Un inversor que comienza a los 25 años aportando 100€ al mes puede acumular más de 250.000€ cuando llegue a los 65. Sin hacer nada especial. Solo siendo constante y dejando que el interés compuesto haga su trabajo.
Eso es real.
Pero aquí está el matiz que casi nadie menciona. El tiempo es una ventaja, sí. Pero no es la única palanca que tienes. Y para muchas personas, ni siquiera es la más importante.
Factor 2: La capacidad de ahorro
Este es el factor que más se infravalora. Y el que más compensa la falta de tiempo.
Piénsalo un momento. Un universitario de 22 años que empieza a invertir tiene algo muy valioso: décadas por delante. Pero probablemente tiene un sueldo pequeño, gastos compartidos con otros y poco margen de maniobra cada mes.
Una persona con 40 - 50 años con una carrera consolidada. Unos ingresos mayores. Menos deudas. Más estabilidad. Probablemente pueda aportar cada mes tres, cuatro o cinco veces más que el caso anterior.
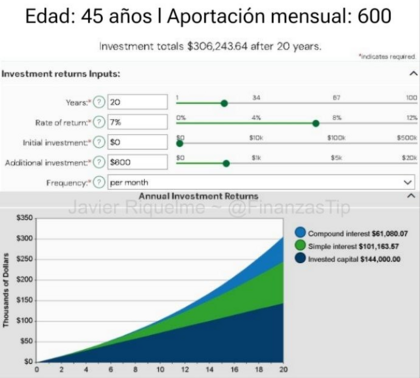
Alguien que aporta 600€ al mes con 45 años puede superar perfectamente a quien aportó 100€ al mes desde los 25.
El tiempo se puede compensar con volumen.
Factor 3: El conocimiento
Este es el factor más ignorado. Y el que más diferencia marca a largo plazo.
Da igual cuántos años tengas. Da igual cuánto dinero puedas aportar cada mes. Si no sabes lo que estás haciendo, el mercado te va a cobrar una matrícula muy cara. Y te la va a cobrar en el peor momento posible.
Un inversor con conocimiento o bien asesorado: No entra en pánico cuando el mercado cae un 10% y todo el mundo vende. No persigue la acción de moda que promete duplicar en tres meses. No toma decisiones emocionales cuando las cosas se ponen feas.
Esa diferencia de comportamiento, aplicada durante 20 años, puede traducirse en miles de euros de diferencia en el resultado final. No es exageración.
La combinación que realmente funciona
No necesitas los tres factores al máximo para construir un patrimonio sólido. Nadie los tiene todos en perfecto equilibrio.
La mejor edad para empezar a invertir es la que tienes hoy. No la que tenías, ni tendrás.
Pero hazlo con cabeza. Con conocimiento propio o con un profesional al lado que entienda tu situación, tus objetivos y tu perfil de riesgo.
El mercado no distingue entre el que llegó tarde y el que llegó sin saber. A los dos les cobra igual.