Algunas gestoras amplían su actividad empresarial, creando fundaciones, gabinetes prospectivos sobre diferente temáticas tanto relacionadas con los mercados financieros como de otra índole.
Son estudios y trabajos que pasan desapercibidos por la vorágine del corto plazo, pero no por ello menos interesantes si ampliamos el horizonte.
Hoy les traigo un resumen de lo que piensa y proyecta una de las mejores gestoras americanas. No me interesa tanto las perspectivas numéricas concretas como las tendencias e ideas que me sirven para reflexionar.
La tesis central es que una cartera a 100 años no es una determinada combinación de activos, sino una forma de pensar, gobernar y gestionar el patrimonio. Para horizontes multigeneracionales, la preservación del poder adquisitivo y la capacidad de sobrevivir a escenarios muy distintos son más importantes que minimizar la volatilidad.
1. El mundo futuro será menos predecible
Los autores consideran especialmente importantes la IA/AGI, cambio climático, fragmentación geopolítica, desigualdad y endeudamiento público.
No necesariamente esperan un crecimiento mucho menor, sino una distribución de resultados mucho más amplia y, por tanto, mayor path risk.
Recomiendan no extrapolar las condiciones excepcionalmente favorables de 1980-2020.
2. Cambia el concepto de diversificación La diversificación tradicional —acciones + bonos porque históricamente tenían baja correlación— puede ser insuficiente. Hay que diversificar entre regímenes económicos: inflación, deflación, bajo/alto crecimiento, crisis geopolíticas, etc. El objetivo es que la cartera sobreviva a diferentes futuros, no simplemente reducir la volatilidad histórica.
3. Los activos reales adquieren protagonismo La cartera debería estar fuertemente orientada hacia activos reales, especialmente:
Acciones
Inmobiliario
Infraestructuras
Tierra agrícola
Bosques/madera
Otros activos físicos
Las acciones son consideradas el principal activo real porque pueden generar crecimiento real a largo plazo.
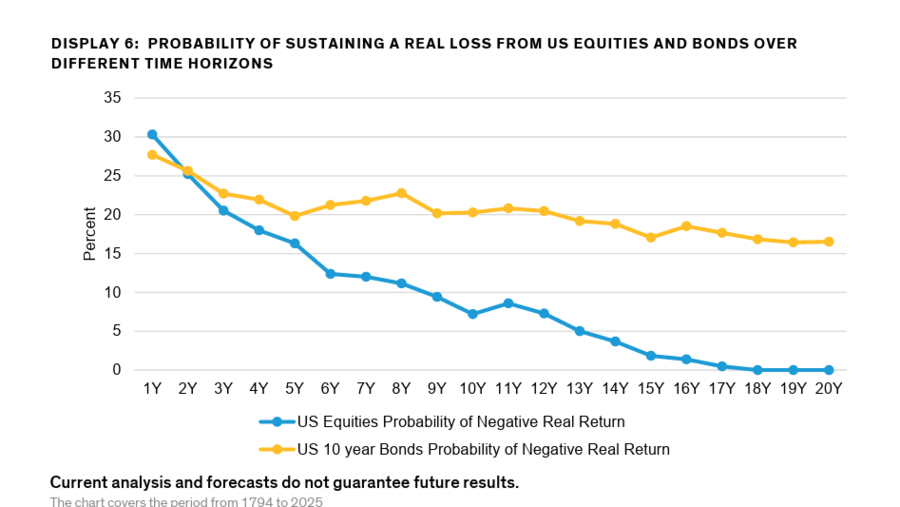
4. Menor dependencia de bonos nominales Los bonos gubernamentales de larga duración ya no deberían considerarse automáticamente el gran diversificador de las acciones. Una inflación más persistente puede provocar correlación positiva entre acciones y bonos. A muy largo plazo, los bonos nominales también sufren riesgo de pérdida de poder adquisitivo.
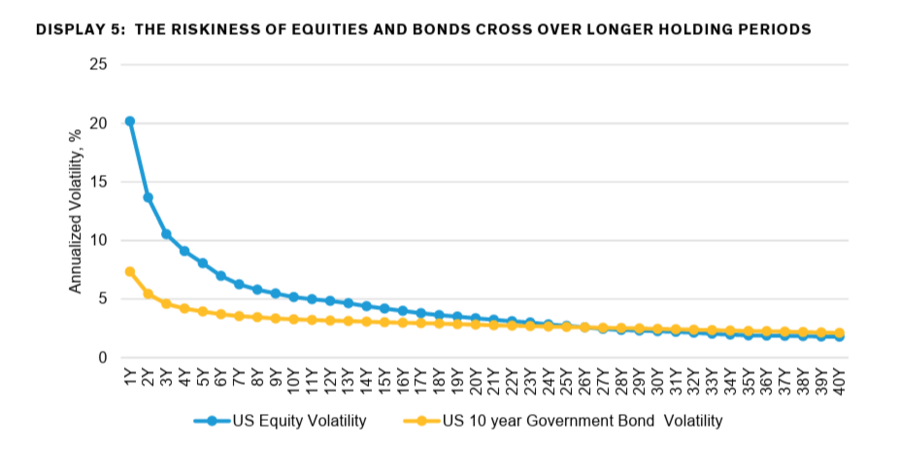
5. El riesgo depende del horizonte A corto plazo las acciones son mucho más volátiles, pero la diferencia frente a los bonos se reduce enormemente al aumentar el horizonte. En el estudio citado, a 26 años la volatilidad anualizada de acciones y bonos converge aproximadamente al 2,6%. Por ello, para un inversor de muy largo plazo, la volatilidad anual es una medida de riesgo poco útil.
6. La inflación es el benchmark fundamental El objetivo no debería ser superar un índice financiero, sino preservar y aumentar el poder adquisitivo real. Los autores advierten que incluso una cartera 60/40, excelente desde 1980, ha tenido históricamente periodos en los que la inflación destruyó buena parte de sus rentabilidades.
7. Liquidez: poca, pero estratégica Un inversor con horizonte de 100 años necesita menos liquidez estructural, pero mantener una reserva puede tener valor de opción para comprar activos extraordinariamente baratos durante las crisis. No recomiendan simplemente mantener un 5% de efectivo y esperar a las caídas: el beneficio depende de tener la gobernanza y disciplina necesarias para aprovechar realmente esas oportunidades.
8. Cuidado con la capitalización bursátil La ponderación por capitalización no debe considerarse una decisión neutral. Los resultados históricos están afectados por sesgo de supervivencia: EE. UU. funcionó excepcionalmente bien durante el último siglo, pero muchos grandes mercados de 1899 acabaron destruyendo prácticamente todo su valor. Por ello, una cartera de 100 años necesita mayor reflexión sobre la diversificación geográfica.
9. Rentabilidades futuras más modestas La estimación estructural del documento para la renta variable es:
EE. UU.: ~4,5% de rentabilidad real anual
Mundo desarrollado: ~4,3% real anual
En EE. UU., aproximadamente 2,5% procede de dividendos/recompras, 2% del crecimiento del PIB por trabajador y 0% del crecimiento demográfico.
Los factores demográficos son especialmente importantes: esperan un crecimiento mucho menor de la población en edad de trabajar, e incluso negativo en Europa y China, lo que limita el crecimiento futuro.
10. Oro y activos no monetarios Los autores son positivos respecto al oro y otros activos no ligados a monedas fiat. Consideran que pueden proteger frente a inflación extrema, depreciación monetaria y riesgos de colapso del sistema.
La idea clave
Para invertir durante 100 años no hay que intentar predecir el futuro; hay que construir una cartera capaz de sobrevivir a muchos futuros diferentes.
En la práctica, AllianceBernstein favorece una cartera con predominio de acciones + activos reales e ilíquidos + oro, menor dependencia de bonos nominales y una diversificación basada en regímenes económicos y preservación del poder adquisitivo, acompañada de una gobernanza capaz de mantener la estrategia durante décadas.
Mi lectura: el documento encaja bastante con una estrategia de largo plazo basada en compounders + activos reales + protección frente a inflación + diversificación geopolítica, más que con una cartera clásica 60/40.
¿Alguna idea para completar estas previsiones? ¿Las consideráis acertadas?
Me gustaría ser capaz de pensar a cien años, pero el Covid me hizo recortar aún más la visión del largo plazo, y ya me cuesta pensar a más de tres años. Lo de revisar las carteras cada trimestre creo que nos hace tener más los pies en la tierra. Porque luego hay que dormir tranquilo... Aunque siempre se puede tener una inversión más a largo plazo, como ha sido últimamente la Tecnología. Totalmente de acuerdo que es momento de tener más oro y liquidez por los tipos de los bonos americanos a 10 y 30 años, además de la imprevisibilidad de Trump y sus conflictos, la posibilidad de subida de tipos en EE.UU. y las elecciones americanas de medio mandato pueden afectar también. De aquí a noviembre veo muy difícil acertar con el escenario que finalmente se planteará, por ello la prudencia puede ser muy adecuada en estos momentos.
#2
04/09/26 11:47
Gracias por el artículo Enrique. En mi opinión, creo que ningún plan es válido para todos y que realmente depende de cada situación personal. También creo que cuanto más sencillo y menos diversificado más eficiente (fiscalmente y por comisiones).