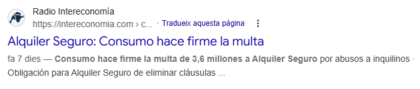
La reflexión que intenta provocar el título viene por la noticia que ha saltado hoy en relación con diversos contratos de alquiler intermediados por una reputada actora de los mercados
Y deseo centrarme en esta parte de la noticia
…. te obligan a adquirir seguros de hogar, de vida… Los suministros son con sus propias filiales"
De desmostarse cierto, estamos igual que con los seguros para acceder a préstamos bancarios, que en teoría no son obligatorios, pero que en la práctica lo acaba siendo, o los seguros que también se viene de alguna forma obligando al adquirir un coche a plazos, o con los ya muy habituales “pseudo renting”, por los cuales pagas una entrada, una cuota mensual y al final de contrato bien pagas la cuota final, o devuelves el coche y vuelta a empezar con “la vida económica a cuotas”.
Todos estos seguros generan unas relevantes comisiones para las empresas que los comercializan vía la financiación de compra de vivienda, de cualquier préstamo, de la compra de un coche y en este caso del alquiler de la vivienda. Sera “casualmente” que, incluso comparando garantías, este tipo de comercialización acaba suponiendo un precio más alto del que pagaríamos contratando tales seguros por nuestra cuenta sin la concurrencia de estos intermediarios.
Al final el tema de los seguros es negocio que funciona por estadísticas, las de probabilidades, entonces los cálculos poco varían de una aseguradora a otra, con independencia de la compañía, en términos estadísticos, valga la redundancia, van a fallecer las mismas personas en accidentes de tráfico, se tendrán que atender los mismos siniestros de hogar o de responsabilidades civiles en todo tipo de actos personales o jurídicos, etc., con lo cual si hay que atender a mayores comisiones para los/as intermediarios , es posible incrementar un pequeño porcentaje, uno, dos, tres … por ciento con ahorro de gastos administrativos, que mucho recorrido ya no tiene, todas las empresas los están ajustando al máximo y de manera continuada, o menor margen empresarial. Pero cuando hablamos de comisiones del 30, 40% o más. Solo hay dos opciones:
- Reducir las coberturas
- Incrementar la prima
La Unión Europea considera que la transparencia es un valor relevante en las relaciones económicas, de hecho, muchas de las sentencias del TSJUE en temas bancarios ha sido en buena parte en base a la falta de transparencia según el tribunal, de hecho, la doctrina de la U.E. en este sentido es:
Pilares de la Transparencia y Protección al Consumidor en la UE
La política de consumo de la UE se basa en asegurar que el mercado sea justo, seguro y comprensible para todos. Los mecanismos clave incluyen:
Información de Precios: La Directiva 98/6/CE exige indicar el precio de venta y el precio por unidad de medida, facilitando la comparación entre productos.
Comercio Electrónico y Prácticas Abusivas: La UE implementa medidas para terminar con el "greenwashing" (publicidad engañosa sobre sostenibilidad) y proteger a los usuarios de prácticas desleales en línea.
Acciones de Representación: Desde 2020, existe una directiva que permite a los consumidores solicitar colectivamente una tutela judicial cuando los comerciantes infringen la legislación.
Derecho a la Información: Es uno de los cinco derechos fundamentales del consumidor en la UE, garantizando el acceso a datos oportunos sobre productos y servicios.
No obstante, y por el momento no parece que las prácticas o las presuntas malas prácticas en la comercialización de seguros y “otros añadidos” en ciertos servicios hayan llegado “a oídos” de las autoridades de consumo o, de haberlo hecho, al menos hasta ahora, cartas en el asunto no han tomado. Estamos a mi entender ante un juego bastante peligroso para el/la consumidor/a si no se toman, porque ya vemos otros relativamente nuevos añadidos, como contratación de alarmas a través de entidades financieras y probablemente el catalogo de tales “añadidos” se vaya incrementado.
No obstante, y por el momento no parece que las prácticas o las presuntas malas prácticas en la comercialización de seguros y “otros añadidos” en ciertos servicios hayan llegado “a oídos” de las autoridades de consumo o, de haberlo hecho, al menos hasta ahora, cartas en el asunto no han tomado. Estamos a mi entender ante un juego bastante peligroso para el/la consumidor/a si no se toman, porque ya vemos otros relativamente nuevos añadidos, como contratación de alarmas a través de entidades financieras y probablemente el catalogo de tales “añadidos” se vaya incrementado.
Es una mera percepción personal para la que no tengo base alguna, sin embargo, entiendo que del mismo modo que primero los swaps, luego las participaciones preferentes y deuda subordinada, las cláusulas de suelo en hipotecas y los gastos e impuestos también hipotecarios , el tema de los seguros vinculados pronto o tarde acabará en los tribunales, no por los precios que en el entorno de la U.E. son libres, sino por esta falta de transparencia en lo que repercute a quien los comercializa ligados a una operación financiera.