")
El crowdlending inmobiliario permite invertir en préstamos a promotores desde 250 € y obtener rentabilidades del 10–13% anual con plazos definidos. Analizamos las mejores plataformas disponibles en España en 2026.

Reental permite invertir en inmuebles desde $100 comprando tokens de un proyecto (casa, local, terreno, edificio o trasteros). Tras KYC, eliges tokens, Reental gestiona trámites y explotación y recibes tu parte; puedes vender en el mercado P2P.

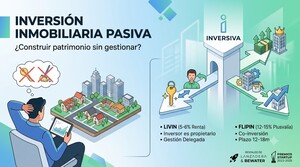
¿Se puede construir patrimonio inmobiliario sin gestionar nada? Inversiva propone dos caminos: Livin, alquiler con gestión delegada, y Flipin, compra-reforma-venta con rentabilidades más altas. Te contamos cómo funciona cada modalidad y qué riesgos conlleva antes de invertir.

Cuando los mercados se vuelven impredecibles, los inversores buscan algo que no se mueva al mismo ritmo que las acciones. Los préstamos agrícolas se han convertido en una de esas piezas: respaldados por activos reales y desconectados del vaivén bursátil.

¿Y si pudieras invertir en ladrillo desde 100 € y desde el móvil? La tokenización inmobiliaria fracciona inmuebles en tokens digitales para que cualquiera participe en alquileres y plusvalías. Te contamos qué es, cómo funciona, sus ventajas y los riesgos que debes conocer.

El crowdlending agrícola permite prestar a agricultores vía plataformas digitales, con garantías reales (hipoteca sobre tierras, prenda sobre maquinaria). Plazos típicos: 6–24 meses. Ejemplo: LANDE ha financiado 58+ M€ y 2.000+ agricultores.

Kalima AM permite invertir en inversión inmobiliaria en España sin comprar un piso: gestiona activos residenciales complejos y los canaliza vía RESI ETI (ETI cotizado, ISIN FR001400SZ45), con acceso desde 1.000 €; desde 2022: 16 proyectos, 161 activos, >20,6 M€; objetivo >20% en

Civislend ofrece rentabilidades del 10–13% anual invirtiendo en proyectos inmobiliarios desde solo 250 €. Analizamos cómo funciona, sus garantías, riesgos reales y si merece la pena en 2026.

LANDE permite inversiones alternativas en agricultura desde 50 €, con préstamos respaldados por activos reales y una rentabilidad media del 11,2% anual. Más de 10.000 inversores han financiado 55 millones € en proyectos agrícolas en Europa a través de la plataforma.

Descubre las diferencias entre comprar una vivienda para alquilar y el crowdfunding inmobiliario. Analizamos inversión mínima, diversificación, gestión, liquidez y riesgos para entender qué opción puede encajar mejor según tu capital y tu estrategia de inversión.

Para generar ingresos previsibles en un entorno volátil, la inversión en préstamos comerciales estructurados en plataformas como Debitum ofrece pagos mensuales, rentabilidad anual del 10-15%, inversión mínima desde 10 €, protección hasta 20.000 € y regulación MiFID II.

Descubre cómo invertir en inmobiliario desde 1.000 € y diversificar tu cartera con crowdfunding inmobiliario. Conoce las claves para repartir tu inversión por tipo de proyecto, ubicación y plazo, y cómo plataformas como Fellow Funders facilitan el acceso al real estate.

La inversión en energías renovables ya no es exclusiva de grandes fondos. Analizamos Fundeen, una plataforma regulada por la CNMV que permite coinvertir desde 500€ en proyectos energéticos con rentabilidades cercanas al 7% anual, tomando como ejemplo el proyecto Son Ripollet.

El “crédito privado” suena a producto único… pero es más bien un universo. Plazos, garantías, liquidez y riesgo cambian mucho según el tipo de préstamo. En este artículo lo desgranamos y vemos por qué algunas estructuras se parecen más a un bono de lo que crees.
")
Raizers: 11 años, +400M€ financiados y préstamos hipotecarios. Licencia AMF, pasaporte UE en España. Análisis de proyectos, rentabilidades 10-13%, histórico y operaciones locales. ¿La mejor alternativa crowdfunding inmobiliario?

 España