El FMI publicó el 13 de octubre dos informes a la vez y los leí seguidos, porque dicen cosas distintas. El de previsiones da un crecimiento mundial del 3,1 % este año y del 3,4 % el próximo. El de estabilidad financiera pide prudencia. Si solo leéis el primero, os quedáis tranquilos. Si leéis los dos, la pregunta cambia: ya no es cuánto crece la economía sino quién la está financiando.
Lo que más me llamó la atención fue una revisión de 14 operaciones desde 2023 en las que unas empresas de IA financian a otras: unos 300.000 millones de dólares en capital y 650.000 en deuda, a cambio de 1,4 billones de ingresos futuros prometidos. Eso no es ingreso, es promesa. Funciona mientras todos cumplen (y hasta ahora cumplen).
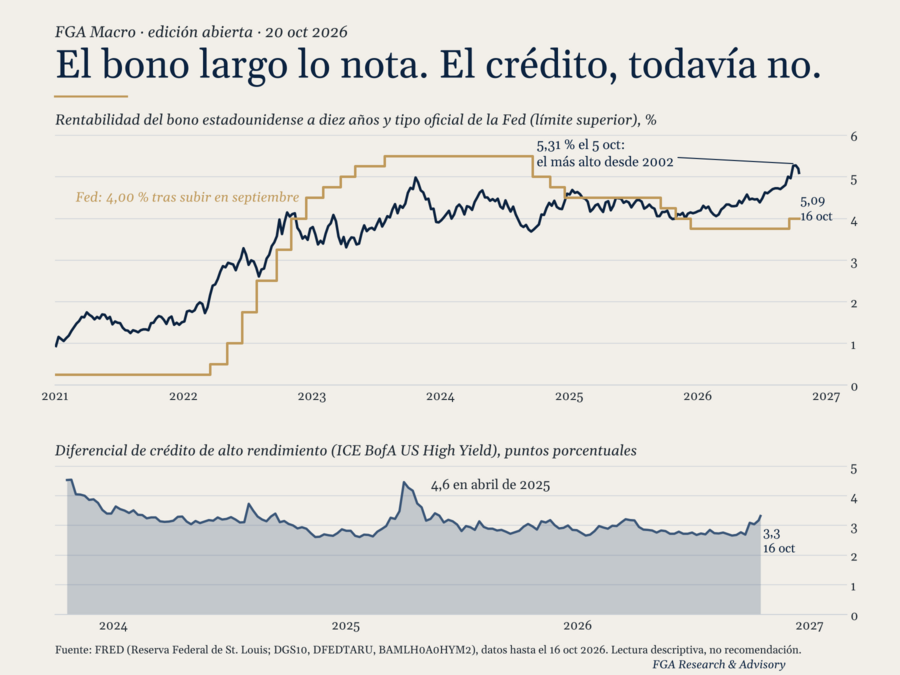
El segundo aviso es el bono. El diez años americano cerró el 5 de octubre en el 5,31 %, el nivel más alto desde 2002. Cuando el bono largo sube, todo lo que se valora descontando flujos futuros vale menos, y también lo que se usa como garantía. Lo vengo contando desde finales de septiembre, cuando marcaba máximos de 2007.
El tercero pasa más desapercibido: aseguradoras, fondos de pensiones y crédito privado, con más activos ilíquidos y los mismos gestores. En el escenario adverso del FMI, los bancos que quedarían por debajo del capital exigido pasarían del 18 % al 22 % de los activos bancarios mundiales. Un escenario, no una previsión. Ya había una advertencia parecida en la carta del gobernador del Banco de Inglaterra al G20, tres páginas sin un solo número. El FMI ha puesto las cifras.
Ahora, lo que yo hago con esto. En mi marco de cuatro capas, el aviso ya se ve en Dinero: el bono largo en máximos y una Fed que subió. Todavía no se ve en Ciclo, el crédito. Los diferenciales de alto rendimiento están en 3,3 puntos, muy por debajo de los 4,6 de abril de 2025. Y como una alarma no es un diagnóstico, mientras el crédito no confirme, el régimen no cambia.
Es un mapa de dónde mirar, no una señal de nada. ¿Dónde creéis que se notará primero una carga de más: en el crédito privado, en los fondos de pensiones o en el bono?
La lectura completa por capas, con las fechas que vigilamos, está en FGA Macro. Aprovecha: la suscripción es freemium.
Contenido editorial y divulgativo. No es asesoramiento de inversión. Fuentes: FMI, WEO y GFSR de octubre de 2026; FRED (Reserva Federal de St. Louis).