Resultados de verano 2026 en Wall Street: el mejor trimestre desde 2021, pero el mercado castiga el gasto en IA
Resultados de verano 2026 en Wall Street: el mejor trimestre desde 2021, pero el mercado castiga el gasto en IA
Wall Street cierra la temporada de resultados del 2T de 2026 con el mayor crecimiento de beneficios desde 2021, impulsado por la banca y Microsoft. Pero Alphabet, Meta y Tesla caen por el fuerte aumento del gasto en IA. ¿Ha cumplido el mercado las expectativas?
La temporada de resultados del segundo trimestre ha dejado esta semana el contraste más marcado de todo 2026. Por un lado, las cifras agregadas del S&P 500 apuntan al mejor crecimiento de beneficios desde 2021, con la banca y Microsoft por encima de lo previsto. Por otro, el mercado ha castigado con severidad a Alphabet, Meta y Tesla, tres de los nombres que más pesan en los índices, por el ritmo al que está creciendo su gasto en infraestructura de inteligencia artificial.
La pregunta que se hacía Wall Street antes de empezar julio no era tanto si las empresas iban a batir las previsiones, algo que llevan haciendo trimestre tras trimestre, sino si esos beneficios iban a bastar para justificar unas valoraciones ya de por sí exigentes.
¿Qué esperaba el mercado antes de arrancar la temporada?
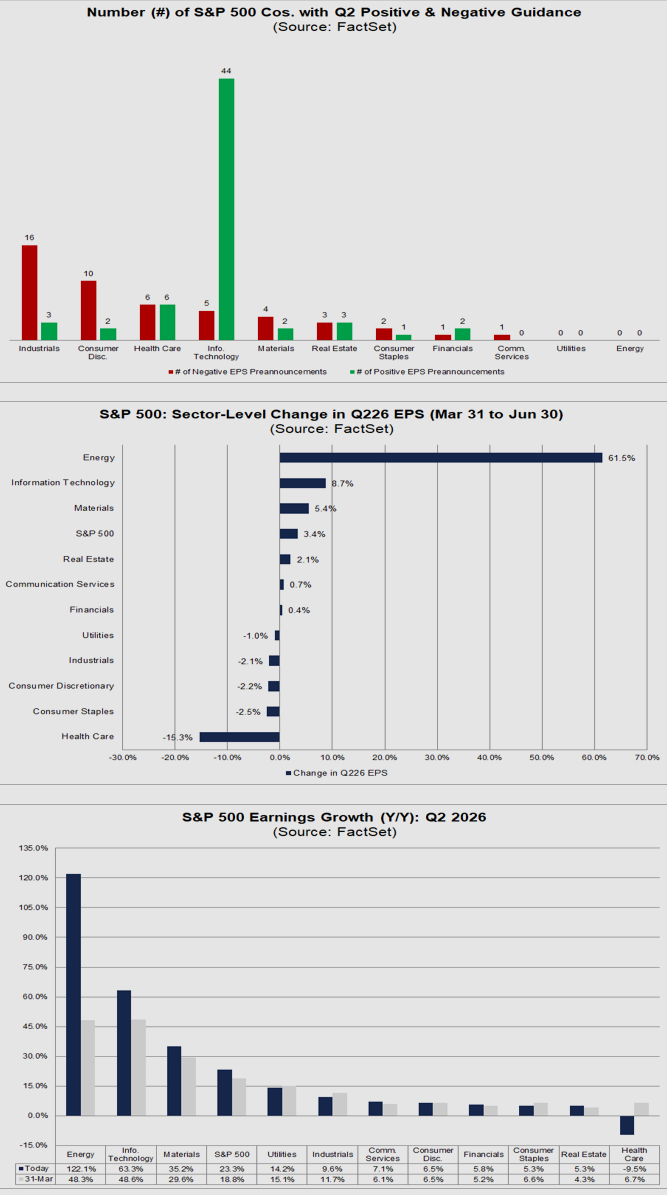
La barra de salida ya estaba alta. Según FactSet, el consenso de analistas situaba el crecimiento interanual de beneficios del S&P 500 en el 23,3% a fecha 10 de julio, la estimación previa a una temporada de resultados más alta desde el tercer trimestre de 2021, y muy por encima del 18,8% con el que había arrancado el trimestre.
Estimación del consenso antes de la temporada, informe FactSet Preview del 2 de julio de 2026
A esa presión se sumaban dos frentes de incertidumbre. El primero, los aranceles, cuyo impacto en márgenes y precios llevaba meses siendo la gran incógnita de los informes trimestrales. El segundo, y más determinante para el ánimo inversor, el escrutinio sobre el retorno real de las inversiones multimillonarias en inteligencia artificial de los grandes tecnológicos, justo cuando varias de esas compañías empezaban a mostrar flujo de caja libre negativo por primera vez en años. Con el ratio precio/beneficio (PER) a 12 meses del S&P 500 en 20,1 veces, por encima de la media de los últimos cinco años (19,9 veces), el margen de error para decepcionar era mínimo.
La banca abre la temporada por todo lo alto
Los grandes bancos estadounidenses fueron los primeros en presentar cuentas, a mediados de julio, y lo hicieron con una contundencia que pocos esperaban. JPMorgan Chase registró el beneficio trimestral más alto de la historia para un banco estadounidense, 21.200 millones de dólares, con un beneficio por acción de 6,14 dólares y unos ingresos de 58.020 millones, ambos por encima del consenso. Goldman Sachs ganó 6.628 millones de dólares, un 78% más que un año antes, con su negocio de trading de renta variable disparado un 72%. Bank of America obtuvo 9.074 millones, un 26,6% más, con un salto del 70% en ese mismo negocio. Citigroup ganó 5.800 millones, un 45% más, superando las 20 estimaciones de analistas recogidas por Bloomberg, y firmó su mejor trimestre por ingresos en una década. Wells Fargo cerró el grupo con un beneficio de 6.407 millones, un 16,6% más.
📊 Grandes bancos de EEUU, resultados del segundo trimestre de 2026
Banco
Beneficio neto
Variación interanual
Dato destacado
JPMorgan Chase
21.200 M$
Récord histórico del sector
Ingresos de 58.020 M$, muy por encima del consenso
Goldman Sachs
6.628 M$
+78%
Trading de renta variable +72%
Bank of America
9.074 M$
+26,6%
Trading de renta variable +70%
Citigroup
5.800 M$
+45%
Mejor trimestre por ingresos en una década
Wells Fargo
6.407 M$
+16,6%
Ingresos de 22.622 M$, +8,6%
Con la banca marcando el ritmo, la sensación inicial de la temporada fue de tranquilidad. El problema llegó dos semanas después, cuando empezaron a reportar los pesos pesados de la inteligencia artificial.
Las cifras agregadas, el mejor trimestre desde 2021
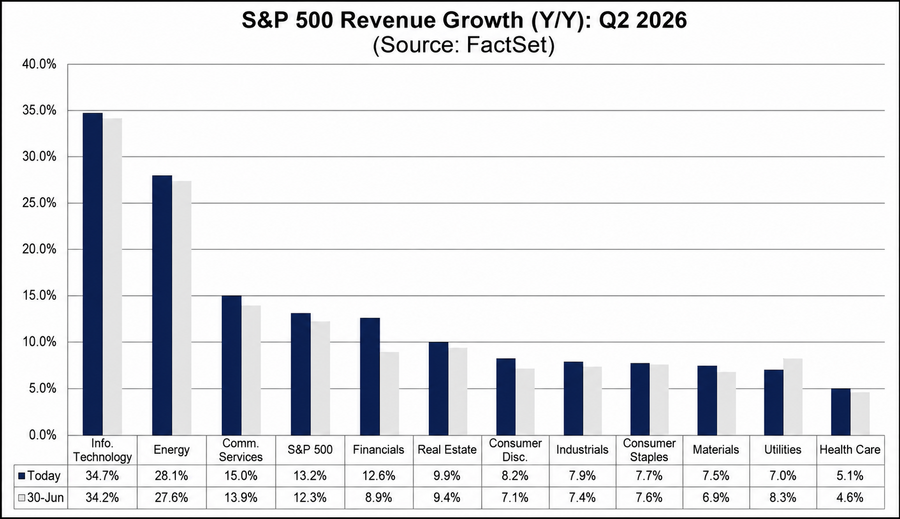
A fecha 24 de julio, con el 27% de las compañías del S&P 500 ya publicadas, FactSet calculaba un crecimiento de beneficios agregado (blended) del 37,9% interanual, el más alto desde el 40,3% del tercer trimestre de 2021. El 86% de las empresas había batido las previsiones de beneficio por acción, frente a una media histórica del 78%, y el 80% había superado también las estimaciones de ingresos, frente al 70% habitual. El crecimiento de ingresos, del 13,2%, es asimismo el más alto desde el segundo trimestre de 2022.
Fuente: FactSet, informe Update del 24 de julio de 2026
Ese 37,9% tiene, sin embargo, una letra pequeña importante. Gran parte del salto se explica por un único resultado extraordinario, la plusvalía contable de 98.000 millones de dólares que Alphabet anotó en su cuenta de resultados. Si se excluye a Alphabet del cálculo, el crecimiento agregado del S&P 500 cae del 37,9% al 25,9%, y la sorpresa media de beneficio por acción pasa del 39,3% al 12,6%. Sigue siendo una temporada muy sólida, pero bastante menos espectacular que el titular.
Por sectores, diez de los once del S&P 500 crecían en tasa interanual, siete de ellos a doble dígito. Energía (+128,2%), Servicios de Comunicación (+112,4%) e Información Tecnológica (+64,6%) lideraban la tabla. El único sector en números rojos era Salud, con una caída del 9,5%, lastrado por el mayor uso de fármacos GLP-1 para adelgazar por parte de las aseguradoras médicas y por la presión de márgenes en hospitales.
Las Siete Magníficas, beneficios récord que no siempre convencen
Si algo ha definido esta temporada es la distancia entre "batir las cifras" y "convencer al mercado". Las Siete Magníficas, que concentran alrededor de un 30% del peso del S&P 500, han dejado esta semana el ejemplo más claro de esa disociación.
Alphabet
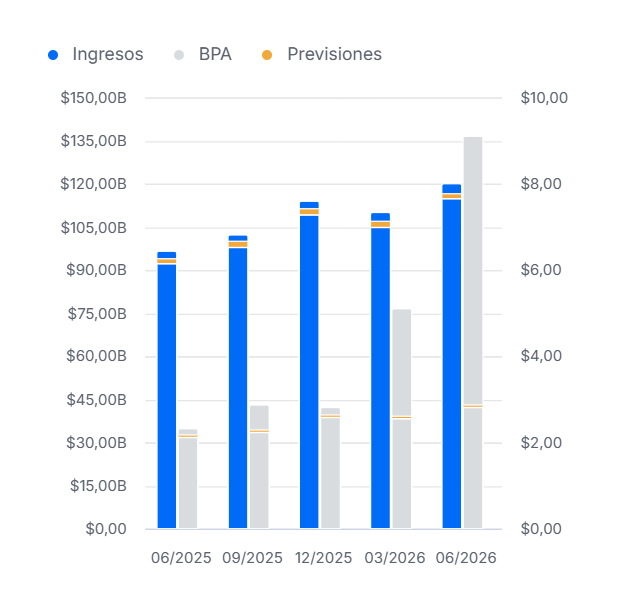
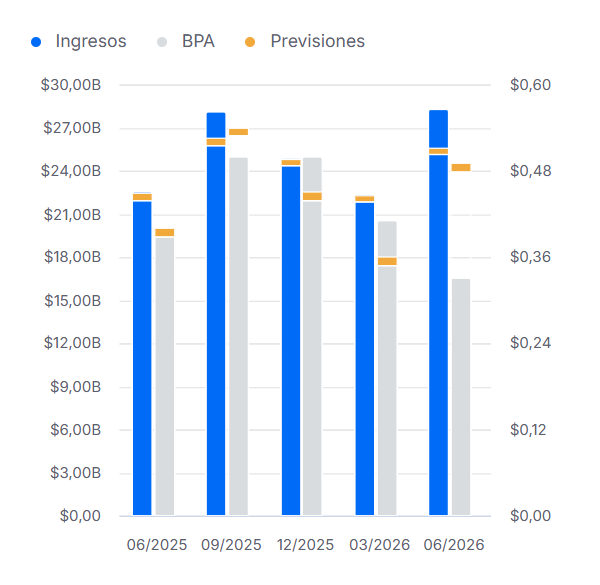
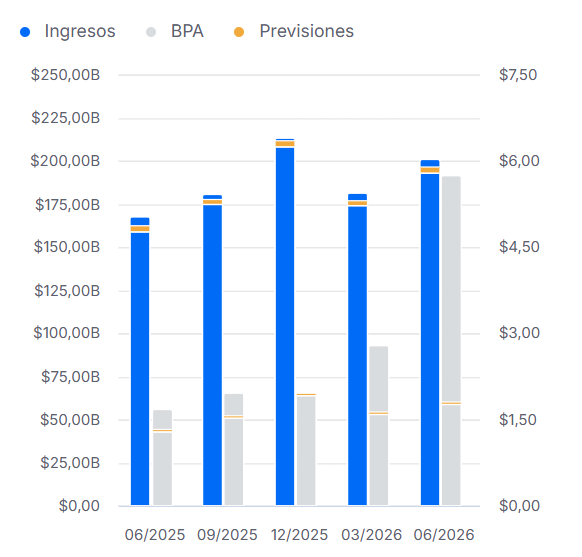
Presentó el 22 de julio, facturó 119.800 millones de dólares, un 24% más que hace un año, con Google Cloud disparado un 82% hasta 24.800 millones. El beneficio por acción se fue hasta 9,11 dólares frente a los 2,88 esperados, aunque ese dato está inflado por la plusvalía contable ya mencionada. Lo que de verdad movió a los inversores fue otra cosa, la compañía elevó su previsión de inversión (capex) para 2026 hasta un rango de entre 195.000 y 205.000 millones de dólares, frente a los 180.000-190.000 millones que manejaba tras el primer trimestre, con un capex trimestral récord de 44.900 millones y flujo de caja libre negativo de 5.900 millones. El mercado, lejos de premiar el crecimiento de la nube, castigó la escalada del gasto, y la acción cayó cerca de un 5% en el after-hours. Fuente: Investing.com
Alphabet (GOOGL) cotiza a 277,12 USD , -26,24% en los últimos 6 meses.
Reportó el mismo día, entregó un récord de 480.126 vehículos, un 25% más que un año antes y muy por encima de los cerca de 406.000 que esperaba el consenso, y sus ingresos subieron un 26% hasta 28.240 millones de dólares. Pero el beneficio por acción ajustado se quedó en 0,33 dólares frente a los 0,54 esperados, el margen operativo se hundió hasta el 1,4% desde el 4,1% de hace un año, y el capex se disparó un 142% hasta 5.790 millones, dejando un flujo de caja libre negativo de 1.090 millones. La acción llegó a caer un 14,4% en una sola sesión, la mayor caída del valor desde marzo de 2025, y amplió su retroceso en el año hasta cerca del 29%. Fuente: Investing.com
Tesla (TSLA) cotiza a 395,36 USD , 5,68% en los últimos 6 meses.
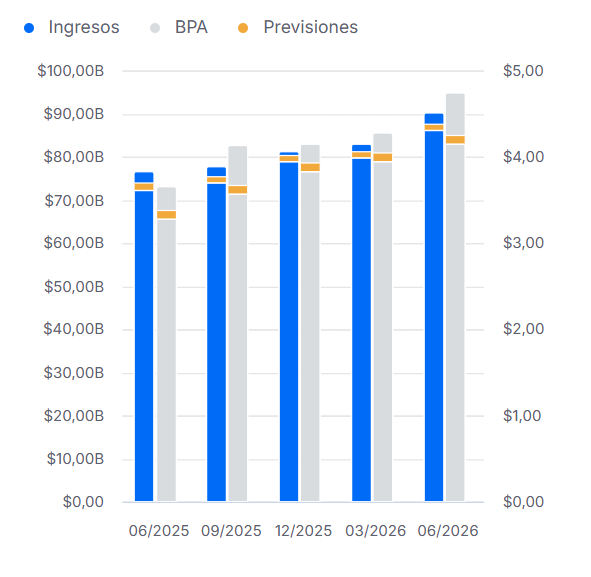
Presentó el 29 de julio, fue la gran excepción positiva de la semana. Facturó 90.010 millones de dólares frente a los 87.620 millones esperados, con Azure acelerando su crecimiento hasta el 43% y superando por primera vez los 100.000 millones de dólares de ingresos anuales. El beneficio por acción ajustado llegó a 4,74 dólares, por encima de los 4,24 dólares del consenso. La reacción no pudo ser más distinta a la de Alphabet o Tesla, la acción llegó a subir en torno a un 7% en el mercado fuera de horario, con los inversores interpretando que, en este caso, el gasto en IA sí se está traduciendo en ingresos de nube. (Fuente: Microsoft, resultados del cuarto trimestre fiscal 2026, 29 jul 2026) Fuente: Investing.com
Microsoft (MSFT) cotiza a 518,66 USD , 30,01% en los últimos 6 meses.
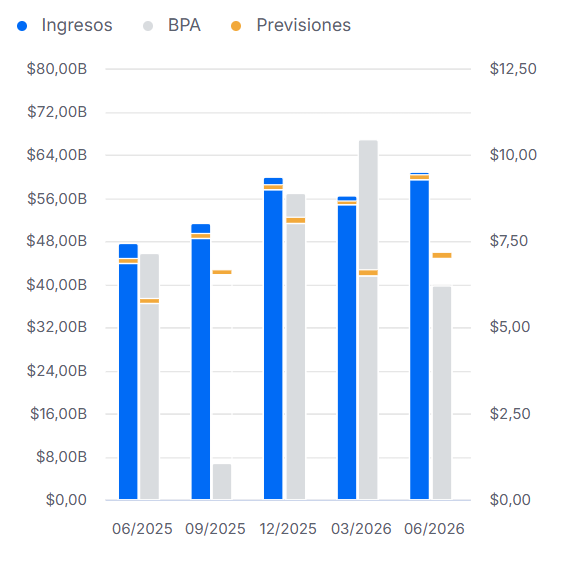
También presentó el 29 de julio, mostró la otra cara de la moneda. Sus ingresos crecieron un 28% hasta 60.800 millones de dólares, pero el beneficio por acción se quedó en 6,18 dólares frente a los cerca de 7,17-7,18 dólares esperados, y el beneficio neto cayó un 14% hasta 15.850 millones. Los costes totales subieron un 55% hasta 42.030 millones, con 2.400 millones en cargos legales y 1.180 millones en indemnizaciones por el ajuste de plantilla de mayo, mientras el tipo impositivo efectivo subió del 11% al 16%. A eso se sumó una previsión de ingresos para el tercer trimestre, de entre 61.000 y 64.000 millones, por debajo de lo que descontaba el mercado, y otra subida del rango de capex anual, hasta 130.000-145.000 millones. La acción llegó a caer cerca de un 10% en el after-hours. Fuente: Investing.com
Meta Platforms (META) cotiza a 611,12 USD , 2,06% en los últimos 6 meses.
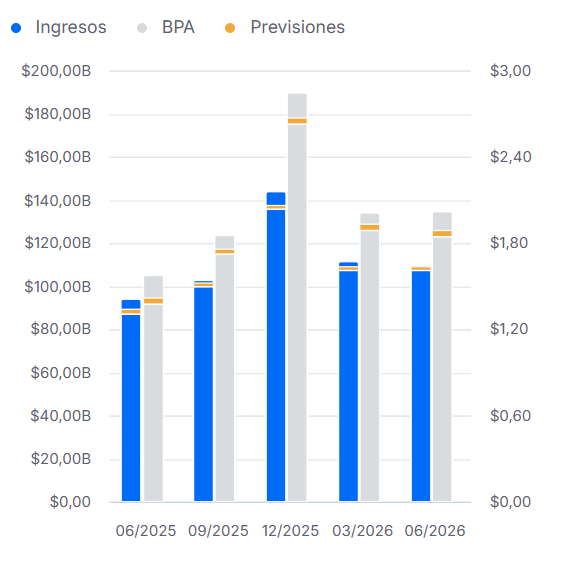
Presentó el 30 de julio, en la última conferencia de resultados de Tim Cook como consejero delegado antes de que John Ternus asuma el cargo el 1 de septiembre. Facturó 109.400 millones de dólares, un 16% más que hace un año y un nuevo récord para un trimestre de junio, por encima de los 108.900-110.000 millones que esperaba el consenso. El beneficio por acción se situó en 2,02 dólares frente a los 1,89 dólares esperados, apoyado en un salto del 22% en los ingresos por iPhone, hasta 54.250 millones, y de un 28,7% en Mac, hasta 10.350 millones. El punto débil estuvo en Servicios, que marcó un récord de 30.700 millones de dólares (+12,1%) pero se quedó por debajo de los cerca de 31.200 millones que descontaba el mercado. A pesar de superar las previsiones en la cifra global, la acción llegó a caer cerca de un 4% en el after-hours, penalizada por ese frenazo relativo en Servicios.
Fuente: Investing.com
Apple (AAPL) cotiza a 342,46 USD , 28,58% en los últimos 6 meses.
Si te interesa un análisis dedicado, aquí tienes cómo comprar acciones de Apple y qué papel juega el gigante de Cupertino dentro de este grupo de valores.
Amazon
Presentó también el 30 de julio y protagonizó la mejor sorpresa de la semana. Ingresó 200.600 millones de dólares, un 20% más que hace un año y por encima de los 196.500 millones esperados, con AWS acelerando su crecimiento hasta el 37%, su ritmo más rápido en 18 trimestres, y unos ingresos de 42.200 millones frente a los 40.500 millones previstos. El beneficio por acción se disparó hasta 5,75 dólares frente a los 1,81-1,85 dólares que manejaba el consenso, aunque esa cifra está inflada por una plusvalía no operativa de 53.400 millones de dólares ligada a su inversión en Anthropic. El beneficio operativo subió un 43% hasta 27.500 millones, con AWS aportando ya 16.600 millones de ese total y ampliando su margen del 33% al 39%. La previsión de ingresos para el tercer trimestre, de entre 197.000 y 202.000 millones, quedó algo por debajo de los 204.000 millones que esperaba el mercado, pero no impidió que la acción llegara a subir cerca de un 7% en el after-hours, una de las mejores reacciones de toda la temporada entre las Siete Magníficas. Fuente: Investing.com
Amazon (AMZN) cotiza a 237,14 USD , -8,02% en los últimos 6 meses.
📊 Grandes tecnológicas, resultados de la semana del 22 al 30 de julio de 2026
Empresa
Ingresos
BPA (real vs. esperado)
Reacción en bolsa
Alphabet
119.800 M$ (+24%)
9,11 $ vs. 2,88 $ (con plusvalía extraordinaria)
Cayó ~5% por la subida del capex
Tesla
28.240 M$ (+26%)
0,33 $ vs. 0,54 $ (falló)
Llegó a caer ~14%
Microsoft
90.010 M$ (vs. 87.620 M$ esp.)
4,74 $ vs. 4,24 $
Subió ~7%
Meta
60.800 M$ (+28%)
6,18 $ vs. 7,17 $ (falló)
Cayó ~10%
Apple
109.400 M$ (+16%)
2,02 $ vs. 1,89 $
Cayó ~4% por la flojedad de Servicios
Amazon
200.600 M$ (+20%)
5,75 $ vs. 1,81-1,85 $ (con plusvalía por Anthropic)
Subió ~7%
Batir las previsiones no ha sido suficiente para el mercado
El mercado, entre el capex de la IA y el miedo a una burbuja
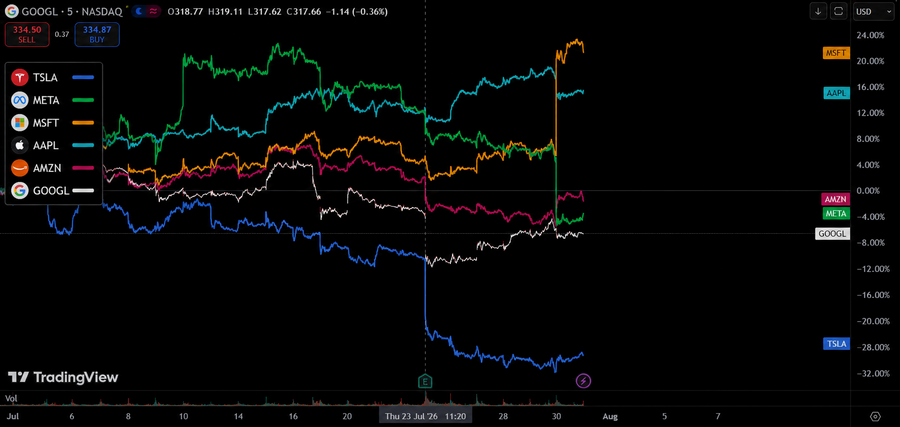
El patrón que dejan Alphabet, Tesla y Meta no es casual. Los tres han sorprendido al alza en alguna métrica de negocio y, al mismo tiempo, han visto cómo sus acciones se hundían por el ritmo de la inversión en infraestructura de inteligencia artificial y, en el caso de Tesla, por el deterioro de sus márgenes. El día después de los resultados de Alphabet y Tesla, el 23 de julio, el S&P 500 cayó un 1,21% hasta los 7.408,30 puntos y el Nasdaq Composite retrocedió un 2,15% hasta los 24.137,69, con la cesta de las Siete Magníficas perdiendo un 5,7% en la semana.
A mitad de semana llegó cierto alivio, con una sesión en la que el Dow Jones subió más de un 1% impulsado por la caída del petróleo y una rotación de capital que salió de los semiconductores hacia otras partes del mercado. Pero la calma duró poco, el 29 de julio, coincidiendo con la publicación de los resultados de Microsoft y Meta, la Reserva Federal decidió mantener los tipos de interés con la mayor disidencia interna desde que Kevin Warsh preside el banco central, lo que añadió presión de tipos justo cuando el mercado ya digería el aluvión de resultados tecnológicos. Esa sesión cerró con el S&P 500 retrocediendo un 1,51% hasta los 7.316 puntos.
El debate de fondo es si el ritmo de gasto de los grandes tecnológicos, que en el caso de Alphabet y Meta suma ya más de 300.000 millones de dólares de capex previsto solo para 2026 entre las dos compañías, se está traduciendo en ingresos reales al ritmo suficiente. Alphabet y Tesla cerraron el trimestre con flujo de caja libre negativo, algo inusual en compañías de ese tamaño, y varios analistas han empezado a hablar abiertamente de una posible burbuja de beneficios ligada a la inteligencia artificial, con comparaciones con la burbuja puntocom de 1999 recogidas por medios como Fortune. El caso de Microsoft, premiado precisamente por demostrar que su gasto en Azure sí está generando ingresos de nube a un ritmo acelerado, es la prueba de que el mercado no está penalizando el gasto en sí, sino la falta de pruebas de que ese gasto compensa.
Quien quiera profundizar en el peso que tiene la inteligencia artificial en las cuentas de estas compañías puede revisar cómo se sitúan las acciones de Nvidia, el proveedor de chips en el que se apoya buena parte de esa inversión, o cómo ha evolucionado la exposición a la inteligencia artificial de Meta en los últimos trimestres.
¿Y los aranceles? El impacto sigue siendo más suave de lo temido
Antes de que arrancara la temporada, el gran interrogante no era solo la inteligencia artificial, sino cuánto iban a pesar los aranceles en los márgenes de las compañías. De momento, el golpe ha sido más contenido de lo que se anticipaba en la primavera, en buena parte porque muchas empresas acumularon inventario antes de que entraran en vigor las subidas arancelarias. Aun así, la presión empieza a notarse, según una encuesta de KPMG, el porcentaje de empresas que trasladan a sus clientes más de la mitad del coste arancelario ha subido del 13% al 34% en los últimos meses, y un 55% planea nuevas subidas de precios en los próximos seis meses. (Fuente: KPMG 2026 Tariff Survey)
De cara a lo que queda de año, FactSet calcula que los analistas esperan un crecimiento de beneficios del 26,8% para el tercer trimestre y del 24,4% para el cuarto, con un crecimiento del 24,1% para el conjunto de 2026. Son cifras que, de cumplirse, confirmarían un año extraordinario para los beneficios empresariales en Estados Unidos, aunque, como ha quedado claro esta semana, cumplir con el número no siempre basta para convencer al mercado.
Entonces, ¿ha cumplido Wall Street con lo que se esperaba?
En cifras agregadas, sí, y con holgura. El 86% de las compañías ha batido el beneficio esperado, el crecimiento interanual roza el 38% (o un todavía muy sólido 26% si se descuenta el efecto contable de Alphabet), y ningún sector salvo Salud ha decepcionado. Es, en los libros, el mejor trimestre desde la reactivación pospandemia de 2021.
Pero la reacción del mercado esta semana deja una lectura más matizada. El listón ya no es solo batir al consenso, sino demostrar que cada dólar adicional de gasto en inteligencia artificial se traduce en ingresos verificables, y ahí es donde el mercado ha empezado a separar el grano de la paja. Microsoft ha convencido, con Azure creciendo al 43% y superando los 100.000 millones de ingresos anuales, y a esa lista se ha sumado Amazon, premiada con una subida cercana al 7% tras acelerar el crecimiento de AWS hasta el 37%. Alphabet, Meta y Tesla, pese a superar varias de sus propias métricas de negocio, no lo han conseguido, y sus acciones lo han pagado caro, un grupo al que terminó sumándose Apple, que a pesar de batir el consenso de beneficio cayó cerca de un 4% por la debilidad relativa de Servicios. Con las valoraciones del S&P 500 ya por encima de su media histórica y con las Siete Magníficas ya con las cuentas sobre la mesa, la conclusión de la temporada es que Wall Street ha obtenido, en conjunto, mejores resultados de los que esperaba, pero que el mercado ya no se conforma con eso, exige también que ese crecimiento explique por qué merece la pena pagar los múltiplos actuales.
Cómo seguir esta volatilidad si tienes acciones o ETFs en cartera
Una temporada de resultados tan dispar entre compañías suele traducirse en más movimiento en las acciones individuales que en los índices en su conjunto, algo que conviene tener en cuenta tanto si inviertes en valores sueltos como si prefieres estar expuesto al mercado a través de un fondo indexado que replique el S&P 500.
En resumen, la temporada de resultados del verano de 2026 deja un mensaje con dos capas. La primera, la de los libros de cuentas, es la mejor desde 2021, con la banca, Microsoft y Amazon demostrando que el crecimiento sigue siendo real. La segunda, la del comportamiento en bolsa, es más exigente, Alphabet, Meta, Tesla y, en menor medida, Apple han recordado que en el mercado actual no basta con crecer, hay que crecer de una forma que convenza de que el dinero invertido en inteligencia artificial va a volver. Con las Siete Magníficas ya con las cuentas sobre la mesa y con la Reserva Federal ya posicionada en un tono más hawkish tras su reunión del 29 de julio, el verdadero examen de esta temporada podría no cerrarse hasta que se conozcan las previsiones para lo que queda de año.
Esto no es una recomendación de inversión. Antes de tomar decisiones sobre tu cartera a raíz de estos resultados, valora tu perfil de riesgo y, si lo necesitas, consulta con un asesor financiero.
Lecturas relacionadas
|
7 min lectura
Disney demuestra por qué vender más no siempre significa ganar más
Blog Sergio Valverde
|
6 min lectura
Del trigo a los fertilizantes: ¿cómo se invierte realmente en agricultura?