El 9 de octubre es el día de las finanzas conductuales. Un 9 de octubre de 2002, la Academia sueca concedió el Nobel de Economía al psicólogo Daniel Kahneman por demostrar cómo decidimos bajo incertidumbre; otro 9 de octubre, en 2017, se lo dio a Richard Thaler por sus contribuciones a la economía del comportamiento. Y el calendario añade una ironía perfecta: el S&P 500 tocó su suelo de 2002 y su techo de 2007 también un 9 de octubre, justo los dos momentos en los que el miedo y la euforia llevan a los inversores a equivocarse. (NobelPrize.org, 2002; NobelPrize.org, 2017; Yardeni Research)
En esta efeméride repasamos qué descubrieron Kahneman y Thaler, qué pasó en bolsa esos dos 9 de octubre, cuánto cuesta en dinero real dejarse llevar por las emociones y qué herramientas tiene hoy un inversor español para protegerse de su propio cerebro.
Kahneman y Thaler: dos Nobel el mismo día del calendario
El Nobel de 2002 se repartió entre Daniel Kahneman, de la Universidad de Princeton, «por haber integrado conocimientos de la investigación psicológica en la ciencia económica, especialmente sobre el juicio humano y la toma de decisiones bajo incertidumbre», y Vernon Smith, padre de la economía experimental. Gran parte de ese trabajo lo hizo Kahneman con Amos Tversky, con quien formuló en 1979 la teoría de las perspectivas: las personas no deciden como predice la teoría económica clásica, sino con atajos y sesgos sistemáticos. (NobelPrize.org; Comité Nobel, 2017) Kahneman, autor del superventas traducido como «Pensar rápido, pensar despacio», murió el 27 de marzo de 2024. (Wikipedia)
Quince años después, el Comité premió a Richard Thaler, de la Universidad de Chicago, por incorporar supuestos psicológicamente realistas al análisis económico: la racionalidad limitada, las preferencias sociales y la falta de autocontrol, rasgos humanos que, según la Academia, afectan de forma sistemática tanto a las decisiones individuales como a los resultados de los mercados. El propio Comité recordó que Thaler fue clave para aplicar la teoría de Kahneman a la economía. (NobelPrize.org; Scientific Background)
El suelo de 2002 y el techo de 2007: la bolsa también marcó la fecha
Fecha |
S&P 500 (cierre) |
Qué pasó |
|---|---|---|
9 octubre 2002 |
776,76 |
Suelo tras caer un 49,1% desde marzo de 2000 |
9 octubre 2007 |
1.565,15 |
Récord tras subir un 101,5% en exactamente cinco años |
9 marzo 2009 |
676,53 |
Suelo tras caer un 56,8% desde el récord |
Marzo 2013 |
— |
Recupera por fin el récord de 2007 |
Fuentes: Yardeni Research y Wikipedia: hitos del S&P 500. El mismo día en que Kahneman recibía el Nobel por explicar nuestros sesgos, la bolsa estadounidense tocaba fondo tras el pinchazo de la burbuja puntocom; cinco años después, en el mismo día, marcaba el máximo previo a la crisis de 2008. (CNBC)
Cuánto cuestan las emociones: un cálculo propio
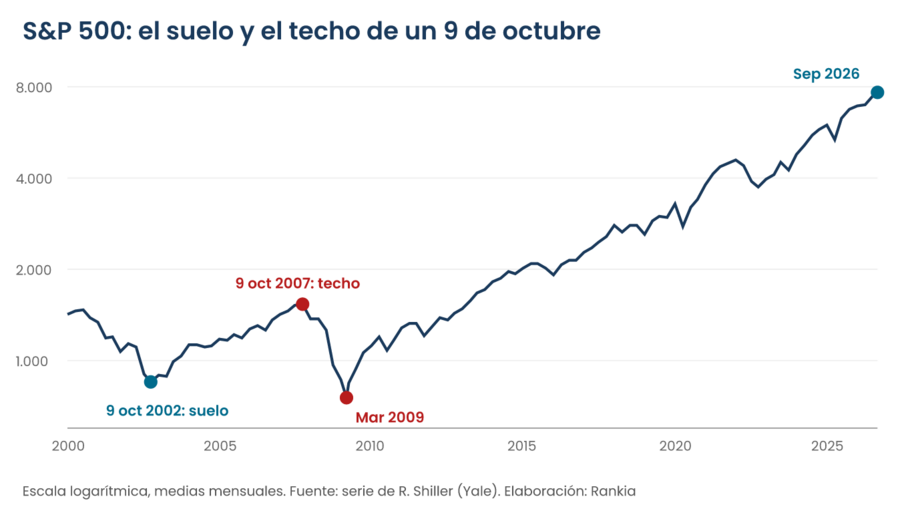
Para medir la moraleja hemos calculado qué habría pasado con 1.000 dólares invertidos en el S&P 500 según el momento y, sobre todo, según el comportamiento posterior (medias mensuales, solo precio, sin dividendos ni costes):
Escenario |
Valor en septiembre de 2026 |
|---|---|
Compró en octubre de 2002 (suelo) y mantuvo |
~8.970 $ (x9) |
Compró en octubre de 2007 (techo) y mantuvo |
~4.980 $ (x5) |
Compró en octubre de 2007 y vendió por miedo en marzo de 2009 |
~490 $ (-51%) |
Cálculo de Rankia con la serie mensual del S&P 500 de Robert Shiller. Acertar el suelo multiplicó por nueve el dinero, pero incluso quien compró en el peor momento posible, justo antes de la gran crisis, lo multiplicó por cinco… siempre que no vendiera. El error que de verdad destruyó patrimonio no fue el momento de entrada, sino la reacción emocional.
La brecha del comportamiento: lo que pierde el inversor medio
El estudio anual «Mind the Gap» de Morningstar mide la diferencia entre lo que ganan los fondos y lo que ganan de verdad sus partícipes, que entran y salen en mal momento. En los diez años hasta diciembre de 2025, los fondos y ETFs estadounidenses rindieron un 9,9% anual, pero el dólar medio invertido en ellos solo ganó un 8,7%: una brecha de 1,2 puntos al año, alrededor del 12% de la rentabilidad. En los ETFs de bitcoin al contado, desde su lanzamiento hasta junio de 2026, la brecha superó los 14 puntos: los fondos ganaron un 8,5% anual y sus inversores perdieron un 5,8%. (Morningstar, 2026)
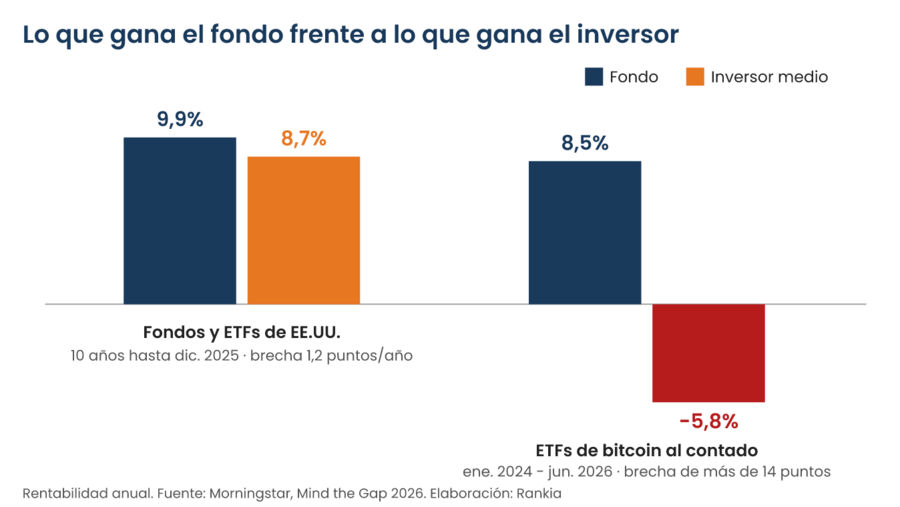
Los inversores en fondos mixtos y de fecha objetivo, que automatizan el reequilibrio, capturaron casi toda la rentabilidad. Rankia profundiza en estos datos en los tres errores de comportamiento que más dinero destruyen.
La moraleja: tu peor enemigo como inversor suele ser tu propio cerebro
1. Las pérdidas duelen más que alegran las ganancias. Es la base de la teoría de Kahneman y Tversky, y explica por qué tantos inversores venden pronto lo que gana y aguantan demasiado lo que pierde. Lo explicamos con un experimento en la teoría de la perspectiva.
2. La euforia y el pánico llegan en el peor momento. El 9 de octubre de 2007 casi nadie veía la crisis, y el 9 de octubre de 2002 casi nadie quería comprar. El FOMO empuja a entrar arriba; el miedo, a salir abajo.
3. El autocontrol se diseña, no se improvisa. La gran aportación práctica de Thaler es que el entorno de decisión importa: si la opción por defecto es ahorrar e invertir de forma automática, la mayoría lo hace. Aplicado a tu cartera, significa aportaciones periódicas programadas y pocas decisiones discrecionales.
4. Menos movimientos, más rentabilidad. La brecha de Morningstar es mayor en los productos que más se negocian. Mantener tiene además una ventaja fiscal en España, como explicamos en la fiscalidad del buy & hold.
Cuándo la lección no funciona
Conocer los sesgos no significa poder aprovecharlos. En 2013, el Nobel se repartió entre Eugene Fama, padre de la hipótesis de los mercados eficientes, y Robert Shiller, uno de sus grandes críticos desde la economía del comportamiento. Fama sostiene que los precios incorporan la información tan rápido que es muy difícil batir al mercado a corto plazo; Shiller, que a largo plazo los mercados pueden ser irracionales durante mucho tiempo. (NBER; Associated Press)
La consecuencia práctica es humilde: saber que el mercado se equivoca no te dice cuándo ni en qué dirección. Ni Kahneman ni Thaler proponían adivinar suelos y techos como los de 2002 y 2007, sino diseñar un sistema que evite que tus emociones decidan por ti. Y ojo con el sesgo contrario: creer que, por conocer los sesgos, ya eres inmune a ellos.
Cómo invertir hoy protegiéndote de tus sesgos desde España
Las herramientas que mejor encajan con la lección de Thaler son las que automatizan: planes de inversión periódicos en ETFs, fondos indexados con aportaciones programadas y gestores automatizados o roboadvisors. Para el núcleo de la cartera, un ETF o fondo sobre el S&P 500 o un índice global reduce las decisiones a casi cero.
Paso 1 — Elige un bróker que permita automatizar
Bróker |
Comisión orientativa |
Para qué sirve aquí |
|---|---|---|
1 € por operación; planes de inversión periódicos |
Aportaciones automáticas a ETFs y acciones desde 1 € |
|
0 € en acciones y ETFs (0,15% por cambio de divisa) |
Fracciones y carteras con aportaciones programadas |
|
Selección de ETFs con comisión reducida |
ETFs para la parte indexada de la cartera |
|
0,1% por operación |
Acciones y ETFs reales y fraccionados |

Mejor broker para comprar acciones 2025

IBAN español y cuenta remunerada al 3,04% TAE

*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100
Paso 2 — Fija tus reglas antes de que llegue la tormenta
Escribe cuánto aportarás cada mes, qué porcentaje tendrás en renta variable y cuándo reequilibrarás. Si la regla está decidida en frío, el próximo 9 de octubre de 2002 o de 2007 no te pillará improvisando.
IBAN español y cuenta remunerada al 3,04% TAE
-
💶Depósito mínimo10,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
Paso 3 — Fiscalidad para el inversor español
Las plusvalías tributan en la base del ahorro del IRPF (19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante). Los fondos de inversión permiten traspasar sin tributar, una ventaja que no tienen los ETFs; y si tus activos en el extranjero superan los 50.000 €, revisa la obligación del modelo 720.
Perspectiva de la comunidad Rankia
La psicología del inversor es un clásico de los foros de Rankia. En mayo de 2014, el usuario Ismael Vargas planteó a la comunidad los mismos dilemas de Kahneman y Tversky antes de explicar la teoría, para no condicionar las respuestas:
"Para no condcionar, antes de dar una explicación más o menos coherente del comportamiento de los inversores y la aversión al riesgo, según Kahneman y Tversky, me gustaría conocer vuestras respuestas"
— Ismael Vargas [foro de bolsa, Rankia, mayo 2014]
Una de las respuestas resumió en una frase el error que ha costado más dinero a los inversores de 2002, 2007 o cualquier otro año:
"Supongo que nos cuesta cortar las perdidas (riesgo que ya teníamos en cuenta) y en vez de asumirlas quedamos expectantes a una futura hipotética recuperación."
— Participante del hilo [foro de bolsa, Rankia, 2014] [EDITOR: añadir nick del usuario]
Para seguir profundizando, en Rankia tienes los 12 sesgos psicológicos que influyen al invertir y la reseña de El cerebro del inversor.
Otras efemérides de bolsa con moraleja
El techo del 9 de octubre de 2007 fue el preludio de la quiebra de Lehman Brothers. Y si quieres ver cómo los errores de comportamiento destruyen grandes fortunas, lee los 10 errores que destruyen un patrimonio. Para elegir dónde automatizar tu inversión, usa el comparador de brókers de Rankia.
Preguntas frecuentes
¿Qué día ganaron el Nobel Kahneman y Thaler?
Ambos un 9 de octubre: Daniel Kahneman en 2002, compartido con Vernon Smith, y Richard Thaler en 2017.
Ambos un 9 de octubre: Daniel Kahneman en 2002, compartido con Vernon Smith, y Richard Thaler en 2017.
¿Qué son las finanzas conductuales?
La rama de la economía que estudia cómo la psicología, los sesgos y las emociones afectan a las decisiones financieras de las personas y al comportamiento de los mercados.
La rama de la economía que estudia cómo la psicología, los sesgos y las emociones afectan a las decisiones financieras de las personas y al comportamiento de los mercados.
¿Qué pasó en bolsa el 9 de octubre de 2002 y de 2007?
El 9 de octubre de 2002 el S&P 500 marcó su suelo tras el pinchazo puntocom (776,76 puntos) y el 9 de octubre de 2007 su máximo antes de la crisis financiera (1.565,15).
El 9 de octubre de 2002 el S&P 500 marcó su suelo tras el pinchazo puntocom (776,76 puntos) y el 9 de octubre de 2007 su máximo antes de la crisis financiera (1.565,15).
¿Cuánto pierde el inversor medio por sus emociones?
Según Morningstar, en los diez años hasta 2025 el dólar medio invertido en fondos y ETFs estadounidenses ganó 1,2 puntos al año menos que los propios fondos por entrar y salir en mal momento.
Según Morningstar, en los diez años hasta 2025 el dólar medio invertido en fondos y ETFs estadounidenses ganó 1,2 puntos al año menos que los propios fondos por entrar y salir en mal momento.
¿Cómo evitar los sesgos al invertir?
Automatizando: aportaciones periódicas, carteras indexadas y reglas de reequilibrio fijadas de antemano. Compara brókers con planes de inversión en el comparador de brókers. No es una recomendación de inversión.
Automatizando: aportaciones periódicas, carteras indexadas y reglas de reequilibrio fijadas de antemano. Compara brókers con planes de inversión en el comparador de brókers. No es una recomendación de inversión.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en acciones y ETFs conlleva riesgo de pérdida de capital y las rentabilidades pasadas no garantizan rentabilidades futuras. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.