PayPal logró en 2025 un beneficio neto GAAP de 5.233 millones de dólares, el mayor de su historia, y aun así su acción vale alrededor de un 80% menos que en su máximo de 2021.
Desde octubre ha subido y ya no está tan barata, pero por fundamental aún puede subir. Te cuento por qué, qué la rompería y cómo comprar sus acciones desde España. Tengo acciones de PayPal, así que lee mi opinión sabiéndolo.
¿Qué es PayPal (PYPL)?
La empresa del botón de pago que ves en millones de tiendas online, y también la dueña de Venmo y Braintree. Cotiza por separado de eBay desde julio de 2015 y tiene 440 millones de cuentas activas en unos 200 mercados.
Dato |
Valor |
|---|---|
Ticker · ISIN |
PYPL · US70450Y1038
|
Mercado |
Nasdaq, en dólares |
Rango de 52 semanas |
39,08 $ - 68,06 $ (al cierre, a 4-nov-2026) |
Dividendo |
0,14 $ por trimestre, alrededor de un 1% al año. Lo paga desde finales de 2025 |
Consejero delegado |
Enrique Lores, desde marzo de 2026 |
Paypal (PYPL) cotiza a 56,37 USD .
¿Cómo gana dinero PayPal?
Cobrando una pequeña comisión por cada pago que pasa por su red. En el tercer trimestre de 2026 movió 487.138 millones de dólares, pero no todos los pagos le dejan lo mismo.
- 🛒 Botón de PayPal — es lo que más le deja. Es el 27% de lo que mueve y crece un 1% sin efecto divisa.
- 💳 Braintree y procesamiento — cobra pagos con tarjeta para otras webs y le deja poco. Es el 45% y crece un 8%.
- 📱 Venmo — la app para pagar a amigos en EE. UU. Es el 20% y crece un 14%.
Esta es la lámina de PayPal con cuánto crece cada negocio.
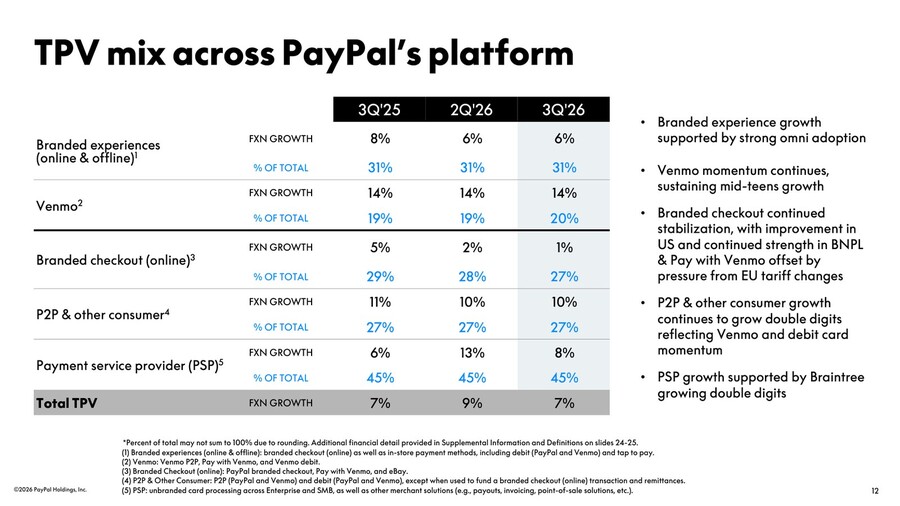
- 🧮 Crece lo que menos le deja. El volumen sube un 7% sin efecto divisa, pero lo que le queda tras pagar a las tarjetas y cubrir el fraude, su margen de transacción (TM$), solo sube un 2%, o un 3% sin contar los intereses de los saldos.
- 💵 También gana con los saldos de las cuentas, 1.137 millones en 12 meses. Si la Fed baja tipos, esa parte se encoge.
¿Qué le pasa a PayPal?
Que su negocio más rentable dejó de crecer y la bolsa se asustó. El botón de pago crecía un 5% hace un año y ahora va al 1%.
- 📉 Cobra menos por cada pago, el 1,58% de lo que mueve frente al 1,64% de hace un año.
- 📊 Gana menos y lo reparte entre menos. En el tercer trimestre su beneficio neto no GAAP (sin lo que la empresa considera extraordinario) cayó un 3,3% y el beneficio por acción (BPA) no GAAP subió un 8% solo porque hay un 10,6% menos de acciones. El BPA GAAP, el contable, bajó un 4%.
- 🗓️ 2027 será un año de inversión. La dirección apunta a que el BPA no GAAP crezca algo parecido al +5,5% de este año, lo que según mis cuentas supone un beneficio neto no GAAP cerca de un 4% menor. La previsión formal llega en febrero.
¿Qué plan tiene PayPal para volver a crecer?
Dejar de depender del botón de pago y convertir Venmo en algo más que una app para pagar a amigos. Es el plan de Enrique Lores, ex consejero delegado de HP, que relevó a Alex Chriss en febrero porque el cambio iba demasiado lento.
- 💳 Los servicios financieros, como nuevo motor — el pago a plazos y la tarjeta de débito de Venmo, con un 55% más de usuarios activos que hace un año.
- ✂️ Ahorrar al menos 1.500 millones al año en dos o tres años, aunque reinvertirá buena parte y no prevé acelerar hasta 2027-2028.
¿Cómo está frente a sus rivales?
Compite en cada negocio con alguien distinto. Su propio informe anual cita monederos digitales, procesadores de pagos, pago a plazos y pagos entre particulares.
- 🛒 El botón, frente a monederos como Apple Pay o Google Pay — es su negocio más rentable, pero también el que menos crece.
- 💳 Braintree, frente a procesadores como Adyen o Stripe — gana volumen, pero en un negocio en el que se compite por precio y que deja poco margen.
- 📱 Venmo, frente a apps como Cash App o Zelle — es su mejor baza hoy y el centro del plan de Lores.
- 🧾 El pago a plazos, frente a Klarna o Affirm — crece rápido, pero es crédito y depende de que la gente pague.
¿Están baratas las acciones de PayPal?
Ya no tanto, para mí están en el corte entre barata y justa. Cuando publiqué esta guía, el 1 de octubre, cotizaba a unos 53 $. El 4 de noviembre cerró en 60,20 $, unas 10,8 veces lo que espera ganar en 2026, ya que el precio ha subido más que su previsión de BPA no GAAP, de 5,38 $ a 5,60 $. Hoy cotiza a 56,37 USD dólares.
A 4-nov-2026 (Adyen, 5-nov) |
Veces lo que espera ganar (PER) |
De cada 100 $ invertidos en el negocio, gana |
|---|---|---|
PayPal |
10,8 |
22 $ |
Adyen |
23,1 |
13 $ |
Block (Square y Cash App) |
21,1 |
4 $ |
Fiserv |
8,5 |
8 $ |
Visa (red de tarjetas, no rival directo) |
29,1 |
57 $ |
Sin contar a Visa, PayPal es la más rentable del grupo y la segunda más barata. Justo lo contrario que las acciones de Robinhood, que cotizan caras porque crecen rápido.
¿Qué riesgos tiene invertir en PayPal?
El principal es que el botón de PayPal acabe siendo un botón más, sin margen para cobrar lo que cobra hoy.
✅ Lo que ya se ve en las cuentas
- El botón de pago resiste: cuatro trimestres consecutivos de crecimiento de entre el +1% y el +2%.
- Fuerte generación de caja: unos 6.300 M$ de flujo de caja libre sin ajustar en los últimos 12 meses, devueltos íntegramente a los accionistas.
- Menos fraude: las pérdidas por fraude disminuyen, aunque los impagos de crédito están aumentando.
❌ Lo que todavía falta por demostrar
- Recuperar el crecimiento sin necesidad de seguir bajando precios.
- Materializar los ahorros: que el plan de reducción de costes de 1.500 M$ se refleje en los resultados.
- Resistencia ante una recesión: comprobar cómo se comportan sus préstamos a plazos en un escenario económico adverso.
Y dos avisos. Ningún directivo ha comprado acciones en bolsa en año y medio, solo ha habido ventas pequeñas, la mayoría con planes programados. Lo que sí hay es un incentivo claro, porque el gran bonus en acciones de Lores, de 25 millones, está atado a que la acción supere los 68 $ entre 2029 y 2031.
¿Qué dice el gráfico de PayPal?
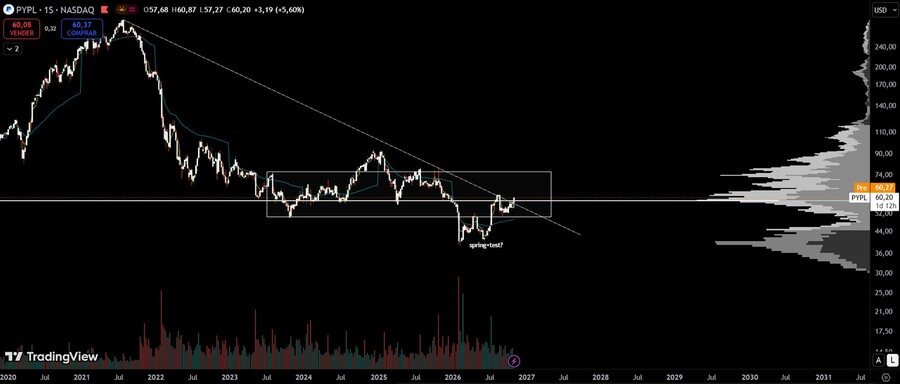
Sigo alcista. Mirando el gráfico semanal/diario, le veo potencial de crecimiento hasta la parte alta de la estructura, unos 80 $. En esa zona evaluaría tomar beneficios y, desde luego, protegería la posición.
Con un horizonte de largo plazo, es una acción para tener en el radar.
Mi visión sigue siendo la misma. Ahora el precio se encuentra en zona clave, rompiendo el VPOC, y estaré atento a que aguante este nivel.
¿Merece la pena invertir en acciones de PayPal?
Esto es lo que pienso yo, no una recomendación. Para mí sí tiene sentido, aunque ya no es una ganga.
¿Por qué pueden subir las acciones de PayPal?
Porque el precio da por hecho un negocio casi parado, y con que crezca poco las cuentas ya salen.
- 😨 El mercado teme que se apague el botón de pago, lo más rentable que tiene, y en eso acierta. Crece un 1% y cada vez cobra menos.
- 🔍 Se pasa si la trata como un negocio que encoge. Sin contar intereses, lo que le queda de cada pago aún crece un 3%, aunque hace seis trimestres era un 8%.
- 🧮 La cuenta la hacen las recompras. En 12 meses ha hecho una recompra de acciones de 6.000 millones de dólares. Si el beneficio crece un 5,5% al año y cada año hay cerca de un 8% menos de acciones, el BPA no GAAP tras reestructuraciones sube un 14%.
- 🏰 Gana mucho con poco capital, unos 28 $ de beneficio operativo al año por cada 100 $ que usa.
- 🎁 No cuento los agentes de IA ni los servicios financieros de Venmo. Si salen bien, serían un extra.
- 🚨 Me equivocaría si en febrero prevé para 2027 un BPA no GAAP por debajo de los 5,60 $ de este año. Y todo cuelga de que siga recomprando, ya que entre recompras y dividendos devuelve más de la caja real que genera.
El veredicto: ¿la compraría?
📊 Por fundamentales, sí, aunque sin mucho margen. Comprando a 60,20 $, mis números dan alrededor de un 14% al año durante algo más de cinco años, con ventas un 3% mayores cada año y un margen operativo no GAAP del 18% en 2030. Si le pides un 10%, como hago yo, sale. Si le pides un 15%, no. No es una predicción de lo que hará la acción.
📈 Por el gráfico, sigo alcista, atento a que aguante la ruptura del VPOC.
👉 En resumen, puede subir, pero ya no es una ganga. Cuanto más sube, menos cunde cada dólar recomprado. Mi zona de tomar beneficios, unos 80 $, coincide con donde mis números empiezan a verla cara, desde unos 79 $.
🚀 Si el plan de Lores funciona, la rentabilidad sube a un 22% al año.
⚠️ Si el margen de transacción se queda casi plano, baja a un 5%.
🔻 Si el negocio empieza a encoger, perderías entre un 6% y un 8% al año.
⚠️ Si el margen de transacción se queda casi plano, baja a un 5%.
🔻 Si el negocio empieza a encoger, perderías entre un 6% y un 8% al año.
Estaré pendiente de tres cosas:
📅 Los resultados y la previsión para 2027, el 2 de febrero de 2027.
✂️ Si el ahorro llega por fin al margen.
💸 Si mantiene las recompras sin tirar de más deuda.
✂️ Si el ahorro llega por fin al margen.
💸 Si mantiene las recompras sin tirar de más deuda.
Si buscas otra tecnológica castigada por el mercado, aunque por el miedo a la IA y no por la competencia, mira las acciones de Adobe.
Declaración de intereses: tengo acciones de PayPal. Esto no es una recomendación de inversión. Toda inversión en bolsa conlleva riesgo de pérdida de capital, y en una acción en dólares también riesgo de divisa.
Las cifras del tercer trimestre salen de la nota de resultados y la presentación de PayPal del 27 de octubre de 2026, y el objetivo para 2027, de su conferencia de resultados. El PER y la rentabilidad de los rivales son de stockanalysis y los precios, de Yahoo Finance. Los escenarios son cálculos míos.
¿Cómo comprar acciones de PayPal? | Ejemplo con Trade Republic
Te lo enseño con Trade Republic, que es el que uso yo; si es tu primera compra, repasa antes cómo invertir en bolsa siendo principiante.
- 1️⃣ Abre cuenta — te registras en la app y verificas tu identidad con el DNI.
- 2️⃣ Ingresa fondos — tiene IBAN español, así que basta una transferencia normal, y no hay depósito mínimo.
- 3️⃣ Busca la acción — escribe PayPal o PYPL y confirma que es la buena por su ISIN, US70450Y1038.
- 4️⃣ Valora si entras ahora — más arriba te cuento qué le pasa a la empresa y sus riesgos.
- 5️⃣ Elige la orden y confirma — a mercado o limitada, según prefieras. Permite fraccionadas desde 1 € y cobra 1€ por operación, sin custodia.
⚠️ En Trade Republic no eliges la bolsa y pagas en euros, aunque el valor de la acción sigue atado al dólar.
Comprar acciones
Si prefieres no depender de una sola empresa, el L&G Digital Payments UCITS ETF (IE00BF92J153, 0,49% anual) la tenía a finales de agosto con un 3,3%, aunque es un fondo pequeño. Más opciones en la guía para invertir en fintech y pagos digitales.
¿Dónde más comprar acciones de PayPal?
Con la acción a 56,37 USD dólares, mira si el bróker deja comprar fracciones y cuánto cobra por cambiar a dólares. Más opciones en los mejores brokers para comprar acciones americanas.
Bróker |
Comisiones en acciones de EE. UU. |
Depósito mínimo |
Regulación |
Nota |
|---|---|---|---|---|
1€ por operación |
0 € |
BAFIN |
Fracciones de PayPal desde 1 € e IBAN español |
|
0,1%: Mínimo 0,1USD - Máximo 1 USD por orden. ETFs: 0 €. Cambio de divisa: 0,35 % |
0 € |
Lightyear Europe AS (EFSA, Estonia; licencia 4.1-1/31) |
Acciones fraccionadas y sin custodia |
|
1€ + 1€. Tarifa por tipo de cambio = 0,25% |
0 € |
BaFin |
Solo acciones enteras y sin custodia |

Mejor bróker para acciones y mejor multiproducto, Premios Rankia 2026

IBAN español y cuenta remunerada al 4,07% TAE

*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100