El gran incendio de Chicago empezó la noche del 8 de octubre de 1871 y en tres días arrasó más de 2.000 acres, unos 18.000 edificios y causó daños estimados en más de 200 millones de dólares, un tercio del valor de la ciudad. Pero el desastre financiero vino después: de las aseguradoras que operaban en Chicago, 68 quebraron, muchas otras solo pudieron pagar una parte, y los asegurados recuperaron de media alrededor del 40% de lo que se les debía. (EBSCO Research Starters; EH.net, Economic History Association)
En esta efeméride repasamos por qué cayeron tantas aseguradoras a la vez, qué hicieron las que sobrevivieron, cómo nació el reaseguro moderno y qué nos enseña todo ello sobre el riesgo de concentración en nuestra cartera, con un paralelismo muy cercano: la DANA de Valencia.
Qué pasó en Chicago en octubre de 1871
El fuego se declaró en un granero, en plena sequía, en una ciudad que crecía a toda velocidad y estaba construida en gran parte con madera. Murieron unas 300 personas, unas 90.000 se quedaron sin casa y la llamada «zona quemada» cubrió 28 millas de calles, incluido el centro de negocios. (EBSCO)
Solo la mitad de los propietarios tenía seguro, y la mayoría de las aseguradoras locales desapareció con el fuego. De las 14 compañías con sede en Chicago, solo sobrevivió una, la American Insurance Company. (EBSCO; Rough Notes)
Por qué quebraron las aseguradoras: el riesgo concentrado
Resultado |
Número de aseguradoras |
|---|---|
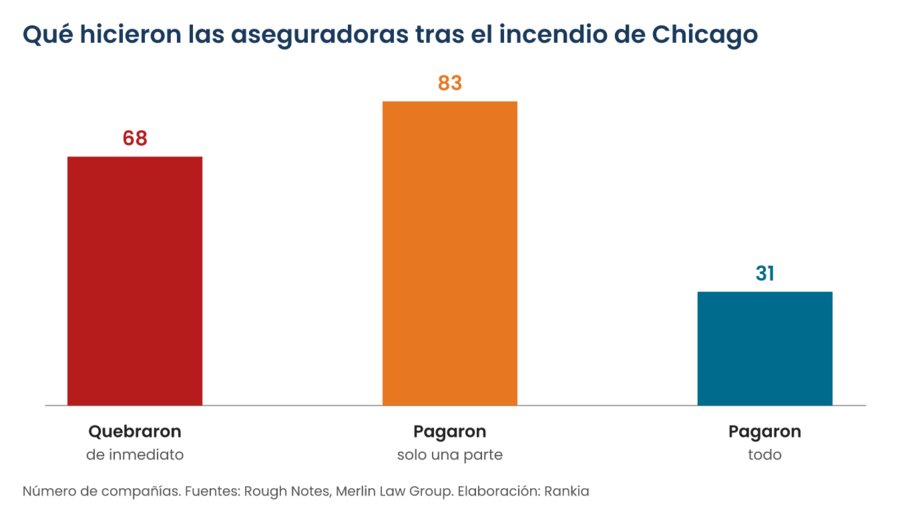
Quebraron de inmediato |
68 |
Pagaron solo una parte |
83 |
Pagaron todas sus obligaciones |
31 |
Fuente: Rough Notes y Merlin Law Group. La Encyclopedia of Chicago cifra en 58 las quiebras directamente atribuibles al incendio; las distintas fuentes coinciden en que en torno a la mitad de los asegurados no cobró. (Encyclopedia of Chicago)
El error era de manual: las compañías habían acumulado pólizas en la misma ciudad, y era habitual que un solo edificio comercial estuviera asegurado a trozos por veinte o más aseguradoras. Las pérdidas aseguradas sumaron entre 90 y 100 millones de dólares y, en muchos casos, superaron todos los activos disponibles de la aseguradora. Un riesgo que parecía diversificado entre miles de clientes resultó ser una única apuesta: que Chicago no ardiera. (EH.net)
Las que pagaron: The Hartford y las aseguradoras británicas
Entre las 31 que cumplieron destaca la Hartford Fire Insurance Company: debía casi 2 millones de dólares en siniestros con unos activos inferiores a 1,7 millones. Pidió prestado, emitió acciones nuevas, pagó 1.968.225 dólares y en diciembre de 1871 ya había reabierto su oficina en Chicago. Pagar cuando otras cerraban reforzó su reputación durante décadas. (Rough Notes)
Las aseguradoras británicas también pagaron íntegramente. Una de ellas telegrafió a su agente para que dispusiera de los 2 millones de dólares de su exposición estimada; otra perdió en Chicago más de lo que ingresó en primas de incendio en todo el año y no pagó dividendo a sus accionistas. (Insurance Museum) Tras el incendio llegó a la ciudad un agente llamado Dan Bomar, en cuya agencia empezó Henry W. Marsh, cofundador del que hoy es el mayor corredor de seguros del mundo. (Business Insurance)
Del fuego al reaseguro: cómo aprendió el sector
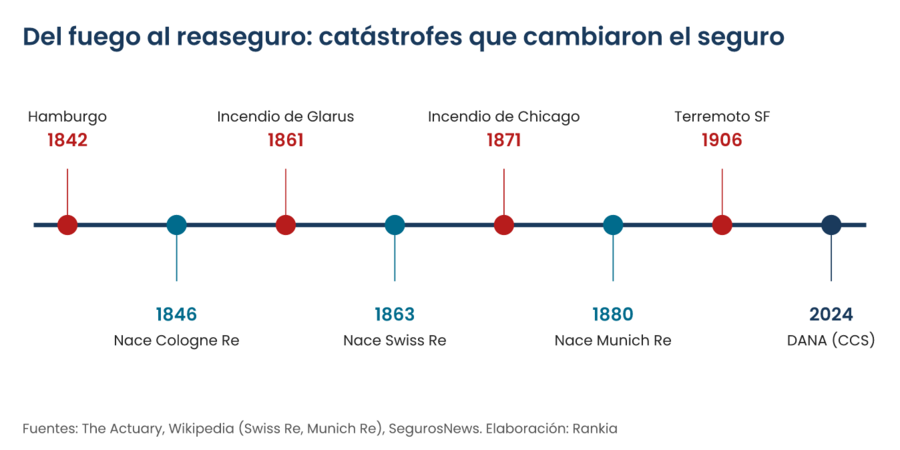
Chicago confirmó una lección que Europa ya había empezado a aprender a golpe de incendios. El gran fuego de Hamburgo de 1842 impulsó la creación de la primera reaseguradora profesional independiente, Cologne Re, en 1846. El incendio de Glarus de 1861, que superó las reservas del seguro cantonal, llevó a fundar Swiss Re en 1863. Y en 1880 nació Munich Re. (The Actuary; Wikipedia: Swiss Re)
La idea es sencilla: la aseguradora cede una parte de sus riesgos a una reaseguradora, que diversifica entre países y tipos de catástrofe. Munich Re se hizo famosa tras el terremoto de San Francisco de 1906 por ser, según su historia, la única aseguradora que siguió solvente después de pagar todas sus reclamaciones. (Wikipedia: Munich Re) Hoy las reaseguradoras son empresas cotizadas en las que han invertido nombres como Warren Buffett, que llegó a ser el mayor accionista individual de Munich Re e inyectó 2.600 millones de dólares en Swiss Re en 2008. (Munich Re; Swiss Re)
El paralelismo español: la DANA y el Consorcio de Compensación de Seguros
España tiene una respuesta propia al problema de Chicago. Las catástrofes extraordinarias, como inundaciones o terremotos, no las paga cada aseguradora con su balance, sino el Consorcio de Compensación de Seguros, que se financia con un recargo en las pólizas y reparte el riesgo de todo el país.
La DANA de octubre de 2024 fue su mayor prueba en más de 70 años de historia: a 27 de marzo de 2026 había recibido 251.549 solicitudes y pagado 4.378 millones de euros, con un coste total estimado de unos 4.800 millones. Más del 95% de las reclamaciones se concentraban en la provincia de Valencia. (SegurosNews, marzo 2026; Consorseguros Digital) Si ese riesgo hubiera recaído en aseguradoras locales concentradas, como en Chicago, el resultado habría sido muy distinto.
La moraleja: la concentración es el riesgo que nadie ve hasta que arde
1. Muchos activos no significan diversificación. Las aseguradoras de Chicago tenían miles de pólizas, pero todas dependían del mismo riesgo. Una cartera con veinte valores del mismo sector o país puede estar igual de concentrada.
2. Busca riesgos que no se muevan juntos. Igual que una reaseguradora mezcla terremotos en Japón con huracanes en EE.UU., un fondo indexado global reparte tu dinero entre miles de empresas de distintos países y sectores. (mejores fondos indexados; mejores ETFs)
3. Revisa tu exposición oculta. Hoy el riesgo de concentración más común no es una ciudad de madera, sino el peso de unas pocas tecnológicas en los índices. Lo analizamos en cuánto pesan las 7 Magníficas en tu cartera.
4. La solidez se demuestra en la catástrofe. The Hartford ganó décadas de reputación por pagar cuando otras cerraron. Al elegir una aseguradora, un banco o un bróker, la solvencia importa más que el precio.
Cuándo la lección no funciona
La concentración no siempre es un error. Algunos de los mejores inversores de la historia han concentrado su cartera en pocas ideas que conocían a fondo: Berkshire Hathaway llegó a tener más del 22% de su cartera cotizada en una sola empresa, Apple, con un resultado excelente. (Rankia: Apple en la cartera de Buffett; cómo invertir en Berkshire Hathaway) La diferencia es que concentrar es una decisión consciente sobre negocios que se entienden, mientras que el riesgo de Chicago era invisible para quien lo asumía.
Tampoco las reaseguradoras son inmunes: cuando las catástrofes coinciden o se repiten, sufren pérdidas fuertes y su cotización lo refleja. Y un fondo de catástrofes nacional como el Consorcio funciona porque tiene detrás al Estado; no es un modelo que un inversor pueda replicar por su cuenta.
Cómo invertir hoy en el sector asegurador desde España
El sector asegurador europeo cotiza en varias bolsas. En España, Mapfre cuenta con su propia reaseguradora, Mapfre RE, que actúa como gestora de riesgos catastróficos del grupo, y en 2024 ganó 1.590 millones de euros. (AM Best, octubre 2025) Fuera, las grandes reaseguradoras como Munich Re, Swiss Re o Hannover Re cotizan en Alemania y Suiza. También puedes acceder al sector de forma diversificada mediante fondos o ETFs.
Paso 1 — Elige un bróker con acceso a las bolsas europeas
Bróker |
Comisión orientativa |
Para qué sirve aquí |
|---|---|---|
Tarifa reducida por operación |
Acciones de Madrid, Alemania y Suiza |
|
1 € por operación |
Acciones europeas y planes de inversión desde 1 € |
|
0 € en acciones (0,15% por cambio de divisa) |
Fracciones de acciones de precio alto, como Munich Re |
|
0,1% por operación |
Acciones y ETFs reales y fraccionados |

Mejor broker para comprar acciones 2025

IBAN español y cuenta remunerada al 3,04% TAE

*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100
Paso 2 — Diversifica dentro y fuera del sector
Aplica la lección de Chicago a tu propia cartera: una aseguradora o reaseguradora puede ser una buena pieza, pero no debería ser la cartera entera. Combinar valores individuales con un fondo indexado global es la versión doméstica del reaseguro. Compara opciones en los mejores brókers online en España.
IBAN español y cuenta remunerada al 3,04% TAE
-
💶Depósito mínimo10,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
Paso 3 — Fiscalidad para el inversor español
Las plusvalías y los dividendos tributan en la base del ahorro del IRPF (19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante). Los dividendos de acciones alemanas y suizas soportan retenciones en origen elevadas, recuperables en parte mediante deducción por doble imposición o reclamación al país de origen, y si tus activos en el extranjero superan los 50.000 €, revisa la obligación del modelo 720.
Perspectiva de la comunidad Rankia
En el hilo del foro de bolsa dedicado a Mapfre, los usuarios debaten precisamente cómo afectan las catástrofes a las aseguradoras. Uno de ellos lo explicaba así en 2025, comparando la evolución de las grandes reaseguradoras:
"Si hay cambio climatico y te afectan las catastrofes, te quitas el riesgo de encima pasandole la volatilidad a las reaseguradoras."
— Participante del foro de Mapfre [foro de bolsa, Rankia, 2025]
Otro participante del mismo debate añadía un matiz que resume la lección del incendio de Chicago:
"El cambio climático es un elemento más a considerar, ni bueno ni malo, siempre que se gestione."
— Participante del foro de Mapfre [foro de bolsa, Rankia, 2025]
Ciento cincuenta y cinco años después, la conversación es la misma: el riesgo catastrófico no desaparece, se reparte. Y quien no lo reparte es quien se quema.
Otras efemérides de bolsa con moraleja
Otra historia de riesgo concentrado que se convirtió en crisis sistémica es la quiebra de Lehman Brothers. Si te preocupa qué pasa con tus ahorros cuando quiebra una entidad, repasa qué cubre el Fondo de Garantía de Depósitos, y para comparar coberturas, la sección de seguros de Rankia. Para invertir, usa el comparador de brókers de Rankia.
Preguntas frecuentes
¿Cuándo fue el gran incendio de Chicago?
Del 8 al 10 de octubre de 1871. Destruyó unos 18.000 edificios, causó unos 300 muertos y daños estimados en más de 200 millones de dólares.
Del 8 al 10 de octubre de 1871. Destruyó unos 18.000 edificios, causó unos 300 muertos y daños estimados en más de 200 millones de dólares.
¿Cuántas aseguradoras quebraron por el incendio de Chicago?
Según la mayoría de las fuentes, 68 quebraron de inmediato y 83 solo pudieron pagar en parte; la Encyclopedia of Chicago habla de 58 quiebras atribuibles al incendio. Los asegurados recuperaron de media en torno al 40% de lo que se les debía.
Según la mayoría de las fuentes, 68 quebraron de inmediato y 83 solo pudieron pagar en parte; la Encyclopedia of Chicago habla de 58 quiebras atribuibles al incendio. Los asegurados recuperaron de media en torno al 40% de lo que se les debía.
¿Qué es el reaseguro?
Es el seguro de las aseguradoras: estas ceden parte de sus riesgos a una reaseguradora, que los diversifica entre países y tipos de catástrofe. Las primeras reaseguradoras profesionales, como Cologne Re (1846) y Swiss Re (1863), nacieron tras grandes incendios.
Es el seguro de las aseguradoras: estas ceden parte de sus riesgos a una reaseguradora, que los diversifica entre países y tipos de catástrofe. Las primeras reaseguradoras profesionales, como Cologne Re (1846) y Swiss Re (1863), nacieron tras grandes incendios.
¿Quién pagó los daños de la DANA de Valencia?
Principalmente el Consorcio de Compensación de Seguros, que a marzo de 2026 había pagado 4.378 millones de euros y estimaba un coste total de unos 4.800 millones, el mayor siniestro de su historia.
Principalmente el Consorcio de Compensación de Seguros, que a marzo de 2026 había pagado 4.378 millones de euros y estimaba un coste total de unos 4.800 millones, el mayor siniestro de su historia.
¿Cómo invertir en aseguradoras desde España?
Con un bróker con acceso a la Bolsa de Madrid y a las bolsas alemana y suiza, comprando acciones como Mapfre o grandes reaseguradoras, o mediante fondos y ETFs diversificados. Compara opciones en el comparador de brókers. No es una recomendación de inversión.
Con un bróker con acceso a la Bolsa de Madrid y a las bolsas alemana y suiza, comprando acciones como Mapfre o grandes reaseguradoras, o mediante fondos y ETFs diversificados. Compara opciones en el comparador de brókers. No es una recomendación de inversión.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en acciones conlleva riesgo de pérdida de capital y las rentabilidades pasadas no garantizan rentabilidades futuras. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.