Acceder

Rentabilidad PIAS Aegon tras 7 años

59 respuestas
Rentabilidad PIAS Aegon tras 7 años
Página
2 / 5
#16

Re: Rentabilidad PIAS Aegon tras 7 años

Te equivocas al responder, yo no estoy enfadado. Si quieres contestar gente enfadada tienes cientos por aquí, los identificas pronto: son los que pierden pasta con los PIAS.

¿Remuneración más justa para quién?

Recuerda que el dinero no cae del cielo. Tu remuneración es una comisión que sale de la prima que paga tu cliente.

Lo que tu ganas se resta de lo que paga tu cliente. Tu fantástica remuneración se quita del dinero que tu cliente paga, incluso, antes de invertirlo. 

Tu comisión es dinero que no produce. Al cliente, claro. A ti sí.

Y es una comisión que se paga no por el beneficio obtenido, sino solo a cambio de promesas de grandes beneficios que nunca llegan. Porque el dinero no se invierte. Esta en tu cuenta.

Tu remuneración no es justa, porque se puede hacer igual, por menos. No es necesario sangrar al cliente.

Tu aportación en todo esto es nula, solo la caza. Tu no haces ningún asesoramiento, haces la muestra y esperas tu recompensa. Te recuerdo que ya has reconocido que todos los clientes lo metéis en la misma cesta (les recomendáis la misma cesta).  

Tu trabajo puede valer lo que ganas, si alguien está dispuesto a pagarlo. Eso no quiere decir que sea justo. Quiere decir que alguien no se ha enterado que se puede hacer por una centésima parte.

O sea, te ganas la confianza de personas que no conocen el mercado, el tipo de operaciones que se proponen, y menos, otras opciones.

Para el cliente, es todo, bastante injusto.
#17

Re: Rentabilidad PIAS Aegon tras 7 años

Bueno, Ángel del Amo, (datos recabados de la web que publica en su perfil de Rankia)
Mañana le llamo por Tf (también publicado en la misma fuente) y hablamos.
Entretanto acabo de reportar su último comentario, porque incurre en conductas tipificadas en el código penal como delitos de injurias y calumnias.

Desde ya, le invito a retractarse, o a demostrar sus acusaciones.

Gracias 

#18

Re: Rentabilidad PIAS Aegon tras 7 años

1º Espero tu llamada.
2º No voy a perder ni un minuto de tiempo más con esto, que confío en que el moderador vea como tu el mensaje y lo borre.
3º Y si no se borra, dalo por nulo, o como tu dices que me retracto de aquel comentario que te ha parecido ofensivo. Porque no son mas que opiniones.

Yo participo aquí por dos cosas, divertirme, y aprender de las opiniones de otros. No cabe el que alguien se moleste. Si alguien se molesta no tiene sentido el debate.

Así que te pido perdón si te ha ofendido alguno de los comentarios, y termino aquí el intercambio de opiniones público contigo, porque no estamos en la misma sintonía de diversión y aprendizaje. 

Y espero tu llamada que eres libre de usar mi teléfono, lo tiene media profesión.
#19

Re: Rentabilidad PIAS Aegon tras 7 años

Ok. Acepto la disculpa.
Quede claro que coincidimos en la intención de compartir y recibir conocimiento. Si lo podemos hacer de forma divertida, mejor, pero a mí no me parece divertido que alguien tras un seudónimo me acuse de temas tan serios como la gestión del dinero de mis clientes.
Por eso quiero hablar contigo y que me conozcas. Seguro que cambies de opinión.
hablamos y espero que podamos seguir manteniendo debates en este y otros hilos con respeto mutuo
#20

Re: Rentabilidad PIAS Aegon tras 7 años

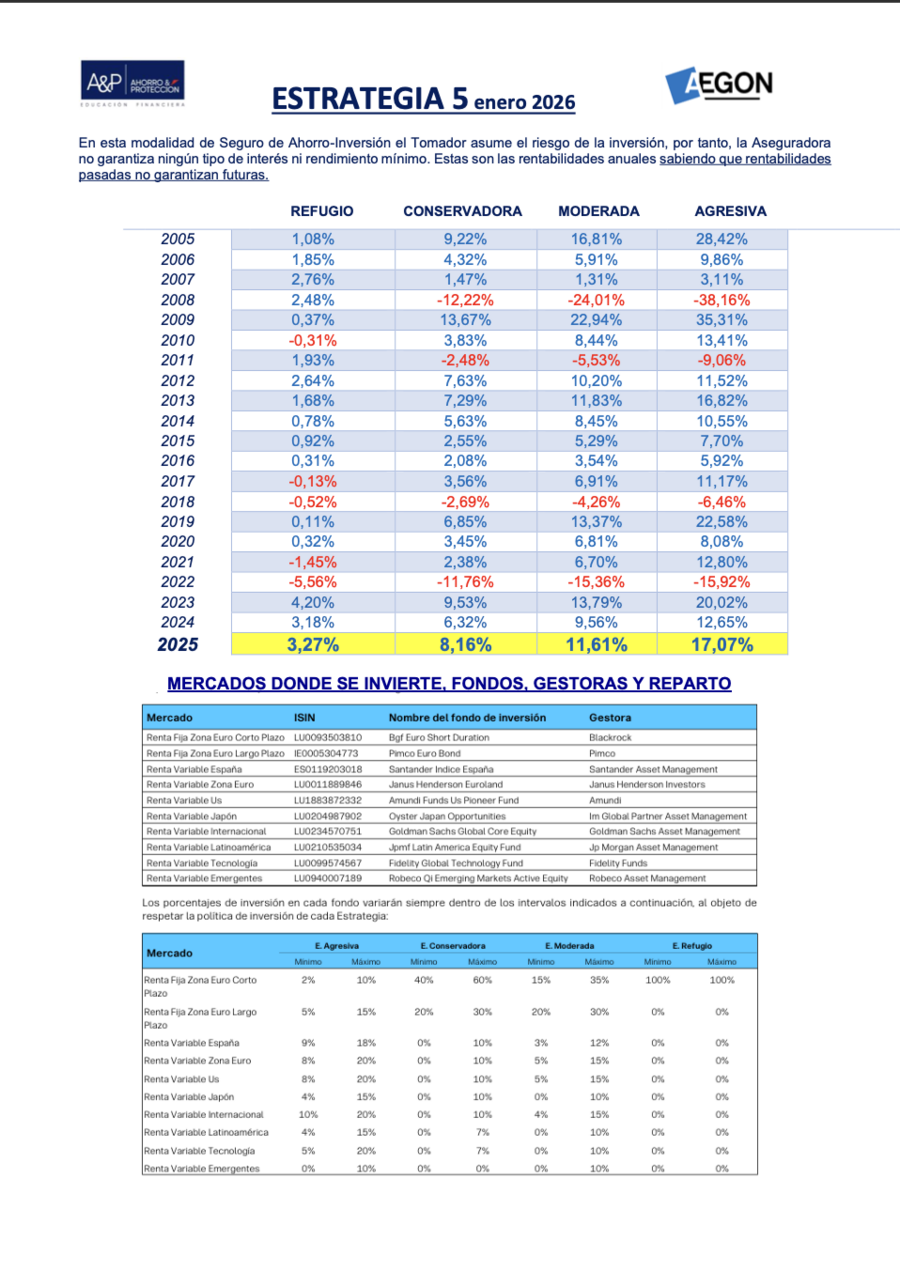
Actualizo históricos de rentabilidad de la Estrategia 5  de Aegon, que en su estrategia más dinámica acredita una rentabilidad media anual del 8,45%.

Esta rentabilidad es la media de la publicada por Aegon en su web durante los últimos 21 años, demostrando que el PIAS Estrategia 5 sigue siendo el mejor PIAS del mercado.

Una gran satisfacción para mi como usuario y como planificador y comercializador, pero sobre todo, una gran satisfacción para miles de usuarios que duermen tranquilos mientras ven como crece su dinero.😜


#21

Re: Rentabilidad PIAS Aegon tras 7 años

Hola,

Me interesa saber tu opinión respecto a mi reflexión del Aegon, lo contarté en el 2021. La cosa es que "un asesor independiente" me lo recomendo. 

Par ami tenía sentido proque no quería rentabilidad (ya tengo indexados para hacer la parte de construir patrimonio) lo que quería era algo 100% orientado a jubilación, que me costara mucho mentalmente tocar para asegurarme que realmente tenía ese fin.

Yo he visto que aproximadamente las comsiiones anuales son 2-2,5% no lo tengo claro.... No se si tienes los datos, es decir que al 8% que se publica se tiene que descontar y sería un 6% yo francamente si ese es el caos para mi paz mental como objetivo prefiero dejar de ganar ese 2% porque me reafirma en el objetivo por el cual lo contraté...

Que opinión te merece. Y mil gracias por todo lo que aportas,
#22

Re: Rentabilidad PIAS Aegon tras 7 años

Buenos días David.
Te agradezco la confianza.
Solo me llama la atención que tu PIAS Aegon Estrategia 5 A&P te lo haya recomendado un "asesor independiente", porque no suelen hacerlo. Hablamos de un producto que solo se comercializa con la mediación de la agencia vinculada A&P, a la que represento.

Aclarar que un asesor financiero independiente trabaja bajo la normativa  MiFID II y la regla general es que no puede percibir incentivos o comisiones de terceros relacionados con la recomendación de productos. Debe recomendar varias opciones y cobrar a su cliente por su servicio. Eso les suele llevar a recomendar otras opciones. No digo que sea siempre así, pero es lo mas habitual.

Un PIAS, es un seguro de vida-ahorro,y no un instrumento financiero MiFID. Por lo anterior, supongo que el asesor que te "recomendó" este producto no es independiente, sino un asesor de seguros, que colabora con nuestra agencia vinculada.

Esto no es ni mejor ni peor. Yo mismo cuento con ambas certificaciones, pero cuando recomiendo PIAS/Unit Linked lo hago como asesor de seguros y al amparo de la normativa de distribución de seguros (IDD), incorporada en España mediante el Real Decreto-ley 3/2020.

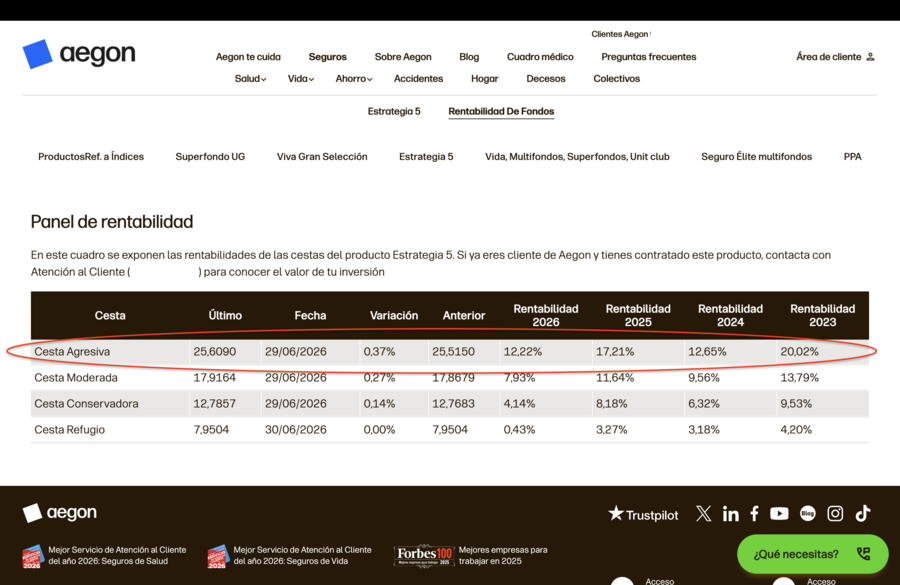
Respecto a tu consulta, te felicito por la contratación de este producto y por tener tan claro su objetivo (Complementar la jubilación) porque a día de hoy se ha convertido en la mejor opción.  Por la flexibilidad de las aportaciones mensuales y posibilidad de aportaciones extraordinarias, por la rentabilidad que supera el 9,2 % de media anual (este año un 12,22%), por la liquidez, (disponible sin estar jubilado) y por las ventajas fiscales (plusvalías exentas de impuestos si rescata como Renta Vitalicia Garantizada.)
Adjunto captura de Rentabilidad 2026 y Rentabilidad histórica 21 años

Respecto a los gastos, creo que estás recibiendo información incorrecta, y te la voy a aclarar.
Tu PIAS tiene dos tipos de gastos o comisiones. (1) Los que se refieren a las aportaciones periódicas o extraordinarias, que supongo que has entendido bien (2) los que se refieren a la gestión de la provisión matemática o valor de póliza, que creo que no has entendido o no te han explicado bien.
Te aclaro:
(1) El coste de contratación inicial se retiene solo el primer año, incluye el arranque del producto y la remuneración del asesor y el acompañamiento al cliente durante toda la vida del producto, y debe prorratearse entre el tiempo de duración de la inversión.
Por ej., para una inversión a 25 años, con una cuota mensual de 100€, el coste de contratación asciende a 33,6€ por año (840€). Si la inversión tiene un objetivo a 30 años el coste es el mismo, pero el promedio se reduce a 28€ por año (840€).
Si el cliente realiza una aportación extraordinaria (apex) en cualquier momento, el coste sería del 2%. Ej: Una apex de 1000€ cuesta 20€.
(2) La comisión de gestión anual es del 1% y no del 2-2,5%. O sea que este año 2026, la rentabilidad publicada es del 12,22% (adjunto captura pantalla web de Aegon), y la rentabilidad neta es del 11,22%. Solo se debe descontar el 1%.
Respecto a la rentabilidad de la Estrategia 5 de Aegon publicada durante los últimos 22 años, la media supera el 9,20% anual y la rentabilidad neta supera el 8,20%.

Supongo que la cifra que tu mencionas, surge de algunas intervenciones habituales en este y otros canales en los que se malinterpreta el KID (Documento de Datos Fundamentales), y se confunden los costes internos del producto con los costes que asume el cliente.
Dicho de otro modo, cuando el KID publica unos costes del 2-2,5%, se refiere a costes previos a la publicación de la rentabilidad obtenida.
 porque ha gestionado correctamente su participación en los 10 mercados en los que invierte,  y eso tiene un coste previo que no asume el cliente.
Tras publicar ese 12,22%, al cliente solo se le deduce el 1%.
Si quieres información mas detallada, puedes localizarme y contactarme fácilmente.


#23

Re: Rentabilidad PIAS Aegon tras 7 años

Para empezar, eso de "asesor independiente" es un título como si yo me quiero poner el de "reina de la noche de mi pueblo".

Los seguros que tienen componente de inversión (unit link) solo los pueden distribuir agentes de seguros ( o sus estructuras comerciales ), y por tanto sin asesoramiento independiente. Lo que se hace es venta informada (no venta asesorada), porque se actua por cuenta de la compañía X.

En inversiones los asesores financieros, los que tenemos la titulación, podemos asesorar, para todo el ámbito de inversiones. Pero un asesor financiero, que sabe invertir en muchos activos, y que por qué no, te puede recomendar que te hagas un unit link, un PIAS, o un plan de pensiones, dudo mucho que te recomiende el producto.

Por qué no? porque si esta haciéndote un asesoramiento independiente, no se va a llevar una comisión (no sería independiente, sería dependiente de la compañía x), y te recomienda un producto de ahorro diferido, si te da uno concreto, este no creo que fuera el recomendado, porque los hay más baratos.

Por qué hago todo este planteamiento? para explicar que los titulillos que se ponen en las tarjetas comerciales no los controla nadie, y cada cual puede poner lo que le parece. Y no solo eso, sino que también te asesora hasta tu cuñao.

Qué debes hacer? revisar tu contrato, leertelo. Entero. Las 50 páginas, con especial atención a la de costes. Si no lo entiendes, malo, llévalo a un profesional que te lo revise. A un asesor financiero, que de verdad lo sea, inscrito en la CNMV.  

Si tu inviertes en indexados, eres un tipo de persona que lo que quiere es ganar lo que los demás, pagando poco coste. Estos PIAS no tienen sentido porque están en línea contraria, costes altos.

Si lo que querías es un producto a largo plazo y con liquidez escasa para conseguir hacerlo llegar a tu objetivo de jubilación, hazte un plan de pensiones para empezar. Liquidez más limitada y gastos sobre el 1,5-1.7%. Y los encontrarás, mucho más baratos. 

Como hay a quién le gusta hablar de rentabilidades pasadas, mírate la rentabilidad a 10 años de los planes de pensiones que más rentabilidad ofrecen históricamente. Pueden coincidir en tu perfil, y yo a alguien indexado en el SP500 le podría recomendar uno que  en los últimos 5 años ha dado más de un 80%, en 10 está por encima del 200%. (datos netos, ya quitados los costes). En este año más de un 12% (a fecha de hoy) como ves muy pegado a lo que da el SP500. Donde estarás indexado, pero con beneficio fiscal, o sea, invirtiendo y sacando rentabilidad al dinero que no le pagas a hacienda, y con tu objetivo de no poder tocarlo.

Y el resto de tu capacidad de ahorro que se pase del límite que te permiten ahorrar en un plan de pensiones hay unit link sin costes... o directamente a tu estrategia de fondos.

Es solo un ejemplo y no una recomendación de inversión, porque los asesores financieros, de verdad, no podemos asesorar a lo loco tenemos que conocer mucho más del inversor, no hay nada que sea bueno para todo el mundo. Como sí que pasa con los PIAS 😂😂😂😂
#24

Re: Rentabilidad PIAS Aegon tras 7 años

De verdad que mil gracias por tu respuesta y tomarte el tiempo.

Copio el email que me envio la asesora hace 1 año con mis priemras dudas...

 Respuesta:

"Es completamente normal que con el tiempo surjan dudas y que quieras asegurarte de que la elección sigue siendo la adecuada para ti.

Sobre el PIAS de Aegon Estrategia 5:
Cuando te recomendé este producto, consideré varios factores, como la protección fiscal a largo plazo, la seguridad en la gestión y la diversificación que ofrece Aegon en su estrategia de inversión. Es un PIAS que tiene un histórico del 2005 y la rentabilidad anual promedio ha sido del 8% anual aun habiendo pasado crisis etc. 

Dicho esto, es cierto que las comisiones en productos de gestión activa pueden ser más elevadas que en los PIAS que utilizan fondos indexados. Sin embargo, si el objetivo es JUBILACIÓN (que ésta fue la razón por la cual consideré el PIAS, entonces toma sentido ya que la fiscalidad de los PIAS es diferente que la de los fondos indexados).


Fiscalidad de un PIAS (Plan Individual de Ahorro Sistemático)


Ventaja principal: Si mantienes el dinero en el PIAS durante al menos 5 años, cuando lo retires en forma de renta vitalicia (es decir, un pago mensual de por vida), tendrás una GRAN EXENCIÓN FISCAL.

Cómo tributa un PIAS:

  • Si rescatas el PIAS en forma de renta vitalicia y lo has mantenido más de 5 años, solo pagarás impuestos sobre una pequeña parte de los rendimientos (los beneficios generados).

    • Por ejemplo, si empiezas a cobrarlo con 60 años, solo tributarás por el 24% de los beneficios.
    • Si lo haces con 70 años, solo pagarás impuestos sobre el 8% de los beneficios.
    • Es decir, cuanto más mayor seas al rescatarlo en forma de renta vitalicia, MENOS impuestos pagas.
  • Si lo rescatas antes de 5 años, tributarás como si fuera un fondo de inversión (es decir, pagarás impuestos sobre las ganancias generadas, entre un 19% y un 28%).

  • ¿Cuál es mejor para ti?

Depende de tu objetivo:
Si buscas un ahorro a largo plazo con la opción de recibir rentas con menor tributación, un PIAS puede ser interesante.
Si quieres flexibilidad y pagar menos impuestos hasta que decidas retirar el dinero, un Fondo Indexado es mejor.

Ejemplo práctico:

  • Si inviertes 50.000€ en un PIAS y lo retiras a los 70 años en forma de renta vitalicia, solo tributarás por el 8% de los beneficios (pagarás poquísimo).
  • Si inviertes 50.000€ en un Fondo Indexado y lo retiras de golpe con beneficios de 20.000€, tributarás el 19%-28% sobre los 20.000€ de ganancia.

  • Así que todo depende de si quieres recibir el dinero poco a poco con menor fiscalidad (PIAS) o si prefieres flexibilidad total para retirar cuando quieras (Fondos Indexados)." 

Muchas gracias por aportar luz,

 
#25

Re: Rentabilidad PIAS Aegon tras 7 años

Pues ahí tienes 7 u 8 párrafos de texto, para una sola justificación. La fiscal. En 435 palabras. Las he contado sí.

Ahora voy con ello, porque no me llevará mucho desmontar todo su argumento. Vamos a otro detalle, plantear como únicos escenarios un PIAS, o fondos indexados, es... de primero de cuñao. A mi me falta que me expliquen porque va a ser mejor la gestión pasiva que la activa... por ejemplo, o si todo la argumentación es fiscal, la comparativa con un plan de pensiones, o un PPA, o mejor, con un SIALP que es gratuito de verdad.

Vamos al beneficio fiscal de un PIAS, convertirlo en renta vitalicia lo hace en fantástico porque no tributas por el PIAS, sino por la renta vitalicia.

Ok.

Lo que invalida el argumento, es la realidad. 

Puedes hacer lo mismo cuando liquides tus fondos de inversión. O sea, constituir con el dinero de la venta de los fondos la renta vitalicia y obtener la misma fiscalidad: la exención de la ganancia patrimonial (con los límites que haya de constitución de la renta).

Así que respondiendo a la pregunta que se hace "Cual es mejor para ti", ya no es cuestión fiscal, que es idéntica, serán otras, vamos a la rentabilidad, lo que publican de rentabilidad media, a largo plazo se parece mucho al índice MSCIWorld, por tanto, damos por bueno, que en su comparación con indexados, ninguna gana o pierte. 

Vamos a la otra pata, el coste, tan importante para quién invierte (sobre todo en indexados), pues ya sabemos que el coste de un fondo que replique más o menos el msciworld te cuesta en el entorno del 0,5%. 

Ahora entra a ver el coste de cada uno de los fondos del unit link/pias. Efectivamente todos superior. Pero no importa, porque te está dando la rentabilidad, da igual que sean caros. 

Ahora vete a la póliza, a ver si tiene gastos. Y aquí es dónde otra vez la realidad te golpea con fuerza. Porque claro que hay gastos, y son de los que no aportan (porque si el asesoramiento fuera de calidad podrías valorarlo, pero ya hemos visto el tipo de asesoramiento es parecido al charlatan, mucho texto y pocas nueces). Y no es que sea un coste alto, es que además se concentra al pricipio, causando daño al efecto del interés compuesto. Y por tanto, para mi, invalidando el producto. 

Invalidándolo, porque los hay más baratos, y con rentabilidades ajustadas a tu perfil, porque tampoco vamos a entrar en como ha elegido tu colaborador de agencia ese producto concreto para ti, y no otro.

Apuesto que hay café para todos.

Y hasta aquí 420 palabras. Me he ajustado, para en el mismo texto argumentar mucho más. 😂😂😂


#26

Re: Rentabilidad PIAS Aegon tras 7 años

jaja muchas gracias.

Sí, a efectos numéricos es un gol por toda la escuadra, eso me va quedando claro a medida que voy indagando. 

La cosa es si a nivel mental me sirve que sea "un producto que ahora solo tiene sentido mantenerlo por la comsiión de entrada que pagué" haciendo que quizá si llegue a los 70 en contra de los fondos indexados que mi horizonte temporal es a 15 años... al ser horizontes temporales distintos quizá si puede tener sentido tener dos maneras de inversión distintas (para separarlas mentalmente) aún asumiendo por supuesto pérdida de rentabilidad futura.

Es eso lo que ahora estoy barajando si esas comsiiones que pago por encima están "justificadas" por esta caja o esquema mental que me aportan.

Mil gracias de verdad por la respuesta,
#27

Re: Rentabilidad PIAS Aegon tras 7 años

A nivel mental entra cada cosa que tu quieras.

Te puedes engañar todo lo que te parezca.

Según en el punto que estés. Si aun estás en el momento de pagar mucho coste, hay que salir. Porque va en contra de tu interés compuesto.

Si llevas más de 6 o 7 años que has pagado los gastos más altos, ya depende de la confianza que te de la marca el producto... Y si crees que va a seguir pareciéndose a un indexado.

Y si se parece a un indexado... para qué quieres la gestión activa.

Gastar por gastar.

Si has desentrañado los costes, cuéntanos, y en qué momento estas, y podemos hacer números...

Yo defiendo la gestión activa. Pero tiene que mejorar el índice, para quedarse igual... gasta menos y seguro que vas a estar en la media... no te la juegas. Una cuestión de gestión de riesgos.

Otra cosa que justificaría costes, el acompañamiento. El asesoramiento. Pero ya ves que ni en el nivel fiscal más sencillo tienes información buena. Y como colaboradores de agentes de seguros, el nivel de asesoramiento está legalmente limitado.

Eso sí, si pagas es por palabras... es barato. 🤪🤪🤪

Mi diagnóstico, estás influido por un sesgo: la falacia del coste hundido. Y la medicina es salir.


#28

Re: Rentabilidad PIAS Aegon tras 7 años

Sí, el error está cometido, eso creo qeu lo tengo "superado" lo que no tengo aún trabajado es si ya una vez dentro y comido el fallo de los primeros años puede tener sentido como una pata cona lgo menso de rentabilidad pero separación mental. Es decir estos primeros 5 años y el coste de oportunidad ya están perdidos, no puedo reescribir el pasado.

Me quiero centrar en si ahora ya esto puede teener sentido dejarlo ahí , sabiendo que ni iteres compuesto ni leches, es un ahorro que supera inflación, no es apra tener rentabildiad sino para batir inflación y algo más (eso sí, asumiendo un riesgo... si te vas al bono americano a 20 años te da un 5%...) es mi lucha interna de ahora...

Situación actual del PIAS (julio 2026): Aportado un total de 5.564,70 €. El valor actual de la póliza es de 4.828,60 €, lo que supone una diferencia de -736,10 € respecto a lo aportado (aprox. -13,2%). 
Y entiendo que el valor de rescate actual será algo menor, pero no lo he sabido ver. El de marzo era:  31/03/2026 3.749,83€.

Saludos,


#29

Re: Rentabilidad PIAS Aegon tras 7 años

No te hagas trampas. Ponte todos los datos. Te falta el tiempo que llevas, la aportación anual apróx, que tu estimas en el 2-2.5%

La rentabilidad a largo plazo que te va a dar un producto del estilo, media, estará cerca del 8%. Pero no es una garantía. Asumes un riesgo, según ellos, 4 sobre 7. Verás sus caídas y sus subidas, no es una cesta tranquila.

Si le quitas a la rentabilidad que va a dar un fondo del estilo, los dos puntos, se te queda en un 6%. Una esperanza de rentabilidad  por encima de la inflación. Tu objetivo.

Yo estoy contigo y entiendo que los costes del producto, son los que dice el documento, y no lo que dicen los comerciales, que dice que es el 1%.

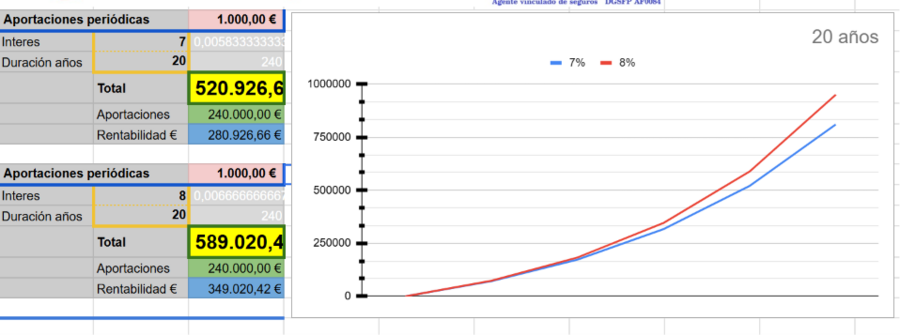
Pero vamos a dar por bueno que la póliza tiene 1 punto de gastos, mira el gráfico:


Con un punto de gasto, la diferencia entre ganar un 8 o un 7% (1000€/año durante 20 años) son 69.000€.

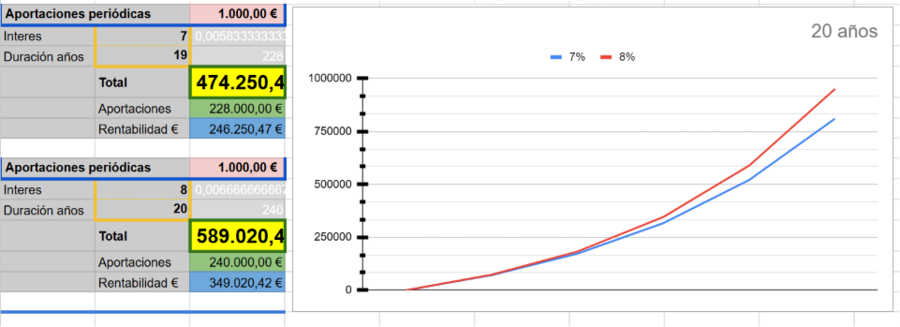
Pero vamos a ser realistas: el primer año, se va al 100% (y más) en gastos, por tanto, la realidad es que tu inversión está un año menos, 19 años.

Así que vamos a comparar el 8% bruto, con el 7 (porque vamos a darles el beneficio de la duda, pero sin contar que el dinero saca rentabilidad el primer año, porque se ha gastado:


Pues los 589.000, del 8% a 20 años, se quedan en 474.000.

Este es el efecto del interés compuesto en el gasto aplicado al principio. Más de 100.000€

Vale ¿Pero tenemos que asumir ese sistema?

Pues no, porque existen productos, pólizas de seguro que invierten en fondos de inversión, que la póliza tiene un coste CERO. Cero es menos que 1%. Y ese uno supone cerca de 100.000€ de rentabilidad en 20 años.

Esa rentabilidad, no solo es dinero al final, es que afecta a tu percepción durante el tiempo cuando tengas volatilidad negativa. En otras palabras que ese punto, año a año, te puede hacer caer en pérdidas en una caída... con la posibilidad de abandono en el peor momento que eso conlleva, porque ya se que tu lo tienes claro, lo del largo plazo, y todo eso... después hay que vivir un -35%... y a ver como aguanta tu tesis...

Ahora hazte tu el ejemplo con tu aportación, cualquier IA te saca los datos. Yo he usado los 1k mensuales porque son los ejemplos del documento KID, y quizá no vas a 20 años, pero ese tiempo nos garantiza acerca la posibilidad de estar en positivo al llegar al final.