Acceder

Deducción por hijo con discapacidad - Deducción por maternidad

6 respuestas
Deducción por hijo con discapacidad - Deducción por maternidad
#1

Deducción por hijo con discapacidad - Deducción por maternidad

Hola,

Quería saber si existe, el procedimiento y funcionamiento de una deducción por hijo con discapacidad:

Circunstancias personales a noviembre de 2026:

Una señora de 71 años con pensión de jubilación mínima derivada de incapacidad permanente total con una discapacidad del 33% otorgada por la seguridad social desde julio de 2016 y divorciada tiene un hijo de 43 años que convive con ella en la misma vivienda (ellos dos viven solos) desde hace 13 años y tiene una discapacidad del 37% por el SERGAS otorgada en 2019 y que no tiene ingresos desde noviembre de 2022 cobró la última RAI (Renta Activa de Inserción 463 euros mensuales aproximadamente en 2022) y después nada de ingresos.

La señora todos estos años cobraba la pensión de jubilación mínima sin cónyuge derivada de pensión de discapacidad permanente total (con complemento a mínimos incluido entre otros), además cobraba pensión compensatoria por divorcio, bono termico y además se añade el 1,1% o 2% del valor catastral de otras propiedades que no son residencia habitual ni están alquiladas ni nada.

Todo esto no superaba el límite para estar obligada a hacer la declaración de la renta y por eso nunca la hizo estos años.

Mi pregunta aquí es si esta mujer tendría derecho a deducción por hijo por discapacidad? y que cantidad en euros anual/mensual sería viviendo en provincia de Coruña a día de hoy y la cantidad también los años anteriores hasta completar los años que tenga derecho a solicitarlos?

Como funciona esta deducción?:

se resta y si llega a cero en lo que tiene que pagar ahí se para, es decir: no hay resultado negativo, el cual significa no hay un ingreso a cobrar por el solicitante?o esta deducción significa que se tiene derecho a cobrar por parte del solicitante si la resta de lo que se tendría que pagar es negativa?

Es decir: si la resta de la deducción se para en cero en la cantidad que habría que pagar como deducción, o si genera un resultado negativo se tiene derecho a cobro? O tal vez se tiene derecho a cobro siempre?

Quería saber este funcionamiento para saber si se tiene derecho a cobrar por cada año o va a ser que la deducción simplemente llega a cero y se para ahi. 
Explicarme este procedimiento.

Qué años/meses no solicitados aún se pueden solicitar y tener a día de hoy de esta deducción por hijo con discapacidad que no hayan caducado o prescrito? cuando prescribe o caduca?

Y que procedimiento habría que hacer para solicitar todos esos años no solicitados?

sería mejor solicitar todo esto ahora o en la declaración de la renta que empieza el próximo abril de 2027 que seguramente le tocará hacerla obligatoriamente esta vez por superar el limite?

Perdería algún derecho de cobro de algún año/mes de aquí a esas fechas del periodo de la próxima declaracion de la renta?

Muchas gracias.
#4

Re: Deducción por hijo con discapacidad - Deducción por maternidad


Sí, puedes solicitar la deducción de hasta 1.200 € anuales por hijo con discapacidad con carácter retroactivo, aunque no estuvieras obligado a presentar la declaración de la Renta. Al tratarse de un impuesto negativo (una ayuda directa de 100 € al mes), puedes reclamar los ejercicios que aún no hayan prescrito, es decir, desde el ejercicio 2022 en adelante (2022, 2023, 2024 y 2025). [1, 2, 3]
Desde qué año se puede reclamar
El plazo de prescripción fiscal en España es de 4 años contados desde el día siguiente a que finalice el plazo voluntario de presentación de cada campaña. A fecha de noviembre de 2026: [1]
  • Ejercicio 2021 y anteriores. Ya están prescritos y no se pueden reclamar (el plazo para 2021 venció el 30 de junio de 2026).
  • Ejercicio 2022. Puedes reclamarlo hasta el 30 de junio de 2027.
  • Ejercicios 2023, 2024 y 2025. Están abiertos y dentro de plazo para su solicitud.
  • Fecha de efectos del certificado. Solo podrás pedir la deducción de los meses o años en los que tu hijo ya tuviera reconocida oficialmente la discapacidad (grado igual o superior al 33 %), tomando como referencia la fecha de efectos que indique la resolución oficial y no la fecha en que te entregaron el papel. [1, 2, 3]
Requisitos indispensables
Para tener derecho a cobrar los 1.200 € por cada año reclamado, debes cumplir tres condiciones en cada ejercicio: [1]
  • Situación laboral o de prestaciones. Haber estado dado de alta en la Seguridad Social o mutualidad (trabajando por cuenta propia o ajena), o bien haber cobrado prestaciones por desempleo o pensiones públicas durante esos meses. [1]
  • Convivencia y dependencia. Tu hijo debe convivir contigo y no haber obtenido rentas anuales superiores a 8.000 € (excluidas las exentas), ni haber presentado declaración de la Renta por su cuenta con ingresos superiores a 1.800 €. [1, 2]
  • Límite de cotización. Si trabajaste, el importe de la deducción tiene como límite lo que hayas cotizado a la Seguridad Social ese año (sin contar bonificaciones). Si cobraste paro o pensión, no existe este límite. [1]
Cómo hacerlo paso a paso
El trámite varía según si presentaste o no declaración en su día: [1]
  • Si NO presentaste declaración en esos años. Debes presentar una declaración de la Renta (Modelo 100) fuera de plazo para cada uno de los ejercicios no prescritos. Al no estar obligado y salirte el resultado "a devolver" gracias a esta deducción, no conlleva sanción por presentarla fuera de plazo. Puedes hacerlo desde la Sede Electrónica de la Agencia Tributaria entrando en el apartado de Renta y buscando el enlace de Ejercicios anteriores (2022, 2023, 2024 y 2025) para tramitarlas mediante Renta WEB. [1]
  • Si SÍ presentaste declaración en alguno de esos años (pero olvidaste incluirla). No debes presentar una declaración nueva, sino solicitar una rectificación de autoliquidación. Se realiza dentro de Renta WEB del año correspondiente pulsando en Modificar declaración presentada y marcando la casilla de rectificación. [1, 2]
  • Para cobrarlo mes a mes a partir de ahora. Si quieres recibir los 100 € mensuales por adelantado sin esperar a la próxima Renta, debes presentar el Modelo 143 en la web de Hacienda. [1, 2]
Para confirmar exactamente cuánto dinero te corresponde recuperar y verificar si tiene derecho al 100 % de la deducción cada año, 
  • La fecha de efectos que figura en el certificado de discapacidad de tu hijo.
  • Si has estado trabajando, en paro o cobrando pensión de forma ininterrumpida desde 2022.
  • Si el otro progenitor también cumple requisitos o si tributáis por separado.
Con estos datos puede calcular el importe exacto a reclamar y detallarte las casillas que debes marcar.


Al tener reconocida la discapacidad del 37 % desde hace décadas, tienes derecho a reclamar la deducción íntegra de los últimos cuatro ejercicios completos no prescritos (2022, 2023, 2024 y 2025), lo que supone recuperar hasta 4.800 € en total (1.200 € por cada año) si cumples los requisitos en todos ellos.
Qué sucede con la antigüedad y el límite de edad
A diferencia del mínimo por descendientes general, la deducción por descendiente con discapacidad no tiene límite de edad.
  • Sin límite de edad. Mientras tu hijo siga conviviendo contigo, mantenga el grado de discapacidad igual o superior al 33 % y no tenga ingresos superiores a 8.000 € anuales (sin contar prestaciones exentas como pensiones no contributivas o subsidios por discapacidad), tienes derecho a la deducción independientemente de los años que tenga.
  • Límite de los 4 años. Aunque la discapacidad sea de hace décadas, la Ley General Tributaria impide reclamar ejercicios anteriores a 2022 porque ya han prescrito.
Qué revisar antes de presentar las declaraciones
Al tratarse de un hijo adulto o de larga duración, conviene verificar dos puntos clave en cada año (2022, 2023, 2024 y 2025) antes de enviar los borradores:
  • Si el otro progenitor también tiene derecho. Si ambos padres convivís con él, tenéis trabajo/pensión y presentáis declaraciones individuales, la deducción de 1.200 € se divide al 50 % (600 € cada uno). Si solo uno cumple los requisitos de trabajo o pensión, ese progenitor puede aplicarse los 1.200 € completos (o el otro puede cederle su derecho mediante el Modelo 121).
  • Declaración conjunta vs. individual. Si sois matrimonio, podéis simular en Renta WEB si os compensa más presentarla de forma conjunta o individual para maximizar la devolución de los últimos años.
  • Comprobar los datos fiscales. Entra en Renta WEB de cada año (empezando por 2022, que es el primero que caduca el 30 de junio de 2027) y verifica en los Datos personales y familiares que tu hijo aparece vinculado correctamente con su porcentaje del 37 % y la clave de vinculación adecuada.


#5

Re: Deducción por hijo con discapacidad - Deducción por maternidad

al ser tú (la madre) quien recibe la pensión de incapacidad permanente, cumples todos los requisitos para reclamar la deducción de 1.200 € anuales por tu hijo de 43 años, siempre que conviva contigo y no tenga ingresos propios superiores a 8.000 € al año.
Por qué esta situación te da derecho directo
  • Cumples el requisito de perceptora de pensión. La ley exige que el progenitor que solicita la deducción esté trabajando o percibiendo una pensión pública (contributiva o asistencial). Tu pensión de incapacidad permanente cumple este requisito al 100 %.
  • Sin límite de cotización. Al cobrar una pensión pública y no un salario, no se aplica el límite de cotizaciones a la Seguridad Social. Tienes derecho a los 1.200 € íntegros por año, aunque tu pensión sea baja y tenga complemento a mínimos.
  • No importa que tu hijo tenga 43 años. Para los descendientes con un grado de discapacidad igual o superior al 33 %, no existe límite de edad para aplicar el mínimo por descendientes ni la deducción de 1.200 € anuales.
  • Pensión exenta o sujeta en tu caso. Si tu pensión es por incapacidad permanente absoluta, estará exenta y tu declaración saldrá a devolver los 1.200 € limpios. Si tu pensión es por incapacidad permanente total (con complemento a mínimos), tampoco superas el límite para estar obligada a declarar, por lo que presentar la Renta solo te servirá para recuperar esos 1.200 € cada año.
Qué debes comprobar de tu hijo (43 años)
Para que Hacienda te conceda la deducción en los ejercicios 2022, 2023, 2024 y 2025 (hasta 4.800 € en total), solo debes asegurarte de tres puntos respecto a él:
  • Convivencia. Debe estar empadronado y convivir contigo en el mismo domicilio a fecha 31 de diciembre de cada año reclamado.
  • Ingresos del hijo. Tu hijo no puede haber tenido rentas anuales superiores a 8.000 € (excluidas las rentas exentas) en cada uno de esos años, ni haber presentado declaración de la Renta por su cuenta con ingresos superiores a 1.800 €.
  • Porcentaje de discapacidad. En el apartado de Datos familiares de cada Renta WEB debes marcar que tiene un grado de discapacidad entre el 33 % y el 64 % (en su caso, el 37 %) sin necesidad de ayuda de terceras personas.
Cómo solicitarlo hoy mismo
Entra en la Sede Electrónica de la Agencia Tributaria con tu certificado digital, Cl@ve PIN o número de referencia, accede a Renta > Ejercicios anteriores y tramita las declaraciones en este orden (de más antigua a más reciente):
  1. Renta 2022 (prioritaria, ya que el plazo prescribe el 30 de junio de 2027).
  2. Renta 2023.
  3. Renta 2024.
  4. Renta 2025.
En cada borrador, añade a tu hijo en el apartado de Descendientes con su NIF, fecha de nacimiento y discapacidad del 37 %, y verifica que en el resumen de la declaración aparece aplicada la deducción por descendiente con discapacidad a cargo (1.200 €) en el resultado a devolver. Además, puedes presentar el Modelo 143 para empezar a cobrar los 100 € todos los meses por adelantado.

#6

Re: Deducción por hijo con discapacidad - Deducción por maternidad

salvo mejor criterio.
De todas formas, pida siempre una segunda opinión, que la AI no es una ciencia exacta 
#7

Re: Deducción por hijo con discapacidad - Deducción por maternidad

puede pedir, como te ha indicado mivisa, todos los años no prescritos (2022 -que prescribe en junio de 2027-2023, 2024 y 2025), siempre que se cumplan los requisitos de que el hijo no tuviera ingresos netos superiores a 8.000 euros (10.000 brutos del trabajo) ni presentara declaración con más de 1.800 euros. El requisito de la madre de ser pensionista parece que se cumple todos los años.
En estos casos en que la madre NO tiene obligación de declarar, lo suyo es que pida el pago anticipado mes a mes, pero si no lo hizo, en casos como este, se usa la declaración para solicitar exclusivamente los 100 euros/mes sin que se tenga en cuenta el resto de ingresos  si sale a pagar.
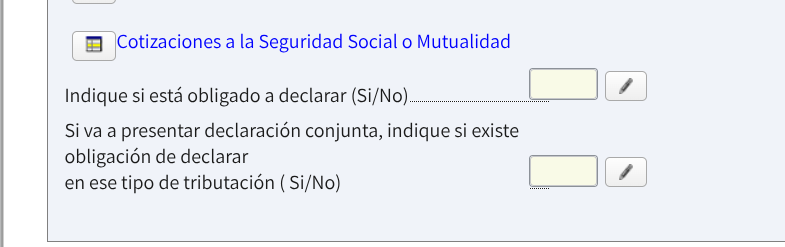
Es decir, esta señora a lo mejor le sale a pagar 200 euros si presenta la declaración incluyendo su pensión y otros ingresos que tenga; para que no le calcule el programa 200-12000 = 1000 de devolución, pues al rellenar la declaración en los datos de solicitud de la deducción por hijo discapacitado, se marca NO en las siguientes casillas, y entonces el programa ignora todos los otros datos económicos y calcula los 1.200 euros como devolución y es como si se estuviera presentando un formulario para solicitar exclusivamente la deducción por hijo discapacitado: