Acceder

Traducciones largas (economía) >>> Completísima entrevista de Bloomberg a Isabel Schnabel.

149 respuestas
Traducciones largas (economía) >>> Completísima entrevista de Bloomberg a Isabel Schnabel.

CÓDIGO AMIGO

La Cuenta Bienvenida de Raisin da un 3,33 % TAE durante 3 meses, sin comisiones ni restricciones.

Página
10 / 11
#137

Dirección General de Tributos consulta V5016-26 (Trade Republic).

Nº de consulta

V5016-26
Órgano

SG de Tributos
Fecha salida

05/06/2026
Normativa

RD 1065/2007 Reglamento Proc. Gestión e Inspección y N.Comunes de Aplicación - 42.bis - 42.ter

Ley 58/2003 General Tributaria LGT - DA.18

Descripción de hechos

El consultante, persona física residente fiscal en España, es cliente de una entidad de crédito establecida en Alemania, con la que tiene contratadas una cuenta de valores y una cuenta de efectivo que tenía IBAN alemán. En junio de 2025, la citada entidad de crédito migró la cuenta de efectivo del consultante a un IBAN español, quedando desde entonces dicha cuenta asociada a una entidad financiera radicada en España. El consultante no indica si ya presentó la declaración informativa en ejercicios anteriores.
Cuestión planteada

1-. Obligatoriedad en la presentación de la declaración informativa sobre bienes o derechos situados en el extranjero, al amparo de los artículos 42 bis y 42 ter del RGAT.

Contestación completa

PRIMERO. Consideraciones previas.

De las manifestaciones efectuadas por el consultante en el escrito de solicitud se pone de manifiesto que es cliente de una entidad de crédito establecida en Alemania, con la que tiene contratadas una cuenta de valores y una cuenta de efectivo que tenía IBAN alemán. En junio de 2025, la citada entidad de crédito migró la cuenta de efectivo del consultante a un IBAN español, quedando desde entonces dicha cuenta asociada a una entidad financiera radicada en España, circunstancia ante la que el consultante afirma desconocer si queda sujeto a las declaraciones informativas sobre cuentas en entidades financieras situadas en el extranjero y sobre valores, derechos, seguros y rentas depositados, gestionados u obtenidas en el extranjero a que se refieren los artículos 42 bis y 42 ter del Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria y de desarrollo de las normas comunes de los procedimientos de aplicación de los tributos, aprobado por el Real Decreto 1065/2007, de 27 de julio (BOE de 5 de septiembre) —en lo sucesivo, RGAT—. El consultante no indica si ya presentó la declaración informativa en ejercicios anteriores.

SEGUNDO. Sobre las obligaciones de información.

Las obligaciones de información a que se refiere el escrito de solicitud tienen su origen en las letras a) y b) de la disposición adicional decimoctava de la Ley 58/2003, de 17 de diciembre, General Tributaria (BOE de 18 de diciembre) —en lo sucesivo, LGT—, que establecen:

“Disposición adicional decimoctava. Obligación de información sobre bienes y derechos situados en el extranjero.

Los obligados tributarios deberán suministrar a la Administración Tributaria, conforme a lo dispuesto en los artículos 29 y 93 de esta ley y en los términos que reglamentariamente se establezcan, la siguiente información:

a) Información sobre las cuentas situadas en el extranjero abiertas en entidades que se dediquen al tráfico bancario o crediticio de las que sean titulares o beneficiarios o en las que figuren como autorizados o de alguna otra forma ostenten poder de disposición

b) Información de cualesquiera títulos, activos, valores o derechos representativos del capital social, fondos propios o patrimonio de todo tipo de entidades, o de la cesión a terceros de capitales propios, de los que sean titulares y que se encuentren depositados o situados en el extranjero, así como de los seguros de vida o invalidez de los que sean tomadores y de las rentas vitalicias o temporales de las que sean beneficiarios como consecuencia de la entrega de un capital en dinero, bienes muebles o inmuebles, contratados con entidades establecidas en el extranjero.

[…].”.

A su vez, los artículos 42 bis y 42 ter del RGAT desarrollan las obligaciones de información arriba reseñadas, al disponer:

“Artículo 42 bis. Obligación de informar acerca de cuentas en entidades financieras situadas en el extranjero.

1. Las personas físicas y jurídicas residentes en territorio español, los establecimientos permanentes en dicho territorio de personas o entidades no residentes y las entidades a que se refiere el artículo 35.4 de la Ley 58/2003, de 17 de diciembre, General Tributaria, vendrán obligados a presentar una declaración informativa anual referente a la totalidad de las cuentas de su titularidad, o en las que figuren como representantes, autorizados o beneficiarios, o sobre las que tengan poderes de disposición, o de las que sean titulares reales conforme a lo señalado en el párrafo siguiente, que se encuentren situadas en el extranjero, abiertas en entidades que se dediquen al tráfico bancario o crediticio, a 31 de diciembre de cada año.

Dicha obligación también se extiende a quienes hayan sido titulares, representantes, autorizados, o beneficiarios de las citadas cuentas, o hayan tenido poderes de disposición sobre las mismas, o hayan sido titulares reales en cualquier momento del año al que se refiera la declaración.

[…]

3. La información sobre saldos a 31 de diciembre y saldo medio correspondiente al último trimestre deberá ser suministrada por quien tuviese la condición de titular, representante, autorizado o beneficiario o tenga poderes de disposición sobre las citadas cuentas o la consideración de titular real a esa fecha.

El resto de titulares, representantes, autorizados, beneficiarios, personas con poderes de disposición o titulares reales deberán indicar el saldo de la cuenta en la fecha en la que dejaron de tener tal condición.

4. La obligación de información prevista en este artículo no resultará de aplicación respecto de las siguientes cuentas:

a) Aquéllas de las que sean titulares las entidades a que se refiere el artículo 9.1 del texto refundido de la Ley del Impuesto sobre Sociedades, aprobado, por el Real Decreto Legislativo 4/2004, de 5 de marzo.

b) Aquéllas de las que sean titulares personas jurídicas y demás entidades residentes en territorio español, así como establecimientos permanentes en España de no residentes, registradas en su contabilidad de forma individualizada e identificadas por su número, entidad de crédito y sucursal en la que figuren abiertas y país o territorio en que se encuentren situadas.

c) Aquéllas de las que sean titulares las personas físicas residentes en territorio español que desarrollen una actividad económica y lleven su contabilidad de acuerdo con lo dispuesto en el Código de Comercio, registradas en dicha documentación contable de forma individualizada e identificadas por su número, entidad de crédito y sucursal en la que figuren abiertas y país o territorio en que se encuentren situadas.

d) Aquéllas de las que sean titulares personas físicas, jurídicas y demás entidades residentes en territorio español, abiertas en establecimientos en el extranjero de entidades de crédito domiciliadas en España, que deban ser objeto de declaración por dichas entidades conforme a lo previsto en el artículo 37 de este Reglamento, siempre que hubieran podido ser declaradas conforme a la normativa del país donde esté situada la cuenta.

e) No existirá obligación de informar sobre ninguna cuenta cuando los saldos a 31 de diciembre a los que se refiere el apartado 2.d) no superen, conjuntamente, los 50.000 euros, y la misma circunstancia concurra en relación con los saldos medios a que se refiere el mismo apartado. En caso de superarse cualquiera de dichos límites conjuntos deberá informarse sobre todas las cuentas.

[…].

Artículo 42 ter. Obligación de información sobre valores, derechos, seguros y rentas depositados, gestionados u obtenidas en el extranjero.

1. Las personas físicas y jurídicas residentes en territorio español, los establecimientos permanentes en dicho territorio de personas o entidades no residentes y las entidades a que se refiere el artículo 35.4 de la Ley 58/2003, de 17 de diciembre, General Tributaria, deberán suministrar a la Administración tributaria, mediante la presentación de una declaración anual, información respecto de los siguientes bienes y derechos situados en el extranjero de los que resulten titulares o respecto de los que tengan la consideración de titular real conforme a lo previsto en el apartado 2 del artículo 4 de la Ley 10/2010, de 28 de abril de 2010, de prevención del blanqueo de capitales y de la financiación del terrorismo, a 31 de diciembre de cada año:

i) Los valores o derechos representativos de la participación en cualquier tipo de entidad jurídica.

ii) Los valores representativos de la cesión a terceros de capitales propios.

iii) Los valores aportados para su gestión o administración a cualquier instrumento jurídico, incluyendo fideicomisos y «trusts» o masas patrimoniales que, no obstante carecer de personalidad jurídica, puedan actuar en el tráfico económico.

La declaración informativa contendrá los siguientes datos:

a) Razón social o denominación completa de la entidad jurídica, del tercero cesionario o identificación del instrumento o relación jurídica, según corresponda, así como su domicilio.

b) Saldo a 31 de diciembre de cada año, de los valores y derechos representativos de la participación en el capital o en los fondos propios de entidades jurídicas.

La información comprenderá el número y clase de acciones y participaciones de las que se sea titular, así como su valor.

c) Saldo a 31 de diciembre de los valores representativos de la cesión a terceros de capitales propios.

La información comprenderá el número y clase de valores de los que se sea titular, así como su valor.

d) Saldo a 31 de diciembre de los valores aportados al instrumento jurídico correspondiente.

La información comprenderá el número y clase de valores aportados, así como su valor.

La obligación de información regulada en este apartado también se extiende a cualquier obligado tributario que hubiese sido titular o titular real de los valores y derechos a los que se refieren los párrafos b), c) y d) anteriores en cualquier momento del año al que se refiera la declaración y que hubiese perdido dicha condición a 31 de diciembre de ese año. En estos supuestos, la información a suministrar será la correspondiente a la fecha en la que dicha extinción se produjo.

[…]

4. La obligación de información prevista en este artículo no resultará exigible en los siguientes supuestos:

a) Cuando el obligado tributario sea una de las entidades a que se refiere el artículo 9.1 del texto refundido de la Ley del Impuesto sobre Sociedades, aprobado, por el Real Decreto Legislativo 4/2004, de 5 de marzo.

b) Cuando el obligado tributario sea una persona jurídica o entidad residente en territorio español o cuando sea un establecimiento permanente en España de no residentes, que tengan registrados en su contabilidad de forma individualizada los valores, derechos, seguros y rentas a que se refiere este artículo.

c) Cuando los valores a los que se refieren cada uno de los apartados 1.b), 1.c) y 1.d), el valor liquidativo a que se refiere el apartado 2, el valor de rescate o de la provisión matemática a que se refiere el apartado 3.a) y el valor de capitalización señalado en el apartado 3.b), no superen, conjuntamente, el importe de 50.000 euros. En caso de superarse dicho límite conjunto deberá informarse sobre todos los títulos, activos, valores, derechos, seguros o rentas.

[…].”

Si bien ambas obligaciones de información se enraízan en la disposición adicional decimoctava de la LGT, debe considerarse que cada una de ellas reviste carácter autónomo e independiente, aun cuando se presenten a través del mismo modelo informativo. En este sentido, este Centro Directivo ha tenido ocasión de pronunciarse sobre dicha cuestión en, entre otras, su consulta vinculante con número de referencia V0751-25, de 28 de abril, que señaló que “las obligaciones de información que se desprenden de los apartados a), b) y c) de la disposición adicional decimoctava de la LGT y que deben declararse mediante la presentación del modelo 720 encuentran su desarrollo en los artículos 42 bis, 42 ter y 54 bis del RGAT. Así, cada uno de estos bloques patrimoniales constituye una obligación de información diferente, aunque las tres obligaciones de información articulen su cumplimiento mediante la presentación de un mismo modelo informativo (modelo 720).”

En consecuencia, habrá de distinguirse entre dos obligaciones de información sobre bienes y derechos situados en el extranjero, pues dos son los tipos de bienes o derechos a los que el consultante alude: una, relativa a la cuenta bancaria de la que el consultante es titular y regida por el artículo 42 bis del RGAT; y otra, relativa a la cuenta de valores abierta en la citada entidad y a su vez regulada por el artículo 42 ter del RGAT anteriormente transcrito.

TERCERO. Sobre la obligación de información de la cuenta bancaria.

En relación con el proceso de migración de la cuenta bancaria abierta en la entidad de crédito alemana, que tenía un IBAN alemán, a un IBAN español, y a falta de más información, este Centro Directivo ha accedido al documento publicado en la página web de la mencionada entidad de crédito denominado “Contrato con el cliente”, así como a la información que sobre la referida entidad figura publicada en los registros de entidades del Banco de España.

La entidad de crédito en cuestión se encuentra constituida en Alemania y presta servicios en España, sin establecimiento, en régimen de libre prestación de servicios, figurando inscrita como tal en el Registro oficial de entidades del Banco de España desde 5 de diciembre de 2023, realizando, entre otras actividades declaradas, la percepción de depósitos o de otros fondos reembolsables, así como la custodia y administración de valores negociables.

Asimismo, consta en el Registro oficial de entidades de crédito con establecimiento en España del Banco de España, con fecha de alta 28 de febrero de 2025, la sucursal en territorio español de la citada entidad bancaria alemana, siendo las actividades declaradas de dicha sucursal la percepción de depósitos o de otros fondos reembolsables y la custodia y administración de valores negociables.

Tras la creación de dicha sucursal en España, en el documento relativo al “Contrato con el cliente” publicado por la entidad financiera alemana en su página web al que se ha aludido anteriormente, se incorpora un Anexo 11 en el que se establecen “Condiciones Aplicables en España”.

En el apartado A. I.1. de dicho Anexo se señala:

“El presente Anexo 11 regula las Condiciones Aplicables en España para las actividades y servicios prestados por (la entidad de crédito alemana) a través de su sucursal en España(…)”, la cual “(…) opera bajo la supervisión del Banco de España y la Comisión Nacional del Mercado de Valores (…) y lleva a cabo los siguientes servicios:

el ejercicio de la custodia y administración de instrumentos financieros en nombre de los Clientes con una Cuenta de Custodia en la Sucursal en España,

la captación de depósitos con una cuenta IBAN española y

la ejecución de órdenes en nombre propio de (la entidad de crédito alemana) por cuenta de los Clientes (…)”

Y en el apartado A.I.3. del mismo Anexo 11 se establece:

“Esta Condiciones aplicables en España sólo serán de aplicación a aquellas personas que hayan completado con éxito el proceso de alta y/o el proceso de migración dentro de la Aplicación de (la entidad de crédito en cuestión) para acceder a los productos ofrecidos en España, como por ejemplo el IBAN español (…). El Proceso de Migración da como resultado la emisión de un IBAN español, cuando proceda, un nuevo número de cuenta de custodia y en la aplicación de las obligaciones fiscales y de información previstas en la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas (…) y en la normativa asociada (como el Reglamento del IRPF, Real Decreto 439/2007). Los Clientes que no completen el Proceso de Migración ni cumplan los requisitos exigidos (por ejemplo, la aportación de un número de identificación fiscal – NIF) seguirán sujetos a las condiciones del Contrato Marco sin aplicación del Anexo 11(…)”

Finalmente, en el apartado A.II.1, del referido Anexo 11 se indica lo siguiente:

“Las siguientes actividades y servicios han sido notificados al Banco de España para su prestación en España, en régimen de libre establecimiento, por (la entidad de crédito alemana) a través de la Sucursal en España:

Captación de depósitos y otros fondos reembolsables: esta actividad permite a (la entidad de crédito alemana) ofrecer a los clientes un IBAN español para su cuenta. Todos los servicios relacionados con la gestión de la cuenta (por ejemplo, los extractos de cuenta) se llevarán a cabo a través de la Sucursal en España; (…)”

A la vista de las cláusulas contractuales anteriores, y siempre que sean de aplicación en el caso planteado, cabrá considerar que el proceso de migración para el consultante de su cuenta bancaria abierta en la entidad de crédito alemana antes de la creación de la sucursal en territorio español, a un código IBAN español tras la creación de dicha sucursal, conlleva que en el ámbito mercantil dicha cuenta bancaria pase a estar asignada a la sucursal establecida en territorio español de la entidad y, consecuentemente con lo anterior, cabe entender también que dicha cuenta bancaria deje de ser una cuenta situada en el extranjero, pasando a ser una cuenta mantenida en un establecimiento de la entidad de crédito alemana situado en territorio español.

Por otra parte, al pasar a llevarse a cabo, tras la referida migración al código IBAN español, todos los servicios relacionados con la gestión de la cuenta bancaria, por la sucursal en España de la entidad de crédito alemana, dicha sucursal será la obligada a suministrar a la Administración tributaria, a partir de la migración, la información sobre la referida cuenta, mediante la presentación del correspondiente modelo informativo, en los términos establecidos en el artículo 37 del RGAT.

En consecuencia, a partir de la citada migración, la cuenta bancaria deberá entenderse situada en España y, por tanto, no sujeta a la obligación de informar acerca de cuentas en entidades financieras situadas en el extranjero a que se refiere el artículo 42 bis del RGAT. Esta postura es coincidente con el criterio que este Centro Directivo ya manifestó en su consulta vinculante V2475-25, de 12 de diciembre.

CUARTO. Sobre la obligación de información de los valores.

En relación con la obligación de información que atañe a los valores de los que el consultante es titular, en el documento relativo al “Contrato con el cliente” se indica en el Anexo 1, apartado III.1.1, sobre las características principales del contrato marco:

"Los servicios financieros que (la entidad de crédito alemana) ofrece en virtud del Contrato Marco incluyen la negociación de instrumentos financieros a través de operaciones por cuenta ajena (…) y operaciones por cuenta propia, así como la custodia y administración de instrumentos financieros en la Cuenta de Valores que (la entidad de crédito alemana) abre a nombre del Cliente.

No obstante, en el Anexo 5 se detallan las obligaciones de custodia y se distingue entre los valores adquiridos en Alemania o fuera. En el caso de valores extranjeros se señala en el apartado XIII que "se custodiarán, por norma general, en el mercado de origen del valor correspondiente o en el país en el que se haya realizado la adquisición. El país en el que se encuentren depositados los valores podrá consultarse en el extracto de valores correspondiente que (la entidad de crédito alemana) pone a disposición del Cliente". Se añade que "podrá contratar a un depositario, nacional o extranjero, o encomendar esta tarea a una de sus sucursales extranjeras" y que "(la entidad de crédito alemana), actuando con la debida diligencia y en defensa de los intereses del Cliente, le conferirá la propiedad o copropiedad de los valores, o bien otro derecho equivalente conforme al uso del país de custodia, y mantendrá dicha titularidad en régimen fiduciario a favor del Cliente. Para ello, se emitirá un abono en la Cuenta de Valores del Cliente (…) en el que se indicará el país extranjero en el que se encuentran depositados los valores (denominado país de depósito)."

Por otra parte, en el apartado A.II.1 del Anexo 11 antes mencionado, referido a las actividades y servicios prestados a través de la sucursal en España, se recoge lo siguiente:

"(…) Custodia y administración de instrumentos financieros por cuenta de los clientes: esta actividad permite a (la entidad de crédito alemana) actuar como agente de pago de impuestos locales. Los Anexos 4 y 5 contienen las disposiciones pertinentes para que esta actividad se lleve a cabo a través de la Sucursal en España. (…)"

En base a lo expuesto en estas cláusulas contractuales, si del proceso de migración llevado a cabo por la entidad de crédito alemana para los clientes españoles se concluyese que los valores que eventualmente tuviera el consultante depositados en la cuenta de valores abierta en la entidad de crédito alemana pasasen a estar depositados en cuenta de valores a nombre del consultante en la sucursal de dicha entidad abierta en territorio español, el consultante no tendría por tales valores la obligación de presentar la declaración informativa a la que se alude, por no entenderse depositados en el extranjero, sin perjuicio del matiz que se expondrá al término de esta contestación.

Ahora bien, el consultante advierte en su escrito que en sus extractos de operaciones con valores se indica que los mismos están depositados en distintos países.

En consecuencia, si los valores que tiene el consultante a través de la sucursal española de la entidad alemana están registrados a nombre del consultante en dicha entidad alemana o en otra entidad extranjera que la referida entidad alemana utilice para mantener la custodia de los valores, de forma que en la sucursal española tales valores figuren registrados en cuenta de valores abierta a nombre de la entidad alemana matriz o entidad sub depositaria extranjera, estaríamos, a efectos de la obligación informativa establecida en el artículo 42 ter del RGAT, ante valores situados en el extranjero, lo que determinará para el consultante la obligación de incluirlas en la correspondiente declaración informativa a cumplimentar mediante la presentación del modelo tributario 720, salvo que concurriese cualquiera de las circunstancias eximentes a que se refiere el apartado 4 del artículo 42 ter del RGAT.

Si, por el contrario, la sucursal española mantuviera depositados los valores en cuenta abierta a nombre del propio consultante, de manera que dicha sucursal fuera quien llevara el registro que acredita la titularidad del consultante sobre los valores, no cabrá considerar, a efectos de la obligación informativa establecida en el artículo 42 ter del RGAT, que tales valores se encuentran situados en el extranjero, por lo que el consultante no tendría que incluirlos en el modelo 720, puesto que sería la sucursal española quien devendría en la obligación de informar a la Administración tributaria española, en el modelo tributario pertinente, sobre tales valores, en virtud de lo dispuesto en el artículo 39.1 del RGAT.

Todo ello —y este es el matiz al que se aludió previamente— queda supeditado a que el proceso de migración no hubiera determinado alteración jurídica que implicase la pérdida de titularidad de los referidos valores situados en el extranjero, tal como se desprende de los señalado en la consulta vinculante con número de referencia V0694-14, de 13 de marzo, relativa al traspaso de la totalidad de una cartera de valores desde una entidad financiera residente en el extranjero a una entidad financiera residente en España.

Por el contrario, en la hipótesis de que la migración hubiera determinado la previa extinción de la titularidad del consultante sobre los valores depositados en la cuenta de la entidad en Alemania (venta), seguida de una adquisición posterior en la cuenta de valores en la sucursal en España (compra), podría originarse la obligación para el consultante de presentar la declaración informativa correspondiente al modelo 720 por el ejercicio 2025 por los valores situados en el extranjero hasta el momento de la migración respecto de los que se hubiera extinguido la titularidad, si tales valores hubieran originado la obligación de presentar la declaración informativa correspondiente al modelo 720 en un ejercicio anterior, de acuerdo con lo señalado en la consulta vinculante con número de referencia V0817-13, de 14 de marzo, a tenor de lo dispuesto en el último párrafo de los apartados 1 y 2 del artículo 42 ter del RGAT, en relación con lo dispuesto en el tercer párrafo de su apartado 5, en el que se señala:

“En todo caso será obligatoria la presentación de la declaración en lo supuestos previstos en el último párrafo del apartado 1 y en el último párrafo del apartado 2, respecto de los valores, derechos, acciones y participaciones respecto de los que se hubiese extinguido la titularidad a 31 de diciembre.”

Lo que comunico a Vd. con efectos vinculantes, conforme a lo dispuesto en el apartado 1 del artículo 89 de la Ley 58/2003, de 17 de diciembre, General Tributaria. 
#138

Banco Comercial de Hamburgo <> Resultados primer semestre 2026 <> Com. prensa.


El Hamburg Commercial Bank va por buen camino con un beneficio antes de impuestos de 168 millones de euros en el primer semestre de 2026.

  • Resultado antes de impuestos: +21 % (primer semestre de 2025: 139 millones de euros) – Resultado después de impuestos: 129 (46) millones de euros
  • El volumen de nuevos negocios de la franquicia aumentó un 20 %, hasta los 3,0 (2,5) mil millones de euros
  • El negocio de depósitos directos con clientes particulares superó las expectativas
  • Disciplina en los costes: los gastos de gestión se redujeron a 149 (216) millones de euros; sin efectos puntuales, el descenso fue del 16 %
  • Mejora de la calidad de la cartera: el volumen de préstamos dudosos se redujo en un 10 %; la ratio de préstamos dudosos descendió al 3,0 %

El consejero delegado, Luc Popelier, afirma: «La orientación estratégica da sus frutos; buen comienzo para Hamburg Direct Bank; se confirma la previsión de resultados para 2026»

HAMBURGO – El Hamburg Commercial Bank AG (HCOB) presentó el jueves sus resultados financieros correspondientes al primer semestre de 2026 y registró un resultado antes de impuestos según las NIIF de 168 (primer semestre de 2025: 139) millones de euros. A este aumento del resultado antes de impuestos contribuyeron una notable reducción de los costes, una sólida evolución operativa del negocio y una provisión para riesgos ligeramente positiva.
Los indicadores de capital y liquidez se mantuvieron en un nivel elevado.

«Nuestra orientación estratégica está dando sus frutos y los resultados semestrales demuestran la solidez de nuestro modelo de negocio optimizado. Gracias al crecimiento de la nueva actividad rentable, a los logros sostenidos en materia de ahorro y a la buena evolución operativa,
vamos por buen camino para alcanzar nuestra previsión de un resultado antes de impuestos de unos 300 millones de euros para el conjunto del año 2026», afirmó Luc Popelier, consejero delegado del Hamburg Commercial Bank. «Además, nos complace el exitoso lanzamiento de Hamburg Direct Bank. El volumen de depósitos captado entre los clientes particulares a través de nuestra marca digital superó nuestras expectativas y contribuye de manera importante a una mayor diversificación de nuestra base de refinanciación».

Lanzamiento con éxito de Hamburg Direct Bank: se amplía aún más la combinación de fuentes de financiación

En marzo,
HCOB se estrenó con éxito en el negocio de depósitos para clientes particulares con su marca digital Hamburg Direct Bank. Hasta el 30 de junio de 2026, se captaron depósitos por valor de unos 1.000 millones de euros a través de la plataforma en línea, galardonada en dos ocasiones con el German Brand Award, con lo que se superó el volumen previsto. Además, en enero, HCOB colocó un bono preferente senior a cinco años por un volumen de 500 millones de euros, que despertó un gran interés entre los inversores.

Resultado antes de impuestos: +21 %; provisiones para riesgos ligeramente positivas; reducción de los gastos de administración

El resultado antes de impuestos aumentó en algo más de una quinta parte, hasta alcanzar los 168 (139) millones de euros.
La notable reducción de los gastos de administración y una provisión para riesgos ligeramente positiva compensaron con creces la disminución de los ingresos —como era de esperar debido a la reorientación estratégica del negocio— y un resultado más débil de las inversiones valoradas a valor razonable con cambios en resultados. A pesar del mayor resultado antes de impuestos, los impuestos sobre beneficios se redujeron a 39 (93) millones de euros; en el primer semestre de 2025, los impuestos sobre beneficios fueron notablemente más elevados debido a un efecto puntual relacionado con la reorientación estratégica del negocio. El resultado después de impuestos aumentó en consecuencia hasta los 129 (46) millones de euros. La rentabilidad sobre los fondos propios después de impuestos¹ (RoE después de impuestos) mejoró hasta el 9,6 % (31 de diciembre de 2025: 4,5 %).

Los
ingresos totales se redujeron a 307 (397) millones de euros. Esto se debió principalmente al descenso del margen de intereses hasta los 289 (357) millones de euros, como consecuencia de la notable reducción del volumen medio del balance, derivada de la orientación estratégica hacia la actividad principal. El resultado de los instrumentos financieros clasificados como «FVPL» supuso un lastre de -9 (18) millones de euros, debido a pérdidas temporales de valoración como consecuencia de una mayor volatilidad en el mercado de capitales. Las demás partidas de los ingresos totales compensaron esta situación con un total de 27 (22) millones de euros, entre las que destaca un ligero aumento del margen de comisiones.

Las provisiones para riesgos registraron un resultado ligeramente positivo de 3 (-57) millones de euros y se beneficiaron en gran medida de un cobro posterior (47 millones de euros) correspondiente a un crédito antiguo ya amortizado en su totalidad. De este modo, se compensaron con creces las dotaciones netas por valor de 42 millones de euros.

Los gastos de administración, que ascendieron a 149 (216) millones de euros, se situaron casi un tercio por debajo del nivel del mismo periodo del año anterior. El principal factor que contribuyó a ello fue la
disminución de los gastos de personal, que en el primer semestre de 2025 incluyeron gastos de reestructuración extraordinarios (45 millones de euros) destinados a indemnizaciones por despido y planes de jubilación anticipada. Sin tener en cuenta este efecto puntual, así como los gastos extraordinarios en personal (6 millones de euros) del primer semestre de 2026, los gastos de administración se redujeron un 16 %. Los gastos de personal se redujeron a 76 (129) millones de euros, lo que refleja los ahorros sostenibles derivados de la reducción gradual de la plantilla. El número de empleados se redujo a 827 VAK (31 de diciembre de 2025: 868 VAK). Se prevé que, para finales de 2027, la plantilla se reduzca hasta la cifra objetivo de unos 730 VAK; ya se ha contratado aproximadamente el 90 % de la reducción de puestos prevista. Los gastos de explotación también se redujeron notablemente hasta los 73 (87) millones de euros, gracias a nuevas medidas de eficiencia. El ratio de costes sobre ingresos (CIR) se situó en el 47 % (30 de junio de 2025: 51 %).

El resultado de otras actividades de explotación ascendió a 9 (23) millones de euros. Al igual que en el mismo periodo del año anterior, esta partida incluía ingresos procedentes de la liquidación de provisiones, así como efectos puntuales en forma de devoluciones del IVA correspondientes a ejercicios fiscales anteriores, que superaron los otros gastos de explotación en ambos periodos de referencia.

Los gastos en materia de regulación, garantía de depósitos y asociaciones bancarias se redujeron a 2 (8) millones de euros, ya que, al igual que el año anterior, no hubo que contabilizar ninguna cuota anual al fondo voluntario de garantía de depósitos de la BdB. A mediados de 2025, el banco aún había previsto que se recaudaría una cuota anual para la garantía de depósitos y, en consecuencia, contabilizó unos gastos de 5 millones de euros.

Mejora de la calidad de la cartera: descenso del balance total, tal y como se esperaba


A pesar de que el contexto macroeconómico siguió siendo difícil,
el volumen de préstamos morosos se redujo en un 10 % a fecha de cierre del primer semestre, hasta situarse en 484 (31 de diciembre de 2025: 540) millones de euros. La reducción de las exposiciones morosas, especialmente en el segmento inmobiliario, compensó con creces las nuevas morosidades registradas en el primer semestre de 2026, que se situaron por debajo del nivel del período de referencia tanto en número como en volumen. La ratio de morosidad mejoró hasta el 3,0 % (31 de diciembre de 2025: 3,3 %).

El saldo de las provisiones para riesgos ascendía, al cierre del primer semestre, a 248 (31 de diciembre de 2025: 275) millones de euros, ya que las utilizaciones, en el marco de la reducción activa de los préstamos morosos, superaron las dotaciones netas.
El banco sigue disponiendo de un cómodo saldo de provisiones para riesgos con el fin de amortiguar posibles evoluciones económicas adversas.

La dotación para riesgos ascendía, al cierre del primer semestre, a 248 (31 de diciembre de 2025: 275) millones de euros, ya que las utilizaciones, en el marco de la reducción activa de la cartera de préstamos dudosos, superaron las dotaciones netas. El banco sigue disponiendo de una holgada dotación para riesgos que le permite amortiguar posibles evoluciones económicas adversas.

El balance total del grupo se redujo, tal y como se esperaba, y ascendió a 26,6 (31 de diciembre de 2025: 28,6) mil millones de euros. Este descenso se debió principalmente al pago de dividendos en marzo de 2026 correspondientes al ejercicio 2025, así como a la liquidación, que se llevó a cabo preservando el valor y a un ritmo más rápido de lo previsto, de la cartera inmobiliaria internacional no estratégica.

El coeficiente CET1 aumentó hasta el 17,6 (16,5) % y se vio favorecido de manera decisiva por la disminución de los activos ponderados por riesgo (RWA) hasta los 12,3 (31 de diciembre de 2025: 13,1) mil millones de euros, como consecuencia del menor volumen de negocio. El coeficiente de apalancamiento aumentó hasta el 7,8 (7,3) %.

Unidades de crédito:
el nuevo negocio de la franquicia se amplió un 20 %; el RoE asciende al 13,0 %.

El volumen de nuevos negocios estratégicos de las cuatro unidades de crédito aumentó en el primer semestre de 2026 un 20 %,
hasta alcanzar los 3,0 (primer semestre de 2025: 2,5; incluyendo el negocio de aviación, ya eliminado: 2,6) mil millones de euros. Los activos del segmento, a fecha de 30 de junio de 2026, se situaron en 16,5 (31 de diciembre de 2025: 16,9) mil millones de euros, prácticamente al mismo nivel que al cierre del ejercicio 2025. El ligero descenso se debió a la continua reducción de las carteras no estratégicas, mientras que los activos del segmento en el negocio estratégico registraron un ligero aumento. Por el contrario, los activos medios del segmento se situaban en el primer semestre de 2025 en 19,7 mil millones de euros, un 15 % por encima del nivel del primer semestre de 2026 (16,7 mil millones de euros); este descenso se produjo como consecuencia del ajuste estratégico acordado el año anterior. Esto se reflejó, en la comparación semestral, en un menor margen de intereses, que, no obstante, solo se redujo en un 14 %. En consecuencia, el margen de interés neto aumentó ligeramente hasta el 3,33 % (primer semestre de 2025: 3,27 %) en un entorno altamente competitivo. A ello se sumó un menor resultado de las inversiones valoradas a valor de mercado (FVPL), que en el periodo de referencia incluía efectos positivos derivados de la cobertura de riesgos de tipo de cambio, de modo que los ingresos totales se situaron en 288 (386) millones de euros. Sin embargo, una provisión para riesgos globalmente positiva y la reducción de los gastos de administración pudieron compensar casi por completo este descenso, de modo que en las unidades de crédito se alcanzó en total un resultado después de impuestos de 112 (115) millones de euros. La rentabilidad operativa, medida en términos de RoE después de impuestos, mejoró hasta el 13,0 % (primer semestre de 2025: 9,8 %) debido a la disminución de los activos ponderados por riesgo (RWA) medios.

El segmento inmobiliario obtuvo en el primer semestre de 2026 un resultado positivo después de impuestos de 5 (16) millones de euros. Los ingresos totales, que descendieron a 67 (109) millones de euros en un contexto de márgenes que se mantuvieron sólidos, reflejaron una reducción notable de los activos medios del segmento, atribuible a la reducción de la cartera internacional y de las exposiciones a préstamos morosos (NPL). Los activos del segmento se redujeron al cierre del primer semestre a 5,4 (31 de diciembre de 2025: 5,9) mil millones de euros, a lo que contribuyó una nueva actividad ampliada, aunque seguir siendo selectiva, por valor de 0,4 (0,2) mil millones de euros.

El segmento de Transporte Global obtuvo un resultado después de impuestos de 20 (29) millones de euros. La situación de los ingresos también se caracterizó por unos activos medios del segmento notablemente más bajos. A ello contribuyeron de manera decisiva la venta, completada a finales de 2025, de toda la cartera de créditos de aviación, así como el descenso de la cartera de créditos de transporte marítimo registrado el año anterior debido a las elevadas amortizaciones y a un debilitamiento del dólar estadounidense. En consecuencia, se redujo el margen de intereses, con lo que los ingresos totales también se redujeron a 54 (90) millones de euros. El volumen de nuevos negocios evolucionó de forma satisfactoria, con 1,0 (0,9, incluyendo 0,1 de aviación) mil millones de euros, lo que supuso, a fecha de cierre del semestre, un ligero aumento de los activos del segmento hasta los 2,6 (31 de diciembre de 2025: 2,5) mil millones de euros.

En el segmento de financiación de proyectos se obtuvo un resultado después de impuestos de 48 (24) millones de euros, una cifra significativamente superior a la del periodo anterior. La buena evolución operativa y el notable aumento de los márgenes de interés netos se reflejaron en un incremento de los ingresos por intereses y comisiones, que compensaron en gran medida la disminución del resultado de las inversiones clasificadas como «Válor a valor de mercado» (FVPL), de modo que los ingresos totales se mantuvieron prácticamente sin cambios, situándose en 63 (65) millones de euros. Otro factor clave del resultado fue, además, el cobro posterior de un crédito antiguo ya amortizado en su totalidad, dentro de la provisión para riesgos. El volumen de nuevos negocios, que volvió a aumentar hasta los 0,8 (0,6) mil millones de euros, compensó las amortizaciones extraordinarias, de modo que los activos del segmento se mantuvieron estables en 3,9 (31 de diciembre de 2025: 3,9) mil millones de euros.

El segmento Corporates obtuvo un resultado después de impuestos de 39 (46) millones de euros. A pesar de la ampliación de los márgenes de interés netos, los ingresos totales se redujeron a 104 (122) millones de euros, debido a un menor activo neto del segmento y a moderadas pérdidas de valoración en el resultado de los activos valorados a valor de mercado (FVPL). El volumen de nuevos negocios, que ascendió a 0,8 (0,9) mil millones de euros, se repartió aproximadamente a partes iguales entre el ámbito nacional y el internacional. A 30 de junio de 2026, los activos del segmento se situaban en 4,6 (31 de diciembre de 2025: 4,6) mil millones de euros, manteniéndose al mismo nivel que al cierre del ejercicio 2025.

Perspectivas

A la luz de los resultados semestrales y de la sólida evolución operativa, el Hamburg Commercial Bank sigue previendo alcanzar, para el ejercicio
2026, un resultado antes de impuestos según las NIIF de unos 300 millones de euros.

Esta previsión de resultados se basa en el supuesto de que no se produzca un empeoramiento significativo de las condiciones externas ni surjan acontecimientos imprevisibles, en particular en relación con acontecimientos geopolíticos.
#139

Las normas de la UE sobre sucursales restringen el acceso a los bancos de terceros países


¿De qué se trata? Una afirmación que circula en X sostiene que la Unión Europea está obligando a los bancos con sede fuera de la UE a dejar de prestar servicios bancarios básicos a los residentes de la UE, a menos que establezcan una sucursal autorizada en la UE. Esta afirmación se basa en un cambio real: la Directiva (UE) 2024/1619 (CRD VI) introduce el artículo 21 quater, en virtud del cual los Estados miembros deben exigir, con carácter general, que una entidad de un tercer país establezca y autorice una sucursal antes de iniciar o continuar determinadas actividades bancarias en el Estado miembro en cuestión. La directiva tiene por objeto incluir la actividad bancaria transfronteriza, que hasta ahora estaba poco regulada, dentro del ámbito de supervisión de la UE.

Lo que dice realmente la ley: La norma no supone una prohibición general de todos los servicios financieros prestados a cualquier residente de la UE. Las actividades contempladas son las recogidas en el artículo 47, apartado 1, de la Directiva sobre requisitos de capital, principalmente la captación de depósitos y determinadas actividades de concesión de créditos u otras actividades bancarias que, por lo general, requerirían una autorización como entidad de crédito. El régimen también distingue entre el país del cliente y el pasaporte que posee dicho cliente: la conexión relevante es, por lo general, el lugar en el que el cliente o la contraparte está establecido o se encuentra. La directiva establece expresamente varias excepciones, entre las que se incluyen las operaciones interbancarias, las operaciones dentro del mismo grupo y los casos en los que un cliente de la UE se dirige al proveedor de un tercer país por iniciativa propia (la exención por «solicitación inversa»). Dicha exención es restrictiva: si el proveedor, una entidad afiliada o alguien que actúe en su nombre se dirige al cliente, el servicio no se considera una solicitud inversa.

Por qué es importante: Para los prestadores afectados, las consecuencias prácticas pueden incluir un proceso de autorización local, requisitos de capital y liquidez, obligaciones de gobernanza y presentación de informes, y límites al uso de una sucursal en un tercer país para prestar servicios a clientes de toda la UE de forma transfronteriza. La CRD VI clasifica las sucursales en función de factores como los activos y los depósitos minoristas; las sucursales de mayor tamaño o que aceptan depósitos minoristas se enfrentan a requisitos más exigentes. El marco también ofrece a las autoridades nacionales competentes margen para mantener determinadas autorizaciones de sucursales ya existentes concedidas antes del 10 de enero de 2027, siempre que las sucursales cumplan los nuevos requisitos mínimos. Por lo tanto, la aplicación dependerá de la transposición nacional, del servicio concreto que se ofrezca, de la estructura jurídica del proveedor y de cómo interpreten los reguladores la captación de clientes.

Posible relevancia para los neobancos: El impacto depende en gran medida de cada empresa en concreto. Revolut no es simplemente un proveedor con sede en el Reino Unido: su grupo incluye entidades de la UE, como Revolut Bank UAB, y ha ido desarrollando operaciones bancarias reguladas en Europa. Esa estructura podría reducir la exposición directa que genera la norma sobre sucursales en terceros países para los servicios prestados a través de una entidad autorizada en la UE, aunque aún es necesario evaluar el tratamiento de productos concretos y de las entidades del grupo. Wise opera de forma similar un negocio de pagos transfronterizos y multidivisa con presencia en la UE, por lo que el análisis depende de si un producto es un servicio de pago, un servicio de inversión o un servicio bancario cubierto, y de qué entidad de Wise lo preste. Monzo Bank es un banco autorizado en el Reino Unido y podría ser relevante cuando preste activamente servicios bancarios regulados a clientes ubicados en la UE, pero no está obligado automáticamente a establecer una sucursal en la UE por el mero hecho de que los residentes de la UE puedan acceder a un producto. Las cuestiones clave para cada proveedor son: qué entidad celebra el contrato con el cliente, dónde está autorizada dicha entidad, qué actividad regulada se presta y si la relación con el cliente fue solicitada activamente.

En resumen: La publicación X acierta en lo esencial al señalar que la Directiva CRD VI establece que una sucursal local en la UE es la vía predeterminada para determinados servicios bancarios prestados por entidades de terceros países. Resulta engañoso interpretarlo como una orden inmediata y universal para que todos los bancos no comunitarios abandonen el mercado de la UE, o como una norma determinada por el pasaporte en lugar de por la residencia o el establecimiento. Las filiales bancarias constituidas en la UE, las licencias de servicios de pago, la captación inversa, las medidas de transición para los contratos existentes y las exenciones específicas para determinados productos pueden modificar sustancialmente el resultado. Se trata de una nota sobre la evolución normativa, no de un dictamen jurídico; el efecto final dependerá de la aplicación nacional y de la práctica supervisora.
#140

FAZ > Sorpresa: el Consejo de Supervisión de VW aprueba por unanimidad el plan de reestructuración


Fue un día que comenzó con calma, hasta que, de repente, los acontecimientos se precipitaron. Ya el jueves por la mañana se había reunido en Wolfsburgo la presidencia del Consejo de Supervisión de Volkswagen, es decir, el círculo directivo más alto, con figuras como el presidente del Consejo de Supervisión, Hans Dieter Pötsch; el presidente del Estado federado de Baja Sajonia, Olaf Lies (SPD); y la presidenta del comité de empresa, Daniela Cavallo.

De antemano se había dicho que las posibilidades de llegar a un acuerdo en la disputa sobre un nuevo programa de ahorro eran extremadamente escasas. Las expectativas eran, por tanto, muy bajas. Pero entonces, de repente, el asunto cobró impulso.

Así, más tarde ese mismo día se convocó con urgencia al pleno del órgano de control, con sus 20 representantes de los trabajadores y del capital, según informan fuentes internas: una reunión anticipada que, al parecer, fue posible porque los miembros del Consejo de Supervisión ya se encontraban en Wolfsburgo o, al menos, en las inmediaciones. Al fin y al cabo, para el día siguiente estaba prevista una gran reunión que se esperaba con gran expectación. Ahora bien, ya
el jueves por la noche se supo, de forma repentina y totalmente inesperada para los ajenos al asunto, que los poderosos de Wolfsburgo habían llegado a un acuerdo. «Por unanimidad», tal y como se subraya en el comunicado de prensa difundido posteriormente.

En la Bolsa de Fráncfort, el acuerdo alcanzado en Wolfsburgo tuvo una buena acogida.
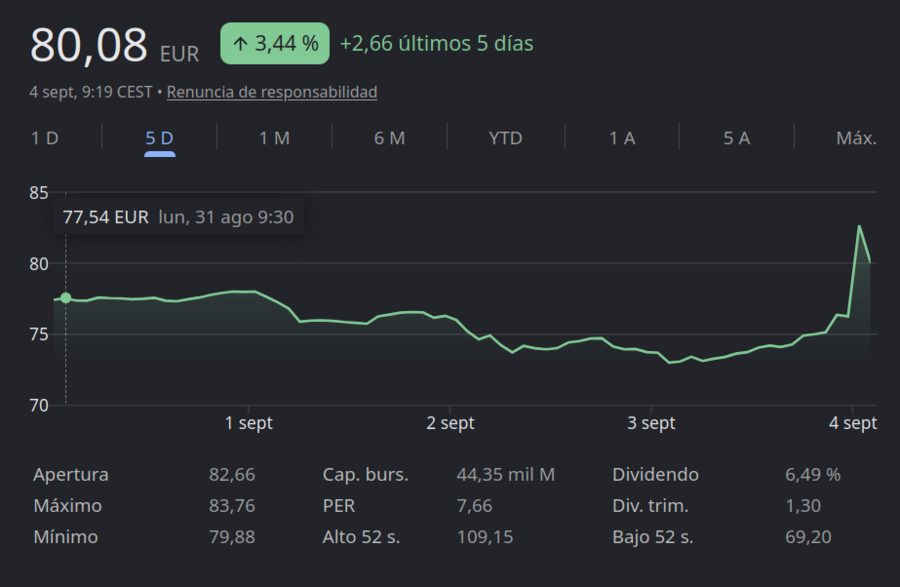
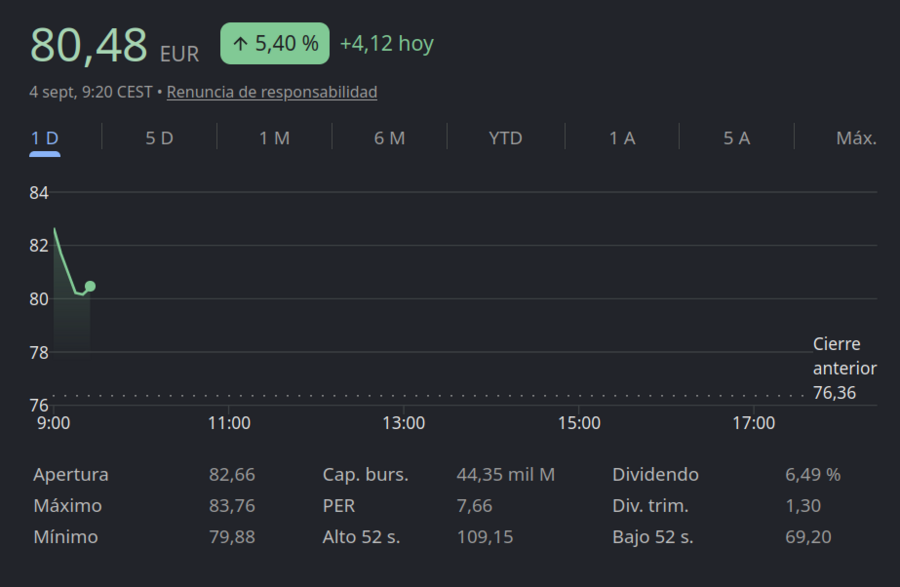
La cotización de las acciones de VW subió más de un seis por ciento al inicio de la sesión del viernes. El valor se situó a la cabeza del DAX, mientras que el índice de referencia, en su conjunto, se movió inicialmente más bien lateralmente.

Un compromiso con muchas cuestiones pendientes

El acuerdo incluye un plan global para la reorientación de VW. En él se establecen objetivos concretos de rentabilidad y ahorro, además de numerosas líneas de actuación, desde la reducción a la mitad de la gama de modelos hasta la reorientación de las actividades en Norteamérica y China.

Al mismo tiempo, algunos temas críticos están formulados de tal manera que, en un primer momento, parecen una mera declaración de intenciones, cuya configuración concreta aún debe negociarse. Esto explica que las principales partes implicadas —la dirección, el sindicato IG Metall, las familias Porsche y Piëch y el estado federado de Baja Sajonia— pudieran presentar el acuerdo el mismo jueves como un éxito para cada una de ellas.

IG Metall y el Estado federado habrían «evitado una peligrosa escalada del conflicto y allanado el camino para soluciones viables», afirmaron, por ejemplo, los representantes de los trabajadores. Y también el presidente del Estado de Baja Sajonia, Olaf Lies, calificó la decisión como un «concepto con futuro».

Por su parte, el presidente del grupo, Oliver Blume, habló de una «señal contundente para el futuro del Grupo Volkswagen». Incluso Wolfgang Porsche, cabeza de la poderosa familia accionista, tomó la palabra —un paso poco habitual, ya que, por lo general, apenas se oye hablar públicamente de la familia—:

«La decisión de adoptar el Plan de Futuro 2030 fue necesaria y acertada», declaró. «Volkswagen debe reaccionar de forma coherente ante las nuevas condiciones del mercado para garantizar la solidez económica de la empresa a largo plazo. Ya se han sentado las bases para ello. El trabajo de verdad empieza ahora».

En concreto, el comunicado de prensa menciona, entre otras cosas,
el objetivo calculado en el plan de futuro de la dirección de suprimir unos 50 000 puestos de trabajo. Se había especulado mucho de antemano sobre estos recortes adicionales. Ahora, la dirección ha conseguido al menos que se mencione oficialmente la cifra, aunque, al parecer, aún queda que debatir intensamente sobre el procedimiento exacto.

En cuanto a las fábricas amenazadas de cierre, el comunicado de prensa incluye una formulación aparentemente muy sopesada, según la cual el Consejo de Supervisión ha «tomado nota» de que
VW sigue teniendo en Europa un exceso de capacidad de unos 500 000 vehículos.

En cuanto a las plantas de Emden, Zwickau, Hannover y Neckarsulm, «en estos momentos no se puede garantizar una planificación competitiva de la producción escalonada entre los años 2031 y 2034». El comité de empresa ha comunicado al respecto:
«No se ha abandonado ninguna planta y, contrariamente a lo que afirman varios medios de comunicación, no se ha confirmado el cierre de ninguna». Sin embargo, tampoco se descarta el posible cierre de las cuatro plantas. Por lo tanto, la plantilla sigue en vilo.

VW pretende desarrollar, antes de que finalice junio del próximo año, «una estructura de producción sostenible y competitiva», es decir, estudiar si en el futuro se podrán seguir fabricando vehículos en las plantas o si existen otros usos para ellas. Como
ejemplo paradigmático se menciona una y otra vez la pequeña planta de Osnabrück, en la que cesará la producción de automóviles y que, al parecer, pronto se dedicará al sector de la defensa. En cuanto a las plantas en peligro, el comité de empresa afirma que ahora se trata de elaborar «soluciones concretas» y añade: «Seguimos considerando que esta responsabilidad recae expresamente en el Consejo de Administración».

En los días previos a la reunión se había especulado con que el conflicto probablemente se agravaría.
En caso de que el Consejo de Supervisión no respaldara el plan de ahorro de Blume, la dirección había amenazado con convocar una junta general extraordinaria. Este peligro parece haberse disipado ahora con el acuerdo alcanzado.

El jueves por la noche aún no se sabía con exactitud cómo continuarían las negociaciones, pero está claro que el acuerdo alcanzado no será más que el comienzo de numerosas rondas de negociaciones. También entre la dirección y el comité de empresa: «Cuando sea necesario llegar a acuerdos con los representantes de los trabajadores, se involucrará a los órganos competentes de las marcas y las sociedades y se iniciarán las conversaciones sin demora», informó VW el jueves por la noche.

El primer gráfico es de los últimos 5 días y el segundo es el gráfico de hoy a las 9:20.


#141

Enlaces sobre el mercado de bonos <•> 3 / 4_septiembre_2026

#142

La ola de ventas de bonos a nivel mundial no da señales de remitir ...


Traducido por DeepL.

El mercado mundial de deuda pública sufrió esta semana una brutal ola de ventas, y los rendimientos de la deuda soberana de numerosos países alcanzaron máximos no vistos en varias décadas. El asesor económico jefe de Allianz, Mohamed El-Erian, afirmó en una entrevista en Italia que los rendimientos seguirán sometidos a presiones al alza, ya que Washington carece de la voluntad política necesaria para llevar a cabo una consolidación fiscal inmediata. Destacó al Reino Unido, Japón y Francia como los países del G7 más vulnerables a las crisis de deuda soberana, y señaló que Francia ha sustituido a Italia como el punto focal del mercado de bonos europeo. Mientras tanto, la presencia de los fondos de cobertura en el mercado de bonos del Tesoro de EE. UU. sigue expandiéndose, con una exposición total que alcanza los 4 billones de dólares y que se concentra en gran medida en los 50 fondos principales. El elevado apalancamiento y los horizontes de inversión cortos los convierten en una fuente potencial de riesgo sistémico. Los analistas sostienen que la desglobalización, el aumento del proteccionismo y los conflictos geopolíticos están impulsando cambios económicos estructurales, y que una inflación persistentemente alta podría convertirse en una tendencia a largo plazo. Por el contrario, los bonos de los mercados emergentes se han erigido como ganadores inesperados en esta ola de ventas, gracias a una mayor disciplina fiscal y al atractivo de las operaciones de carry trade.

La brutal ola de ventas que ha sacudido esta semana los mercados mundiales de deuda pública podría ser solo el preludio de una reevaluación mucho más amplia. El asesor económico jefe de Allianz, Mohamed El-Erian, afirmó en una entrevista con la CNBC al margen del Foro Ambrosetti, celebrado en Cernobbio (Italia), que los rendimientos de los bonos del Tesoro seguirán sometidos a una presión alcista, ya que Estados Unidos carece de la voluntad política necesaria para llevar a cabo una consolidación fiscal inmediata.

«No veo que haya voluntad de llevar a cabo una consolidación fiscal inmediata en EE. UU. Por lo tanto, espero que los rendimientos sigan sometidos a una presión al alza», afirmó sin rodeos El-Erian en la entrevista.

Los bonos del Estado de todo el mundo se han visto muy afectados esta semana, y los rendimientos soberanos de numerosos países han alcanzado máximos que no se veían desde hacía varias décadas. E
l rendimiento de los bonos del Tesoro estadounidense a 10 años subió hasta su nivel más alto desde noviembre de 2023; el rendimiento de los bonos japoneses a 10 años alcanzó el 3 % por primera vez desde 1996; el rendimiento de los bonos británicos a 10 años alcanzó su nivel más alto desde 2008; y el rendimiento de los bonos alemanes a 10 años —el punto de referencia para los costes de financiación de la zona del euro— subió hasta su nivel más alto desde 2011. En las primeras operaciones del viernes, la presión vendedora se atenuó ligeramente, con los rendimientos de la deuda soberana de la mayoría de las economías desarrolladas prácticamente estables y los rendimientos de los bonos del Tesoro de EE. UU. registrando ligeros descensos en toda la curva.

Los compradores tradicionales están dando un paso atrás: el verdadero problema es el desequilibrio entre la oferta y la demanda

El-Erian considera que no hay ninguna disfunción evidente en el funcionamiento actual del mercado. Lo que realmente le preocupa es que los «compradores y tenedores fiables» de los que han dependido históricamente los bonos del Tesoro de EE. UU. se encuentran ahora bajo presión.

Señaló que
algunos inversores oficiales extranjeros, lastrados por consideraciones geopolíticas y sus propios problemas económicos internos, se muestran ahora menos dispuestos a aumentar sus carteras de bonos del Tesoro de EE. UU. China, por razones geopolíticas, ya no está tan dispuesta a acumular bonos del Tesoro como antes, mientras que Japón y los países del Golfo se enfrentan cada uno a sus propios retos internos. Además, el fondo soberano de Noruega tiene previsto reducir sus carteras de bonos del Tesoro de EE. UU. en 80 000 millones de dólares. Aunque la cantidad en dólares en sí misma puede no ser enorme, la señal que envía sobre la disminución de la fiabilidad de los compradores tradicionales merece una atención seria.

«Si nos fijamos en el volumen de emisión de bonos por parte de los gobiernos, las empresas tecnológicas de hiperescala y otras empresas, este
supera con creces la demanda estable de compradores con la que se puede contar», afirmó El-Erian. «Por eso los tipos de interés se han visto sometidos a presión. Esto refleja un desequilibrio fundamental entre la oferta y la demanda en el mercado, más que la inflación, la credibilidad de la Fed u otros factores que suelen citarse».

Mencionó específicamente al Reino Unido, Japón y Francia como los tres países del G-7 más vulnerables a las crisis de deuda soberana. El
Reino Unido es especialmente sensible a las variaciones de los tipos de interés estadounidenses, por lo que lo describió como un «país de alto beta»: cuando los tipos estadounidenses varían en una determinada cantidad, los del Reino Unido tienden a variar en un margen aún mayor.

El centro de atención del mercado de bonos europeo también está experimentando un cambio histórico. El-Erian señaló que Francia ha sustituido a Italia como principal motivo de preocupación del mercado. «Antes nos preocupaba Italia.
Ahora Italia cotiza a niveles inferiores a los de Francia, y la atención del mercado se ha desplazado hacia uno de los países centrales de la zona del euro, en lugar de hacia la periferia».

El auge de los fondos de cobertura: un cambio estructural en el mercado de bonos del Tesoro

Otro riesgo más profundo se deriva de un cambio fundamental en la estructura de propiedad del mercado de bonos del Tesoro de EE. UU. El columnista de Reuters Jamie McGeever escribió que, durante años,
se consideró que el mayor riesgo potencial en el mercado de bonos del Tesoro era la posibilidad de ventas a gran escala por parte de tenedores oficiales extranjeros. Sin embargo, a medida que algunos bancos centrales han reducido gradualmente sus carteras de bonos del Tesoro, los fondos de cobertura y otros fondos especulativos han ampliado de forma constante su cuota de mercado, y la fuente de riesgo se ha desplazado.

A medida que los inversores institucionales —caracterizados por su visión a largo plazo, su baja rotación y su insensibilidad a los precios— se han ido retirando, l
os compradores marginales han pasado a ser, cada vez más, inversores privados como los fondos de cobertura. Este tipo de capital es más sensible a las variaciones de los rendimientos, opera con horizontes de inversión más cortos y, a menudo, recurre a un apalancamiento significativo.

Un informe publicado por la Reserva Federal en junio reveló la magnitud de esta fuerza. Los datos recopilados por el economista de la Fed Philip J. Monin, autor del informe, mostraron que, a finales del año pasado, la exposición total de los fondos de cobertura a los bonos del Tesoro de EE. UU. alcanzaba los 4 billones de dólares, incluidos 1,6 billones en posiciones cortas. Los préstamos en efectivo mediante operaciones de recompra (repo) utilizados para financiación y como garantía alcanzaron los 3 billones de dólares. Actualmente,
los fondos de cobertura poseen aproximadamente 2,6 billones de dólares en bonos del Tesoro de EE. UU., lo que representa más del 8 % de toda la deuda en circulación.

Aún más alarmante es la concentración. Desde principios de 2023, la exposición total de los fondos de cobertura a los bonos del Tesoro, la financiación mediante repos y el volumen mensual de negociación en el mercado de bonos del Tesoro se han más que duplicado, y los 50 fondos principales representan aproximadamente el 90 % del total.

Monin advirtió en el artículo que la combinación de tal escala, concentración y apalancamiento podría generar
tensiones sistémicas si múltiples estrategias de negociación se vieran sometidas a presión simultáneamente, o si un participante importante sufriera una crisis grave.

Hasta ahora, el mercado de bonos del Tesoro no ha experimentado una crisis incontrolada, y el tan temido colapso del «basis trade» no ha mostrado signos claros de materializarse.
La «operación de basis» es una estrategia en la que los fondos de cobertura utilizan un alto apalancamiento para aprovechar pequeñas discrepancias de precio entre los futuros del Tesoro y los bonos al contado. Los analistas de Capital Economics sostienen que las preocupaciones de los reguladores sobre la creciente participación de los fondos de cobertura en el mercado de bonos del Tesoro podrían ser exageradas, ya que los fondos ya han recortado significativamente sus posiciones cortas en futuros este año, y el proceso ha sido hasta ahora relativamente ordenado.

Sin embargo, McGeever subrayó que, en cualquier caso, el capital de los fondos de cobertura es menos estable y está más apalancado que el de los bancos centrales y otros gestores de reservas. Cuando bajan los precios de los títulos del Tesoro y el dólar, los bancos centrales pueden incluso aumentar sus asignaciones a esos activos para mantener la composición de sus reservas de divisas.
Los inversores privados, por el contrario, son más propensos a vender ante la debilidad, lo que refuerza el círculo vicioso entre la caída de los precios y las salidas de capital.

Un cambio estructural: la alta inflación podría convertirse en la norma

Detrás de la ola de ventas se esconde una revalorización de los profundos cambios estructurales que se están produciendo en la economía mundial. Emma Moriarty, gestora de carteras de CG Asset Management, afirmó:
«Las características estructurales de la economía mundial han cambiado y ahora generan fuerzas inflacionistas en lugar de deflacionistas». Argumentó que los aranceles, seguidos del estallido de la guerra en Oriente Medio, son manifestaciones claras de este cambio de orden, y que sería un error considerar la crisis energética como un fenómeno temporal, ya que los cambios estructurales subyacentes que la impulsan podrían resultar bastante duraderos.

Jon Cunliffe, director de la oficina de inversiones de JM Finn, afirmó que,
aunque las presiones inflacionistas cíclicas podrían seguir remitiendo, los inversores no deberían esperar que la inflación vuelva a los niveles persistentemente bajos y estables observados entre 2010 y 2020. Señaló que la cuestión clave es si la inteligencia artificial puede ejercer un efecto desinflacionista al impulsar significativamente la productividad, algo que los responsables políticos estadounidenses sin duda acogerían con agrado, dado que se enfrentan a crecientes problemas fiscales.

Haig Bathgate, director ejecutivo de Callanish Capital, advirtió de que la
inflación persistente a lo largo de toda la curva de rendimientos «será una característica a largo plazo de los mercados en el futuro». Reflexionando sobre la historia, afirmó: «Si echamos la vista atrás a la década de los setenta, una vez que se abre la caja de Pandora de la inflación, es muy difícil volver a cerrarla. Persistió mucho más tiempo de lo que nadie esperaba».

Dado que la inflación sigue siendo vulnerable a las perturbaciones del lado de la oferta y a las crisis geopolíticas, mientras que el crecimiento económico sigue siendo débil,
los principales bancos centrales se enfrentan a retos cada vez más complejos a la hora de elegir sus trayectorias de tipos de interés. Cunliffe señaló que el Banco de Inglaterra y la Reserva Federal podrían tolerar excesos temporales de inflación, al tiempo que vigilan de cerca los efectos de segunda ronda sobre los salarios y los precios; el Banco Central Europeo y el Banco de Japón siguen trayectorias de endurecimiento más claras.

Padhraic Garvey, director de investigación regional para América en ING, afirmó que la situación en Irán y l
os elevados costes energéticos están ejerciendo una presión alcista adicional sobre los rendimientos a largo plazo. El crudo Brent, referencia internacional del petróleo, subió más de un 1 % el jueves hasta los 96,64 dólares por barril, su máximo en un mes; el crudo WTI estadounidense subió un 1,6 % hasta los 92,52 dólares por barril.

«Si la tendencia se detuviera aquí, los niveles de los tipos a largo plazo para muchos emisores seguirían pareciendo razonables.
El problema es que la tendencia está lejos de haber terminado: están convergiendo múltiples factores y la mayor parte de la presión sigue apuntando hacia unos tipos a largo plazo más altos», señaló Garvey. «La situación actual sigue siendo manejable, pero si se deteriora aún más, podría convertirse en un desastre. Es difícil imaginar que la presión alcista sobre los rendimientos a largo plazo desaparezca por sí sola».

Los mercados emergentes se erigen en ganadores inesperados

Cabe destacar que esta
ola de ventas se ha concentrado en los bonos del Estado a largo plazo de los mercados desarrollados, mientras que los bonos de los mercados emergentes se han convertido, de hecho, en beneficiarios inesperados.

Según Bloomberg, los rendimientos de los
bonos del Estado en China continental, la India y Tailandia han descendido en los últimos tres meses. Los países emergentes de alto rendimiento pueden ahora financiarse a un coste menor que al inicio del conflicto con Irán.

La divergencia entre los bonos de los mercados desarrollados y los de los mercados emergentes refleja tres factores clave. En primer lugar,
las ganancias de productividad impulsadas por la IA se están produciendo principalmente en los países desarrollados, ya que las amplias reservas de mano de obra técnica cualificada y el abundante capital necesarios para construir la infraestructura de IA se concentran en esas regiones. El fuerte aumento de los rendimientos de la deuda soberana de los mercados desarrollados en las últimas semanas refleja, en parte, las expectativas de los inversores de que la IA impulsará el crecimiento económico —un escenario que recuerda al auge de las puntocom de finales de la década de 1990—.

En segundo lugar, el atractivo del
«carry trade» sigue reforzándose. Esta estrategia, que consiste en obtener financiación en divisas con tipos de interés bajos e invertir en activos de mercados emergentes de alto rendimiento, lleva siendo rentable durante siete trimestres consecutivos desde finales de 2024, con una rentabilidad de aproximadamente el 22 %.

En tercer lugar, las preocupaciones sobre los
déficits fiscales insostenibles en las economías avanzadas han llevado a los inversores a reevaluar la deuda soberana de estos países. La deuda del Gobierno federal de EE. UU. ha superado la barrera de los 40 billones de dólares, Francia es actualmente la principal economía europea que más preocupa desde el punto de vista fiscal, y el gasto presupuestado de Japón se sitúa en una escala comparable a la de la era de la COVID. Por el contrario, los mercados emergentes han mostrado una notable mejora en la disciplina fiscal. La negativa del presidente argentino, Javier Milei, a emitir deuda excesiva en el extranjero ha valido al país importantes mejoras en la calificación crediticia por parte de las agencias de calificación, lo que ha contribuido de manera significativa al rendimiento superior general de los bonos de los mercados emergentes este año.

Aún muy lejos de lo ocurrido en 2022

A pesar del carácter dramático de la actual ola de ventas de bonos, las
caídas siguen siendo relativamente moderadas en comparación con la debacle de 2022.

Los datos recopilados por Bloomberg muestran que los rendimientos de los bonos públicos mundiales han subido 17 puntos básicos en los últimos 20 días de negociación, muy por debajo del repunte de 62 puntos básicos registrado en un periodo comparable de 20 días durante la caída de finales de 2022. Si se mide desde el máximo hasta el mínimo de este año, los precios de los bonos han caído un 4,2 %, muy lejos del descenso del 23 % registrado en 2022.

Stephen Miller, asesor de la gestora de inversiones GSFM con sede en Sídney, que lleva siguiendo los mercados de bonos desde 1983, afirmó: «Quizá sea hora de tomarse las cosas con calma y relajarse.
No puedo decir que los bonos sean una oportunidad de compra indiscutible en este momento», pero, con los niveles de rendimiento actuales, para los inversores orientados a la renta, «sin duda están empezando a parecer una opción que merece la pena considerar».

Parte de la razón por la que las pérdidas en los bonos se han mantenido relativamente contenidas es que los rendimientos están subiendo ahora desde niveles más altos, lo que proporciona a los inversores un mayor colchón de ingresos por intereses. El cupón medio de los bonos del índice Bloomberg Global Aggregate Treasury se sitúa ahora en el 2,68 %, frente al 1,84 % de 2022. Kerry Craig, estratega de mercados globales de J.P. Morgan Asset Management en Melbourne, señaló:
«En todas las economías, la situación no es tan mala como parece a juzgar por el comportamiento del mercado de bonos».

Dicho esto,
nadie se atreve todavía a afirmar que los rendimientos hayan alcanzado su máximo. Ayako Sera, estratega sénior de mercados del Sumitomo Mitsui Trust Bank de Tokio, afirmó: «Los factores negativos para el mercado de bonos se están acumulando poco a poco, pero, hasta ahora, no ha habido un catalizador decisivo lo suficientemente fuerte como para obligar a los inversores a salir del mercado».
#143

Titulares sobre bonos soberanos / tipos de interés <> 10_septiembre_2026.


  • EUROZONA.

  1. El BCE sube los tipos de interés en 25 puntos básicos y advierte sobre una inflación elevada y persistente
  2. Lagarde ve más subidas de tipos si continúa el temblor en la deuda: "Los mercados hacen lo que tienen que hacer"
  3. Los bonos europeos sucumben ante la perspectiva de un BCE más 'duro'
  4. El BCE asume una inflación persistente: en 2028 todavía seguirá una décima por encima del objetivo del 2%
  5. Un nuevo endurecimiento del BCE es cada vez más probable, según los economistas 
  6. El BCE sube tipos y revisa al alza sus previsiones de inflación y crecimiento 
  7. El tipo de interés de referencia sube hasta el 2,50% ante la creciente preocupación por los precios de la energía. 
  8. El BCE no se compromete con futuras subidas, lastrando al Euro
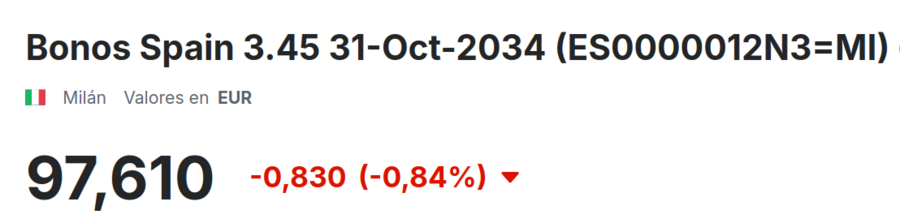
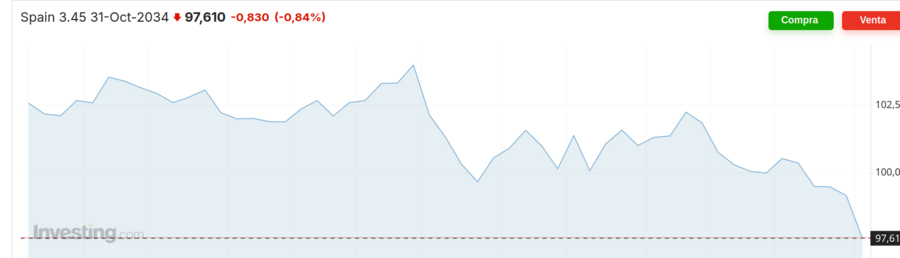
  9. El bono español a 10 años se encamina al 4%
  10. El Tesoro de EE. UU. vende euros y compra yenes para frenar la caída del yen: Bessent desafía a los mercados
  11. Empresas estadounidenses desatan ola récord de ventas de bonos en mercados europeos
Un número sin precedentes de empresas estadounidenses están recurriendo a los mercados de bonos europeos, atraídas por la liquidez y las condiciones atractivas, ante la presión que sufre su mercado nacional por la avalancha de deuda relacionada con la inteligencia artificial.
O sea, que tenemos una Europa "Unida", pero a la hora de comprar bonos estadounidenses. Sin comentarios.

#144

Euronews > ¿Podrá la subida de tipos del BCE frenar una crisis inflacionista provocada por los costes energéticos?


Traducción del inglés por DeepL.

 El BCE está subiendo los tipos de interés para evitar que el encarecimiento de la energía alimente una inflación duradera. Los economistas discrepan sobre hasta qué punto deben subir los tipos y en qué medida podría verse afectado el crecimiento.

Europa se enfrenta a una doble presión: el encarecimiento de la energía y el aumento de los tipos de interés, destinados a contener la inflación provocada precisamente por esa crisis energética.

El Banco Central Europeo subió el jueves sus tres tipos de interés de referencia en un 0,25 %, lo que sitúa el tipo de depósito en el 2,5 %.

Se trata de la segunda subida de tipos en tres meses, y el motivo es evidente en todas las gasolineras de Europa.

El crudo Brent volvió a superar los 100 dólares por barril el miércoles, mientras el conflicto entre Estados Unidos e Irán seguía afectando al tráfico por el estrecho de Ormuz.

Podría decirse que la presión es aún mayor en el sector del
gas, donde el índice de referencia holandés TTF —que sirve de referencia para el mercado europeo— se ha disparado un 190 % desde principios de año.

La inflación de la zona del euro se aceleró hasta el 3,3 % en agosto, frente al 2,9 % de julio, con un aumento de los precios de la energía del 14,3 % en términos interanuales, frente al 10,3 % del mes anterior.

Lo cual plantea la pregunta que se cierne sobre toda la decisión.

Los tipos de interés no producen barriles de petróleo ni metros cúbicos de gas. Entonces, ¿qué se pretende conseguir exactamente con un tipo de interés de depósito más alto?

Lo que las subidas de tipos pueden y no pueden lograr

Christine Lagarde calificó la decisión de «obvia».

En su rueda de prensa, afirmó que «el conflicto en Oriente Medio sigue generando presiones inflacionistas, y se prevé que la inflación se mantenga muy por encima del objetivo durante un periodo prolongado».

Un banco central no puede reabrir una ruta marítima. No puede reponer las reservas de gas antes del invierno.

Lo que sí puede hacer es enfriar la demanda interna, para que una crisis de precios importada no se convierta en una crisis interna. Los datos disponibles hasta ahora sugieren que la crisis aún no ha dado ese salto.

La inflación
subyacente, que excluye la energía, los alimentos, el alcohol y el tabaco, de hecho bajó ligeramente en agosto, pasando del 2,5 % al 2,4 %.

La inflación de los servicios, el indicador que el BCE sigue más de cerca para detectar signos de sobrecalentamiento interno, se moderó del 3,3 % al 3,0 %.

«Los salarios no muestran una respuesta significativa a la crisis energética en esta fase», afirmó Lagarde.

El BCE no está respondiendo a lo que ha ocurrido. Está respondiendo a lo que teme que ocurra a continuación.

« Aunque una política monetaria más restrictiva no es una respuesta eficaz a las crisis inflacionistas a corto plazo impulsadas por la oferta, el BCE está avanzando en esta dirección para combatir una inflación que se está volviendo más estructural», señaló en una nota el profesor emérito Joe Nellis, director de investigación económica de la firma de contabilidad y asesoría MHA.

Lo que comenzó en primavera como una prima de guerra sobre el crudo ya ha durado lo suficiente como para repercutir en los contratos, los costes de transporte, los seguros y las expectativas de los hogares.

El verdadero objetivo son las expectativas

La inflación general sigue situándose en el 3,0 % para este año, pero las previsiones para 2027 y 2028 se han revisado al alza, hasta el 2,5 % y el 2,1 %, respectivamente.

Ni la inflación general ni la subyacente volverán claramente al 2 % al final del horizonte de previsión.


«La crisis energética podría intensificarse aún más, y su efecto sobre otros precios y salarios podría ser mayor de lo que se espera actualmente», afirmó Lagarde, añadiendo que «los precios del gas, en particular, podrían aumentar en caso de nuevas interrupciones en el suministro o de un invierno inusualmente frío que coincida con bajos niveles de almacenamiento».

El propio indicador salarial del BCE ya apunta a que el crecimiento salarial negociado alcanzará el 2,7 % en el primer semestre de 2027.

Ese es el mecanismo que el Banco está tratando de frenar. Si los trabajadores esperan que los precios sigan subiendo y los empresarios esperan poder repercutir los costes, la crisis del petróleo deja de ser una crisis del petróleo y se convierte en un régimen de inflación.

«La inflación debería mantenerse muy por encima del objetivo hasta el año que viene, ya que el aumento de los precios del gas y los alimentos ejerce una presión al alza adicional sobre el índice», afirmó Leo Barincou, economista sénior de Oxford Economics.

¿Podrían los tipos de interés del BCE alcanzar el 3 %?

Podría decirse que lo más relevante del jueves fue lo que Lagarde no dijo.

Se abstuvo de rebatir las expectativas del mercado sobre un nuevo endurecimiento, limitándose a señalar que el Consejo no había debatido la trayectoria a seguir y que los mercados estaban haciendo «su trabajo», mientras que el BCE hacía el suyo.

Claus Vistesen, economista jefe para la zona del euro de Pantheon Macroeconomics, interpretó ese silencio como una señal de línea dura.

«Ahora creemos que el BCE llevará su tipo de interés oficial de forma más decidida hacia un territorio restrictivo en los próximos seis meses, con
una subida de tipos en diciembre seguida de otra en febrero, lo que situaría el tipo de depósito en el 3,00 %», afirmó.

Oliver Rakau, economista jefe para Alemania de Oxford Economics, llegó a una conclusión similar.

«La principal conclusión de hoy ha sido lo bajo que está el listón para un mayor endurecimiento», escribió, al tiempo que señalaba que «las contenidas presiones inflacionistas subyacentes siguen favoreciendo un enfoque reactivo o dependiente de los datos a la hora de fijar la política monetaria por parte del BCE».

¿Puede Europa permitirse esta presión?

El precio de evitar una inflación persistente es que los tipos de interés más altos también frenan la actividad económica, que ya se ve lastrada por el elevado coste de la energía.

Nuevas subidas de los tipos de interés podrían poner en apuros a los hogares endeudados, debilitar los mercados inmobiliarios y encarecer la inversión empresarial.

Las pequeñas empresas podrían retrasar o abandonar proyectos a medida que aumenten los costes de financiación.

Sin embargo, el BCE ha revisado al alza sus previsiones de crecimiento para este año y el próximo.

La actividad empresarial relacionada con la tecnología y las medidas de apoyo fiscal alemanas tienen un impacto positivo en el crecimiento. Esto da margen de maniobra a los responsables políticos, aunque no elimina la presión sobre los prestatarios.

Por lo tanto,
la cuestión no es simplemente si el BCE volverá a subir los tipos, sino durante cuánto tiempo seguirá siendo necesario mantenerlos altos. La política monetaria puede limitar la propagación de la inflación.

Que lo consiga sin perjudicar el crecimiento dependerá en gran medida de la rapidez con la que se alivien las presiones energéticas en Europa.

<•><•><•><•><•><•><•><•><•><•><•><•><•><•><•><•>


Lagarde afirmó que la propuesta del líder de La France Insoumise (LFI) «realmente no era una buena idea» durante una rueda de prensa celebrada tras el anuncio del BCE de una nueva subida de sus tipos de interés de referencia.

La presidenta añadió que esa medida supondría una «clara violación del tratado» de la Unión Europea.

La propuesta de Mélenchon consiste, en esencia, en condonar el 18 % de la deuda francesa que actualmente está en manos del banco central del país. Planteó la idea por primera vez durante la pandemia de COVID-19 y retomó esta controvertida propuesta el mes pasado, en plena campaña electoral.

La propuesta ya ha suscitado críticas en Francia. Philippe Aghion, ganador del Premio Nobel de Economía de 2025, la calificó de «catastrófica», mientras que el primer ministro francés, Sébastien Lecornu, afirmó que «destruiría el activo más importante de Francia», a saber, «la confianza».

#145

Asignación de activos de los fondos de pensiones a nivel mundial y mercados de deuda

Traducido por DeepL.

Ding Ding, Xiang Fang, Bryan Hardy y Karen K. Lewis

1 de septiembre de 2026

Los fondos de pensiones han invertido tradicionalmente en los mercados de renta fija mundiales, que ofrecen ingresos predecibles y contribuyen a la estabilidad de las carteras.
Este artículo analiza un cambio reciente en la inversión de los fondos de pensiones, que se está alejando de los valores de renta fija para orientarse hacia activos más arriesgados y menos líquidos. La búsqueda de rentabilidad es una razón importante de este cambio, junto con la transición de los sistemas de pensiones de prestación definida a los de aportación definida. Esta transformación ofrece oportunidades de obtener mayores rendimientos y una mayor diversificación, pero también expone a los mercados de renta fija y a los fondos de pensiones a un mayor riesgo durante los periodos de volatilidad.

Los inversores de los
fondos de pensiones suelen considerarse unos de los más fiables en los mercados de renta fija mundiales. Sus compromisos a largo plazo hacen que la deuda pública y corporativa sea una opción natural: los bonos ofrecen unos ingresos predecibles que se ajustan a los futuros pagos de jubilación y contribuyen a mantener carteras relativamente estables. Sin embargo, esa relación está cambiando. Estudios recientes han demostrado que los cambios en la demanda por parte de los fondos de pensiones influyen en los precios de los activos y que estos, a su vez, responden a las curvas de rendimiento. Por ejemplo, Aldunate et al. (2025) muestran que los flujos de los fondos de pensiones chilenos afectan al tipo de cambio y a las desviaciones en la paridad de tipos de interés cubierta a través de la liquidez bancaria. En este mismo sentido, Jansen (2025) constata que los fondos de pensiones y las compañías de seguros respondieron a una reforma neerlandesa que hizo que los pasivos fueran más sensibles a la curva de rendimiento.

En nuestro reciente artículo (Ding et al. 2026), documentamos una amplia transformación en la inversión de los fondos de pensiones a escala mundial. Tanto en Estados Unidos como en las economías europeas avanzadas y en los mercados emergentes
, los fondos de pensiones han reducido de forma constante la proporción de sus carteras invertida en valores de renta fija. Al mismo tiempo, han aumentado su exposición a fondos de inversión, activos extranjeros y activos alternativos, como el capital riesgo, el sector inmobiliario, el crédito privado, las infraestructuras y los fondos de cobertura.

Este hallazgo puede tener importantes repercusiones en los mercados financieros, ya que los
fondos de pensiones gestionan enormes volúmenes de capital y, tradicionalmente, han actuado como prestamistas estables y a largo plazo para gobiernos y empresas.

Cuando modifican su estrategia de inversión, las consecuencias pueden extenderse a los mercados de deuda, los costes de financiación y la estabilidad financiera.

>>> Un alejamiento global de los bonos

La conclusión principal del estudio es llamativa. Los fondos de pensiones de todo el mundo están reduciendo la proporción de bonos en sus activos totales.
Como se muestra en la figura 1 (a) para Estados Unidos, los valores de renta fija representaban cerca del 40 % de los activos de los fondos de pensiones a principios de la década de 1980. En 2023, esa proporción se había reducido a entre el 10 % y el 15 % aproximadamente. Durante el mismo período, las participaciones en fondos de inversión pasaron de ser prácticamente nulas a representar más de una cuarta parte de las carteras de pensiones. En la figura 1 (b) se observa una tendencia similar en las economías europeas avanzadas. Desde principios de la década de 2000, su asignación a renta fija ha descendido de aproximadamente el 35 % a alrededor del 20 %. Por su parte, la proporción de fondos de inversión aumentó de menos del 20 % a más del 50 % en 2023. Aunque los fondos de pensiones de los mercados emergentes partían de una asignación en bonos mucho mayor, también mostraron un descenso en las carteras de inversiones de renta fija, tal y como se destaca en la figura 1 (c).

Estos cambios en las asignaciones de las carteras son importantes porque revelan una
tendencia internacional común a pesar de las grandes diferencias en los sistemas de pensiones, la normativa, el desarrollo financiero y las condiciones económicas. Se trata de un cambio estructural que se está produciendo en gran parte del sector de las pensiones a nivel mundial.

Figura 1. Asignación de activos de los fondos de pensiones en todo el mundo[** para acceder a la imagen pinchen el vínculo anterior].

>>> ¿Se trata simplemente de una exposición a la deuda oculta?

Sin embargo, el auge de la inversión en fondos de inversión plantea un posible problema de medición en esta conclusión.
Un fondo de pensiones puede vender bonos y comprar participaciones en un fondo de deuda, lo que significa que su cartera directa de bonos se reduce, mientras que su exposición económica subyacente permanece prácticamente inalterada. Abordamos esta cuestión mediante un análisis «de trasfondo». Utilizando datos de varios países europeos avanzados, combinamos los bonos que poseen directamente los fondos de pensiones con los bonos que poseen indirectamente a través de fondos de inversión.

Los resultados que se muestran en la figura 2 sugieren que el cambio es real, al menos en estos países.
Los fondos de pensiones han aumentado parte de su exposición indirecta a la deuda, pero no lo suficiente como para compensar la disminución de los bonos que mantienen directamente.

Suiza ofrece un ejemplo ilustrativo. Las carteras directas de bonos descendieron de algo más del 25 % de los activos de las pensiones en 2008 a poco más del 5 % en 2023. La exposición indirecta a través de fondos de inversión aumentó, pero la exposición total a la renta fija siguió disminuyendo, pasando de aproximadamente el 40 % a menos del 30 %.

En todos los países analizados, los datos indican que los fondos de pensiones no se limitan a reestructurar las mismas inversiones en bonos. Su
exposición global a la renta fija está disminuyendo de forma real.

Figura 2: Exposición directa e indirecta a bonos de los fondos de pensiones en las economías europeas avanzadas
[** para acceder a la imagen pinchen el vínculo anterior].

>>> El auge de los activos más arriesgados y menos líquidos

¿A dónde va a parar el dinero de las pensiones?
Parte de ese dinero se destina a fondos de inversión, que pueden ofrecer exposición a la renta variable, a los mercados internacionales y a estrategias de inversión diversificadas. También se está destinando una parte cada vez mayor a activos alternativos, como el capital riesgo, el crédito privado, el sector inmobiliario, las infraestructuras, los recursos naturales y los fondos de cobertura.

En el caso de los planes de pensiones estatales y locales de EE. UU., la figura 3 muestra que las inversiones alternativas pasaron de representar menos del 10 % del total de activos a principios de la década de 2000 a más del 30 % en 2024. Nuestro estudio revela asimismo una importante asignación a activos alternativos entre los fondos de pensiones de Canadá, la zona del euro, el Reino Unido, Suiza y Australia.

Figura 3. Inversiones alternativas en las carteras de pensiones estatales y locales de EE. UU.[** para acceder a la imagen pinchen el vínculo anterior].

Puede haber razones plausibles que justifiquen esta tendencia. Los activos alternativos pueden ofrecer una
mayor rentabilidad esperada y una mayor diversificación. Además, el capital riesgo permite a los fondos de pensiones acceder a empresas que no cotizan en los mercados bursátiles públicos. Por otra parte, las infraestructuras y el sector inmobiliario pueden generar flujos de caja a largo plazo que se ajustan a los compromisos de jubilación. Y el crédito privado puede proporcionar ingresos adicionales cuando los rendimientos de los bonos tradicionales resultan poco atractivos.

Pero
estas ventajas conllevan algunas desventajas. Los activos alternativos suelen ser menos líquidos, menos transparentes, más difíciles de valorar y, a menudo, más caros de gestionar. Los valores declarados también pueden ajustarse lentamente durante las caídas del mercado, creando una apariencia de estabilidad que no refleja necesariamente el riesgo económico subyacente de los activos.

>>> El paso de los planes de prestaciones definidas a los de aportaciones definidas no lo explica todo

Una de las razones de este cambio estructural podría ser otro cambio institucional importante: una
tendencia mundial que se aleja de los planes de prestaciones definidas (DB) para orientarse hacia los planes de aportaciones definidas (DC). Como se muestra en la figura 4(a), basada en los países con datos disponibles, la proporción de planes de prestaciones definidas ha disminuido, mientras que la de planes de aportaciones definidas ha aumentado a nivel mundial. La figura 4(b) muestra la misma tendencia en las economías europeas avanzadas desde 2009.

Figura 4. Composición de los planes de prestaciones definidas y de aportaciones definidas
[** para acceder a la imagen pinchen el vínculo anterior].

Un plan de
prestaciones definidas garantiza a los trabajadores unos ingresos de jubilación predeterminados. Por el contrario, un plan de aportación definida consiste en ingresar dinero en la cuenta del trabajador, de modo que es el propio individuo quien asume en última instancia el riesgo. Por ello, los planes de aportación definida suelen incluir activos más arriesgados que los planes de prestaciones definidas. Además, dado que los planes de aportación definida suelen utilizar fondos de inversión y fondos con fecha objetivo, sería razonable suponer que el crecimiento de las pensiones de aportación definida explica el alejamiento de los bonos.

Nuestro estudio revela que esta tendencia
es solo una parte de la historia. Tanto los planes de prestaciones definidas como los de aportaciones definidas han reducido sus carteras directas de renta fija y han aumentado sus asignaciones a fondos de inversión. La expansión de los planes de aportaciones definidas amplifica el cambio agregado, pero no lo explica por completo. En general, los cambios en el diseño de los planes son importantes, pero parece que una fuerza económica más amplia está influyendo en todo el sector de las pensiones.

Los bajos tipos de interés y la búsqueda de rentabilidad


Una de esas fuerzas económicas podría ser el prolongado descenso de los tipos de interés. Los bonos pierden atractivo para los fondos de pensiones cuando disminuyen los ingresos por intereses. Esta pérdida supone un reto especial para los planes de prestaciones definidas, que deben obtener rendimientos suficientes para cumplir con compromisos predeterminados. Un entorno prolongado de tipos bajos puede empujar a los fondos hacia inversiones que ofrezcan mayores rendimientos esperados, incluso cuando dichas inversiones impliquen mayor riesgo, complejidad o iliquidez.

A partir de datos anuales correspondientes a 87 países entre 1980 y 2023, nuestro artículo analiza cómo varían las asignaciones de las pensiones en función de los rendimientos de los bonos del Estado a diez años. Hemos observado que una caída de un punto porcentual en el rendimiento nacional se asocia con una disminución de aproximadamente un punto porcentual en la proporción de bonos de la cartera de pensiones, pero con un aumento de 1,5 puntos porcentuales en la proporción de fondos de inversión y un aumento desproporcionado de tres puntos porcentuales en los activos extranjeros.
Estos patrones concuerdan con el hecho de que los fondos de pensiones miran más allá de los mercados nacionales cuando los rendimientos locales son bajos.

Los planes de prestaciones definidas parecen más sensibles que los de aportaciones definidas. Una caída de un punto porcentual en los rendimientos de los bonos del Estado se asocia con una reducción de aproximadamente 1,4 puntos porcentuales en la asignación a bonos de los fondos de prestaciones definidas y con un aumento de aproximadamente tres puntos porcentuales en su proporción de activos extranjeros. Estos datos respaldan firmemente la idea de que
el mecanismo general de «búsqueda de rendimiento» constituye una parte importante de este fenómeno.

Qué significa esto para los mercados de deuda y la financiación de las jubilaciones

Los
fondos de pensiones suelen considerarse los «pilares estables» de los mercados de bonos (p. ej., Zhou 2024). Sus pasivos se extienden durante décadas en el futuro, lo que les permite comprar deuda a largo plazo y mantenerla durante períodos de volatilidad. Sin embargo, si los fondos de pensiones se retiran de la renta fija, otros inversores deben ocupar su lugar.

Este artículo destaca una nueva disyuntiva que se deriva de los cambios en las asignaciones de los fondos de pensiones
. Los fondos de inversión y otras instituciones financieras no bancarias pueden ser más sensibles a los precios (Fang et al., 2025). Por lo tanto, reorientar las asignaciones de los fondos de pensiones hacia inversores más sensibles a los precios —como los gestionados por fondos de inversión— podría facilitar a los gobiernos y a las empresas la venta de deuda adicional. Nuestro cálculo ilustrativo sugiere que, cuando la cuota de mercado de los inversores a largo plazo desciende de la mitad a un tercio, el aumento del rendimiento asociado a un incremento del 10 % en la emisión de deuda se reduce de 21 puntos básicos a 18,7 puntos básicos.

Esto puede parecer beneficioso, pero
tiene una contrapartida costosa que se manifiesta de dos maneras. En primer lugar, a medida que los fondos de pensiones se retiran de los mercados de deuda pública y de otros tipos de bonos, otras instituciones financieras no bancarias ocupan su lugar. Es posible que estas instituciones financieras no bancarias sean más propensas a vender en períodos de tensión. En segundo lugar, una amplia bibliografía documenta que los fondos de inversión en bonos son vulnerables a la presión sobre los precios y a la fragilidad inducidas por los flujos (Vissing-Jorgensen 2021, Ma et al. 2022, Coppola 2025, Fang y Goldstein 2025). Por lo tanto, los ajustes repentinos en las carteras de pensiones o las demandas de reembolso pueden ejercer presión de salida sobre los fondos de inversión, lo que a su vez puede amplificar o transmitir esas perturbaciones a los mercados de bonos en los que invierten. Un mercado dominado por inversores más móviles puede reaccionar con mayor intensidad ante la incertidumbre.

Por ejemplo, la crisis de la inversión orientada al pasivo (LDI) en el Reino Unido demuestra la rapidez con la que las tensiones en las carteras de participaciones en fondos LDI de los fondos de pensiones pueden extenderse a los mercados de deuda pública.
Nuestro estudio calcula que una caída importante de la participación de los fondos de pensiones podría duplicar la respuesta de los rendimientos de los bonos ante una crisis de volatilidad global.

Por lo tanto,
los gobiernos y las empresas podrían contar con una base de inversores que absorba la nueva deuda de forma más flexible en condiciones normales, pero que resulte menos fiable en épocas de turbulencias. La obtención de financiación puede resultar ligeramente más fácil cuando los mercados están tranquilos y significativamente más frágil durante los períodos de volatilidad.

La transformación documentada en el artículo tiene consecuencias para los beneficiarios de los fondos de pensiones. Para los jubilados y los promotores de los planes, una mayor exposición a la renta variable, los mercados extranjeros, los fondos de inversión y los activos alternativos puede mejorar la rentabilidad a largo plazo. También puede aumentar la vulnerabilidad ante las caídas del mercado bursátil, las presiones de liquidez, la incertidumbre en las valoraciones y las costosas estructuras de inversión.

Los cambios estructurales en las asignaciones de los fondos de pensiones son especialmente urgentes debido a que la deuda pública se ha incrementado al tiempo que la población envejece.
Los gobiernos necesitan compradores fiables para los crecientes volúmenes de deuda, al mismo tiempo que los sistemas de jubilación necesitan rendimientos fiables para un número cada vez mayor de beneficiarios. Tener en cuenta la estructura y la inversión de los fondos de pensiones es fundamental para hacer frente a estos retos.
#146

La IA valora el CEPR (Centre for Economic Policy Research), europeo.


El CEPR (Centre for Economic Policy Research) tiene una categoría de máximo prestigio internacional. Es considerado uno de los centros de investigación económica (think tanks) más importantes, influyentes y respetados de Europa y del mundo. [1, 2] 
Es importante aclarar que no es una universidad ni una escuela de negocios tradicional donde se impartan clases para obtener títulos de grado o máster. Funciona como una red académica de élite que coordina y potencia la investigación de los mejores economistas del continente. [1, 3] 

🏆 Posición en los Rankings Globales

En los rankings especializados de investigación económica (como el prestigioso sistema IDEAS/RePEc, que evalúa la calidad y el impacto de las publicaciones científicas):
  • Top Mundial de Instituciones Económicas: El CEPR suele clasificarse consistentemente en el Top 25 a nivel global entre miles de universidades, ministerios y centros de investigación de todo el planeta. [4] 
  • Top Mundial de Think Tanks: Se ubica habitualmente en el Top 3 mundial de think tanks económicos, compitiendo directamente cara a cara con el NBER (National Bureau of Economic Research) de Estados Unidos. [2] 
  • Macroeconomía: En áreas como la macroeconomía y política monetaria, sus publicaciones científicas se sitúan en el Top 25 global, superando a muchos bancos centrales de primer orden. [5] 

🔍 ¿Por qué tiene tanto grado de prestigio?

  1. Red de investigadores de élite: Cuenta con una red de aproximadamente 650 a 700 investigadores (Fellows y Affiliates) que son los profesores e investigadores estrella de las mejores universidades europeas (como Oxford, LSE, Bocconi, o el CEMFI en España). Entre sus miembros habituales hay varios Premios Nobel de Economía y ganadores de la Medalla John Bates Clark. [1, 6] 
  2. Influencia política real: Los informes del CEPR y los artículos de su portal VoxEU son lectura obligatoria para los diseñadores de políticas del Banco Central Europeo (BCE), la Comisión Europea y los ministerios de economía globales. [1] 
  3. Filtro de calidad: Publicar un Discussion Paper en el CEPR otorga un sello automático de excelencia académica antes de que el artículo sea aceptado formalmente por revistas científicas de primer nivel. [1] 
Si estás consultando sus datos para un trabajo de investigación, una tesis o una referencia profesional, puedes citar al CEPR con total seguridad como una fuente de máxima autoridad y rigor científico en el ámbito macroeconómico mundial. [1] 
¿Estás buscando información sobre un autor o artículo específico de esta institución, o necesitas compararlo con algún otro organismo similar?
#147

CEPR - Cómo razonan y se comportan los hogares cuando los tipos de interés de los depósitos pasan a ser negativos.


El comportamiento de los hogares en un entorno con tipos de interés de los depósitos por debajo de cero es importante para la transmisión monetaria, pero la bibliografía al respecto es escasa. Este artículo analiza el comportamiento de los hogares en el contexto de un episodio significativo de tipos de interés negativos en Dinamarca. Los autores concluyen que los tipos de interés negativos de los depósitos provocaron una fuerte disminución de los depósitos. Los hogares parecen reaccionar de forma más acusada cuando se recortan los tipos de interés por debajo de cero que cuando estos son positivos. Dado que los depositantes parecen consumir más en lugar de acumular más efectivo, las bajadas de los tipos de interés oficiales en territorio negativo pueden tener efectos sobre el consumo especialmente marcados.

Aunque la rentabilidad nominal de los depósitos bancarios ha sido históricamente positiva o, al menos, nula, dos tendencias a largo plazo sugieren que, en el futuro, los hogares podrían tener que pagar a los bancos por mantener sus depósitos. En primer lugar, los tipos de interés de la política monetaria han descendido de forma constante desde principios de la década de 1980 y, recientemente, se han situado en terreno negativo durante períodos prolongados en algunas de las economías más grandes del mundo (Lilley y Rogoff, 2020). En segundo lugar, la digitalización del sistema financiero ha convertido a los billetes y las monedas en un medio poco práctico de pago y almacenamiento de riqueza. Si bien los tipos de interés de política monetaria negativos ejercen presión sobre los bancos para que repercutan en los depositantes los costes que les supone mantener liquidez (Krogstrup et al., 2020), el auge de la economía digital elimina una importante barrera práctica para establecer tipos de interés negativos en los depósitos.

¿Cómo cabe esperar que se comporten los hogares en un entorno con tipos de interés de los depósitos por debajo de cero? En los modelos estándar de consumo y ahorro, los hogares responden a los rendimientos reales más que a los nominales, y el cero no tiene nada de especial en sí mismo: un cambio del 0 % al -1 % es, conceptualmente, lo mismo que un cambio del 2 % al 1 % o del 1 % al 0 %. Sin embargo, el acceso a un activo de rentabilidad cero en forma de efectivo y las fricciones conductuales —como la aversión a las pérdidas nominales y la percepción de injusticia por el hecho de que los bancos cobren a los hogares por mantener sus depósitos— sugieren que las respuestas a los tipos de interés negativos podrían ser diferentes.

La cuestión es importante para la transmisión monetaria, pero la bibliografía al respecto es escasa. Aunque varios estudios analizan el comportamiento de los bancos en entornos con tipos de interés oficiales negativos (Ulate, 2021; Abadi et al., 2023; Eggertsson et al., 2024), solo unos pocos analizan cómo responden las empresas cuando los bancos trasladan los tipos negativos a los depósitos (Altavilla et al., 2022; Abildgren y Kuchler, 2023), y casi no hay estudios sobre los hogares.

Tipos de interés negativos en los depósitos en Dinamarca

En un artículo reciente, analizamos el comportamiento de los hogares en el contexto de un episodio importante de tipos de interés negativos en Dinamarca (Andersen et al. 2026). En 2019, el primer banco danés introdujo tipos negativos en los depósitos personales, aplicando un -0,75 % a los saldos superiores a 750 000 DKK (unos 115 000 dólares). En los años siguientes, prácticamente todos los bancos adoptaron tipos negativos, y los umbrales de saldo se redujeron, en general, a 100 000 DKK (unos 15 000 dólares). Tal y como ilustra la figura 1, a finales de 2021, alrededor de un tercio de todos los particulares y dos tercios de todos los depósitos personales del sistema bancario estaban sujetos a tipos negativos.

Figure 1 Exposure to negative deposit rates in Denmark (pinchar en este enlace para acceder a la imagen).

¿Cómo responden los hogares a los tipos de interés negativos en los depósitos?

En primer lugar, analizamos cómo ajustaron los hogares su comportamiento financiero al verse expuestos a tipos de interés negativos en los depósitos. Utilizamos microdatos administrativos exhaustivos, incluida información a nivel de cuenta que abarca el conjunto de cuentas bancarias de los bancos daneses, y aprovechamos la variación entre bancos en las políticas de tipos de interés para la identificación empírica. En el análisis principal, comparamos un grupo de tratamiento que se vio expuesto a tipos negativos en 2019 con un grupo de control que lo estuvo en 2021.

Como se muestra en la figura 2, observamos que la exposición a los tipos de interés negativos en los depósitos provocó una fuerte disminución de los mismos: el grupo de tratamiento expuesto en 2019 redujo de forma diferencial sus saldos totales de depósitos en el sistema bancario en 90 000 DKK durante el periodo 2019-2020, en relación con una referencia de 1,1 millones de DKK (figura 2A). Esta estimación es notablemente elevada en comparación con lo que observamos en un análisis paralelo, en el que estimamos las respuestas de los depositantes ante recortes de los tipos de interés en territorio positivo.

¿Qué ocurrió con los fondos que salieron de las cuentas de depósito como respuesta a los tipos de interés negativos? Estimamos que alrededor de un tercio se reasignó a otras clases de activos: los particulares del grupo de tratamiento aumentaron de forma diferencial sus carteras bursátiles (Figura 2B) y sus aportaciones a cuentas de pensiones ilíquidas durante el periodo 2019-2020 (Figura 2C). Sin embargo, la mayor parte de la reducción en los saldos de los depósitos parece reflejar un aumento del consumo. Al estimar el consumo a partir de datos administrativos detallados sobre ingresos y patrimonio (Jensen y Johannesen, 2017; Holm et al., 2021), observamos que el grupo de tratamiento aumentó de forma diferenciada su consumo anual en unas 40 000 DKK durante el periodo 2019-2020 (Panel 2D). Estas estimaciones sugieren un efecto estimulante considerable de los tipos de interés negativos de la política monetaria —en nuestro caso, una contribución al consumo privado agregado de entre el 0,5 % y el 1 % en 2020— en el momento en que se transmiten a los hogares.

A falta de microdatos sobre las tenencias de efectivo, utilizamos datos sobre las retiradas de efectivo agregadas para investigar si los hogares respondieron a los tipos de interés negativos de los depósitos acumulando más efectivo, un mecanismo clave en la teoría estándar. La figura 3 muestra que las retiradas de efectivo se mantuvieron, en general, en su tendencia a largo plazo o ligeramente por debajo de ella durante el período de tipos negativos, lo que sugiere que la liquidación de depósitos para mantener efectivo no fue una respuesta cuantitativamente importante. Esto concuerda con los costes nada desdeñables que supone mantener grandes cantidades de efectivo (Rogoff, 2017).

¿Cómo razonan los hogares sobre los tipos de interés de los depósitos?

Para distinguir entre los diversos motivos que pueden subyacer a las respuestas de los depositantes —por ejemplo, motivos habituales, como la sustitución intertemporal, frente a motivos no habituales, como la aversión a la pérdida o la percepción de injusticia de los tipos negativos—, llevamos a cabo una encuesta. Preguntamos a los encuestados si ajustarían, y de qué manera, diferentes aspectos de su comportamiento en un escenario hipotético en el que el tipo de interés de los depósitos bajara. En las respuestas abiertas, también les pedimos que expliquen con sus propias palabras por qué ajustarían o no su comportamiento tal y como se indica (Haaland et al. 2025). El escenario principal refleja la situación en Dinamarca en 2021, cuando todos los bancos adoptaron tipos de interés de depósito negativos, pero también asignamos aleatoriamente a algunos encuestados a escenarios con descensos de los tipos en el ámbito positivo, lo que nos permite estudiar las diferencias sistemáticas en las respuestas y los motivos entre los recortes de tipos en territorio negativo frente a los de territorio positivo.

Para validar el enfoque de la encuesta, vinculamos las respuestas de la misma con los datos administrativos y demostramos que las intenciones declaradas por los encuestados de realizar ajustes en respuesta a una hipotética bajada de tipos predicen los cambios reales observados en los datos administrativos en el momento en que se vieron expuestos a tipos negativos en el mundo real. Además, en consonancia con los resultados del análisis de los datos administrativos, las respuestas de la encuesta indican que las bajadas de tipos en el ámbito negativo tienen muchas más probabilidades de desencadenar ajustes que las bajadas de tipos comparables en el ámbito positivo.

La figura 4 ilustra las respuestas abiertas sobre los motivos que subyacen a las reacciones en el consumo, agrupadas en categorías generales. La mayoría de los encuestados que indican que aumentarían su consumo en respuesta a los tipos negativos citan la aversión a las pérdidas (Gneezy, 2005), el enfado por la codicia percibida o el comportamiento injusto de los bancos, o argumentos más habituales de sustitución intertemporal. Aquellos que no cambiarían su consumo suelen citar una insensibilidad general a los tipos de interés, por ejemplo, debido a fricciones de ajuste o porque están satisfechos con su nivel actual de consumo.

Del mismo modo, la figura 5 muestra las respuestas abiertas sobre las reacciones en materia de inversión. La mayoría de los encuestados que aumentarían su inversión en acciones como respuesta a unos tipos de interés negativos en los depósitos citan la aversión a las pérdidas o los diferenciales de rentabilidad. Aquellos que no ajustarían sus carteras de acciones suelen hacer hincapié en una reticencia general a participar en el mercado de valores, por ejemplo, debido a los costes de participación, la falta de conocimientos o la percepción de que las acciones son un activo de riesgo.

Es importante destacar que los dos motivos atípicos que subyacen a los ajustes de los tipos negativos —la aversión a la pérdida y la percepción de injusticia— están prácticamente ausentes en los escenarios que contemplan recortes de tipos en territorio no negativo. Esto sugiere que los hogares tienen una percepción fundamentalmente diferente de los recortes de los tipos nominales en territorio negativo.

Implicaciones para la transmisión de la política monetaria

Estos resultados tienen importantes implicaciones para la transmisión de la política monetaria en entornos de tipos bajos. Las aportaciones teóricas recientes parten de la hipótesis de que los tipos de política monetaria negativos no se trasladan a los tipos de los depósitos, ya que, de ser así, los hogares optarían por el efectivo. Según estos modelos, los efectos sobre el consumo de las bajadas de tipos en territorio negativo son, por lo tanto, atenuados (p. ej., Ulate, 2021) o incluso podrían invertirse (Abadi et al., 2023; Eggertsson et al., 2024). Nuestros resultados solo coinciden parcialmente con esta visión.

Por un lado, encontramos pruebas que respaldan la idea de que cero es un límite crítico, por debajo del cual los depositantes responden con mayor intensidad a los cambios en los tipos, lo que podría disciplinar las decisiones de los bancos sobre la transmisión. Por otro lado, la naturaleza de las respuestas de los depositantes consiste en consumir más en lugar de mantener más efectivo, lo que sugiere que, siempre que se produzca la transmisión, las bajadas de los tipos de interés oficiales en territorio negativo pueden tener efectos sobre el consumo especialmente fuertes.
#148

Noticias relacionadas con la deuda soberana <•> Enlaces español <•> 13/09/2026.


Iniciativas del BCE y de bancos centrales europeos
A la par del sector privado, las autoridades monetarias en Europa exploran activamente estas infraestructuras mediante proyectos institucionales concretos:
  • Entornos de prueba del Eurosistema: Realización de pruebas de liquidación de operaciones financieras utilizando dinero de banco central sobre libros mayor distribuidos (DLT).
  • Proyecto Agorá: Iniciativa promovida por el Banco de Pagos Internacionales (BIS) junto a bancos centrales y entidades privadas para conectar depósitos tokenizados de la banca comercial con dinero digital mayorista en pagos transfronterizos.
  • Emisiones piloto estatales: Países como Alemania y Francia han realizado emisiones experimentales de bonos soberanos e instrumentos comerciales directamente sobre blockchain, validando la reducción de costes y tiempos de emisión.


Sé que por aquí hay rankianos que invierten en deuda rumana, pero no es nada fácil encontrar información en castellano sobre el tema. Lo que sí resulta fácil es traducir estos artículo con DeepL, con la extensión de DeepL para navegador o con Google Translator, el cual, como todos saben, ofrece la posibilidad en Chrome sin instalar nada.

La economía de Rumanía se encuentra en vilo a la espera de la cita del 2 de octubre, fecha en la que se espera que S&P —la más exigente de las tres principales agencias de calificación crediticia del mundo— anuncie la nueva calificación soberana de Rumanía.
El 2_octubre es la fecha de referencia de no pocos titulares sobre los bonos soberanos de Rumanía.
#149

Bonos y obligaciones en la web del Tesoro <> I.

  • Las letras del Tesoro sólo nos ofrecen rendimiento implícito, esto es, por la diferencia entre el precio de compra y el de amortización, que es el valor nominal del activo, el cual nos sirve para hacer nuestras peticiones. Este rendimiento implícito se decide en la subasta.
    • Los bonos y las obligaciones sólo difieren entre sí en la duración, lo demás es igual. Ambos poseen dos tipos de rendimiento, el rendimiento tipo letra o rendimiento implícito, el cual, como sabemos, se decide en las subastas y el cupón, que es fijo, anual y previamente conocido, luego lo vemos.
  • Las letras se subastan siguiendo un calendario fijo que conocemos desde comienzos de año, igual que en el caso de los bonos y obligaciones, pero en el caso de los bonos no sabemos qué van a ofrecernos en cada subasta hasta que el Tesoro y / o el Banco de España no publican las convocatorias.
  • Las bonos y obligaciones no se reinvierten, las letras sí.
  • Los bonos y obligaciones se subastan los jueves y devuelven los sobrantes los lunes; las letras se subastan los martes y devuelven los sobrantes los jueves (o los viernes si es reinversión).
  • Los bonos y obligaciones tienen una peculiaridad que es la VR = vida residual. Vamos a verlo con un ejemplo de la próxima subasta:

  • En el primer recuadro vemos la Fecha de emisión, que NO es la fecha de la subasta y, en este caso, se emitieron el 5_junio_2024, pero entonces eran unas Obligaciones a 10 años, pues si miramos en la segunda línea veremos la Fecha de amortización, el 31_octubre_2034. 
    • Por este motivo aparece esa abreviatura VR (=vida residual) que nos indica que les quedan 8 años hasta el vencimiento si contamos a partir de la fecha de emisión.
      • Es decir, esto es como un libro del que se editan X ejemplares y se van colocando en las librerías según conviene.
  • En la tercera línea vemos el Interés nominal, 3,45%, el cupón, el cual aparece junto al nombre del bono y es fijo, no va a cambiar en la subasta, y lo cobraremos en una fecha fija cada año.
    • La fecha de cobro de cupón la podemos comprobar donde pone Próximo pago de cupón, en este caso el 31_octubre_2026. Sabemos que de ahora en adelante cada 31 de octubre tendremos un abono de cupón hasta la amortización del bono.
    • Cupón corrido: es de un 3,08%, muy cercano al cupón del bono, 3,45%. El motivo es que el próximo 31_octubre todos los que compren deuda en la próxima subasta cobrarán un cupón completo, del 3,45%, pero resulta que el cupón es anual, que es preciso haber sido propietario del bono durante un año para comprarlo y los suscriptores sólo serán propietarios desde septiembre. Por este motivo deben de pagar el cupón corrido al comprar el bono, para compensar ese exceso de cupón que cobrarán el próximo día 31_oct.
  • El ISIN del bono y el tramo: ES0000012N35/08, aparece al final de la convocatoria.
    • El ISIN ES0000012N35 nos permite buscar información sobre el bono en internet.
    • El tramo, /08, nos indica que esta es la octava subasta de estas obligaciones.
  • El nombre de estas emisiones aparece con O cuando se trata de obligaciones y B cuando se trata de bonos. Lo digo porque en la web del Tesoro aparecen este tipo de denominaciones. Debajo se puede ver un ejemplo.
    • Esta emisión tiene una duración de 5 años, igual que muchos bonos, pero en realidad podemos ver que no se trata de un bono, sino de una obligación de mayor duración a la que le quedan 6 años de vida.
      • El asunto tiene cierta importancia para el inversor porque es conveniente distinguir entre unos bonos emitidos hace poco y unas obligaciones de hace muchos años, cuando el cupón podía ser mucho mayor o mucho menor que el actual.

>>>>> PRECIOS.

Para calcular la rentabilidad que puede salir en la subasta de bonos y obligaciones podemos hacer dos cosas.
  • Mirar las rentabilidades de la deuda española a 8 años (que es lo que le queda de vida a esta emisión). Yo uso Investing, otros Trading View.
  • La rentabilidad de las obligaciones a 10 años (VR o vida residual de 8 años) que se van a subastar el jueves es, a día de hoy, la que vemos en la captura.

Si tenemos en cuenta que el cupón supone una rentabilidad del 3,45% para esas obligaciones con VR (vida residual)=8, pues el precio de la obligación (ex-cupón, es decir, sin incluir ese cupón corrido) debería estar por debajo del valor nominal para igualar o aproximarse a la rentabilidad que vemos en el mercado secundario.

  • ¿Y cuánto se paga por esas obligaciones en el mercado secundario? 

Bueno, vamos a buscar en Google, en los mercados donde cotiza, aunque puede haber diferencias de uno a otro. Esta cotización debe de ser de Euronext Italia, pero el lunes podemos ver alguna otra, a ver si la alemana, Deutsche Börse.


Está claro que el precio va a la baja, aunque nada impide que el temporal amaine en el mercado de bonos la próxima semana y pille a los suscriptores del jueves con algún recorte en la rentabilidad debido a una recuperación más o menos ligera de los precios.

Esto es un tiovivo, pero antes de acudir a una subasta de bonos y obligaciones hay que tener en cuenta que el volumen de peticiones NO_competitivas (usualmente asociadas a los pequeños inversores como nosotros) en los bonos y obligaciones es muy inferior al que existe en las letras.

Por ejemplo:


  • ¿A qué rentabilidad corresponde ese precio?

El Tesoro, para calcular la rentabilidad de sus bonos y obligaciones, utiliza la fórmula de la TIR del bono, la cual le permite incorporar tanto la diferencia entre el precio de compra y el de amortización como el cupón.

  • La diferencia entre el precio de compra y el de amortización o rendimiento implícito puede ser positiva, con lo cual la rentabilidad quedaría por debajo del cupón o ...
  • la diferencia entre el precio de compra y el de amortización puede ser negativa y entonces vamos a ganar menos de lo que nos aporta el cupón.

Si miramos la rentabilidad en el mercado secundario, por ejemplo en Investing, veremos, en función de las rentabilidades que nos muestren para nuestro bono, si el precio va a quedar por encima o por debajo del nominal, de esos 1.000€ o múltiplo que utilizamos para suscribir una subasta.

  • Ahora nos queda el pequeño problema de las subastas de bonos competitivas, porque en este caso y a diferencia de las subastas competitivas, no tenemos que poner el interés que queremos, sino el precio. 
    • El Tesoro nos ayuda con unas tablas para calcular la equivalencia entre el rendimiento o TIR del bono u obligación y el precio, pero ...
      • .... OJO, el precio indicado nunca incluye el cupón corrido, es el llamado precio ex-cupón,  va aparte y hay que pagarlo al comprar el bono;
      • el Tesoro calcula las rentabilidades sin considerar el 0,15% de comisión por transferencia de la web del Tesoro ni tampoco hace consideraciones de tipo rentabilidad financiero-fiscal.

Humilde opinión, pero al final creo debemos sumar los cupones, restar las comisiones, ese 0,15% y la diferencia entre el precio de compra y el de amortización (el nominal) y "anualizarlo". Yo no me molesto en aplicar ninguna fórmula, pero he dejado posts sobre el asunto por aquí. Sigo en otro post.
#150

Re: Bonos y obligaciones en la web del Tesoro <> I.

Bueno, hablare con mi hijo que es Ingeniero Industrial y que hable con su cuñado que Mtematico fisico nuclear y master en mercados de capitales y cuando me lo expliquen , lo mas seguro es que lo invierta en letras del tesoro a un año
Guía Básica