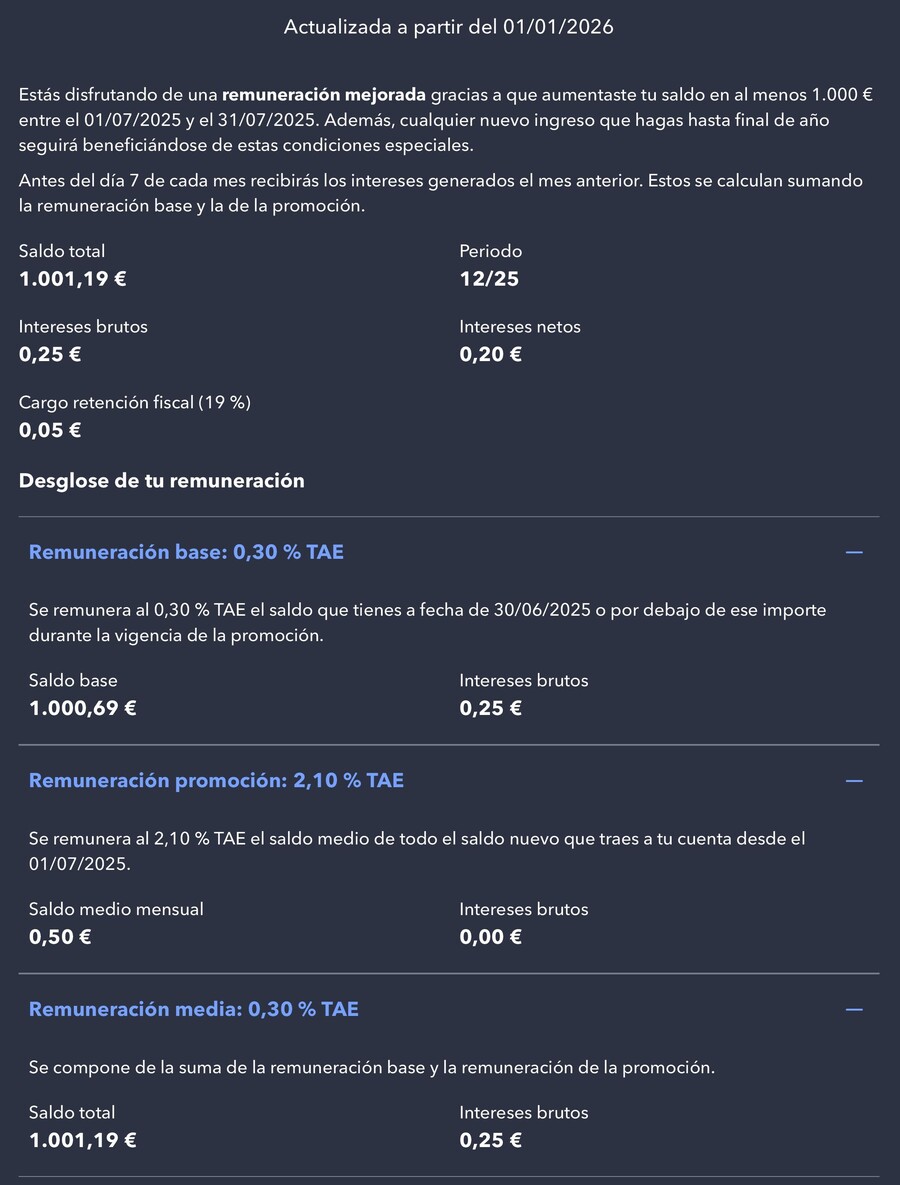
"aumenta tu saldo en al menos 1.000 € entre el 1 de julio y el 31 de agosto de 2026. Esta remuneración se aplicará al saldo nuevo hasta diciembre de 2026. El saldo que ya tenias seguirá remunerándose con sus condiciones habituales."
A mi es que ese punto después de 2026, como que me crea dudas aunque después es verdad que dice lo del saldo nuevo, pero muy bien puede ser el de entre el 1 de julio y 31 de agosto, y mas conociendo a Myinvestor.
Pues perdóname pero sigo con la duda como te he puesto en el anterior comentario. De todas formas, tengo algo disponible para agosto, y ese 2,5% hasta diciembre, tampoco es para tirar cohetes (premium no me voy a hacer).
Pero si es igual que el año pasado con la SALDO25. Cada año hay una igual de junio a diciembre. Yo la tuve 6 meses y te pagan 2 tramos hasta dic25.
Intereses del 1-31dic25 ingresados el 5ene26 para que veas que hasta dic25 remuneran los 2 tramos. No confundas la fecha fin de apuntarse a la promo con la fecha fin de remuneración.
Tenía 0,30% de saldo base y 2,10% de incremento de saldo. No estaba asociado a ser Premium. Apuntarse a la promo era hasta el 31jul25 pero si ingresas dinero después en nov25 por ejemplo, se remunera al tipo alto también.
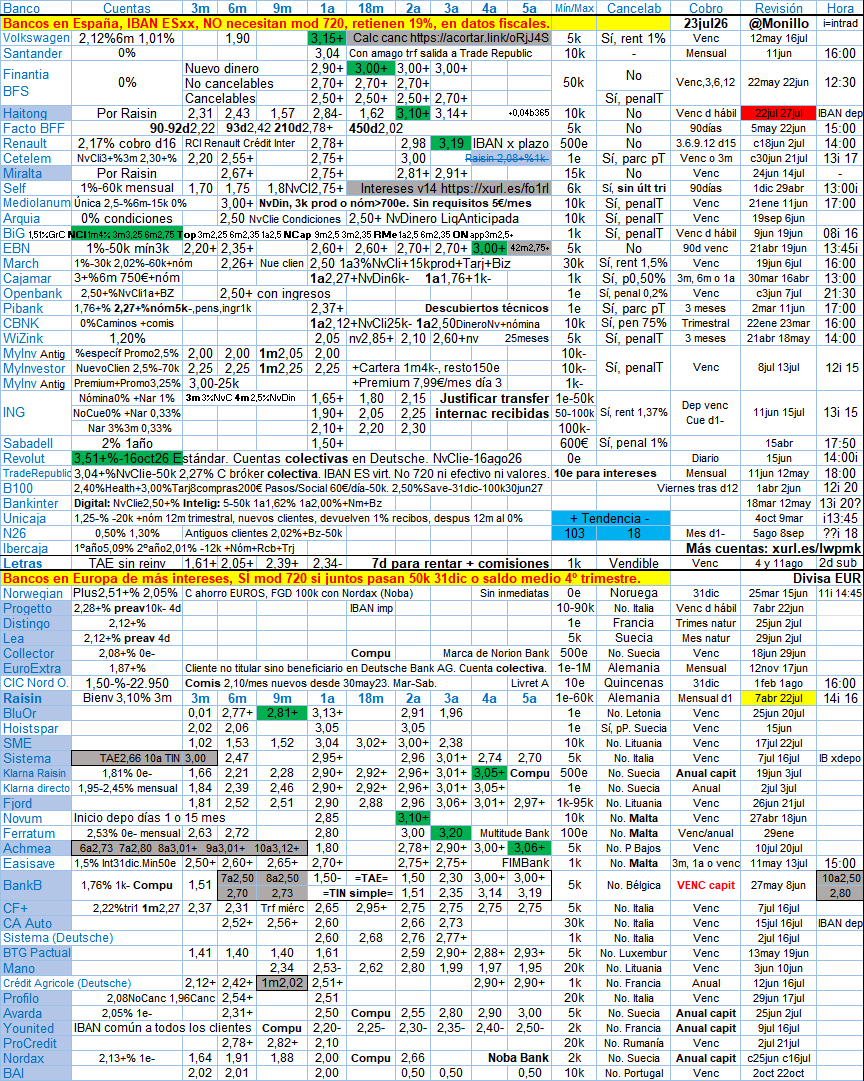
Gracias. Pues asunto aclarado. He visto tu tabla anterior y pones que a partir de 3k ya merece la pena hacerse premium. Mi pregunta: ¿Que fecha es mejor para darse de alta en premium y cuando de baja sabiendo que voy a estar por encima de esos 3k hasta el 31 de diciembre?.
Ahora mismo tengo 1k+la foto del 30 de junio que eran 5€ por lo que ahora no creo que corresponda. El próximo 26 de agosto me cumple un depo en facto de 25k y esa es mi duda que van para My, me hago premium ese mismo día, a final de mes o el 1 de septiembre...
Alta: El mismo día que metas el dinero. Te cobran la 1ª cuota prorrateada hasta el día 3. Unos 7,99/31=0,26€ por cada día antes del día 3. Siempre el día 3 se cobran los 7,99€.
Baja: Da igual cuando la solicites. La baja efectiva siempre es el día 3 siguiente.
Si te haces premium debe estar activo el día 1 del mes para que te compute todo ese mismo mes del día 1.
En tu caso que ya tienes activa la promo te dan el 2,50%. El día 26 ingresas lo del depo en My y el día lunes 31 agosto sin falta te suscribes al premium. Quizás el domingo 30ago por si algo no funciona, sólo son 0,26€ más.
Perfecto, gracias nuevamente. Una ultima pregunta, he puesto que segun tu tabla pones que a partir de 3k merece la pena. ¿Es esa la cantidad?. Es que viéndola mas despacio parece que son 15k.
Nunca llegamos a conocer todo lo que hay por ahí, te cito otro ejemplo, hay sucursal cerca de mi casa, pero no publican los tipos de interés de los depos, son "negociables" desde 3 meses hasta 5 años.
Buenos días! A ver si alguien me puede ayudar Resulta que hago el amago de transferencia a TR4D3 R3PU8I1Ka través de la app del SATAND3R y me deja contratar el depo al 3% pero al llegar a la información contractual no me deja leerla y se queda la pantalla bloqueada A alguien más le ha pasado? Alguna solución? Intenté con el portátil y no salta la contratación del depo. También intenté con el móvil poniendo vista ordenador a través de. Chr0me pero tampoco salta, sólo de e saltar la contratación a través de la app y en mi caso se queda ahí y no deja leer la info y avanzar al final de la contratación. También probé cambiando a otro móvil y nada se queda pillado Muchas gracias de antemano
Los 3k indican TAE 0,00% que significa que lo que los intereses de la cuenta se pierden con lo que pagas de Premium. Un TAE del 0,00% NO merece la pena. 3k te dan 8€ aprox al mes al 3,20% TIN que es lo que vale la cuota premium de 7,99€/mes.
Lo de halal es una ley de la sharía, que dice lo que está permitido o no, en principio dentro de halal está la Prohibición del Riba (Interés), viene a ser que el dinero no puede generar dinero por el solo paso del tiempo. Cobrar o pagar intereses (ya sea en un préstamo, una hipoteca o una cuenta de ahorro convencional) está estrictamente prohibido (haram). En su lugar, el banco debe obtener beneficios mediante la compraventa de activos reales o compartiendo los beneficios de un negocio.
¿Cómo lo resuelven en las cuentas de Ahorro o depos? con la Mudaraba: el cliente aporta el capital y el banco lo gestiona invirtiéndolo en negocios halal (permitidos), los beneficios generados se reparten según un porcentaje acordado previamente (no un interés fijo).
De todos modos lo de halal suele aplicar a los productos no a los bancos, asi hay bancos que tienen productos halal y productos que no lo son, por ejemplo en Chaabi bank sí ofrece depos convencionales.
¿habéis visto? La IA ya es como el móvil, sin ella no somos nada.