Te van a marear con la respuesta. Te dirán que el FGD protege al fiduciario y que si quiebra Trade el dinero sigue en el banco fiduciario porque está segregado fuera de los balances de Trade. Lo mismo para valores. No te responderán sobre el fraude o lo meterán como quiebra limpia.
Es que no ha llegado porque puse un alias de mi cta. de email, eliminé el alias y se me olvidó cambiarlo por uno nuevo .... ejem, ejem ..... pero ya está resuelto 😸😸😸 Eso sí, no me amenaces con un "tocho" 😾😺😸
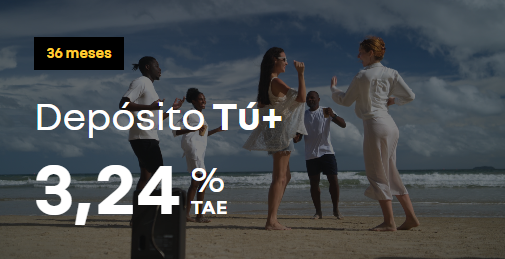
yo abrí un depo a 3 años en renault hace menos de 14 días
¿es viable ejercer el derecho de desestimiento, cobrar los intereses al 3,19% de los días que han pasado, y abrirlo al nuevo interés del 3,24%?
¿hay alguna regla o norma que obligue al banco a pagar los intereses durante los días que el depósito estuvo vigente antes del desestimiento? ¿o por el contrario solo te devuelven el principal sin intereses?
es poco dinero de diferencia, en este caso era un depósito de poco importe, pero me interesa saberlo por si algún dia me encuentro ante una situación similar con depos de mayor importe donde ese 0,05% de subia si escocería perderlo
Mejor que desistir es contactar con ellos y decirles que te suban el tipo al actual para no tener que desistir. Lo han hecho así antes porque trabajan menos.