pues ante la duda y el papeleo extra y la incertibumbre de lo que me pueden o no a llegar a retener alli, y luego aqui, y ante mi desconocimiento prefiero mirar otras opciones. Gracias
Buenos dias , te quitan el 10% alli y luego el tipo impositivo aquí ? pongamos un 21? si es así ya no resulta tan rentable ni mucho menos.y si no lo es, es un chollo que sólo quiten un 10 alli y nada aquí.Gracias..
En origen te retienen un 10%. Luego en el IRPF pagas el 19% (o el rango que te toque), pero por el acuerdo de doble imposición te devuelven el 10% pagado en origen. Total: 10+19-10 = 19%
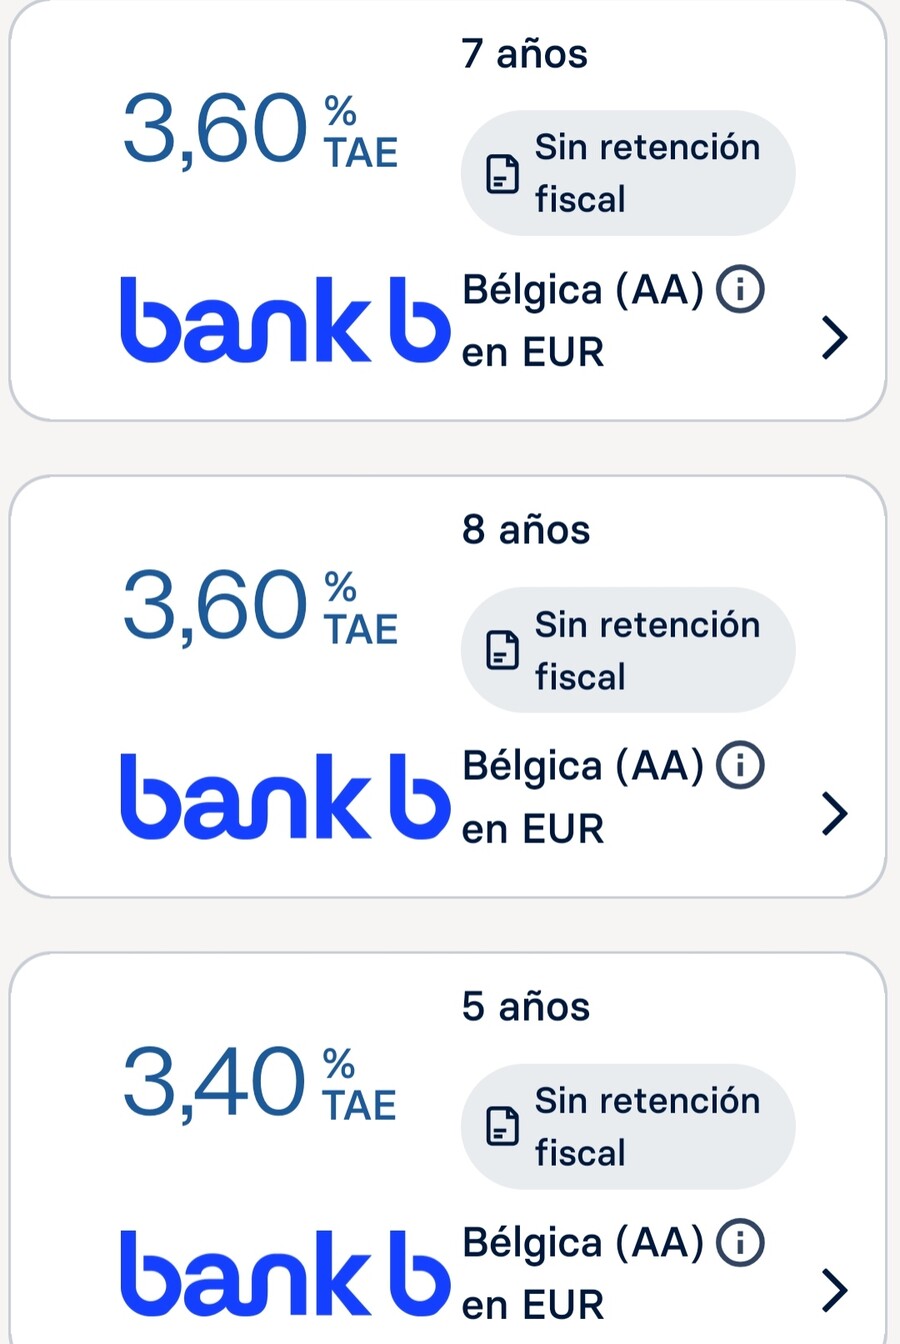
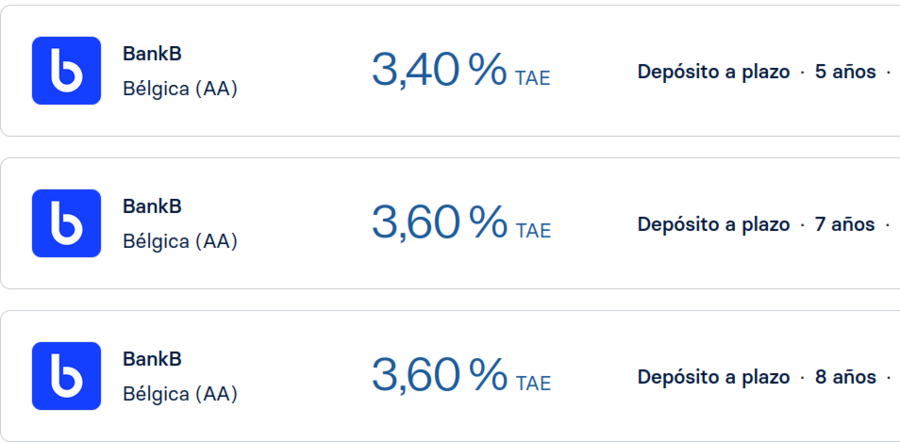
El TAE es el cáculo de intereses que te pagarían cada año por el depósito que tengas, pero el TIN son los intereses que realmente recibes al vencimiento del depósito.
Si el depósito fuera de un año el TAE y el TIN serían iguales, es decir del 3,60%, pero como los depósitos son de 7 y 8 años y los intereses se cobran al vencimiento y cada año se van reinvirtiendo los intereses, por lo que cada año el capital inicial es mayor y va generando más intereses, por eso el TIN a 7 y 8 años supera el 4% que es lo que recibirías al vencimiento.
Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí
Trepublikanerin
Buenos días.
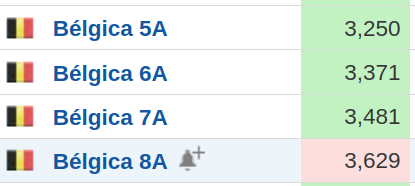
Yo tengo un poco de dinero en BankB a un año, desde hace unos meses. Miré los resultados a conciencia y los pasé por el foro. Puedo mirar a ver si pasa los resultados del primer semestre, pero si comparamos la rentabilidad de los depósitos con el interés más alto y la TIR en el mercado secundario del bono belga nos queda lo siguiente:
Esta es la TIR del bono soberano belga desde 5 a 8 años.
En cualquier caso los bancos y otras empresas ofrecen lo que ofrecen porque el mercado de deuda tiene muchos problemas. Hace poco dejé un enlace en "Tabla de ...." donde se hablaba de lo bien que le iba al Banco del Cantábrico financiándose con unos depos que le salían de lo más rentable frente a lo que les estaba exigiendo el mercado de deuda. Y eso a la entidad de SANta Ana.
El problema es que cada vez que hay una sacudida en el mercado de bonos se produce una onda expansiva que recorre países y sectores sin compasión y finalmente toca a los depósitos por varios costados.
Se encarece la deuda corporativa de los bancos y estos pueden intentar financiarse vía depos ofreciendo un poco más, sobre todo cierto tipo de bancos.
Sin embargo, si los tipos a largo siguen subiendo como lo están haciendo, y no tanto por la expectativa de inflación (que también) como por el generalizado desmadre de la deuda y del déficit, los estados recortarán más las emisiones de 10 años en adelante y se sentirán cada vez más tentado a emitir a corto plazo, pero ....
.... pero eso los situará ante otra tentación a la que ya han sucumbido varias veces: presionar a los bancos centrales para que mantengan los tipos de interés bajos y que no les fastidien las colocaciones de deuda a los plazos más cortos.
Eso y las "herramientas" que tiene el BCE para aplastar la rentabilidad de la deuda y de los propios depósitos.
Yo a largo cada día tengo menos ganas de invertir, sinceramente, ni en depos ni en nada.
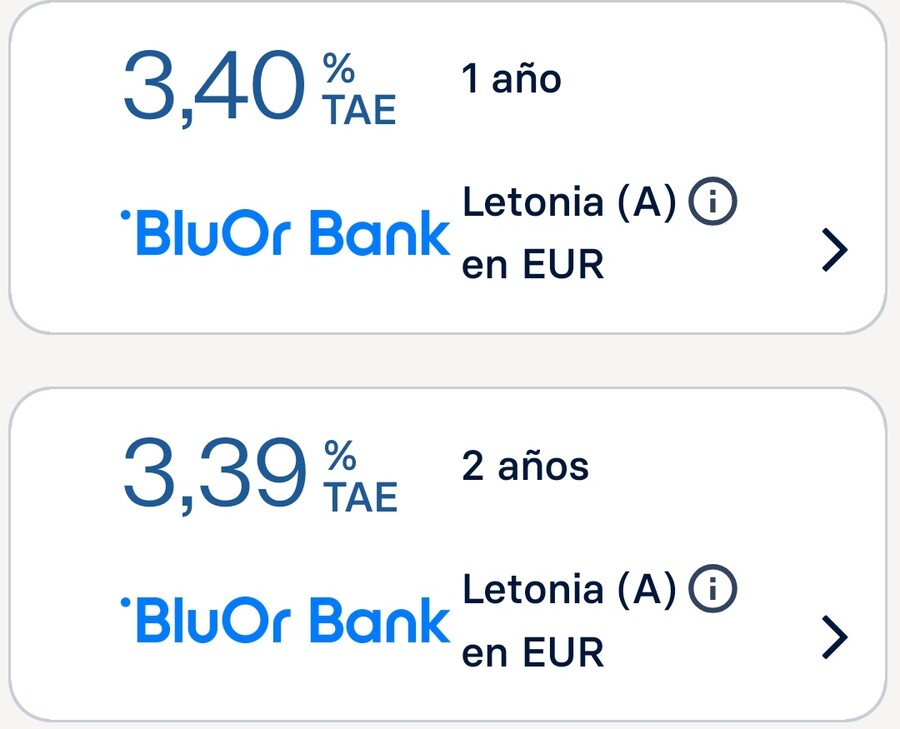
te retienen 25% si no envias el documento de residencia fiscal español ....
" La retención estándar de los intereses generados por los depósitos en Letonia es 25.5%, pero debido a los acuerdos de doble imposición entre Letonia y España, existe la posibilidad de reducir esta retención hasta el 10% si los clientes presentan un Certificado de Residencia Fiscal expedido por la Agencia Tributaria, entre 1 año y, como máximo, hasta 8 semanas antes de la fecha de vencimiento. "
Añado que aunque retengan un 25,5% en la renta sólo se puede deducir el 10% que es el convenio. Es decir, si no se mandan los papeles se pierde dinero.
Sin papeles, retienen 25,5%, tributas el 19% mínimo, deduces el 10% y pierdes el 15,5% de los intereses. Con papeles, retienen 10%, tributas el 19% mínimo como todo el mundo y deduces 10%.