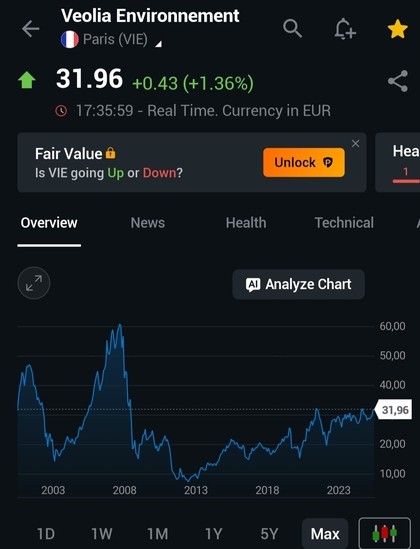
Nuevos testeo a los 32€, "techo del canal de los últimos 5 años; si se superase, ese "techo" se convertirá en un "suelo" para la cotización a partir del cual se proyectará en busca de los 40€. A ver si los resultados del Q4 echan una mano.
Hoy ha cerrado a 33'33€, nuevo máximo relativo x lo que los 32€, techo del canal de 5 años, pasan a ser el nuevo suelo de la cotización. A ver esos resultados!!!
Yo he entrado en DTE, recientemente, Veolia me llama, pero tengo otras useñas que me dan más dividendo, aunque no descarto a futuro pillarla, como una muy buena sólida para cartera...
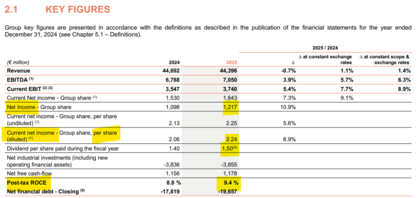
Cotiza a 15'5xPER 2025, lo cual es la parte bajo del rango de su PER habitual, que ronda las 19 veces. El directorio señala que esperan crecer a una tasa del 10% anual en los próximos años, es decir, doblar el beneficio en 7 años.
Esta empresa es un "servicio esencial" (agua, basura y frío/calor) que espera crecer a una tasa del 10% anual en los próximos años y que paga un dividiendo del 4'5% anual; sumando ambos conceptos proporciona una rentabilidad compuesta del 14'4% al año, lo que no está nada mal en comparación con tener el dinero en cuenta corriente o en fondos que, contabilizados a varios años vista, arrojan pérdidas para el partícipe y buenas comisiones para la gestora.
El grupo Veolia cerró el primer semestre con un beneficio neto de 682 millones, un 3,8% más, mientras que el resultado neto corriente --que excluye las compras de Suez y Clean Earth-- fue de 837 millones, un 10,4% más, según ha informado este jueves.
La facturación fue de 22.193 millones, un 0,8% más y un 1,5% más si se excluyen los precios de la energía, mientras que el resultado bruto de explotación (Ebitda) creció un 5%, hasta 3.552 millones.
En concreto, la compañía alcanzó una facturación de 1.500 millones de euros hasta junio en la división de Iberia, un 5,1% interanual más a perímetro y tipos de cambio constantes.
La empresa ha explicado que el incremento "está impulsado principalmente por España", donde la actividad de Agua se beneficia de revisiones tarifarias favorables y de un aumento de los volúmenes facturados.
España es uno de los territorios que ha impulsado el incremento de la facturación de las actividades de Agua Municipal del grupo, tanto por la subida de las tarifas como de los volúmenes. Además, ha destacado que la intensa actividad de obras en Energía permite compensar la disminución de los precios de la energía.
Por otro lado, entre enero y junio acometió inversiones globales por valor de 1.630 millones, mientras que el flujo de caja libre neto fue de 288 millones negativos, frente a los 451 negativos de un año antes.
Asimismo, la deuda financiera neta a cierre del periodo era de 24.548 millones, excluyendo las compras de Suez y Clean Earth.
ESTELLE BRACHLIANOFF
La directora general de la empresa, Estelle Brachlianoff, ha asegurado que los resultados del periodo son "excelentes" y que ponen de manifiesto la capacidad de la compañía para aprovechar su posicionamiento estratégico.
"Ampliamente en línea con nuestros objetivos anuales a pesar de un entorno complejo, demuestran la robustez de nuestro modelo y nuestra rigurosa gestión operativa", ha añadido.
PREVISIONES
Tras los resultados, Veolia ha revisado al alza las previsiones para este año, que ahora contemplan un crecimiento orgánico del Ebitda de entre el 5% y el 6% y un crecimiento del beneficio neto corriente atribuible al grupo de al menos un 8%, incluyendo Clean Earth.
Por otro lado, la ratio de deuda financiera neta/Ebitda será "igual o ligeramente superior a 3x", incluyendo Clean Earth.
Veolia prevé que la compra de Clean Earth tendrá "un efecto positivo en el resultado neto corriente a partir de 2027", y la asignación del precio de adquisición (PPA) de Clean Earth se contabilizará como partida no corriente.
Además, el programa de desinversiones por más de 2.000 millones se ejecutará hasta mediados de 2028