Acceder

Seguimiento acciones empresas alto crecimiento: NAGARRO SE (NA9)

4,05K respuestas
Seguimiento acciones empresas alto crecimiento: NAGARRO SE (NA9)

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Se habla de Nagarro SE NA9 · Frankfurt
79,15 € +1,54 % sube
Ver la acción
Página
272 / 276
#4066

The Renewables Infrastructure Group Limited


Otra de energía con muy buen dividendo:

The Renewables Infrastructure Group Limited


Saludos

No importa lo fuerte que pegues, lo importante es mantenerse en pie.

Se está hablando de

Nagarro SE NA9 · Frankfurt
#4067

Westbridge energy


Ya pero yo al menos no tengo prisa, se que es un chicharro ahora, pero los números a futuro que muestra son brutales en lo que a su valor total podrá tener en unos años.

No tengo prisa alguna por salir, si se cumple, aunque solo cumpla con 10 proyectos de los 25 que están ahora desarrollandose, solo con esos 10 explotandolo la empresa es un dineral tremendo, contando que solo una central de datos pueda construirse.

El único problema que tiene es que necesita un socio que ponga el dinero, y ese problema tampoco es grave, por que se pueden buscar socios para cada proyecto, repartiendo ganancias futuras a cambio de poner el capital para su construcción.

Si cumple no habra problema para salir, ya tendrá grandes volumenes, el problema será con hacienda por las plusvalias.. jajjajaja...


Un saludo.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#4068

First solar....


Parece tener todo perfecto, tan perfecto que parece han denunciado a la empresa por engañar con declaraciones falsas de capacidad de producción.

La demanda colectiva por fraude de valores contra First Solar Inc (NASDAQ:FSLR), presentada ante el Tribunal del Distrito Este de Nueva York (Caso No. 26-cv-03787), alega que la empresa engañó a los inversores sobre su capacidad para gestionar el impacto de las políticas arancelarias de EE. UU.

A continuación se detallan los puntos clave de la demanda al 17 de julio de 2026:
Detalles del Caso y Período de Clase

  • Período de Clase: Afecta a inversores que adquirieron acciones de First Solar entre el 26 de febrero de 2025 y el 24 de febrero de 2026.

  • Fecha Límite: Los accionistas tienen hasta el 24 de agosto de 2026 para solicitar al tribunal ser nombrados como demandantes principales (lead plaintiff).

Principales Alegaciones

La demanda sostiene que los ejecutivos de First Solar no revelaron o tergiversaron información crítica sobre:

  • Gestión Arancelaria: La empresa habría exagerado su capacidad operativa para mitigar los aranceles impuestos a sus módulos fabricados en Malasia y Vietnam.

  • Infrautilización de Fábricas: Se alega que ocultaron que la infrautilización intencionada de sus plantas en el sudeste asiático (que cayeron a cerca del 20% de su capacidad) afectaría negativamente los resultados fiscales de 2026.

  • Costos de Relocalización: Se habrían subestimado los costos y la complejidad de trasladar la producción a su nueva planta en Carolina del Sur, EE. UU.

  • Pérdida de Clientes: La empresa no habría comunicado a tiempo la cancelación de 6.6 gigavatios en reservas tras el incumplimiento de una filial de BP.

Eventos que Revelaron el Fraude

El valor de la acción sufrió dos caídas drásticas cuando la "verdad" comenzó a emerger según la demanda:

  1. 7 de enero de 2026: Jefferies rebajó la calificación de la acción de "Comprar" a "Mantener", citando la compresión de márgenes y problemas en plantas internacionales. La acción cayó un 10.29% ($27.67 por acción).

  1. 25 de febrero de 2026: Tras publicar resultados del cuarto trimestre de 2025 que incumplieron las expectativas y ofrecer una guía débil para 2026, las acciones cayeron otro 13.61% ($33.09 por acción).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#4069

First solar....


Y hay otro problema:

Los créditos fiscales de la Sección 45X (Advanced Manufacturing Production Credit), introducidos por la Ley de Reducción de la Inflación (IRA), son actualmente el motor principal de la rentabilidad de First Solar Inc (NASDAQ:FSLR).

A fecha de 17 de julio de 2026, el impacto de estos créditos en sus márgenes es determinante:

Impacto Directo en los Márgenes


  • Impulso al Margen Bruto: Para el año fiscal 2026, First Solar proyecta un beneficio por créditos 45X de entre $2,100 millones y $2,190 millones de dólares.

  • Dependencia de Subsidios: Sin estos créditos, el margen bruto ajustado de la empresa caería drásticamente a un 7.1% aproximado, frente al 49.5% que reporta bajo las normas actuales.

  • Reducción de Costos: Los créditos 45X reducen el costo de ventas de los módulos fabricados en EE. UU. en aproximadamente $0.17 por vatio, lo que compensa los mayores costos de fabricación doméstica frente a competidores internacionales.

Proyecciones Financieras para 2026


Según las guías reafirmadas por la empresa en el primer trimestre de 2026:

  • EBITDA Ajustado: Se espera que alcance entre $2,600 millones y $2,800 millones, impulsado casi en un 80% por la generación de estos créditos.

  • Generación de Caja: En el primer trimestre de 2026, la empresa ya generó $418 millones en créditos 45X, lo que ayudó a mantener un margen bruto del 46.6%.

  • Monetización: First Solar vende estos créditos a terceros (normalmente a un descuento de entre $0.95 y $0.96 por cada dólar de crédito) para obtener liquidez inmediata y financiar sus expansiones en Alabama y Luisiana.

Riesgo a Largo Plazo: El "Runway" del Subsidio


Aunque los créditos son una ventaja competitiva masiva hoy, presentan un riesgo de concentración:

  1. Fase de Eliminación: El beneficio completo se mantiene hasta finales de 2029. A partir de 2030, el crédito se reducirá anualmente (75% en 2030, 50% en 2031, 25% en 2032) hasta desaparecer en 2033.

  1. Desafío de Eficiencia: Para mantener sus niveles de rentabilidad actuales sin subsidios en 2033, First Solar necesitaría reducir sus costos de producción en un 32% adicional para competir con las alternativas de silicio cristalino.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#4070

O SE (NA9)

No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#4071

Betterware resultados y....


Betterware de México (NYSE:BWMX), operando corporativamente como BeFra, reportó sus resultados financieros del segundo trimestre de 2026 el pasado 23 de julio de 2026:


  • Ingresos Netos: Alcanzaron los Mex$4,161 millones (unos $239.3 millones de dólares), superando las estimaciones de los analistas. Esto representa un incremento del 16.8% en comparación con el año anterior.

  • Impacto por Adquisición: Los resultados se vieron impulsados significativamente por el primer mes de operaciones integradas de Tupperware Latin America, sumando más de 300,000 vendedores independientes a su red comercial.

  • Crecimiento Orgánico: Excluyendo la adquisición de Tupperware, los ingresos de las marcas principales (Betterware y Jafra) crecieron un 4.1% interanual y un 5.7% de forma secuencial frente al primer trimestre de 2026.

  • Rentabilidad: La utilidad neta total consolidada del trimestre subió un 20.6% y el EBITDA se incrementó en un 15%. El beneficio por acción (EPS) se situó en $0.58 dólares (Mex$174.89), superando las expectativas del mercado.

  • Dividendos: La compañía anunció un dividendo trimestral de $0.36 dólares por acción, el cual será pagado el próximo 20 de agosto de 2026.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#4072

Re: Betterware resultados y....


El precio objetivo consensuado para las acciones de Betterware de México (NASDAQ: BWMX) por parte de los analistas financieros se ubica en los siguientes rangos:

Consenso de Analistas (12 meses)


  • Precio objetivo promedio: ~$28.90 – $29.00 USD
  • Estimación más alta: ~$30.80 – $31.00 USD
  • Estimación más baja: ~$25.80 – $26.00 USD

Contexto de Mercado


  • Calificación de consenso: Compra fuerte (Strong Buy), basada en la cobertura de analistas de firmas internacionales. 

  • Potencial de revalorización (Upside): Entre un +55% y +60% frente a sus niveles de cotización recientes (alrededor de los $17 – $18 USD). 

  • Rango de 52 semanas: De ~$9.15 a $19.79 USD.

Nota: Al cotizar en el mercado internacional (NASDAQ), el precio objetivo se fija originalmente en dólares estadounidenses (USD).

No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#4073

Re: Seguimiento acciones empresas alto crecimiento: NAGARRO SE (NA9)

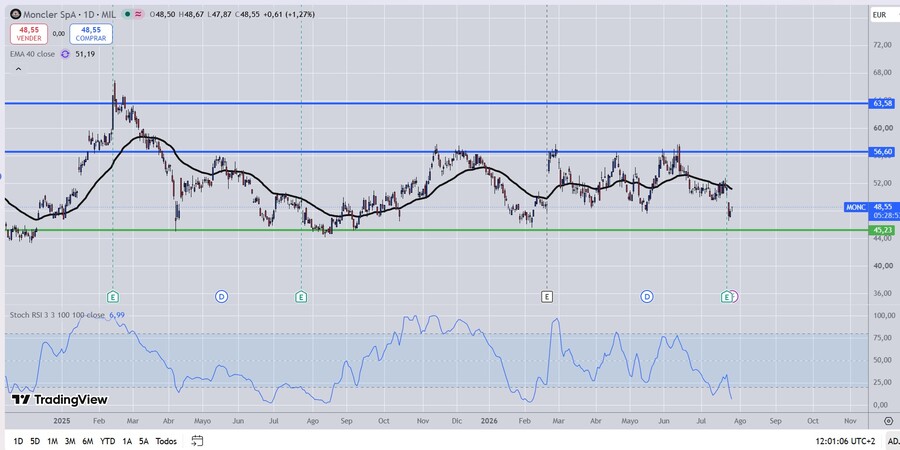
Es momento de entrar otra vez en Moncler? Mantendrá el lateral? 

Yo entré en 47€ a ver que hace. 
(Ya sé que no está barata, pero si no se intenta no se gana jajaja)

un saludo! 
#4074

Moncler...


En 45 ha tenido un soporte fiable hasta ahora, si lo que buscas es un rango ir a la parte de arriba no es mala idea en especial si llega a los 60.


Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#4075

Betterware....


Y betterware que tuvo unos buenos resultados y que sigue en silencio creciendo a un paso pausado pero seguro.... deuda baja pese a dos grandes adquisiciones, dividendo que paga dentro de unos días muy bueno (7% anual a estos precios), y cuando entren enteros los beneficios de la segunda adquisición reciente el BPA subirá entorno al 20%.... con un precio objetivo que ronda los 30$ parece que da oportunidad para engancharse o añadir posiciones en caso de no tenerlas... 

No es recomendación de compra, es hablar por hablar...

Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#4076

Inmode.. resultados.


InMode Ltd (NASDAQ:INMD) ha publicado hoy, 5 de agosto de 2026, sus resultados financieros correspondientes al segundo trimestre de 2026:


  • Ingresos: 95,6 millones de dólares, manteniéndose en línea con el segundo trimestre de 2025. Los ingresos por consumibles y servicios crecieron un 13% interanual hasta alcanzar los 22,3 millones de dólares.

  • Ganancia Neta (GAAP): 17,1 millones de dólares (0,29 dólares por acción diluida), por debajo de los 26,7 millones de dólares del mismo periodo del año anterior.

  • Ganancia Neta (Non-GAAP): 20,8 millones de dólares (0,35 dólares por acción diluida), superando las estimaciones de los analistas que esperaban 0,33 dólares.

  • Margen Bruto: Tanto el margen bruto GAAP como el Non-GAAP se situaron en el 75%.

  • Posición de Efectivo: La compañía cerró el trimestre con 501,1 millones de dólares en caja, valores negociables y depósitos a corto plazo.

  • Proyecciones (FY 2026): InMode ha reiterado sus previsiones para todo el año 2026, esperando unos ingresos de entre 365 y 375 millones de dólares y un beneficio por acción Non-GAAP de entre 1,29 y 1,34 dólares.

Inmode Ltd


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#4077

Lenz Therapeutics


Esta pequeña empresa que cotiza en apenas 5$, podría estar interesante a un futuro próximo, no es recomendación de compra es un devenir de la conversación...


Precio Objetivo:


  • Precio objetivo promedio: $32.00 USD (con un rango que oscila desde un mínimo de $12.00 USD hasta estimaciones máximas de hasta $60.00 USD según los distintos analistas de Wall Street).

Caja Disponible (Efectivo y Equivalentes)


  • Posición de liquidez: La compañía cuenta con aproximadamente $258.4 millones de dólares en caja y activos líquidos (reportado al cierre del primer trimestre). Con un ritmo de consumo de efectivo (cash burn) anual de unos $87 millones, los analistas estiman que tiene un margen de maniobra de unos 3 años de operaciones.

Futuros Ingresos


  • Proyección a corto plazo (2026): El consenso de analistas estima que los ingresos para este año se situarán en torno a los $19 millones - $20 millones de dólares mientras se asienta el lanzamiento comercial inicial de sus gotas VIZZ.

  • Potencial de crecimiento: De cara al próximo año, gracias a la progresiva adopción médica y el impulso de acuerdos internacionales, se proyecta un salto importante en la facturación, estimándose los ingresos en alrededor de $63.18 millones de dólares.

  •  El consenso general del mercado prevé que la farmacéutica alcance su punto de equilibrio financiero (breakeven) hacia el año 2028.

Lenz Therapeutics Inc

No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#4078

Re: Lenz Therapeutics

Buenos días y gracias Harruinado, me parece interesante,presenta resultados en unos días,¿Cres que es más interesante ,comprar después de que los presente ,por supuesto lo que me contestes es solo una opinión ,sin trascendencia ,es solo con versar.gracias Harruinado, y un placer seguirte, 
#4079

Re: Lenz Therapeutics


Comprar antes o después?....

Ojala supiera yo el momento exacto, pero si los resultados son muy buenos volará y no es garantía de que luego al cierre se venga abajo y quedes comprado muy alto.

Yo pienso que si son malos no alterara mucho el "producto" por que en este caso es algo que esta tomando forma, que se esta iniciando.

Lo mas importante en estas pequeñas empresas que están naciendo no son los resultados sino los avances en sus proyectos y la quema de caja mientras se producen los logros.

Que tengan una buena caja para aguantar las investigaciones en este caso es de lo mas importante junto a que los proyectos estén próximos a realizarse.

Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#4080

Soltec Power Holdings SA (BME:SOL)..


Una empresa española me llama la atención no es recomendación de compra es un devenir de la conversación...

El panorama operativo y financiero actual de Soltec Power Holdings SA (BME:SOL) se desglosa en los siguientes puntos clave:

1. Precio Objetivo, (valor actual 0,83)


  • Consenso de Analistas: El precio objetivo medio estimado por los analistas se sitúa entre 4,70 € y 4,79 € por acción.

  • Potencial: Teniendo en cuenta que la cotización actual es de 0,83 €, el consenso del mercado otorga a la compañía un elevado potencial teórico de revalorización, sujeto a la consolidación de su plan de viabilidad de cara al cierre de 2026.

2. Caja y Restructuración Financiera


  • Soltec ha superado una compleja situación de reestructuración financiera completada a finales de 2025.

  • Inyección de Capital: La firma de inversión DVC Partners entró como accionista mayoritario aportando 45 millones de euros (30 millones en capital y 15 millones mediante un préstamo).

  • Deuda y Liquidez: Gracias a este acuerdo se aplicaron quitas y refinanciaciones que redujeron la deuda bruta transitoria. Además, la compañía logró activar una nueva línea de avales y garantías por 35 millones de euros, esencial para volver a licitar y contratar proyectos a gran escala. Con ello, Soltec volvió a la rentabilidad registrando un beneficio neto de 12 millones de euros en su último año fiscal cerrado (2025).

3. Proyectos en Desarrollo y Pipeline


  • Nueva Estrategia: El plan de negocio prioriza su actividad principal (core business): el suministro tecnológico de seguidores solares (trackers), desinvirtiendo paulatinamente de actividades accesorias de construcción pura (EPC) o gestión de activos pesados.

  • Cartera de Proyectos: Su división de energía mantiene un portafolio o pipeline global de proyectos fotovoltaicos bajo desarrollo en fases iniciales y avanzadas (Ready-to-Build o RTB) superior a los 12 GW-14 GW distribuidos estratégicamente en mercados clave.

4. Potenciales Clientes


  • La empresa enfoca comercialmente su tecnología de seguimiento de alta eficiencia hacia:

  • Grandes Utilities (Compañías Eléctricas): Multinacionales que desarrollan macroplantas de energía renovable a nivel global.

  • IPPs (Productores Independientes de Energía): Firmas que promueven activos de generación y firman acuerdos de venta de energía a largo plazo (PPA).

  • Socios Estratégicos de Co-desarrollo: Fondos o gigantes energéticos (como sus alianzas históricas con TotalEnergies o Aquila Capital) a quienes Soltec vende total o parcialmente los derechos de sus proyectos en desarrollo.

  • Geográficamente, más del 60% de sus ingresos provienen de mercados internacionales liderados por Europa (España/Italia), Latinoamérica (Brasil/México) y Estados Unidos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.