No es la primera vez, durante las recompras la cotización baja. Si ya tienen en agenda el representar a un fármaco, quizás sea la respuesta a tanto anuncio en TV. Y a la la vez, si piensan dar acciones como parte del acuerdo, la subirán todo lo que puedan según termine la recompra. Vamos a ver que nos depara el futuro. Para empezar hay que esprar a ver cuanto van a engañar con Amgen
#15435
Re: Análisis de Pharmamar (PHM), antigua Zeltia
A ver si se concreta algún acuerdo con terceros y/o operación corporativa. Tiene todo el sentido estratégico .
#15436
Re: Análisis de Pharmamar (PHM), antigua Zeltia
Eso ahora mismo no sería una buena noticia, eso costaría muchas acciones y mucho dinero y eso el mercado a corto plazo no lo vería bien, creo yo
#15437
Re: Análisis de Pharmamar (PHM), antigua Zeltia
La noticia en si es de traca.No afirma nada y todo son posibles....Para sacar una noticia tienes que estar seguro y salir con más datos,en fin,no se lo que buscarán con ella
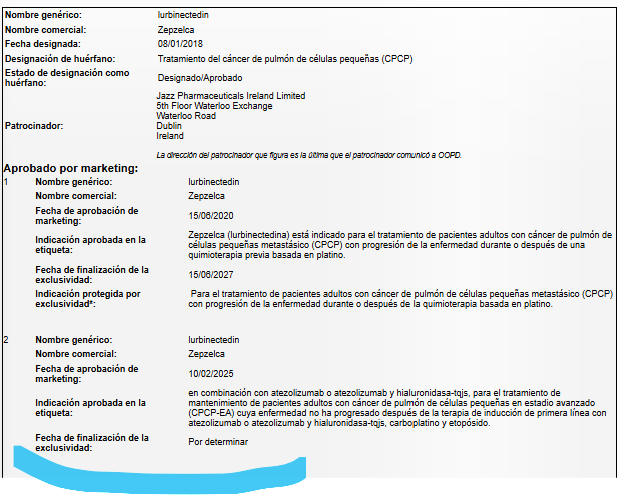
Por ampliar un comentario del compañero Jorge Silva. Desde 2024, Jazz y PHM tienen en USA varios juicios con empresas de genéricos (Sandoz, InvaGen, Cipla, Zydus, RK Pharma, MSN Pharmaceuticals y Qylu) que habían intentado introducir genéricos de lurbinectedina en el mercado de segunda línea de SCLC antes del vencimiento de la exclusividad de 2L (junio de 2027) y del vencimiento de la patente principal (diciembre de 2029). Posiblemente Jazz y PHM iban a contenerlos hasta diciembre de 2029, pero más allá de esa fecha los genéricos iban a acceder al mercado.
Con la retirada de Zepzelca de 2L, los genéricos de esas empresas ya no pueden acceder al mercado porque Zepzelca ya no está aprobado en 2L y, por tanto, no se pueden aprobar los genéricos tampoco, que acceden al mercado sin ensayos propios, amparados por los ensayos de Zepzelca para 2L.
Ahora en su lugar, pueden instar la aprobación en primera línea, pero en este caso, Jazz está tramitando una exclusividad de mercado que abarca hasta octubre de 2032 (siete años desde aprobación en 1L), y en caso de conseguirla, va a retrasar la entrada de genéricos en USA como mínimo tres años más.
Esto tendría dos consecuencias:
1º) Con Zepzelca aprobado en 2L, Jazz iba a tener 3 años hasta dic de 2029 de ventas a precio normal (sin genéricos). Después ese precio se iba a reducir bastante por la entrada de genéricos.
Con Zepzelca fuera de la 2L, solo pueden obtener ventas “off-label” pero serían a precio normal sin genéricos durante 6 años, lo que puede reducir la erosión de ventas en 2L por el fracaso de Lagoon.
2º) Más importante parece es que se evita hasta octubre de 2032 el riesgo de erosión de ventas en 1L por esa entrada de genéricos en USA que era, en el mejor de los casos, impredecible.
Para confirmar todo esto, falta que Jazz obtenga definitivamente la exclusividad en primera línea hasta octubre 2032:
Más allá de 2032, quedaría ver qué defensa de mercado puede ejercer la reciente patente aprobada para USA de lurbi + atezo en 1L, con vencimiento 2040.
#15439
Re: Análisis de Pharmamar (PHM), antigua Zeltia
¿Sigues manteniendo los 210€ como precio objetivo?