Me interese por este tema hace unos días. Por lo que saque (y no pretendo ser fiscalista), Hacienda considera de forma distinta los cashback comerciales como Igraal, los cashback de Tarjetas de bancos por compras reales y los sacados de plataformas financieras como Krak. Todo radica en quien da el cashback y qué lo genera :
- En el caso de plataformas como Igraal (sea % o importe fijo por campaña de captación), se considera un descuento comercial al abonarse a cambio de contratar/comprar un producto que obliga al pago de factura. En este caso concreto quien autoriza el cashback es la empresa que se contrata (Igraal reembolsa si Ibertrola le da el Ok por ejemplo). No se declara al no considerarse ganancia patrimonial ni rendimiento del capital. - Algo distinto pasa con los Cashback de TC, por ejemplo el 1% del Santa ya que ya no se considera como descuento comercial dado que este premio lo da el banco, no el comercio. Por eso, Santa aplica retención en sus CB (ingresa 10€ netos, con la retención ya hecha como indican las BBLL de esta promo). Se considera rendimiento del Capital Mobiliario. Quedan zonas grises como por ejemplo si este CB del 1% se genera con recargas... Pero dado que ellos hacen retención del 19%, ya no hay más que hablar. - En el caso de Krak, el generar cashback solo por mover dinero se debe informar como ganancia patrimonial precisamente por no estar vinculado con ninguna compra y además no haber retención detrás de la que escudarse. Al menos estas son mis conclusiones.
Respecto a iGraal, estaría la duda sobre los cashback sin mediar una compra, como los incentivos por simplemente registrarse como cliente de bancos. Yo creo que esos sí suponen una ganancia patrimonial.
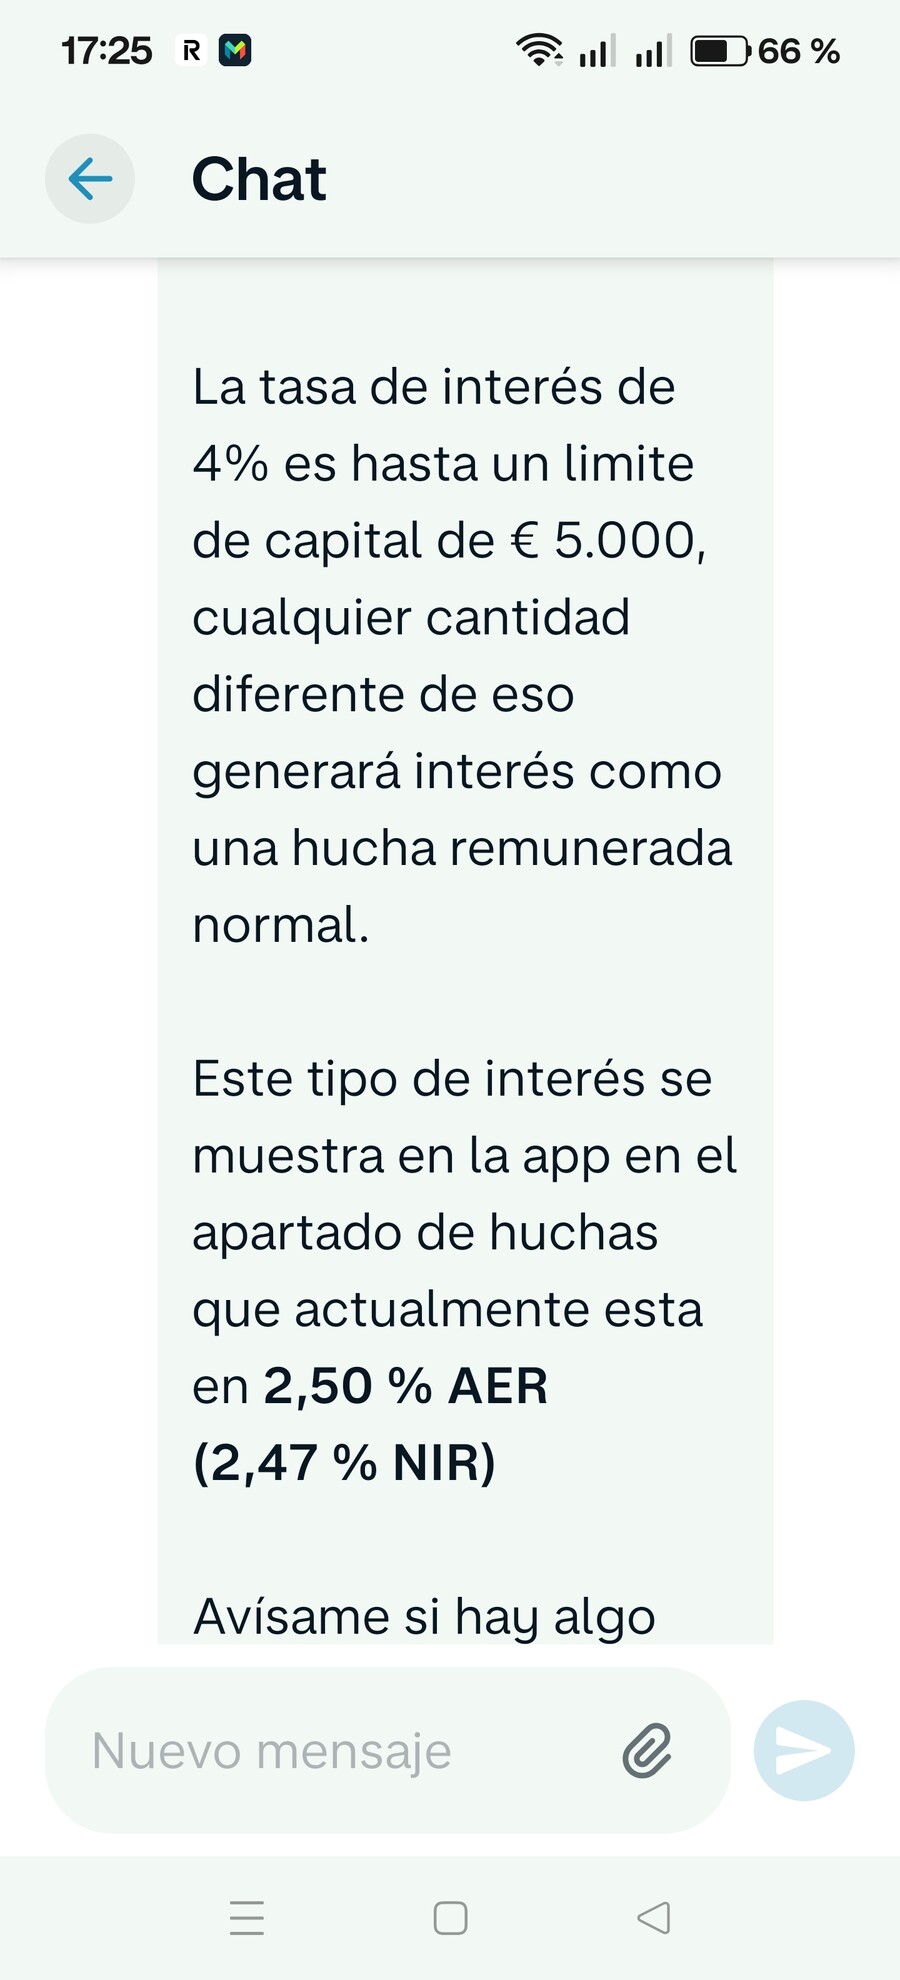
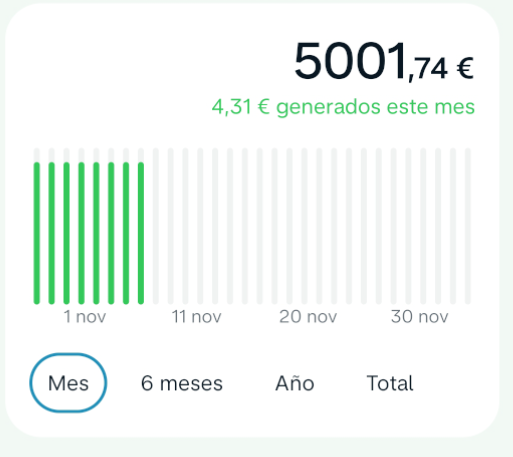
Lo que si tiene de interesante Monzo es que la hucha potenciada aunque está limitada a 5000€ los intereses que genera si te los deja ahí aunque supere ese límite. Es poca cantidad, pero igualmente se trata de no sacar nunca dinero de esa hucha para asegurar el máximo monto posible al 4%, porque supongo que si bajas de los 5000€ de saldo cuando vuelvas a ingresar te limitará hasta ese tope.
Buen apunte. Y en este caso efectivamente diría que tributaría como ganancia patrimonial y no como rendimiento del capital mobiliario (que es como tributa cuando lo paga directamente el banco).
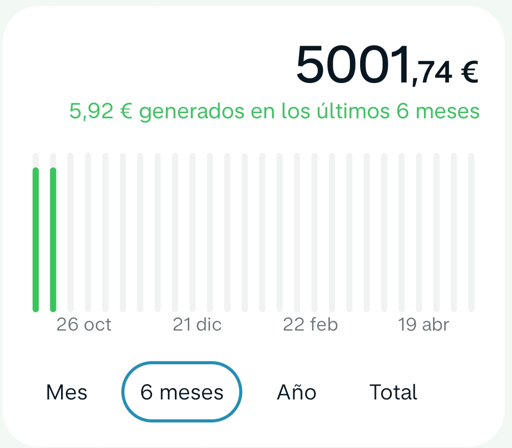
Que los intereses se abonan en la propia hucha, y por tanto pueden hacer que ésta supere los 5K, está comprobado.
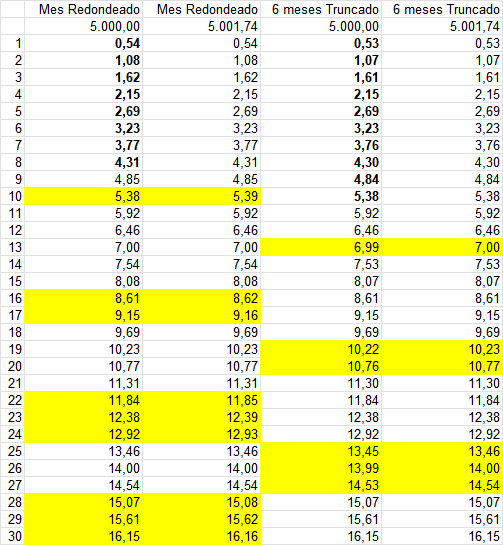
Que ese exceso de 5K se remunere al tipo potenciado del 4%, es lo que aún no está confirmado. Se sabrá en la próxima liquidación, el 1 de diciembre.
Lo más probable es que NO lo remuneren al 4%, sino al 0%, o, a lo sumo, al tipo normal de las huchas: el 2'5%.
En todo caso, lo veremos el 1 de diciembre, pues algún forero (Acrópolis, me parece) tuvo intereses suficientes de la liquidación del 1 de noviembre como para apreciar la diferencia en la liquidación de diciembre.