Si el desplome de los bonos no anticipara una crisis de deuda, estaríamos ante una gran oportunidad de compra.
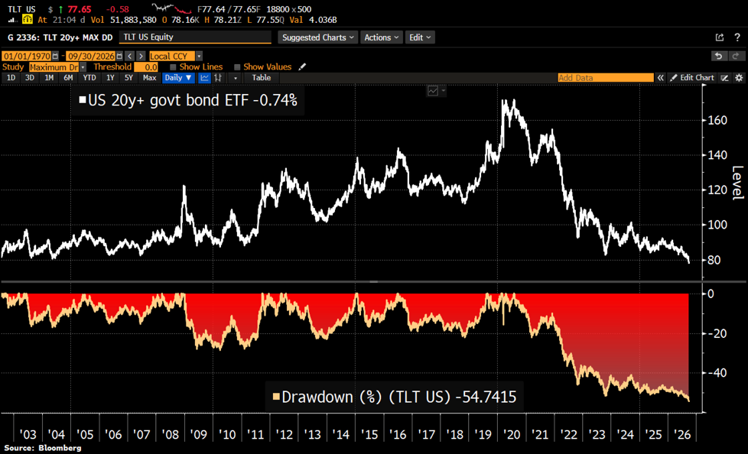
Como muestra el gráfico siguiente, el ETF de bonos del Tesoro de EE. UU. a más de 20 años cae un 55 % desde su máximo de 2020 (sin contar los cupones). Es decir, una cartera de bonos de largo plazo ha perdido la friolera del 55 % de su valor y no estaba tan barata desde hace más de dos décadas.
Gráfico 1: Evolución del ETF de bonos del Tesoro de EE. UU. a más de 20 años Fuente: Bloomberg – Holger Zschaepitz (@Schuldensuehner) vía X.
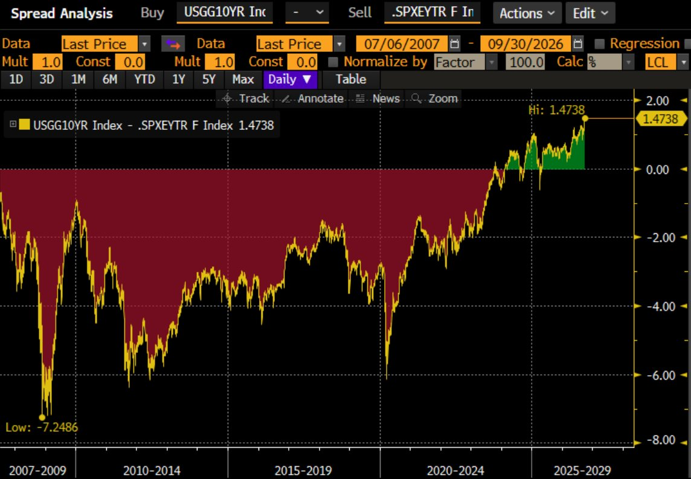
Y, como vemos en el siguiente, frente a los beneficios de las empresas del S&P 500, el tipo de interés del bono a 10 años norteamericano no ha sido tan atractivo desde el año 2002.
Gráfico 2: Diferencial entre el tipo de interés de los bonos del Tesoro de EE. UU. a 10 años y el “rendimiento” (earnings yield) del S&P 500
Fuente: Bloomberg – Lisa Abramowicz (@lisaabramowicz1) vía X.
Además, está el consenso de mercado, que, para nosotros, es un indicador contrario. Es decir, hay que hacer lo contrario de lo que está haciendo la mayoría (dado que en los mercados la mayoría suele equivocarse más que acertar).
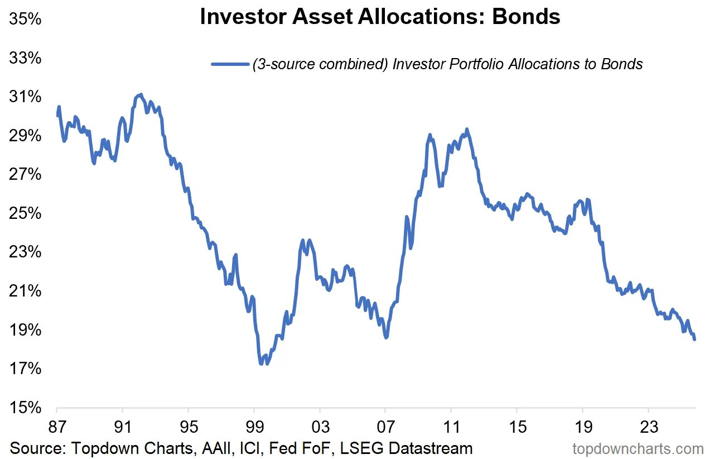
Y, actualmente, el posicionamiento de los inversores en bonos es históricamente bajo, tal y como podemos comprobar en el gráfico que aparece a continuación.
Gráfico 3: Posicionamiento en bonos de los inversores
Fuente: Topdown Charts – Callum Thomas (@Callum_Thomas) vía X
En otras palabras, si no existiera el riesgo de una crisis de deuda por el descontrol del gasto de los políticos de las economías avanzadas, sería una compra de libro.
La tentación es grande, pero el riesgo es real: si esa crisis llegara, esta caída sería poca comparada con la que veríamos. Por eso, antes de comprar, debemos calibrar en qué casos concretos podría asumirse este riesgo.
Combinar deuda pública europea con bonos, también europeos, de la máxima calidad crediticia con vencimientos similares permite fijar hoy un tipo de interés atractivo si se seleccionan correctamente esos bonos o los fondos y ETFs que invierten en ellos. Si añadimos una parte moderada en bolsa, el objetivo de rentabilidad total queda en un nivel comparable al de un alquiler una vez descontados impuestos, gastos de mantenimiento e impagos, que es la rentabilidad que de verdad cuenta.
Y con una alta seguridad, porque una crisis tan brutal como para que los grandes países y empresas europeas dejaran de pagar principal e intereses —en el caso de España, por ejemplo, es algo que no ha ocurrido desde la Guerra Civil—, hundiría también los precios de los inmuebles y de los alquileres, y dispararía los impagos de estos últimos. Lo último en quebrar en un país suele ser su deuda soberana y sus principales empresas.
Y la estrategia se puede configurar íntegramente con activos europeos, por lo que no se vería afectada por variaciones en el tipo de cambio.
También podríamos aprovechar gradualmente la caída de los bonos si, por cualquier motivo, el petróleo bajara de 90 $ por barril (y más aún si bajara de 80 $). Si el abaratamiento de la energía reduce la inflación, la posible crisis de deuda se retrasa.
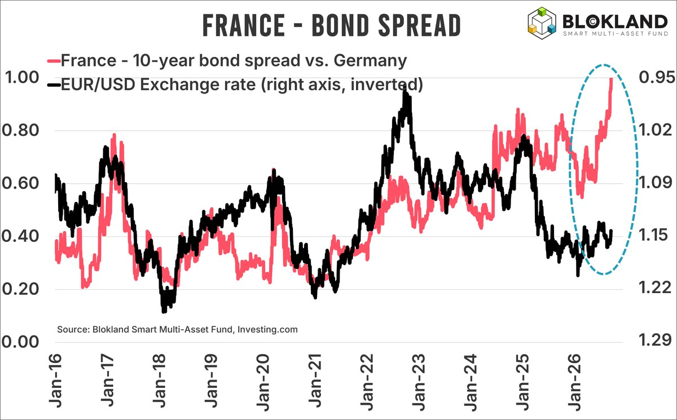
Gradual significa, por ejemplo, empezar por los bonos de medio plazo, que han sufrido mucho menos que los de largo, aunque también acusan la tensión del mercado: ahí están las oportunidades menos arriesgadas. Y significa también esperar a ver qué ocurre en las elecciones francesas. Todavía no podemos descartar que Francia sea la mecha de una nueva crisis de deuda europea. Como podemos ver en el gráfico que aparece a continuación, la prima de riesgo de Francia frente a Alemania sigue aumentando, y en España sabemos muy bien cómo puede acabar eso si los políticos no actúan a tiempo.
Gráfico 4: Prima de riesgo (en rojo) del bono francés a 10 años frente al bono alemán a 10 años