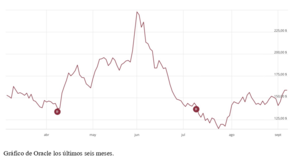
Nuestro valor de la semana pasada, Oracle, ha recortado un 5,35% la semana pasada, afectado por el nuevo repunte de los tipos de interés, un repunte que ha llevado al bono del Tesoro americano a diez años (T-Bond) a tocar el 5%. La subida de tipos ha afectado, sin duda, a Oracle, dado su modelo fuertemente apalancado.
Pero también han influido en la cotización los resultados trimestrales, publicados el pasado jueves tras el cierre del mercado, y el anuncio de que el fundador de Oracle, Larry Ellison, pensaba vender cincuenta millones de acciones, unos siete mil quinientos millones de dólares. Los resultados fueron buenos, confirmando que la demanda de los clientes y los ingresos, sobre todo en los relacionado con la IA, siguen muy fuertes y, por ello, la cotización subió más del 5% “after hours” tras hacerse públicos los números. Pero tanto el anuncio de Larry Ellison, luego cancelado (la compañía anunció el viernes por la noche que Ellison no venderá ninguna acción), como la subida de tipos (el T-Bond cerró el viernes en 4,97% subiendo de nuevo) pesaron sobre la cotización el viernes y Oracle acabó la sesión bajando.
Precisamente, la subida de los tipos de largo plazo ha sido uno de los temas centrales de la semana pasada, porque ha coincidió con el anuncio del secretario de Estado del Tesoro, Scott Bessent, de que amplía el plan de recompras de “treasuries”, que anunció el miércoles 19 de agosto desde los cuatro mil millones iniciales hasta seis mil millones.
La opinión general es que Bessent no está teniendo éxito con su intervención en el mercado de bonos y que ese plan va a fracasar. Una opinión que hoy por hoy parece incontestable. Pero, tal vez, sea un poco precipitado pensar que Bessent va a perder esta guerra cuyo objetivo es contener los tipos de largo plazo, aunque haya perdido la primera batalla.
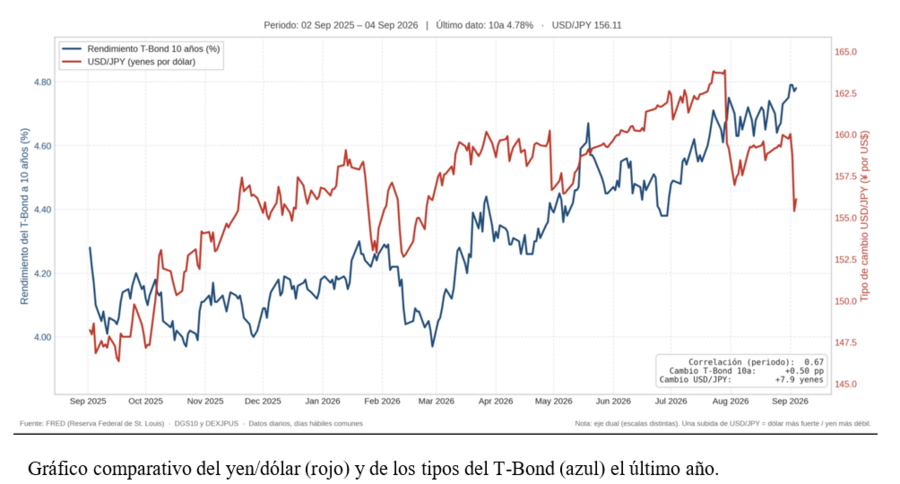
En este sentido, tal vez sea bueno recordar lo que ha pasado con el yen. El pasado 31 de julio Scott Bessent y Satsuki Katayama, ministra de Finanzas japonesa, anunciaban una intervención conjunta y coordinada de EE. UU. y Japón (por cierto, en la parte de EE. UU. vendiendo euros) para frenar la persistente caída del yen frente al dólar. Tras la intervención, el yen subió desde 164 yenes por dólar hasta 157 yenes por dólar, pero luego, tal y como se ve en el gráfico adjunto, volvió a bajar hasta 160, y se dijo que Bessent había fracasado en la operación y que el efecto Bessent/Katayama había sido efímero.
Sin embargo, al empezar septiembre, el yen experimentaba una subida que le ha llevado, tal y como se ve en el gráfico, hasta los 154 yenes por dólar. Es verdad que la expectativa de subida de tipos por el Bank of Japan y de que esa subida sea mayor que la casi segura subida de la Fed, tiene mucho que ver en esta subida del yen, porque está llevando a deshacer posiciones de “carry trade” y porque crea expectativas de repatriación de capital desde EE. UU. a Japón. Pero lo cierto es que Bessent señalizó el 31 de julio que la caída del yen debía tener un límite y a partir de ahí el yen no ha vuelto a caer por debajo de los 160 yenes por dólar.
Ahora Bessent ha señalizado que el tipo de interés del T-Bond (bono del Tesoro americano a diez años) no debería superar el 5%. No sabemos si Bessent conseguirá su objetivo y, por el momento, parce que lo tiene difícil. Pero la moraleja de lo que ha sucedido con el yen es que las intervenciones tienen efectos de “segunda ronda” porque hacen ver al mercado temas que se habían metido en el cajón y porque paran el "efecto bola de nieve", es decir, el “bucle” que se retroalimenta.
Ya veremos si pasa lo mismo que ha pasado con el yen, en el caso de la intervención de Bessent en los bonos, que se está considerando un fracaso. De momento, esta semana tenemos reunión de la Fed, el 16 de septiembre, y reunión del Bank of Japan, el 18 de septiembre.
---------------------------------------------------------------
Artículo originalmente publicado en r4.com. El presente artículo de opinión no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben. El inversor que tenga acceso al presente artículo de opinión debe ser consciente de que los instrumentos a que el mismo se refiere pueden no ser adecuados para sus objetivos específicos de inversión, su posición financiera o su perfil de riesgo ya que éstos no han sido tomados en cuenta para la elaboración del presente artículo de opinión, por lo que debe adoptar sus propias decisiones de inversión teniendo en cuenta dichas circunstancias y procurándose el asesoramiento especializado que pueda ser necesario. Los datos han sido elaborados por el autor / es con la finalidad de proporcionar información general a la fecha de elaboración y está sujeto a cambios sin previo aviso. Este artículo está basado en informaciones de carácter público y en fuentes que se consideran fiables, pero dichas informaciones no han sido objeto de verificación independiente por cualquiera de las entidades del Grupo Renta 4 por lo que no se ofrece ninguna garantía, expresa o implícita en cuanto a su precisión, integridad o corrección.
El Grupo Renta 4 no asume compromiso alguno de comunicar dichos cambios ni de actualizar el artículo. El inversor tiene que tener en cuenta que la evolución pasada de los valores o instrumentos o resultados históricos de las inversiones, no garantizan la evolución o resultados futuros.
Cualquier entidad integrante del Grupo Renta 4 o cualquiera de las IICs o FP gestionados por sus Gestoras, así como sus respectivos directores o empleados, pueden tener una posición en cualquiera de los instrumentos, directa o indirectamente, o en cualesquiera otros relacionados con los mismos; pueden negociar con dichos valores o instrumentos, por cuenta propia o ajena, proporcionar servicios de asesoramiento u otros servicios al emisor de dichos valores o instrumentos, a empresas relacionadas con los mismos o a sus accionistas, directivos o empleados y pueden tener intereses o llevar a cabo cualesquiera transacciones en dichos valores o instrumentos o inversiones relacionadas con los mismos, con carácter previo o posterior a la publicación del presente artículo de opinión, en la medida permitida por la ley aplicable. Asimismo, pueden proporcionar comentarios de mercado, verbalmente o por escrito, o estrategias de inversión a los clientes que reflejen opciones contrarias.
Este artículo no puede ser: (1) copiado, fotocopiado o duplicado en ningún modo, forma o medio (2) redistribuido o (3) citado, sin permiso previo por escrito. Ninguna parte de este artículo de opinión podrá reproducirse, llevarse o transmitirse a aquellos países (o personas o entidades de los mismos) en los que su distribución pudiera estar prohibida por la normativa aplicable. El incumplimiento de estas restricciones podrá constituir infracción de la legislación de la jurisdicción relevante. El sistema retributivo del autor/es del presente artículo de opinión no está basado en el resultado de ninguna transacción específica de banca de inversiones.
Renta 4 Banco, S.A., es una empresa domiciliada en Madrid, Paseo de la Habana, 74, 28036 Madrid, teléfono 91 384 85 00. Es una entidad regulada y supervisada por el Banco de España (BdE) y por la Comisión Nacional del Mercado de Valores (CNMV) respecto a los servicios de inversión y auxiliares.