Novo es una empresa con un crecimiento sólido y sostenido, con unos números que son la envidia del sector, cotizando a un PER muy por encima de sus competidores gracias al buen hacer de la compañía.
Sin embargo, estos últimos meses se ha visto castigada por el mercado; en parte arrastrada por el sector y, en gran medida, por la narrativa que rodea a la empresa. Esta narrativa predominante nos sugiere una serie de circunstancias que perjudican seriamente su imagen
¿Qué está pasando realmente?
La realidad de los números: Un crecimiento que no cesa
Si miramos los balances, Novo Nordisk sigue siendo una máquina de generar dinero. Su crecimiento ha sido sostenido, con márgenes operativos que son la envidia del sector farmacéutico. Esta excelencia ha hecho que, históricamente, la acción cotice con una prima de valoración (un PER más alto) respecto a sus competidores. El mercado pagaba más porque Novo ofrecía más seguridad y mejor ejecución.
La narrativa: El ruido que asusta al mercado
Sin embargo, desde mediados de 2025, el relato alrededor de la empresa ha cambiado. Ya no se habla tanto de su capacidad de innovación, sino de una serie de sombras que han castigado el precio de la acción:
- El "miedo" a la competencia: La narrativa actual sugiere que el duopolio con Eli Lilly se está rompiendo y que la entrada de nuevos competidores genéricos o biotecnológicos menores acabará con sus márgenes.
- La presión política: En un año electoral y de cambios regulatorios en EE. UU., se ha instalado la idea de que Novo será el "chivo expiatorio" para bajar los precios de los medicamentos, afectando directamente a su línea de beneficios.
- El techo de cristal: Existe el rumor de que el mercado de la obesidad ya ha tocado techo o que los problemas de suministro impedirán que la empresa siga escalando al ritmo de antes.
El castigo del mercado: ¿Justificado o excesivo?
Este sentimiento negativo ha arrastrado a la acción, que se ha visto castigada tanto por el sentimiento general del sector salud como por estas dudas específicas sobre su futuro.
Pero aquí es donde surge la oportunidad para el inversor con criterio. Cuando una empresa con números excelentes se ve golpeada por una narrativa de desconfianza, a menudo el precio cae por debajo del valor real del negocio. El mercado está penalizando a Novo por lo que podría pasar (miedos), ignorando lo que está pasando (beneficios récord y liderazgo absoluto).
¿Qué ha pasado desde agosto de 2025?
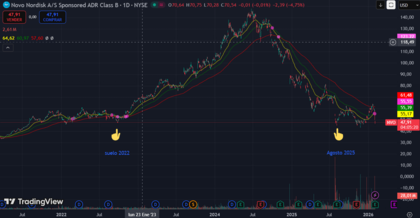
Algunos analistas independientes y ciertos círculos de inversión a los que pertenezco venían anunciando que la caída de Novo Nordisk no estaba justificada por sus números.
Aquello ofreció una muy buena oportunidad de entrada y fue, precisamente en ese momento, cuando decidí entrar yo. Desde entonces, la cotización parecía estar recuperándose tras haber encontrado un suelo en los mínimos de 2022. En definitiva, lo que parecía ser todo un acierto me hizo creer que la acción no podía hacer más que subir
¿Qué ha ocurrido tras la presentación de resultados?
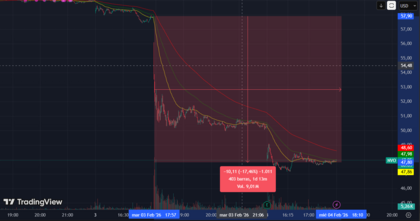
Hace pocos dias, tras la presentación de sus resultados anuales, Novo Nordisk ha experimentado una caída superior al 10%, dejando un gap (hueco de apertura) de gran importancia en la gráfica.
A primera vista, parece que al mercado no le han sentado bien las cifras y, viendo los números iniciales presentados por la compañía, es una reacción comprensible. Sin embargo, mi intención es desgranar estos datos en profundidad para entender qué sugieren realmente y compartir cuál es mi interpretación personal de los mismos".
¿Como fue la presentación de resultados?
Aquí tienes el resumen de los puntos clave que ha reportado la compañía:
Los Datos de 2025: Resultados Anuales
- Ventas netas: Han crecido un 10% en comparación con el año anterior.
- Segmento de Obesidad: Sigue siendo el motor principal, con un incremento de ventas del 31%.
- Beneficio Operativo (EBIT): Se ha mantenido sólido en 2025, en línea con lo que la empresa había prometido durante el ejercicio.
- Retribución al accionista: Han propuesto un dividendo final de 10,40 DKK por acción (un aumento respecto al año pasado) y un nuevo programa de recompra de acciones por valor de 15.000 millones de coronas danesas.
El Guidance para 2026: Lo que ha movido el mercado
Aquí es donde se encuentran los datos que han provocado la caída, ya que Novo ha proyectado un escenario de contracción para el próximo año:
- Ventas: Estiman una variación de entre el -5% y el -11%.
- Beneficio operativo: Estiman una caída de entre el -7% y el -13%.
- Márgenes: La empresa ha confirmado que espera una presión a la baja en los precios de sus medicamentos estrella en EE. UU., debido a las negociaciones con los pagadores y la mayor competencia.
- Inversiones (Capex): Van a destinar cerca de 40.000 millones de coronas a inversión en capacidad de fabricación y plantas para cubrir la demanda futura.
- Patentes: Se ha confirmado que la pérdida de exclusividad de la semaglutida en mercados clave (como China o Canadá) empezará a impactar en la facturación a partir de este ejercicio.
Mi interpretación de los datos y por que han lastrado la cotización:
Desde mi punto de vista el mercado está siendo duro, demasiado duro con Novo.
Ventas crecientes, beneficio operativo solido y un demanda de soluciones a la pandemia infinita que parece haberse instaurado en nuestra sociedad, la obesidad.
Pero, ¿porque se ha tomado tan mal el mercado estos resultados?
Parece que los inversores han confirmado sus peores temores. Novo confirma el fin de sus patentes.
Para que se entienda fácil: una patente es el "escudo" legal que permite a Novo ser el único que vende semaglutida (el ingrediente de Ozempic y Wegovy) sin que nadie le copie.
Aquí te resumo los puntos clave de lo que está pasando con ese escudo:
- 2026 es el año clave: Aunque en Estados Unidos y Europa la protección principal dura hasta 2031-2032, el escudo empieza a agrietarse ahora mismo en mercados enormes. En países como China, Canadá y Brasil, las patentes clave caducan a lo largo de este 2026.
- La llegada de los genéricos: En cuanto la patente vence, otras farmacéuticas (especialmente las chinas e indias, que son muy rápidas) pueden fabricar el mismo medicamento mucho más barato. Se estima que el coste de producción de una dosis podría bajar de cientos de dólares a apenas 15 o 20 dólares.
- Impacto en los ingresos: China es el segundo mercado más grande del mundo. Si Novo deja de ser el único vendedor allí, tendrá que bajar precios drásticamente para competir con los genéricos locales, lo que explica por qué sus previsiones de beneficio para 2026 han caído tanto.
- El "miedo" del mercado: El inversor medio teme que esto sea el principio del fin del "monopolio" de Novo. Sin embargo, la empresa está intentando contraatacar lanzando versiones orales (pastillas) y nuevas combinaciones (como CagriSema) que sí tienen patentes nuevas y frescas.
¿Que está haciendo la empresa al respecto?
En la presentación de resultados han dejado claro que no se van a quedar de brazos cruzados esperando a que los genéricos les coman la tostada.
Esto es lo que la empresa está haciendo para blindarse:
El contraataque con el "Wegovy oral"
Su mejor jugada es mover a los pacientes de la inyección a la pastilla. Novo ya ha empezado el lanzamiento de la versión oral de la semaglutida.
- La estrategia: Mientras la patente de la inyección (Ozempic/Wegovy) caduca en algunos países, la tecnología que permite que esa molécula se absorba por vía oral tiene patentes nuevas que duran mucho más. Si consiguen que los médicos y pacientes prefieran la comodidad de una pastilla diaria frente al pinchazo semanal, mantienen su cuota de mercado bajo protección legal por más tiempo.
CagriSema: El sucesor "supervitaminado"
No se conforman con la semaglutida. En la presentación han sacado pecho con su pipeline (los fármacos en desarrollo), destacando especialmente CagriSema.
- Es una combinación de semaglutida con otro compuesto (cagrilintida). Los estudios dicen que es todavía más potente para perder peso. Al ser un producto nuevo, tiene patente propia de larga duración, lo que les permitiría retirar gradualmente los productos antiguos y pasar a los pacientes al nuevo estándar, dejando a los genéricos con el "producto viejo".
Inversión masiva en fábricas (Catalent)
Para defenderse de la competencia, no solo necesitas mejores fármacos, necesitas poder fabricar más que nadie.
- Han confirmado que siguen adelante con la compra de Catalent y una inversión de 40.000 millones de coronas en plantas de producción.
- El objetivo: Ser tan eficientes y producir tanto volumen que, incluso si entran genéricos, nadie pueda igualar su capacidad de suministro y sus costes de escala. Es una barrera de entrada física, no solo legal.
Batalla legal y presión en precios
En mercados como Brasil, han admitido que están luchando en los tribunales para intentar estirar las patentes que vencen este año, alegando retrasos burocráticos en su concesión. Además, en EE. UU. están aceptando bajar los precios (el famoso trato con la administración Trump y el "Most Favored Nation") para asegurarse de seguir siendo la opción preferida de los seguros médicos frente a los nuevos rivales.
Novo no se está rindiendo, está canibalizando sus propios productos. Prefieren ser ellos mismos quienes saquen una pastilla o un fármaco mejor que deje obsoleto a su propio Ozempic antes de que lo hagan los fabricantes de genéricos.
Otro de los puntos que ha lastrado la cotización es el ambicioso (y para algunos, excesivo) plan de Capex. Novo ha confirmado que invertirá cerca de 40.000 millones de coronas en ampliar su capacidad productiva.
Aunque el mercado penaliza esta salida de caja inmediata porque reduce el flujo de efectivo libre, mi lectura es distinta: Novo está comprando el crecimiento del futuro. En un sector donde la demanda supera con creces a la oferta, ser capaz de fabricar más que tu competencia es la mayor ventaja competitiva posible.
Recompra de acciones:
En medio del ruido por la caída, no debemos pasar por alto el compromiso de la directiva con el accionista. Novo ha anunciado un programa de recompra de acciones de 15.000 millones de coronas, una señal clara de que la empresa ve valor en sus propios títulos a estos precios. Para quienes invertimos a largo plazo, que la empresa aproveche estos momentos de pánico para retirar acciones del mercado es una noticia excelente.
Esta recompra, dándose en un momento en el que la empresa cotiza a un PER de 20-21x frente a una media histórica que ha superado las 30x en los últimos años, es posiblemente uno de los puntos que me hace ser más optimista.
Que la directiva haya decidido ejecutar recompras de acciones a estos múltiplos demuestra una confianza absoluta en el negocio. Bajo mi punto de vista, se trata de una de las decisiones de asignación de capital más acertadas, aprovechando la infravaloración dictada por el mercado para generar valor real al accionista a largo plazo
¿Cómo afectará la recompra de acciones a la cotización?
¿Recuerdas la regresión a la media? La regresión a la media es un fenómeno estadístico que nos dice que, si una variable es extrema en su primera medición (está muy por encima o muy por debajo de lo normal), lo más probable es que la próxima vez que se mida se acerque más al promedio.
Lo que hace que esta inversión sea realmente atractiva es el efecto combinando de la regresión a la media y la recompra de acciones.
Si simplemente esperamos a que el mercado vuelva a valorar a Novo a su media histórica de 30 veces beneficios, el precio debería situarse sobre las 1.020 DKK. Pero hay un factor extra: la recompra. Al ejecutar esos 15.000 millones de coronas a un PER de solo 21x, la directiva está retirando acciones a 'precio de saldo', elevando nuestro beneficio por acción de forma artificial.
Esto eleva el objetivo real hasta las 1.034 DKK. Es decir, la directiva no solo está gestionando una empresa, está aprovechando el pánico para hacernos un 45% más ricos en el momento en que el mercado recupere la lógica. Pocas veces se ve una alineación de intereses tan clara entre empresa y accionista.
Al precio actual, la empresa va a retirar aproximadamente el 1,2% de las acciones en circulación. Esto significa que el beneficio total de la empresa ahora se reparte entre menos acciones.
- Nuevo BPA tras recompra: 34,05 DKK + 1,2% = 34,46 DKK. (Ahora cada una de las acciones "gana" casi media corona más que antes).
Si el mercado recupera la cordura y vuelve a pagar la media histórica de 30x (que es donde ha estado Novo la mayor parte de la década), el cálculo es:
- $34,46 (Nuevo BPA) X (PER medio) = 1.033,80 DKK
Un 1,5% adicional (la diferencia entre 1.020 y 1.035 DKK) parece una minucia cuando estamos hablando de una caída del 18%. Pero en inversión profesional, la rentabilidad está en los detalles y en el largo plazo.
Te explico por qué ese "poco" es, en realidad, un golpe de autoridad de la directiva:
El efecto bola de nieve (Interés Compuesto)
Una recompra del 1,2% no te hace rico en un año. Pero Novo lleva años haciendo esto. Si cada año retiran un 1,2% de las acciones, en 5 años han eliminado casi el 6% de la compañía.
- Sin que la empresa venda un solo miligramo más de insulina, tu beneficio por acción ya es un 6% mayor.
- Cuando combinas eso con un negocio que crece al 10-15% anual, el efecto se multiplica. Es la diferencia entre una rentabilidad buena y una rentabilidad extraordinaria.
La "gasolina" para la recuperación
La recompra a PER 21x actúa como un suelo. Al haber menos acciones, el beneficio por acción (BPA) sube más rápido. Cuando los analistas de los grandes bancos actualicen sus Excels mañana, verán que el BPA ha subido gracias a que hay menos acciones, lo que les obliga a subir sus "precios objetivo". Eso es lo que suele atraer de nuevo a los fondos de inversión.
El mensaje psicológico
En bolsa, el sentimiento lo es todo. Que la empresa compre ahora le dice al mercado: "Estamos tan seguros de que 2026 no es el fin del mundo que vamos a usar nuestra caja para comprar nuestras propias acciones en lugar de guardarla por miedo". Ese mensaje vale mucho más que el 1,5% matemático; es lo que detiene la sangría.
A simple vista, que la recompra solo aporte un pequeño porcentaje extra al precio objetivo puede parecer insignificante. Sin embargo, en el mundo de la inversión, la diferencia entre los que ganan y los que baten al mercado está en estos matices.
Esta recompra a precios de derribo es gasolina de alta calidad para la futura recuperación. No solo mejora matemáticamente nuestro beneficio, sino que demuestra que la directiva tiene el temple necesario para comprar cuando todos venden. Es el interés compuesto trabajando a nuestro favor desde el primer día.
Recuerda que estas líneas no son una recomendación de compra ni de venta. Debes realizar tu propia investigación, valorar los riesgos por ti mismo y decidir si esta inversión es adecuada para tu situación y si está alineada con tu perfil de riesgo.