Euríbor hoy 7 de octubre de 2026: aviso para tu hipoteca, baja por segundo día y la media de octubre frena
Euríbor hoy 7 de octubre de 2026: aviso para tu hipoteca, baja por segundo día y la media de octubre frena
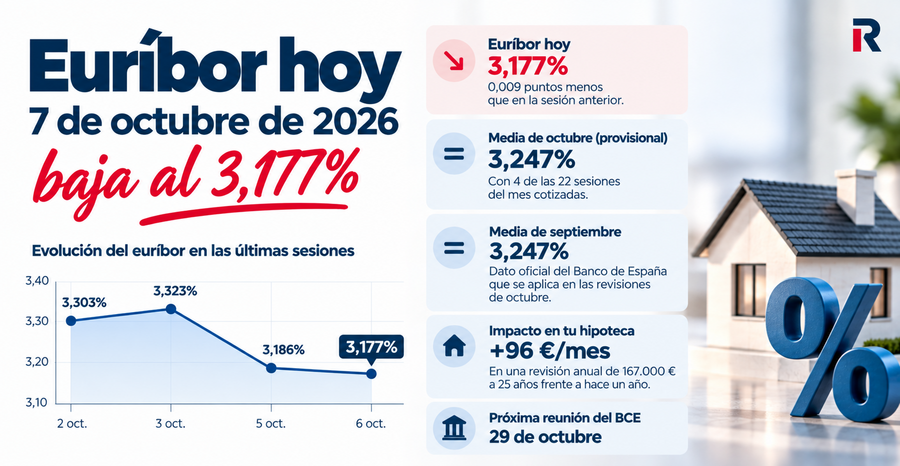
El euríbor hoy baja al 3,177% y encadena dos caídas. La media provisional de octubre se queda en el 3,247%, igual que la de septiembre: te contamos qué cuota pagarás en la próxima revisión y qué puede pasar hasta la reunión del BCE.
Hay noticia para tu hipoteca: el euríbor hoy, miércoles 7 de octubre de 2026, baja al 3,177% y encadena su segunda caída consecutiva. Con este dato, la media del euríbor de octubre se queda en el 3,247%, exactamente la misma cifra que la media oficial de septiembre. Después de seis meses seguidos de subidas, octubre arranca plano, y si el índice se mantuviera en el nivel actual el mes cerraría por debajo de septiembre por primera vez desde junio.
El euríbor baja al 3,177% y encadena su segunda caída consecutiva, mientras la media provisional de octubre se mantiene en el 3,247%.
Estas son las cifras que necesitas si tienes una hipoteca variable o estás a punto de firmar una:
📉 Euríbor hoy: 3,177%, 0,009 puntos menos que en la sesión anterior y 0,146 puntos por debajo del viernes 2 de octubre.
⚖️ Media provisional de octubre: 3,247%, con cuatro de las 22 sesiones del mes cotizadas.
✅ Euríbor mensual de septiembre: 3,247%, dato oficial del Banco de España que se aplica en las revisiones de octubre.
🏠 Tu hipoteca: en una revisión anual de 167.000 euros a 25 años, la cuota sube unos 96 euros al mes frente a hace un año.
🏛️ Próxima reunión del BCE: 29 de octubre.
Euríbor hoy, 7 de octubre de 2026: baja al 3,177%
El valor del euríbor hoy es el 3,177%. Es el último dato publicado del euríbor a 12 meses, el índice de referencia de casi todas las hipotecas variables en España, y corresponde a la sesión del martes 6 de octubre, la cuarta del mes.
Cae 0,009 puntos frente al 3,186% del lunes 5, una bajada mucho más suave que la del día anterior, cuando el índice se dejó 0,137 puntos en una sola sesión. Entre las dos jornadas, el euríbor diario ha perdido 0,146 puntos desde el 3,323% del viernes 2 de octubre y ya está 0,202 puntos por debajo del máximo de 2026, el 3,379% del 25 de septiembre.
Si lo que buscas es saber cómo está el euríbor hoy frente a las referencias que importan, el precio del euríbor hoy queda 0,070 puntos por debajo de la media oficial de septiembre (3,247%), pero todavía 0,990 puntos por encima de la media de octubre de 2025 (2,187%). El euríbor a un año hoy se ha alejado de su pico, aunque sigue en niveles que no se veían en una media mensual desde mediados de 2024.
Dato
Valor
Euríbor hoy (último valor publicado)
3,177%
Sesión a la que corresponde
Martes 06/10/2026
Variación frente a la sesión anterior
−0,009 puntos
Variación en las dos últimas sesiones
−0,146 puntos
Media provisional de octubre de 2026 (4 sesiones)
3,247%
Media oficial de septiembre de 2026
3,247%
Media oficial de octubre de 2025
2,187%
Máximo diario de 2026
3,379% (25/09/2026)
Euríbor octubre 2026: la media provisional se iguala con la de septiembre
Con cuatro sesiones cotizadas (3,303%, 3,323%, 3,186% y 3,177%), la media provisional de octubre se sitúa en el 3,247%. Es la misma cifra que el euríbor mensual de septiembre y supera en 1,060 puntos la de octubre de 2025, que fue del 2,187%. Hace solo dos días, con una sesión menos, la media de octubre estaba en el 3,271%.
Quedan 18 sesiones por delante y la cuenta es sencilla: para que octubre cierre por debajo de septiembre, esas sesiones tienen que promediar menos del 3,247%. El euríbor de hoy ya está 0,070 puntos por debajo de ese umbral. Si el índice se mantuviera en el 3,177% hasta final de mes, la media de octubre cerraría en torno al 3,190%, unos 0,057 puntos menos que septiembre.
Ese escenario cortaría una racha de subidas mensuales que dura desde julio, pero no cambiaría la foto interanual: incluso con un cierre en el 3,190%, las hipotecas que se revisen con la media de octubre seguirían pagando más de un punto por encima que hace un año.
¿Por qué baja el euríbor? El mercado recorta apuestas de nuevas subidas del BCE
El euríbor es el tipo al que los bancos de la zona euro se prestan dinero entre sí, y el plazo de 12 meses refleja lo que el mercado espera que hagan los tipos de interés durante el próximo año. Por eso se adelanta a las decisiones del BCE y reacciona en cuanto cambian las expectativas.
Tras el tirón de septiembre, cuando el índice llegó a cotizar en el 3,379%, el mercado está deshaciendo parte de las apuestas por nuevas subidas de tipos. Dos factores pesan en esa corrección:
El petróleo afloja y los datos de Estados Unidos enfrían las expectativas
Petróleo algo más barato: el Brent cotizaba el 6 de octubre en torno a 100,22 dólares por barril, cerca de un 2% menos que en la sesión anterior. La energía es la principal fuente de la inflación actual, así que cualquier alivio en el crudo rebaja la presión sobre el BCE.
Datos de empleo en EE.UU. más débiles de lo esperado: redujeron la presión sobre la Reserva Federal para seguir subiendo tipos y contagiaron un tono menos tenso a los mercados de deuda.
La inflación sigue alta y el BCE no ha cerrado el ciclo de subidas
Dos sesiones a la baja no cambian el fondo. Eurostat publicó el 2 de octubre el dato adelantado de septiembre: la inflación de la zona euro subió al 3,8%, su nivel más alto desde septiembre de 2023, con la energía disparada un 18,8% interanual. En España, el indicador adelantado del INE situó el IPC en el 4,9%.
El Banco Central Europeo ya aprobó el 10 de septiembre la subida de tipos del BCE de 25 puntos básicos, la segunda del año. Desde el 16 de septiembre, la facilidad de depósito está en el 2,50%, las operaciones principales de financiación en el 2,65% y la facilidad marginal de crédito en el 2,90%. Con la inflación casi dos puntos por encima del objetivo del 2%, el euríbor a 12 meses sigue cotizando unos 0,68 puntos por encima de la facilidad de depósito.
Euríbor diario: así ha cotizado en las últimas sesiones
Esta es la cotización del euríbor a 12 meses desde el máximo del año, con el cambio de mes incluido. Si te preguntas a cuánto está el euríbor y hacia dónde se mueve, la tabla resume las dos fases de estas semanas:
Sesión
Euríbor 12 meses
Variación diaria
Viernes 25/09/2026 (máximo del año)
3,379%
+0,071
Lunes 28/09/2026
3,356%
−0,023
Martes 29/09/2026
3,362%
+0,006
Miércoles 30/09/2026
3,329%
−0,033
Jueves 01/10/2026
3,303%
−0,026
Viernes 02/10/2026
3,323%
+0,020
Lunes 05/10/2026
3,186%
−0,137
Martes 06/10/2026 (dato de hoy)
3,177%
−0,009
Del 25 de septiembre al 2 de octubre el índice se movió en la franja del 3,30%-3,38%. La caída del lunes lo sacó de esa zona y el martes confirmó el nuevo nivel en el entorno del 3,18%. La bajada de hoy es pequeña, lo que apunta más a una estabilización tras la corrección que a un desplome sostenido.
Hipotecas y euríbor: cuánto pagarás en la revisión de octubre
La bajada de estos días no cambia tu cuota si tu hipoteca se revisa ahora. El banco no usa el euríbor diario, sino la media mensual que fije tu escritura, normalmente la del mes anterior o la de dos meses antes. Para la mayoría de revisiones de octubre, esa referencia es la media oficial de septiembre: 3,247%.
Cómo se calcula cada revisión y qué papel juega el diferencial está explicado en cómo afecta el euríbor a las hipotecas. Aquí van los números con la cifra ya confirmada.
Revisión anual: unos 96 euros más al mes que hace un año
Tomamos como ejemplo una hipoteca de 167.000 euros a 25 años con un diferencial de euríbor + 0,75%:
Referencia
Tipo aplicado
Cuota mensual aproximada
Septiembre de 2025: 2,172%
2,922%
785,17 €
Septiembre de 2026: 3,247%
3,997%
881,21 €
Diferencia
+1,075 puntos
+96,04 €/mes
En una revisión anual, la subida supone pagar unos 96,04 euros más al mes, alrededor de 1.152 euros más al año.
Revisión semestral: unos 62 euros más al mes que en marzo
Si tu hipoteca se revisa cada seis meses, la comparación se hace con la media de marzo de 2026, el 2,565%. Con el mismo préstamo y el mismo diferencial, el tipo aplicado pasa del 3,315% al 3,997% y la cuota sube de 819,56 euros a 881,21 euros: 61,65 euros más al mes, unos 740 euros al año.
¿Y si te toca revisar en noviembre?
Las revisiones de noviembre se harán, en la mayoría de los casos, con la media de octubre, que todavía está abierta. Si el euríbor se quedara en el 3,177% de hoy hasta final de mes y octubre cerrase en el 3,190%, la cuota de esa misma hipoteca de 167.000 euros sería de unos 875,96 euros: 5,25 euros menos al mes que con la media de septiembre, aunque todavía unos 91 euros más que hace un año.
Simulador de cuotas con el euríbor actual
Estas son las cuotas orientativas con la media oficial de septiembre del 3,247% y tres diferenciales habituales:
Hipoteca
Euríbor + 0,50%
Euríbor + 0,75%
Euríbor + 1,00%
100.000 € a 20 años
592,73 €/mes
605,82 €/mes
619,07 €/mes
150.000 € a 25 años
770,95 €/mes
791,51 €/mes
812,36 €/mes
200.000 € a 25 años
1.027,94 €/mes
1.055,34 €/mes
1.083,14 €/mes
200.000 € a 30 años
925,89 €/mes
954,48 €/mes
983,53 €/mes
250.000 € a 30 años
1.157,36 €/mes
1.193,11 €/mes
1.229,41 €/mes
300.000 € a 25 años
1.541,90 €/mes
1.583,01 €/mes
1.624,71 €/mes
Son simulaciones calculadas con el sistema de amortización francés sobre el plazo completo. En una revisión real, la cuota depende del capital pendiente, del plazo que te queda y de las condiciones concretas de tu escritura.
Cuánto cambia tu cuota con cada décima de euríbor
En una hipoteca de 150.000 euros a 25 años con euríbor + 0,75%, cada 0,10 puntos de euríbor mueven la cuota mensual unos 8,30 euros. Así cambiaría el recibo con distintos niveles del índice:
Euríbor aplicado
Cuota mensual
Frente a la media de septiembre
3,000%
771,20 €
−20,31 €
3,190% (octubre, si el euríbor se queda en el nivel de hoy)
786,79 €
−4,72 €
3,247% (media de septiembre)
791,51 €
—
3,400%
804,23 €
+12,72 €
3,550%
816,81 €
+25,30 €
3,700%
829,50 €
+37,99 €
Son escenarios de cálculo, no previsiones. Sirven para que midas cuánto margen tiene tu presupuesto en las próximas revisiones, tanto si el euríbor sigue bajando como si vuelve a subir.
¿Hipoteca fija, variable o mixta? Qué te conviene con el euríbor en el 3,2%
Que el euríbor afloje dos días no convierte a la variable en la opción barata. Con la media en el 3,247%, una hipoteca variable con un diferencial bajo parte de un tipo cercano al 4%. Por eso merece la pena comparar las hipotecas fijas, que blindan la cuota durante toda la vida del préstamo, con las hipotecas variables y sus diferenciales actuales.
Euríbor mensual de septiembre: 3,247%, el dato oficial del Banco de España
Lo que de verdad cuenta para tu hipoteca es el euríbor mensual, y el de septiembre es el último euríbor publicado como dato oficial. El Banco de España confirmó el 1 de octubre que el euríbor a un año cerró el mes en el 3,247%, la referencia más alta desde julio de 2024, cuando la media fue del 3,526%.
Fue el tercer mes consecutivo de subidas, con un salto de 0,293 puntos frente a agosto y de 1,075 puntos frente a septiembre de 2025. Tras la confirmación del Banco de España, la cifra se publica en el BOE como tipo oficial de referencia del mercado hipotecario, que es el valor que debe aplicar tu banco.
Si en alguna fuente has visto la media de septiembre en el 3,243%, es la que se calculó con 21 sesiones, antes de conocerse la cotización del 30 de septiembre. Con las 22 sesiones del mes, la cifra correcta es el 3,247%.
Evolución del euríbor en 2026: octubre frena la escalada
La evolución del euríbor en 2026 tiene dos fases claras. En enero y febrero el índice estaba por debajo de los niveles de un año antes; desde marzo, con el giro del BCE y el repunte de la inflación, no ha dejado de subir salvo una ligera pausa en junio. Octubre, de momento, es el primer mes desde junio que no sube:
Mes
Media 2026
Media 2025
Variación interanual
Variación mensual 2026
Enero
2,245%
2,525%
−0,280
—
Febrero
2,221%
2,407%
−0,186
−0,024
Marzo
2,565%
2,398%
+0,167
+0,344
Abril
2,747%
2,143%
+0,604
+0,182
Mayo
2,804%
2,081%
+0,723
+0,057
Junio
2,798%
2,081%
+0,717
−0,006
Julio
2,855%
2,079%
+0,776
+0,057
Agosto
2,954%
2,114%
+0,840
+0,099
Septiembre
3,247%
2,172%
+1,075
+0,293
Octubre*
3,247%
2,187%
+1,060
0,000
*Octubre: media provisional con cuatro sesiones.
La diferencia interanual se ha multiplicado por seis desde marzo. Si comparas la serie con el euríbor histórico, el índice está en niveles de mediados de 2024, aunque lejos del 4,160% de octubre de 2023. Con nueve meses cerrados, el promedio del euríbor en 2026 ronda el 2,72%, una referencia útil si sigues el euríbor anual.
Euríbor 3 meses, 6 meses y 12 meses: las medias oficiales por plazo
El euríbor se publica a cinco plazos. El de 12 meses domina en las hipotecas, pero algunas escrituras se remiten al euríbor a 6 meses o al euríbor a 3 meses, habituales en revisiones semestrales o trimestrales y en financiación a empresas. Estas son las medias oficiales de agosto de 2026 para cada plazo, publicadas en el BOE del 2 de septiembre:
Plazo
Media de agosto de 2026
Diferencia con el plazo de 12 meses
Euríbor a una semana
2,149%
−0,805
Euríbor a un mes
2,221%
−0,733
Euríbor a 3 meses
2,513%
−0,441
Euríbor a 6 meses
2,713%
−0,241
Euríbor a 12 meses
2,954%
—
La curva sigue siendo ascendente: cuanto más largo es el plazo, más alto es el tipo, una señal de que el mercado todavía descuenta tipos más altos en los próximos meses. El Banco de España publica también otros índices oficiales menos utilizados, como el IRS o el IRPH.
Previsión del euríbor: qué puede pasar hasta la reunión del BCE
La gran cita es la próxima reunión del BCE, el 29 de octubre, que no incluirá nuevas proyecciones macroeconómicas; la siguiente será el 17 de diciembre. Hasta entonces, el euríbor se moverá al ritmo de dos variables: el precio del petróleo y los mensajes de los miembros del Consejo de Gobierno sobre si habrá o no una tercera subida de tipos este año.
Las previsiones de los analistas han quedado por detrás del mercado. Bankinter situaba en su informe de estrategia el euríbor a 12 meses entre el 2,65% y el 2,75% a cierre de 2026, un rango que el índice supera con holgura incluso después de la corrección de esta semana. Puedes ver el resto de estimaciones en la previsión del euríbor para 2026 y 2027.
¿Seguirá bajando el euríbor?
Dos sesiones no hacen una tendencia. La caída del lunes fue intensa y la de hoy ya ha sido mínima, así que el índice parece estar buscando un nuevo suelo en la zona del 3,18%. Para que la bajada se consolide harían falta tres cosas: que el petróleo siga abaratándose, que la inflación de la zona euro empiece a moderarse en los próximos datos y que el BCE dé señales de que no habrá más subidas. Si cualquiera de esas piezas falla, el euríbor puede volver a la franja del 3,30% con la misma rapidez con la que la ha abandonado.