El BCE congela los tipos, pero el euríbor cierra julio en 2,85%
El BCE congela los tipos, pero el euríbor cierra julio en 2,85%
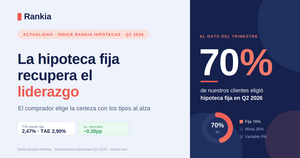
El BCE mantiene los tipos, pero el euríbor continúa cerca del 2,8% y no garantiza un nuevo ciclo de bajadas. El Índice Rankia Hipotecas Q2 2026 muestra que el 70% de las operaciones se cerró a tipo fijo y que aún fue posible conseguir un TIN medio del 2,47%, por debajo del 3%.
El Banco Central Europeo ha decidido frenar después de la subida de tipos aplicada en junio, pero la pausa no significa que las hipotecas vuelvan de inmediato al escenario de abaratamiento que muchos compradores esperaban al comenzar el año.
En su reunión del 23 de julio, el BCE mantuvo la facilidad de depósito en el 2,25%, el tipo de las operaciones principales de financiación en el 2,40% y la facilidad marginal de crédito en el 2,65%. La institución no anticipó cuál será su siguiente movimiento y reiteró que decidirá reunión a reunión, prestando especial atención a la inflación y al impacto de los precios energéticos. Tipos del BCE y subida del euríbor
El precio oficial del dinero se mantiene en el 2,40% tras la subida de junio. El Índice Rankia Hipotecas Q2 2026 muestra que siete de cada diez compradores financiados eligieron el tipo fijo y que todavía fue posible negociar un TIN medio del 2,47%.
A esta incertidumbre se suma un euríbor que continúa claramente por encima de los niveles de comienzos de año. El índice oficial a doce meses cerró junio en el 2,798%, frente al 2,221% registrado en febrero y 0,717 puntos por encima del nivel de junio de 2025. Mientras que julio cierra con una media provisional del 2,855%.
El escenario deja a muchos compradores ante una decisión difícil: contratar ahora una hipoteca fija por debajo del 3% o esperar por si el coste de la financiación vuelve a descender.
La hipoteca fija vuelve a funcionar como refugio
Los datos de las operaciones financiadas por Rankia muestran que la estabilidad está pesando más que la posibilidad de beneficiarse de futuras bajadas.
Según el Índice Rankia Hipotecas Q2 2026, el 70% de las operaciones tramitadas entre abril y junio se formalizó a tipo fijo. El 30% optó por una hipoteca mixta y ninguna de las operaciones analizadas se cerró a tipo variable.
Esta distribución no permite afirmar que la hipoteca fija sea la mejor opción para todos. Sí muestra que los compradores que obtuvieron financiación durante el trimestre prefirieron asegurar su cuota antes que asumir el riesgo de nuevas variaciones del euríbor.
La pausa de julio tampoco elimina ese riesgo. El BCE ha dejado los tipos sin cambios, pero no ha anunciado el inicio de un nuevo ciclo de bajadas. La evolución de la inflación y de la energía puede llevar a mantener el precio del dinero durante más tiempo o incluso a realizar nuevos ajustes.
En un mercado con tipos al alza, el asesoramiento marca la diferencia para conseguir mejores condiciones”, sostiene Carla Quinto, directora de Banca de Rankia.
Todavía es posible conseguir una hipoteca fija por debajo del 3%
El dato más relevante para quien está buscando financiación es que proteger la cuota no ha implicado necesariamente aceptar un interés superior al 3%.
Las hipotecas fijas negociadas por Rankia durante el segundo trimestre se cerraron con un TIN medio del 2,47% y una TAE media del 2,90%. El tipo conseguido se situó 0,39 puntos por debajo del 2,86% medio publicado por las entidades analizadas en el informe.
Sobre una hipoteca de 160.000 euros a 20 años, la diferencia entre un TIN del 2,47% y otro del 3% supone aproximadamente 42 euros menos al mes y algo más de 10.000 euros durante toda la vida del préstamo. El cálculo es orientativo y no incorpora comisiones ni el coste de seguros u otros productos.
Por eso, el umbral del 3% debe analizarse con cautela. Un TIN atractivo puede dejar de serlo cuando exige seguros caros, tarjetas, planes de pensiones o productos de inversión. La comparación debe hacerse siempre mediante la TAE y calculando el coste total de las vinculaciones.
En las operaciones recogidas por Rankia, el 95% incluyó algún producto vinculado, con una media de dos por hipoteca, normalmente la domiciliación de la nómina y el seguro de hogar.
Esperar también tiene un coste en tu hipoteca
Nadie puede asegurar que las hipotecas fijas vayan a encarecerse de forma inmediata. Su precio no depende únicamente del euríbor, sino también de las expectativas sobre los tipos a largo plazo, el coste de financiación de cada banco y su estrategia comercial.
Sin embargo, esperar no garantiza encontrar una oferta mejor. Durante ese periodo puede cambiar el precio de la vivienda, reducirse la competencia entre entidades o endurecerse el análisis del perfil del comprador.
La decisión debe partir de una pregunta más práctica que intentar adivinar el próximo movimiento del BCE: ¿la cuota actual es asumible, el tipo ofrece estabilidad y el coste total encaja con los ingresos del hogar?
Quienes quieran comprobar qué condiciones pueden obtener con su perfil pueden recurrir al servicio gratuito de asesoramiento hipotecario de Rankia. El equipo contrasta la operación con diferentes entidades y acompaña al comprador durante el proceso; el usuario no paga por la intermediación, ya que Rankia Hipotecas recibe su remuneración del banco cuando se formaliza la hipoteca.
Los datos completos sobre tipos negociados, modalidades y perfil de los compradores están disponibles para descarga en el Índice Rankia Hipotecas Q2 2026.