Sareb: qué pisos e inmuebles quedan en venta y cómo comprarlos
Sareb: qué pisos e inmuebles quedan en venta y cómo comprarlos
Sareb mantiene a la venta pisos, locales, naves y suelos, aunque buena parte de su cartera residencial se está traspasando a Casa 47 (antes SEPES). Te explicamos qué queda en venta, quién lo comercializa hoy —Aliseda y Servihabitat—, cómo comprar paso a paso, qué problemas puedes encontrarte y cómo financiarlo.
El SAREB (conocido popularmente como el banco malo) es uno de los mayores tenedores de activos inmobiliarios de España. Si estás pensando en comprar un piso a buen precio, entender cómo funciona la Sareb puede abrirte la puerta a oportunidades que no encontrarás en el mercado convencional.
Para financiar una vivienda del SAREB, empezaría comparando Sabadell, imagin e ING.
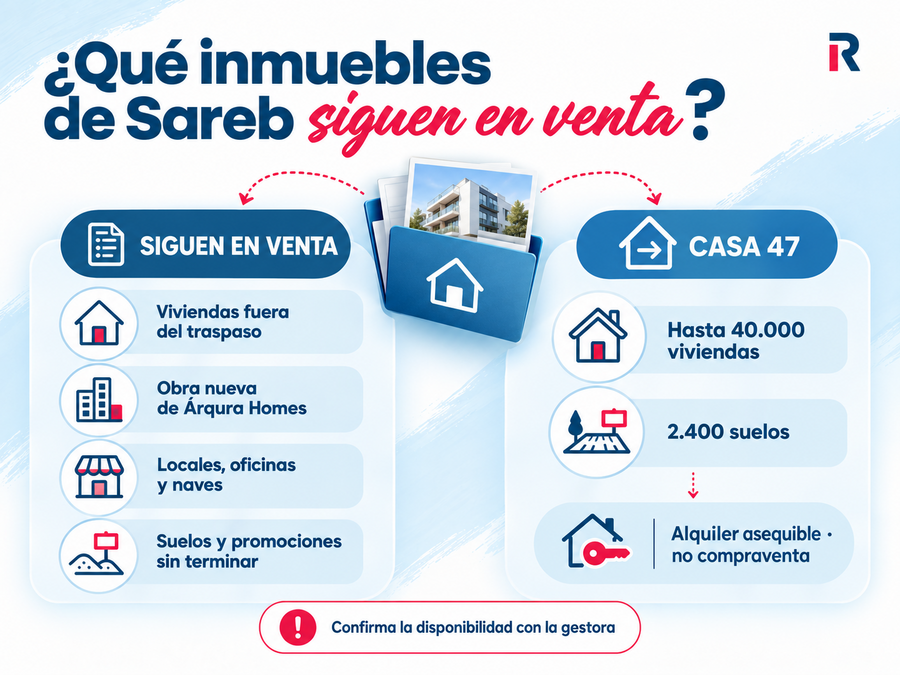
Sareb mantiene a la venta viviendas y otros activos inmobiliarios, aunque su catálogo residencial se ha reducido tras el traspaso a Casa 47.
⚠️ Antes de seguir: el escenario ha cambiado. En marzo de 2025 el consejo de Sareb detuvo la venta de activos residenciales y en julio de ese año el Consejo de Ministros aprobó el traspaso de hasta 40.000 viviendas y 2.400 suelos a SEPES, hoy convertida en Casa 47, la entidad estatal de vivienda, para destinarlos a alquiler asequible. El traspaso se está haciendo de forma gradual. Eso significa que una parte muy relevante de los pisos que antes se comercializaban ya no está en venta. Lo que sigue leyendo continúa siendo válido para los activos que Sareb mantiene en el mercado, pero conviene comprobar caso por caso con la gestora antes de dar por disponible un inmueble.
La respuesta corta: sí se pueden seguir comprando pisos e inmuebles de la Sareb, pero ya no con el catálogo de años anteriores. Lo que queda en venta son las viviendas que no han entrado en el traspaso a Casa 47, la obra nueva de su promotora Árqura Homes, los locales, oficinas y naves, los suelos y las promociones sin terminar. Y siempre se compra a través de las gestoras que comercializan su cartera —desde junio de 2026, Aliseda y Servihabitat—, nunca directamente al SAREB.
¿Qué es la Sareb y cómo funciona el banco malo?
El SAREB son las siglas de Sociedad de Gestión de Activos procedentes de la Reestructuración Bancaria. Se creó en 2012 como respuesta a la crisis financiera de 2008, con el objetivo de absorber y gestionar los activos tóxicos, principalmente inmuebles y préstamos a promotores de los bancos que recibieron rescate público. De ahí su apodo de banco malo, aunque no es un banco: no tiene ficha bancaria, no capta depósitos ni concede hipotecas.
En pocas palabras: cuando entidades como Bankia, Catalunya Caixa, Banco de Valencia o Novagalicia quebraron o fueron intervenidas, sus carteras de pisos embargados, suelos y préstamos hipotecarios pasaron al SAREB para su gestión y venta ordenada.
¿Quién controla el SAREB?
El SAREB tiene estructura de sociedad anónima, pero desde 2022 el control es público:
FROB (Fondo de Reestructuración Ordenada Bancaria), dependiente del Ministerio de Economía: accionista mayoritario, con más del 50 % del capital desde la ampliación de participación de 2022.
Entidades financieras privadas (Santander, CaixaBank, Sabadell, entre otras): el resto del capital, ya en posición minoritaria.
Ese cambio de accionariado no fue cosmético: al pasar a control estatal, Sareb incorporó un segundo mandato junto al de liquidar su cartera, el de contribuir a la política de vivienda social y asequible. Es la clave que explica las decisiones de 2025 sobre el traspaso de vivienda al parque público. Su actividad termina en noviembre de 2027, y a partir de ahí se abrirá un periodo de liquidación que puede alargarse varios años por los procesos judiciales que siguen abiertos.
¿Qué tipos de inmuebles gestiona la Sareb?
El SAREB no solo gestiona pisos. Su cartera incluye:
Viviendas (obra nueva, segunda mano, viviendas de protección oficial).
Inmuebles terciarios (oficinas, locales comerciales, naves industriales)
Suelos urbanizables y no urbanizables.
Anejos (garajes, trasteros)
Préstamos a promotores con garantía hipotecaria.
Para dimensionarlo: la compañía declara en torno a 110.000 activos inmobiliarios en gestión, de los que unas 37.000 son viviendas y unos 7.500 activos terciarios, además de un volumen relevante de promociones sin terminar. Desde su constitución ha vendido más de 70.400 viviendas, el 90 % de ellas a personas físicas, y ha repagado 22.598 millones de euros de deuda.
Qué cambia con el traspaso a Casa 47 (antes SEPES): qué inmuebles del SAREB se siguen vendiendo
Esta es la parte que más ha cambiado y la que conviene tener clara antes de invertir tiempo buscando piso. En marzo de 2025, el consejo de administración de Sareb (controlado por el Ministerio de Economía a través del FROB) acordó parar la venta de activos residenciales para negociar su traspaso. En julio de 2025, el Consejo de Ministros aprobó la cesión a SEPES (Entidad Pública Empresarial de Suelo, dependiente del Ministerio de Vivienda), que hoy opera como Casa 47, de hasta 40.000 viviendas y 2.400 suelos con capacidad para albergar decenas de miles de inmuebles más. El destino de esos activos es el parque público de alquiler asequible, con rentas por debajo de mercado.
La consecuencia práctica para un particular es una división en dos bloques:
Lo que ya no está en venta: el residencial incluido en el perímetro transferido a Casa 47. Esas viviendas no volverán al mercado de compraventa; su salida es el alquiler asequible.
Lo que Sareb sigue comercializando: el residencial que queda fuera de ese perímetro, los suelos industriales, los activos terciarios (oficinas, locales, naves) y las promociones sin terminar, que en el sector se conocen como «esqueletos».
Dicho de otro modo: Sareb no ha dejado de vender, pero el catálogo residencial disponible para particulares es hoy sensiblemente menor que el que describían las guías de años anteriores. Antes de enamorarte de una ficha, confirma con la gestora que el inmueble sigue en comercialización activa y no ha entrado en el perímetro público.
Sareb continúa comercializando los activos que quedan fuera del traspaso, mientras que las viviendas cedidas a Casa 47 se destinarán al alquiler asequible.
Sareb viviendas en venta: qué pisos del banco malo quedan disponibles
Las viviendas del SAREB que siguen en venta están repartidas por toda España, así que la búsqueda útil no es general sino por provincia y municipio: tanto el buscador oficial de Sareb como los portales de las gestoras filtran a ese nivel, y es la única forma de saber qué queda realmente en tu zona. Donde más volumen se concentra:
Costa mediterránea: Comunidad Valenciana, Murcia, Cataluña y Andalucía costera, las zonas donde se acumularon más promociones de la burbuja.
Comunidad de Madrid: tanto en la capital como en municipios del área metropolitana.
Castilla-La Mancha y otras zonas del interior con alta concentración de promociones paradas.
Resto del territorio: Sareb mantiene activos en prácticamente todas las comunidades —Galicia, Canarias, Baleares, Aragón, Castilla y León, Cantabria o La Rioja entre ellas—, con menos concentración pero también con menos competencia de compradores.
Los pisos de la Sareb se pueden encontrar en distintos estados:
En comercialización activa: disponibles para compra inmediata.
En proceso de adecuación: pendientes de acondicionamiento antes de salir al mercado.
Cedidos a administraciones públicas: destinados a alquiler social o programas de vivienda pública.
Dentro del perímetro traspasado a Casa 47: fuera del circuito de compraventa.
📄 Dato importante
El SAREB también actúa como promotor de obra nueva en determinados proyectos, por lo que no toda su oferta son pisos de segunda mano o embargados.
Obra nueva de Árqura Homes: los pisos del SAREB que sí se venden a particulares
Sareb no tiene una inmobiliaria propia para vender sus pisos de segunda mano, pero sí una promotora: Árqura Homes. Hoy es la vía más clara para comprar una vivienda ligada al SAREB. Según datos de la compañía recogidos por idealista, Sareb desarrolla unos 50 proyectos residenciales a través de Árqura, todos destinados a la venta a particulares, y prevé terminar y entregar unas 2.800 viviendas antes de que acabe 2028.
Aquí no hablamos de pisos embargados ni de viviendas que llevan años vacías: son promociones nuevas que se compran como cualquier obra nueva, con reserva, pagos a cuenta durante la construcción y entrega de llaves al terminar. La hipoteca se firma normalmente al escriturar, cuando la vivienda ya está acabada, así que puedes comparar ofertas durante la obra.
¿Cuánto cuestan los pisos del SAREB?
El precio de venta de los inmuebles del SAREB se fija en línea con el valor de mercado, basándose en tasación oficial. Los criterios que determinan el precio final son:
Ubicación del inmueble (municipio, barrio, accesibilidad).
Tamaño (metros construidos y útiles).
Estado de conservación y calidad de los materiales.
Antigüedad y características urbanísticas.
¿Se puede negociar el precio?
Sí. Es posible presentar una oferta por debajo del precio de salida. El SAREB la estudiará y comunicará su aceptación o rechazo. En la práctica, la flexibilidad depende del tiempo que lleve el inmueble en cartera: cuanto más tiempo sin venderse, mayor es la posibilidad de negociar.
No existe un descuento estándar garantizado, pero es habitual encontrar viviendas con precios ajustados, especialmente en zonas con menor demanda o en inmuebles que requieren reforma.
¿No sabes si podrás financiar una vivienda del SAREB?
Conseguir hipoteca para un inmueble del SAREB tiene sus particularidades. Un asesor hipotecario puede ayudarte comparando más de 20 bancos por ti, negociar las condiciones de tu hipoteca y gestionar todo el papeleo sin coste.
Cómo comprar pisos e inmuebles de la Sareb paso a paso
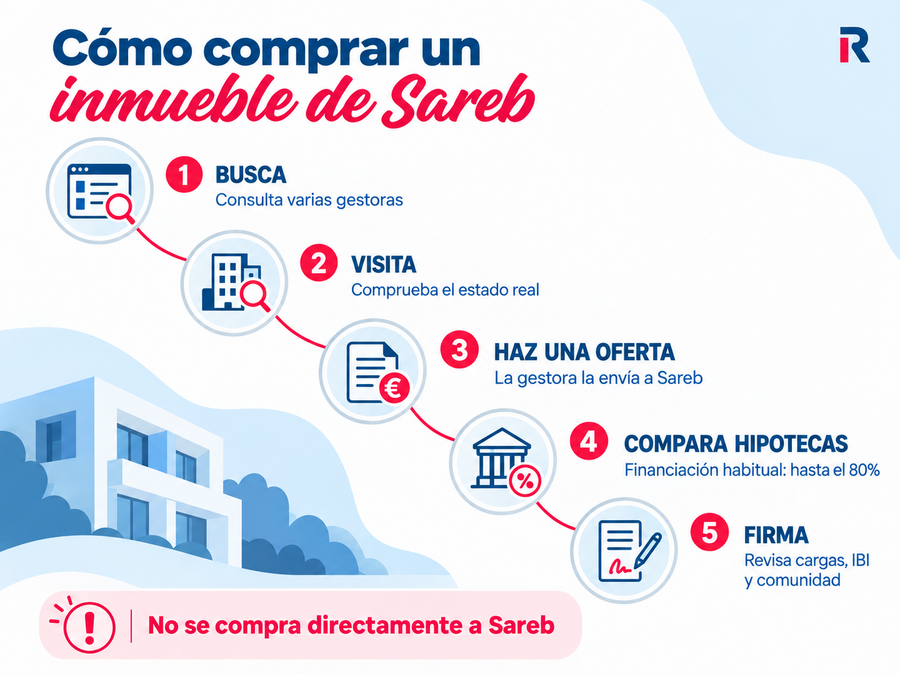
El SAREB no vende directamente a particulares. Su comercialización se delega en entidades gestoras especializadas (los llamados servicers). El 26 de junio de 2026 su consejo de administración adjudicó esos contratos a Aliseda (grupo Blackstone), que conserva el lote que ya gestionaba, y a Servihabitat, que asume el que hasta ahora llevaba Hipoges.
La compra se gestiona mediante comercializadoras autorizadas e incluye búsqueda, visita, oferta, financiación y firma.
La inmobiliaria de la Sareb: Aliseda y Servihabitat, las gestoras que venden sus pisos
La Sareb no tiene inmobiliaria propia para vender sus pisos de segunda mano: su cartera la comercializan gestoras externas, los llamados servicers. El punto de partida oficial es el buscador de inmuebles de la propia Sareb, que permite consultar los activos municipio a municipio y remite al proveedor que gestiona cada uno.
Desde la adjudicación de junio de 2026 son dos: Aliseda, que conserva el lote que ya llevaba, y Servihabitat, que asume el que gestionaba Hipoges. El relevo se hace con un periodo de transición, así que durante unos meses todavía puedes encontrar fichas a nombre de Hipoges: no descartes un inmueble por eso.
Dos comprobaciones antes de invertir tiempo en una ficha: que indique que el vendedor es Sareb, porque estas gestoras comercializan también inmuebles de otros propietarios, y que te confirmen por escrito que no ha entrado en el perímetro traspasado a Casa 47, porque esos ya no vuelven al mercado de compraventa.
Paso 1: Consultar la oferta de viviendas SAREB
El primer paso es acceder al portal inmobiliario de la entidad comercializadora correspondiente. Allí podrás filtrar por:
Comunidad autónoma y municipio.
Tipo de inmueble (piso, chalet, local, suelo...).
Precio máximo.
Superficie mínima.
Cada ficha incluye fotografías, descripción, referencia catastral y, en muchos casos, certificado de eficiencia energética. También puedes acudir directamente a sucursales bancarias que colaboran con estas gestoras.
Paso 2: Solicitar visita al inmueble
Una vez identificadas las propiedades de tu interés, contacta con la gestora para concertar una visita presencial. Puedes hacerlo por teléfono, correo electrónico o a través del formulario online de cada ficha (usando el número de referencia del inmueble).
La visita es fundamental: te permitirá valorar el estado real de la vivienda, detectar posibles obras necesarias y confirmar si la descripción online es fiel a la realidad.
Paso 3: Presentar una oferta de compra
Si el inmueble te interesa, puedes aceptar el precio de salida o presentar una oferta personalizada. Esta se envía a través del formulario web, en la sucursal o por correo. La gestora la traslada al SAREB, que la estudiará y te responderá en un plazo variable (habitualmente de días o pocas semanas).
Paso 4: La hipoteca para un piso de la Sareb
La entidad comercializadora puede facilitarte el acceso a financiación hipotecaria, aunque no siempre en las condiciones más competitivas del mercado. Ten en cuenta:
El crédito no superará el 80% del valor de tasación.
Los tipos de interés pueden ser menos ventajosos que los de la banca tradicional para sus propios clientes.
Es recomendable comparar hipotecas con otras entidades financieras antes de aceptar la hipoteca ofertada.
Hipoteca fija Imagin
TIN bonificado:
3.05 %
TAE bonificado:
3.77 %
*
3 productos bonificables:
Domiciliacion de recibos, Seguro de hogar y Seguro de vida
Financiación máxima:
90%
Circula con frecuencia la idea de que comprar a Sareb sale fiscalmente más barato. Conviene matizarla. El régimen jurídico con el que se creó la sociedad contempla exenciones en el Impuesto sobre Actos Jurídicos Documentados (AJD) para determinados actos en los que interviene Sareb, pero eso no equivale automáticamente a un ahorro para el comprador particular: depende del tipo de operación, de quién sea el sujeto pasivo en cada acto y de la normativa autonómica aplicable.
La recomendación práctica: pide a la gestora el desglose fiscal por escrito antes de firmar y confírmalo con la notaría. No des por hecho un ahorro que no aparezca cuantificado en la propuesta de compraventa.
Problemas del SAREB: Lo que debes saber antes de comprar
Comprar una vivienda del SAREB puede ser una buena oportunidad, pero también conlleva riesgos y problemas específicos que conviene conocer de antemano.
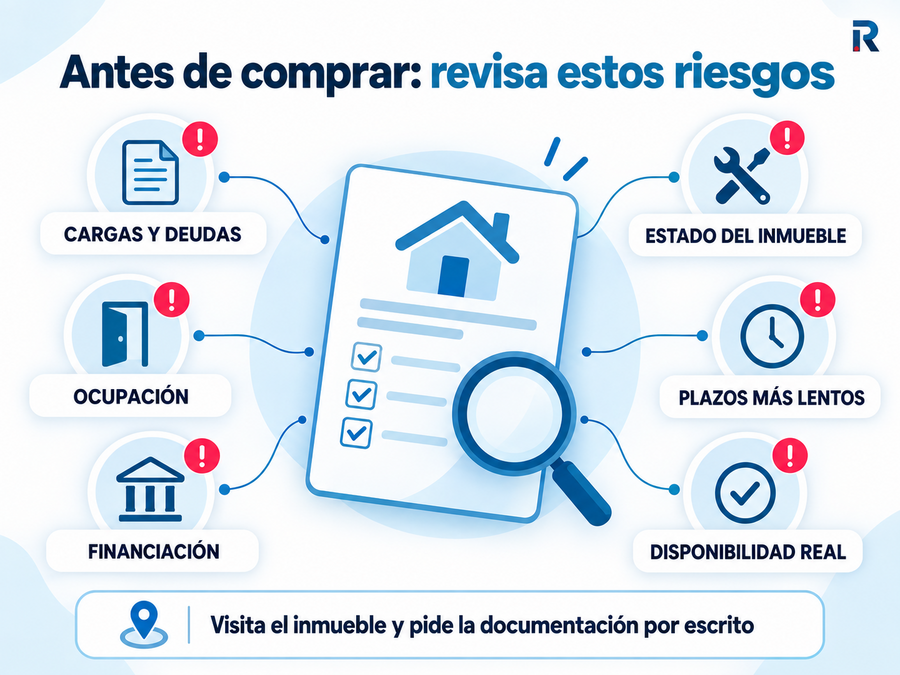
📄 Cargas o deudas pendientes: Comprueba si existen deudas de comunidad, IBI impagado o hipotecas anteriores. Pide siempre la nota simple y certificados de deuda.
🛠️ Mal estado de conservación: Muchas viviendas llevan años vacías y pueden tener humedades, desperfectos o necesitar reforma. Incluye ese coste en el presupuesto.
🚪 Posibles ocupaciones: Algunas viviendas pueden estar ocupadas o haberlo estado. Verifica que se entregan libres de ocupantes antes de avanzar.
⏳ Trámites más lentos: La compraventa con SAREB puede tardar más que en el mercado privado por la intervención de gestoras y validaciones internas.
💸 Financiación no siempre competitiva: Compara la hipoteca ofrecida con otras opciones del mercado antes de decidir.
🔍 Información desactualizada: Fotos, disponibilidad o estado del inmueble pueden no estar al día. Visita siempre la vivienda antes de tomar una decisión.
🏛️ Inmuebles que ya no están en venta: Con el traspaso a Casa 47, es posible encontrar fichas activas en buscadores de terceros que corresponden a viviendas retiradas del mercado. Confirma siempre la disponibilidad con la gestora oficial.
Antes de comprar una vivienda de Sareb conviene verificar las cargas, el estado, la ocupación, la financiación y su disponibilidad real.
SAREB alquiler: ¿Es posible alquilar viviendas del SAREB?
Aunque la actividad principal del SAREB es la venta de activos, una parte de su cartera se destina a alquiler social, generalmente en colaboración con administraciones autonómicas y municipales. Estas viviendas se ceden a precios por debajo del mercado a familias en situación de vulnerabilidad.
Para particulares que buscan alquilar directamente al SAREB, la oferta es muy limitada y suele canalizarse a través de programas específicos de vivienda pública. Lo más habitual es que la cartera en alquiler no esté disponible en los portales comerciales generales.
Este es, además, el canal que va a ganar peso: las viviendas traspasadas a Casa 47 se destinan a alquiler asequible, con rentas por debajo de mercado y con el criterio de que no superen un porcentaje razonable de los ingresos de la unidad familiar. Su gestión y sus convocatorias dependen de Casa 47 y de las comunidades autónomas, no de las gestoras comerciales de Sareb. Aquí tienes cómo solicitar vivienda de alquiler asequible en Casa 47 y quién puede acceder.
Sareb subastas: cómo funcionan las subastas del banco malo
Sí, una parte de los activos del SAREB se liquida mediante subastas, aunque este canal es menos habitual que la venta directa a través de gestoras. Las subastas de la Sareb suelen aplicarse a inmuebles con características especiales (suelos, promociones enteras, inmuebles terciarios) o a carteras de activos que se venden en bloque.
Para seguir estas oportunidades, es recomendable registrarse en los portales de las gestoras y activar alertas por tipo de activo y zona geográfica.
Preguntas frecuentes sobre el SAREB
No, el SAREB no es un banco. Es una sociedad anónima de gestión de activos creada para administrar y vender inmuebles y préstamos procedentes de entidades financieras. No capta depósitos, no concede cuentas bancarias ni ofrece productos financieros tradicionales a particulares.
Sí, pero con un catálogo residencial mucho más reducido. En marzo de 2025 se paró la venta de activos residenciales y en julio se aprobó el traspaso de hasta 40.000 viviendas y 2.400 suelos a SEPES, hoy Casa 47, para el parque público de alquiler. Sareb mantiene el mandato de vender el residencial que queda fuera de ese perímetro, además de suelos industriales, activos terciarios, promociones sin terminar y la obra nueva de su promotora Árqura Homes.
No, los particulares no compran directamente al SAREB. La venta de viviendas, locales o suelos se canaliza a través de gestoras autorizadas: desde junio de 2026, Aliseda y Servihabitat, que asume el lote que llevaba Hipoges. En el buscador de inmuebles de Sareb puedes localizar los activos por municipio y ver qué gestora los comercializa.
Los pisos del SAREB no siempre son más baratos que los del mercado. Sus precios suelen ajustarse al valor de mercado, aunque pueden encontrarse oportunidades en zonas con menor demanda, viviendas que necesitan reforma o inmuebles que llevan más tiempo en cartera.
El SAREB terminará su actividad en noviembre de 2027 y después abrirá un periodo de liquidación que puede prolongarse varios años por los procesos judiciales pendientes. Buena parte de su cartera residencial se está traspasando a Casa 47 (antes SEPES) para integrarse en el parque público de vivienda, mientras la sociedad conserva el mandato de vender el resto de activos.
Si un inmueble del SAREB tiene inquilinos u ocupantes, debes conocer su situación antes de firmar. La gestora debe informar del estado real de la vivienda y, si se pacta la entrega libre de ocupantes, esta condición debe quedar reflejada en la documentación de compraventa.
El SAREB representa una alternativa para quienes buscan vivienda a precios ajustados en España, especialmente en zonas de costa y en municipios medianos. Sin embargo, no es una opción sin riesgos: el estado de los inmuebles, las posibles cargas, la burocracia asociada y el hecho de que buena parte del residencial haya salido del circuito de venta requieren una due diligence cuidadosa.
Si decides explorar la oferta de viviendas SAREB, hazlo con tiempo, con asesoramiento jurídico y con una inspección presencial rigurosa. Las oportunidades existen, pero hay que saber encontrarlas y evaluar bien los riesgos.
He hecho una oferta por un inmueble de la SAREB sin haber podido visitar la vivienda. Dentro de la vivienda hay un inquilino. El comercial de la agencia me confirma que el inquilino marchará antes de la Navidad del 2023. ¿Me aconsejáis llevar a un abogado a la firma en notaría para no llevarme sorpresas de ningún tipo? Muchas gracias por vuestras respuestas.
en respuesta a
06579199
-
#11
02/12/17 09:38
Después de los años transcurridos, me ocurre exactamente lo mismo con un inmueble de BMN, después de presentar un montón de documentación y tener dia y hora de firma, la anulan con cualquier excusa y a esperar sin explicación alguna...
Nuevo
#10
21/06/14 12:40
Hola buenos días, yo llegué aun acuerdo con una empresa (Básico) que gestiona los pisos de la Caixa Cataluña, hace dos meses , esta empresa el día de la firma del contrato de arras me dice que no se puede firmar por una serie de problemas administrativos, desde ese momento me están dando largas ,no se que hacer, tengo todos los correos de la negociación y la confirmación de la aceptación de mi propuesta.
He llamado a la Sareb y tampoco me dan una solución, dicén que eso pertenece de la Caixa
Nuevo
#9
21/11/13 08:26
Buenos días,
Hemos hecho una oferta a través de la immobiliaria al Sareb por una vivienda, pero de esto el próximo martes 26 hará un mes, tanto tardan en contestar?? El piso es de una constructora y de Catalunya Caixa. Muchas gracias!
en respuesta a
Vanesa Salvador
-
#8
01/06/13 09:46
Gracias Vanesa
en respuesta a
Quagmire
-
#6
20/05/13 08:47
Hola, por lo que tengo entendido tu haces la oferta a ciegas, pero el sarab para todos sus activos tiene establecido un precio de referencia , por lo que después de hacerle la oferta ellos la estudian y te la conceden o no.
Realmente quien gestiona los activos del Sareb son los propios bancos a quiénes compro estos activos, te recomiendo que vayas a CatalunyaCaixa a informarte de la vivienda en la que estas interesado
Un saludo
#5
19/05/13 00:21
Interesante artículo Vanesa, gracias. Por cierto estoy mirando casas y una inmobiliaria ( en Mont-roig, Tarragona ) me ofrece producto bancario que según ellos viene del Sareb... Me comentan que es necesario hacer una oferta...a ciegas...que ellos ni el Sareb ponen ningún tipo de rango de precios posibles. Me resulta extraño por lo que tu dices y he leído, de que una inmobiliaria gestione directamente activos Sareb.. Eso es posible? O son meros intermediarios de CatalunyaCaixa que a su vez lo es del Sareb? Pagaría pues 2 comisiones? Sería mejor ir directamente al banco en cuestión?
Muchas gracias!
en respuesta a
Vanesa Salvador
-
#3
15/05/13 13:35
Gracias Vanesa, lo echaba de menos en el artículo :)