Hipotecas Deutsche Bank: condiciones, opiniones y alternativas
Hipotecas Deutsche Bank: condiciones, opiniones y alternativas
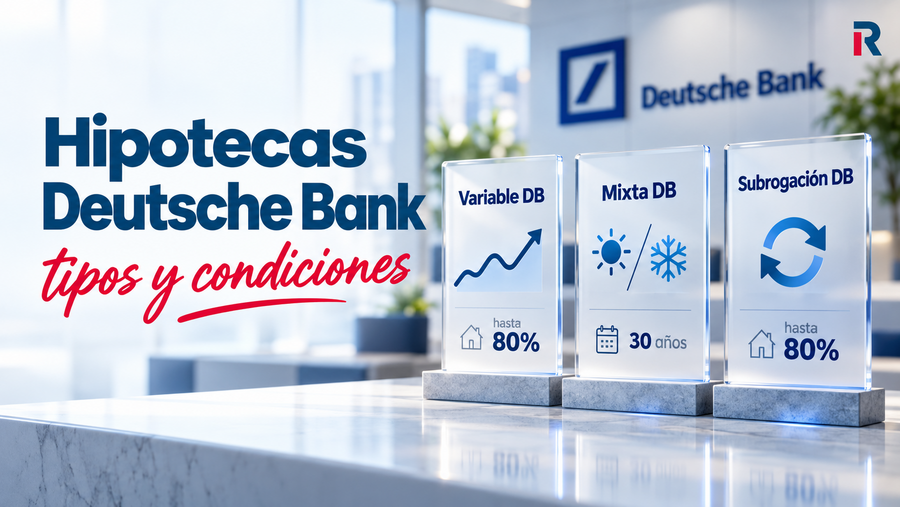
Deutsche Bank comercializa hoy tres hipotecas: variable, mixta y de subrogación, con financiación de hasta el 80% y plazo de hasta 30 años para vivienda habitual. Analizamos sus condiciones verificadas, comisiones, bonificaciones, pros y contras y qué alternativas comparar antes de firmar.
Si estás pensando en financiar la compra de tu vivienda con Deutsche Bank, conviene saber qué hipotecas comercializa realmente hoy, en qué condiciones y qué comisiones tienen. Deutsche Bank tiene ahora tres hipotecas en su catálogo: la Hipoteca Variable DB, la Hipoteca Mixta DB y la Hipoteca Subrogación DB. Las dos primeras financian hasta el 80% de la vivienda habitual a un plazo máximo de 30 años, y el banco fija el tipo de interés de forma personalizada tras estudiar cada operación.
Hipotecas de Deutsche Bank: variable, mixta y subrogación, con condiciones personalizadas según cada operación. Deutsche Bank, Sociedad Anónima Española Unipersonal, es la filial en España del grupo alemán Deutsche Bank. Es una entidad de crédito supervisada por el Banco de España e inscrita en su registro oficial con el número 0019.
Hipoteca Deutsche Bank: tipos que puedes contratar
Estas son las hipotecas que Deutsche Bank publica en su web en octubre de 2026. Todas están pensadas para la compra de vivienda habitual, salvo la de subrogación, que sirve para traer una hipoteca de otro banco.
Hipoteca
Financiación máxima
Plazo máximo
Amortización anticipada
Variable DB
80%
30 años
0,15% los 5 primeros años; 0% después
Mixta DB
80%
30 años
2% en el tramo fijo; 0% en el variable
Subrogación DB
Según estudio
Según estudio
Según contrato
Fuente: web oficial de Deutsche Bank España, octubre de 2026. La financiación se calcula sobre el menor valor entre el precio de compraventa y la tasación.
Hipoteca Variable DB
La Hipoteca Variable DB revisa su tipo de interés con el euríbor, por lo que la cuota sube o baja en cada revisión. Deutsche Bank no publica un TIN ni un diferencial fijos: el precio se calcula con su simulador y se confirma de forma personalizada tras estudiar tu solicitud.
Financiación de hasta el 80% del menor valor entre compraventa y tasación.
Plazo máximo de 30 años.
Puedes amortizar anticipadamente reduciendo cuota o plazo. La compensación es del 0,15% del capital amortizado durante los cinco primeros años, solo si genera pérdida al banco, y del 0% a partir de entonces.
Tipo bonificable con vinculación: el simulador oficial contempla una rebaja de hasta 1,30 puntos si se cumplen todas las condiciones de bonificación.
Ten en cuenta que el euríbor cerró septiembre de 2026 en el 3,247%, según el Banco de España, tras dos subidas de tipos del BCE este año. Si vas a contratar una variable, revisa qué se espera de las hipotecas variables antes de decidir.
Hipoteca Mixta DB
La Hipoteca Mixta DB aplica un tipo fijo durante los primeros años y, después, un tipo variable referenciado al euríbor hasta el vencimiento. Como en la variable, el tipo del tramo fijo y el diferencial del tramo variable se fijan de forma personalizada. Puedes ver su análisis completo en nuestra ficha de la hipoteca mixta de Deutsche Bank.
Financiación de hasta el 80% del menor valor entre compraventa y tasación, para vivienda habitual.
Plazo máximo de 30 años.
Amortización anticipada con una compensación del 2% del capital amortizado durante el tramo fijo, solo si genera pérdida al banco, y del 0% en el tramo variable.
Hipoteca Subrogación DB
La Hipoteca Subrogación DB permite traer a Deutsche Bank la hipoteca de tu primera vivienda que tengas en otro banco para mejorar sus condiciones. Las condiciones se estudian caso a caso. Si estás valorando cambiar de banco, te explicamos cómo funciona la subrogación de hipoteca paso a paso.
🤔 ¿Tiene Deutsche Bank hipoteca fija?
Deutsche Bank no incluye una hipoteca fija en su catálogo público, ni tampoco hipotecas específicas para jóvenes o para viviendas sostenibles. Si buscas una cuota que no cambie nunca, compara las mejores hipotecas fijas de otras entidades.
Condiciones generales, requisitos y bonificaciones de las hipotecas Deutsche Bank
Finalidad: compra de vivienda habitual en la variable y la mixta.
Financiación: hasta el 80% del menor valor entre compraventa y tasación.
Plazo: hasta 30 años.
Bonificaciones: el tipo se reduce si contratas productos vinculados, como domiciliar ingresos, seguros, tarjeta de crédito o aportaciones a un plan de pensiones del banco. Cada producto que dejes de cumplir encarece el tipo en la siguiente revisión.
Gastos: según Deutsche Bank, la tasación corre a cargo del cliente, mientras que el impuesto de actos jurídicos documentados, el registro, la notaría de la escritura del préstamo y la gestoría los asume el banco.
Ventajas e inconvenientes de las hipotecas Deutsche Bank
Pros
Gestor personal durante la tramitación de la hipoteca.
Compensación por amortización anticipada baja en la variable: 0,15% los cinco primeros años y 0% después.
El banco asume los gastos de notaría del préstamo, registro, gestoría e impuesto de AJD.
Opción mixta para fijar la cuota los primeros años.
Contras
No publica un TIN ni un diferencial de referencia: hay que pedir estudio para conocer el precio.
Sin hipoteca fija en su catálogo público.
Financiación limitada al 80% y solo para vivienda habitual.
Compensación del 2% si amortizas durante el tramo fijo de la mixta.
Las mejores condiciones exigen vinculación con varios productos del banco.
¿Cómo usar el simulador de hipoteca Deutsche Bank?
Deutsche Bank tiene un simulador online para su Hipoteca Variable DB que calcula la cuota y la TAE variable con y sin bonificaciones. Para sacarle partido:
Introduce el precio de la vivienda y el importe que necesitas financiar, sin superar el 80%.
Elige el plazo, hasta un máximo de 30 años.
Marca las condiciones de bonificación que estás dispuesto a cumplir.
Compara la TAE bonificada con la TAE sin bonificar: la diferencia es lo que te cuesta no contratar los productos vinculados.
El resultado es orientativo. El tipo definitivo te lo dará el banco en la FEIN, después de estudiar tu solicitud.
¿Qué hipoteca Deutsche Bank te conviene más según tu perfil?
Dependiendo de tu estabilidad laboral, tus ingresos y tu tolerancia al riesgo, te encajará una modalidad u otra:
Hipoteca Variable DB, si puedes asumir que la cuota suba en las próximas revisiones. Compárala con las mejores hipotecas variables.
Hipoteca Mixta DB, si quieres varios años de cuota fija. Compárala con las mejores hipotecas mixtas.
Si buscas una hipoteca fija, tendrás que ir a otra entidad.
Acude al notario para el acta de transparencia y, después, a la firma de la hipoteca.
Hipotecas Deutsche Bank opiniones: nuestra valoración
Deutsche Bank es un banco con oficinas y gestor personal, más orientado a clientes que concentran en él su actividad financiera que a quien solo busca el tipo más bajo. Esto es lo que valoramos de sus hipotecas:
🟢 Lo positivo:
La compensación por amortización anticipada en la variable es baja y desaparece a los cinco años.
Asume los gastos de constitución que le corresponden por ley y cuenta con gestor personal durante la tramitación.
Ofrece subrogación para quien quiera mejorar la hipoteca que tiene en otro banco.
🔴 Lo negativo:
Al no publicar tipos de referencia, no puedes comparar su oferta con otras sin pedir antes un estudio.
No tiene hipoteca fija en su catálogo público, justo cuando el euríbor está subiendo.
La compensación del 2% en el tramo fijo de la mixta es la máxima que permite la ley para ese periodo.
¿Cómo reclamar gastos de la hipoteca Deutsche Bank? Pasos, documentos y plazos
Si firmaste una hipoteca antes de la entrada en vigor de la Ley 5/2019, en junio de 2019, es posible que puedas reclamar parte de los gastos que pagaste al constituirla. El proceso es este:
Comprueba la fecha de firma de tu hipoteca.
Reúne la escritura del préstamo y las facturas de notaría, registro y gestoría.
Presenta la reclamación ante el Servicio de Atención al Cliente de Deutsche Bank.
Si no te responden o la respuesta no te satisface, acude al servicio de reclamaciones del Banco de España.
Si sigues sin solución, valora la vía judicial con un abogado.
Si tras la comparativa aún no te decides, nuestros asesores hipotecarios pueden guiarte en todo el proceso de manera totalmente gratuita y ayudarte a encontrar las mejores condiciones para tu perfil.
Preguntas frecuentes sobre las hipotecas Deutsche Bank
Hasta el 80% del menor valor entre el precio de compraventa y la tasación, tanto en la Hipoteca Variable DB como en la Mixta DB, para la compra de vivienda habitual.
Según Deutsche Bank, la tasación la paga el cliente, mientras que el impuesto de actos jurídicos documentados, el registro, la notaría de la escritura del préstamo y la gestoría corren a cargo del banco. Los impuestos y gastos de la compraventa los asume el comprador.
No en su catálogo público. En octubre de 2026, Deutsche Bank comercializa la Hipoteca Variable DB, la Hipoteca Mixta DB y la Hipoteca Subrogación DB. La mixta es su opción para tener una cuota fija durante los primeros años.
Puedes amortizar de forma parcial o total. En la variable, la compensación es del 0,15% durante los cinco primeros años y del 0% después; en la mixta, del 2% durante el tramo fijo y del 0% en el variable, en ambos casos solo si la operación genera pérdida al banco. También puedes llevar tu hipoteca a otra entidad mediante subrogación.
Deutsche Bank no publica un TIN ni un diferencial de referencia: fija el precio de forma personalizada tras estudiar cada solicitud. Puedes hacer una estimación con su simulador online, pero el tipo definitivo es el que figure en la FEIN.