Mejores brokers con cuentas de saldo remuneradas de 2026
Mejores brokers con cuentas de saldo remuneradas de 2026
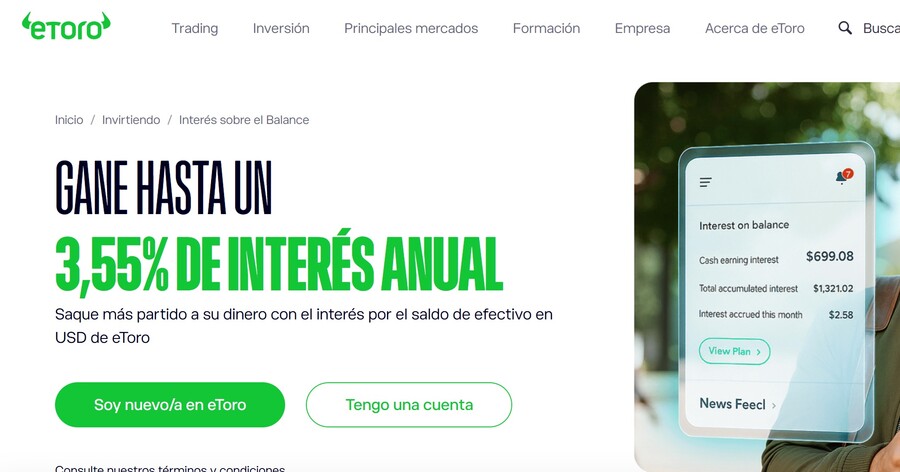
La cuenta de saldo remunerada mejor pagada en 2026 es Trade Republic 3,04% TAE (sin límite) y Trading 212 con un 4,2% TAE (en euros). También están eToro 3,55% USD, Lightyear 2,25% EUR/3,7% USD o Vesto 3,25% TAE (USD).
¿Por qué no empezar a remunerar tus ahorros a un interés real, que prácticamente está pagando el Banco Central Europeo a sus clientes institucionales (bancos, fondos, planes de pensiones, etc), en lugar de permitir que se lo quede todo tu banco y gane más dinero a costa tuya?
Mejores brokers con cuenta de saldo remunerada Si crees que ha llegado ese momento, y además, sin ningún compromiso de permanencia, este artículo te interesa, porque aquí te voy a explicar que brokers están ofreciendo las mejores cuenta de saldo remuneradas
¿Qué son las cuentas de saldo remuneradas?
Una cuenta de saldo remunerada es una cuenta (normalmente corriente o de pago) en la que tu banco o broker te paga intereses (conocido de antemano) por el dinero que mantienes en ella.
Es decir, aquella en la que tu saldo “trabaja” y genera una rentabilidad, igual que en una cuenta de ahorro, pero sin perder tu operativa diaria: transferencias, domiciliaciones, tarjeta, etc, favoreciendo por un lado que no se pierda poder adquisitivo, y por otro lado premiando el esfuerzo del ahorro.
¿Cómo funciona una cuenta de saldo remunerada?
Estos son los puntos que debes valorar antes de abrir cuenta en uno u otro broker, solo por su cuenta de saldo remunerada:
Interés (TIN/TAE): Es el tipo de interés que te abonará el broker / banco. Cuando veas TAE, significa que ese porcentaje ya incluye comisiones y capitalización.
Cálculo del saldo: normalmente se remunerará el saldo medio diario, lo que significa que verás remuneración por tu saldo, hasta el último día que lo tengas ingresado en la cuenta. Eso sí, los pagos pueden ser mensuales o trimestrales.
Límites y tramos: Lo óptimo es que se remunere cualquier saldo, pero a veces solo recompensará el capital hasta X límite de euros o con tipos distintos por tramos.
Condiciones habituales: También pueden existir condiciones de remuneración como son los casos de domiciliar nómina/recibos, usar la tarjeta un mínimo, mantener la cuenta activa, no superar ciertos movimientos, etc.
¿Cuáles son los mejores brokers con cuentas saldo remuneradas?
En la siguiente tabla, destacamos los mejores brokers online que remuneran el dinero no invertido de los clientes, incluyendo detalles sobre tasas de interés en EUR y USD.
Broker
Remuneración EUR
Remuneración USD
Trade Republic
Nuevos clientes: 3,04% Antiguos clientes: 2,53%
-
Trading 212
4,2%*
3,3%
Lightyear
2,25%
3,7%
eToro
Entre 1 y 50.000 USD: 2,75%
+50.000 USD: 3,55%
Indexa Capital
1,75%
-
MyInvestor
1%
-
Vesto
-
3,25%
Vigente solo 4 meses desde la apertura de cuenta, después pasa al 2,5%.
Trade Republic al 3,04%: la mejor cuenta de saldo remunerada de un broker
Trade Republicfue uno de los primeros brokers en remunerar las cuentas de saldo de sus clientes, y desde entonces no ha parado.Por ello, actualmente ofrece su cuenta remunerada al 3,04% TAE para todos sus nuevos clientes
Trade Republic ofrece una cuenta remunerada al 3,04%
La única condición es que simplemente remunera los primeros 50.000€, por lo demás:
No requiere de saldos mínimos
No requiere de un periodo de permanencia mínimo
Y tampoco precisa que domicilies algún gasto recurrente o nómina
Además, los intereses el cálculo de laremuneración de intereses es de forma diaria (aunque sea pagaderos al usuario a principios de cada mes), lo que significa que cobrarás por todos los días que tengas tu dinero en saldo sin invertir, ni gastar.
Abre cuenta en Trade Republic y obtén un 3,04% TAE
Y más allá de su cuenta remunerada, aclarar que el banco no solo cuenta con licencia bancaria otorgada por el BCE, sino que ya dispone de IBAN español, lo que facilita muchos trámites, como no tener que presentar el modelo 720 a la Hacienda española.
Esta es solo una promoción para los nuevos clientes. Por tanto, los usuarios que ya tenían cuenta en Trade Republic mantienen las mismas condiciones anteriores con una remuneración del 2,53% TAE sobre todo su capital en saldo.
Características de Trade Republic
Definición
🏆 Regulación
BaFiN (Alemania) y Licencia Bancaria completa por el BCE
📊 Tipo de interés
Nuevos clientes (posterior al 12 de mayo de 2026): 3,04% TAE
Antiguos clientes (o saldos por encima de 50k): 2,53% TAE
🗓️ Periodo de pago
Mensual
Pros
✅ Entidad muy segura y y regulada por Deutsche Bundesbank (Banco Central de Alemania) y el BaFiN.
✅ Dispone de Licencia BAncaria completa otorgada por el BCE, y desde junio de 2025 con IBAN español
✅ Los nuevos clientes de Trade Republic (posterior al 12 de mayo de 2026), reciben una remuneración del 3,04% por su saldo no invertido.
✅ Los intereses se calculan de forma diaria, lo que permite al inversor maximizar el multiplicador del interés compuesto. Eso sí, abonan mensualmente.
✅ Comisiones muy bajas de tan sólo 1€ por operación
✅ Mejora en el servicio de atención al cliente, con atención telefónica 24/7 (también mail o chatbot) en castellano y gratuita.
✅ Posibilidad de invertir en planes de pensiones o ETFs indexados a índices.
Contras
❌ Tan solo es una promoción para nuevos clientes, los antiguos continúan con la remuneración del 2,53% TAE -que tampoco está mal-
❌ Los gráficos son demasiado sencillos y seguramente inversores más avanzados echen en falta más recursos.
❌ En su operativa con acciones y ETFs, aunque la comisión es baja, el spread puede llegar a ser elevado.
Trading 212: Una remuneración del 4,2% para TODOS sus clientes
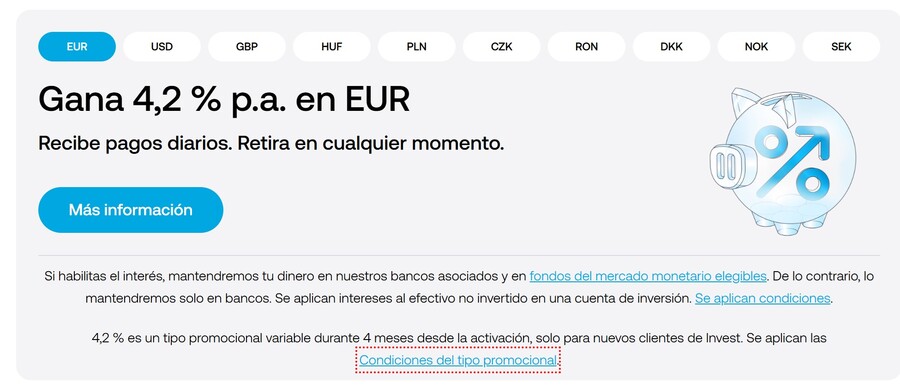
Trading 212 es un broker europeo que ofrece una remuneración del 4,2% (en euros) del saldo de sus clientes debido a que invierte su capital en el mercado monetario (QMMF). Cómo ocurre con otros brokers, dicha remuneración es solo para los nuevos clientes y durante un periodo de 4 meses (sin mínimos, ni máximos), pasado dicho periodo el interés baja al 2,5%.
Trading 212 ofrece una cuenta de saldo remunerada al 4,2% en euros
Eso sí, hay que aclarar que el dinero no se deposita directamente en un banco, sino que se invierte en fondos específicos del mercado monetario (QMMF) habilitados por el broker. Hablamos de un vehículo de muy bajo riesgo, pero no es técnicamente un depósito bancario.
Más allá del euro y el dólar, Trading 212 permite abrir cuenta en hasta 13 divisas diferentes, cada una con su propia remuneración, con tipos especialmente atractivos en divisas como el zloty polaco (PLN) o el florín húngaro (HUF).
En cuanto a las condiciones: no existen mínimos ni máximos, no requiere domiciliar nómina ni contratar ningún producto adicional, y los intereses se calculan y abonan de forma diaria, lo que activa el interés compuesto desde el primer día.
Características de Trading 212
Definición
🏆 Regulación
BaFIN (Alemania)
📊 Tipo de interés
EUR: 4,2% solo 4 meses (después 2,5%)
USD: 3,3%
GBP: 3,55%
🗓️ Periodo de pago
Diario (abono diario, no mensual)
💰 Mínimo / Máximo
Sin mínimo ni máximo
Pros
✅ Regulación alemana (BaFIN) con protección de fondos hasta 100.000€
✅ Ofrece un 4,2% en euros, solo para nuevos clientes y durante 4 meses desde el día de apertura de cuenta. Esto es debido a que invierte el saldo de sus clientes en fondos del mercado monetario
✅ Abono diario de intereses, no mensual.
✅Como broker permite la compra-venta de más de 13.000 acciones o ETFs a 0 comisiones (tasa del cambio del 0,15%)
✅ Su producto más destacado son las tortas de inversión, que permite crear tu propio portfolio de activos, e invertir en él desde un único monto monetario.
✅ También permite otras formas de remuneración, como el alquiler de acciones.
Contras
❌ La remuneración se canaliza a través de fondos monetarios (QMMF), no de depósito bancario directo.
❌ La remuneración (en la divisa que sea) no es inmediata, hay que activarla desde la app en la opción "intereses de efetivo"
❌ Pasados los 4 meses al 4,2%, la remuneración baja al 2,5%
Lightyear: ¿El mejor broker con una cuenta remunerada r?
Así pues, lo priomero que me gustaría destacar es que la recompensa por tener tu dinero en su plan de ahorro, es muy próxima a la tasa de facilidad marginal de depósito que fijan los bancos centrales, lo que permite recibir la práctica totalidad del precio del dinero que estos fijan en cada momento.
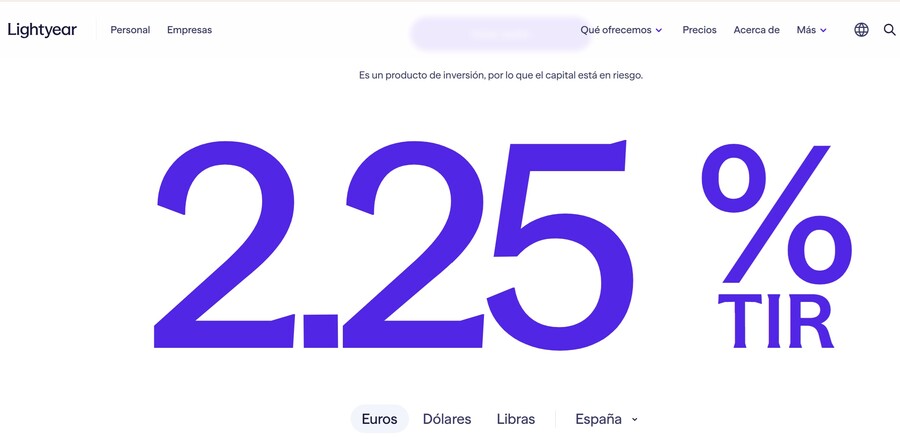
Lightyear remunera el saldo no invertido por encima del 2,25%
Con todo, debido a que el broker permite operativa en tres divisas, la remuneración varía en cada una de ellas:
En euros es muy próxima al 2,25%,
Mientras que si abres cuenta en dólares o libras, actualmente está cercana al 3,7% (para ambas divisas).
Por lo demás, los intereses se calculan de forma diaria, lo que te permite obtener una pequeña porción de rentabilidad cada día. Sin embargo, en lugar de ser pagados de inmediato, se acumulan y se depositan a inicio de cada mes en tu cuenta de ahorro. Y no existen límites mínimos, ni máximos.
Obtén una remuneración superior al 2,25% en Lightyear
Un punto importante a destacar, es que dentro de la cuenta estándar (el broker también tiene una cuenta de empresa), existen dos cuentas:
La cuenta de efectivo: para invertir en sus casi 6.000 productos financieros (acciones, ETFs, etc), y con una remuneración muy baja sobre tu saldo (apenas del 0,5% en euros)
La cuenta ahorro: Específica para obtener dichas remuneraciones.
Características de Lightyear
Definición
🏆 Regulación
Estonian Financial Supervisory Authority (EFSA) y registrado en la CNMV (España)
📊 Tipo de interés
Euros: 2,25%
Dólares: 3,7%
Libras esterlinas: 3,8%
🗓️ Periodo de pago
Mensual (pero con cálculo diario)
Pros
✅ Cuenta remunerada vinculada al Euribor (en euros)
✅ Sin límites mínimos, ni máximos de depósito
✅ Más de 6.000 acciones a comisiones muy bajas (máximo 1€ o $) y 330 ETFs gratis. Además, no cobra comisiones por inactividad o custodia. También cuenta con 3 fondos monetarios de Blackrock
✅ Plataforma de inversión muy sencilla de manejar, ideal para usar con su App móvil.
Contras
❌ Incomodidad a la hora de transferir fondos de la cuenta de efectivo a la de ahorro, y viceversa. No es muy complicado, pero puede llegar a resultar tedioso.
¿Es eToro el broker que ofrece la mejor oferta de cuenta de saldo remunerada?
Continuamos con eToro, un broker que gracias revolucionar la inversión con el concepto del trading social, cuenta con más de 40 millones de usuarios en más de 140 países. Así pues, eToro ofrece una cuenta remunerada de hasta el 3,55%, si se cumplen ciertas condiciones
Por un lado, la cuenta es en dólares, por lo que el broker nos cobrará una pequeña comisión de cambio de divisa cada vez que efectuemos una aportación -pero dicha comisión no nos la cobrará si decidimos invertir en acciones en dólares, porque ya estaremos en esa divisa.
Y por el otro, tal remuneración solo es para los tramos superiores a 50.000 dólares, aún así para los inferiores sigue siendo un 2,75%, que no está nada mal.
Etoro ofrece una cuenta de saldo remunerada al 3,55%
Por lo demás, su cuenta remunerada es como la de cualquier otro broker, calculando losintereses de forma diaria (así cobrarás hasta el último día), pero abonándolos en tu cuenta de saldo a principios de cada mes.
Además, también podrás hacer uso de sus servicios de inversión que incluyen más de 10.000 activos (acciones, ETFs, criptomonedas, etc), invertir en carteras preconfiguradas -Smart Portfolios-, y su celebrada herramienta de copytrading, que te permitirá copiar a los inversores más exitosos.
✅ El broker destaca esencialmente por su herramienta de copy trading, y su foro abierto, donde la comunidad puede expresar ideas, inquietudes o tendencias de inversión.
✅ Tiene acceso directo a más de 10.000 activos entre acciones, ETFs y criptomonedas
✅ Sus comisiones son realmente bajas, apenas 1 USD por compra-venta de acciones, y 0 USD en caso de ETFs.
✅ Plataforma muy simple e intuitiva, y en el caso de las criptomonedas, permite enviar y recibir a través de la eToro Wallet.
Contras
❌ La apertura de la cuenta solo es posible en dólares, y requiere un depósito mínimo de 50 USD.
❌ La remuneración del 3,55% es solo para el tramo superior de saldo de 50.000 dólares.
❌ No cuenta con el mejor servicio de atención al cliente.
Por tanto, si tienes una buena cantidad de ahorros, puedes abrir una cuenta en dólares en eToro, depositar dicha cantidad, y simplemente sin operar, ver como tus ahorros crecen me a mes, con una rentabilidad del 3,55%, sin hacer nada.
¿Vesto es una de las mejores cuentas de saldo remuneradas de Europa?
Ahora vamos con algo diferente. Te presento Vesto, una App que no es un broker sino un intermediario financiero, en el que de forma ultraintuitiva colocas tus órdenes de compra o venta, y él se comunica con brokers americanos -como Alpaca-, para ejecutarlas.
Así pues, a día de hoy ofrece una de las cuentas de saldo mejor remuneradas de toda Europa, con un retorno del capital ingresado del 3,25% TAE (en dólares), y sin hacer absolutamente nada.
Cuenta de saldo remunerada Vesto
Descarga la App de Vesto y consigue hasta un 3,25% TAE
No obstante, si más allá de su muy atractiva cuenta remunerada quieres probar esta app, dispone de más de 1.000 acciones de EEUU para invertir en ellas, o también puedes invertir en sus carteras temáticas, de entre 10 y 20 compañías, creadas a partir del análisis de tendencias macroeconómicas, disponible para quienes quieran invertir sin profundizar en análisis individuales.
Características
Definición
🏆 Regulación
Agente Comercial de Acapital: número de registro 270 en la CNMV (España) Partner del broker Alpaca: regulado por la FINRA (EEUU)
📊 Tipo de interés
3,25% (en dólares)
🗓️ Periodo de pago
El día 1 de cada mes, con cálculo de intereses diario.
Pros
✅ App regulada a través de sus partnes en España (Acapital) y EEUU (Alpaca)
✅ Es ultraintuitiva, e ideal para empezar a invertir.
✅ Sus principales productos de inversión son acciones de EEUU, su cuenta de saldo remunerada al 3,25% TAE (en dólares), así como varias carteras preconfiguradas
✅ Además, dispone de una comunidad online, donde se debate acerca de ideas o temáticas de inversión, noticias sobre presentaciones de resultados, etc.
Contras
❌ Tan solo dispone de 1.000 acciones de EEUU o bonos para invertir
❌ No es posible colocar ningún tipo de orden de compra-venta, salvo a mercado (ni stoploss, ni límite, etc)
❌ A poco que se tenga cierto nivel, se puede quedar algo corta. No obstante, por su comunidad y cuenta de saldo remunerada merece la pena.
Agente Comercial de Acapital con número de registro 270 en la CNMV (España) y partner de Alpaca regulado por la FINRA (EEUU)
⭐️
Puntuación
8.0/10
¿Es Indexa Capital el broker que mejor cuenta de saldo remunerada ofrece?
Indexa Capital –conocida hasta ahora por sus carteras de fondos indexados y planes de pensiones– acaba de dar el salto al terreno de las cuentas de ahorro.
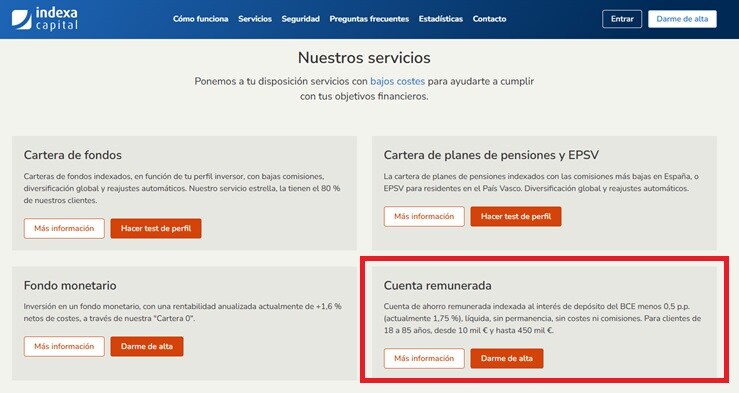
Así pues, su cuenta de saldo remunerada ofrece la rentabilidad del Banco Central Europeo menos0,5 p.p. O dicho de otro modo, un interés del 1,75% TAE. Y por supuesto, sin plazos de permanencia, o comisiones de inactividad, y todo gestionado de forma 100% online.
Indexa Capital ofrece una remuneración de más de un 1,75%
Además, la remuneración se calcula de forma diaria, por lo que todos los días que tu capital esté ingresado en la misma, se verá remunerado. Eso sí, se abona en la cuenta del cliente de forma trimestral.
Sistema de remuneración de Indexa (sin tramos)
Tipo de interés: facilidad de depósito BCE (2,25%) – 0,5 p.p. = 1,75 % TAE hoy.
Saldo mínimo: 10 000 €.
Saldo máximo: 450 000 €.
Pago de intereses: trimestral, con cálculo diario.
Garantía: hasta 100 000 € por titular a través del Fondo de Garantía de Depósitos de A&G Banco.
¿Es MyInvestor el broker que ofrece la mejor oferta de cuenta de saldo remunerada?
El neobanco MyInvestor -filial de Andbank en España- y con licencia bancaria propia desde 2023– mantiene viva la guerra de las cuentas corrientes remuneradas con un programa que ofrece el siguiente retorno:
1er año: Interés del 1% TAE
El resto de los años: 0,3% TAE
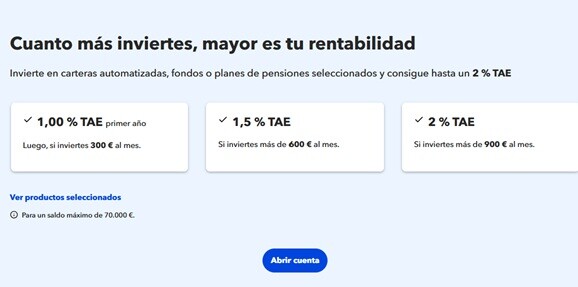
No obstante, hay que añadir que existe un máximo en la remuneración y es hasta 70.000€, cualquier dinero ingresado que exceda dicha cantidad no se verá reflejado en retornos.
Cuenta remunerada hasta el 2% TAE de MyInvestor
No obstante, existe una posibilidad de aumentar dicha rentabilidad hasta el 2% TAE, si como cliente del neobanco inviertes 900€ al mes (o más) en cualquier de sus productos (ahorro, carteras indexadas, robo advaisors, etc)
Esquema de remuneración (sin tramos)
Interés promocional (primeros 12 meses): 1% TAE
Interés base tras 12 meses: 0,30 % TAE.
Cómo mantener el 1 % a partir del mes 13
Invertir ≥ 300 € mensuales en fondos, carteras o PP de MyInvestor, o tener una póliza AXA contratada a través del banco.
Si invierte más de 600€ al mes, el interés sube al 1,5% TAE
Y si lo haces más de 900€ al mes, aumenta hasta el 2% TAE
Banco de España (Entidad de crédito) y CNMV. Cobertura FGD 100 000 € por titular.
📊 Tipo de interés
1% TAE el primer año; 0,30% después si no cumples requisitos.
🗓️ Periodo de pago
Los intereses se abonan cada mes en la misma fecha de apertura.
Pros
Se trata de un neobanco español, con sede en España y regulado por la CNMV
✅ Interés del 1% TAE con cálculo diario y abono mensual
✅ No exige nómina ni ingresos mínimos para la promoción inicial.
✅ Ecosistema de inversión barato (fondos indexados desde 0,30 % TER y carteras roboadvisor).
✅ Es un banco que dispone de otra gran cantidad de productos de inversión (acciones, eETFs, robo advaisor, fondos, etc), por lo que permite centralizar tus finanzas en una misma app
Contras
❌ Límite de 70 000 €: el exceso no se remunera.
❌ Tras 12 meses el interés baja al 0,30% TAE, salvo que inviertas de 300 a 900 €/mes o contrates un seguro, en cuyo caso puede volver al 1% o 2%.
❌ Interés inferior a fintech internacionales que hoy pagan en torno al 2% sin condiciones.
¿Qué requisitos debe cumplir un broker con cuenta de saldo remunerada?
Hay una serie de requisitos que debemos de vigilar a la hora de elegir el bróker con el que invertiremos.
El broker debe ser seguro
Esto es fundamental. El bróker ha de estar debidamente regulado en el país en el que esté actuando (o cómo mínimo registrado por su organismo supervisor), más que nada para que nuestro dinero esté protegido y asegurado, al menos hasta una determinada cantidad que sabemos de antemano.
Principales autoridades reguladoras
CNMV (España)
BaFiN (Alemania)
SEC (EEUU)
FCA (Reino Unido)
ASIC (Australia)
Sin necesidad de invertir el dinero
El dinero que ingresemos en nuestra cuenta de valores y que no destinemos a invertir es el que ha de estar remunerado con un tipo de interés que debemos de conocer previamente. Lo óptimos es que el tipo de interés a remunerar sea más o menos similar a la facilidad marginal de depósito que eofrecen los bancos centrales, y debería fluctuar en los siguientes porcentajes:
Euros: Entre el 1,75% - 2,5%
Dólares: Entre 3% - 4%
Libras esterlinas: Entre el 3% - 4%
Por tanto, el dinero remunerado ha de ser el que tengamos depositado en la cuenta de valores y que no destinemos a invertir.
Libre de comisiones de mantenimiento o suscripción
Es fundamental que el broker sea barato, y que por ende las comisiones que aplique por cada operación sean lo más baja posible.
¿Qué tipo de comisiones suele cobrar un broker?
Gastos de compra-venta: Es la comisión por ejecutar cada operación realizada, y suele ser un porcentaje del importe invertido o un fijo muy reducido por operación realizada. Nunca debería ser superior a 2 USD o EURs
Comisión de custodia: cobran trimestralmente o anualmente por mantener las acciones en cartera. Actualmente ya no debería existir.
Comisión por cobro de dividendos: comisión cada vez que se cobran dividendos de la que tengamos compradas acciones. No debería de existir.
Gastos de mantenimiento de la cuenta: sobre todo si no se realizan operaciones habitualmente o un número mínimo cada mes/trimestre/año. No deberían existir, no obstante se puede plantear un máximo de 10 USD/año (si no se ha ejecutado ningún movimiento en ese tiempo)
Gastos por retirada de efectivo: cuando se retira dinero de la cuenta de valores.
En general, cuanto más bajas, o si es posible nulas, sean las comisiones por mantenimiento de cuenta o suscripción a la misma, mejor se podrá notar la rentabilidad que nos ofrece el broker.
Mayor tipo de interés posible
Aunque la rentabilidad que ofrecen las cuentas de saldo remuneradas es baja, hay que ver que al menos merezca la pena. En unos casos será similar a la rentabilidad que ofrecen los clásicos depósitos bancarios, en otros casos será menor.
En cualquier caso, si la rentabilidad está en torno al 1,75% (EUR) y 3,8% (USD), ya será bastante interesante.
¿Por qué razones los brokers están remunerando las cuentas de sus clientes?
Nueva competencia contra los bancos tradicionales: Muchos inversores siguen buscando rentabilidad sin riesgo, lo que mantiene a los depósitos bancarios como opción preferida; conscientes de ello, los brokers intentan atraer a esos ahorradores de la banca tradicional ofreciendo cuentas de saldo remuneradas que imitan las condiciones de un depósito, pero sin requerimientos de permanencia, y con otros servicios de intermediación.
Elevada competencia: La proliferación de brokers online ha disparado la competencia, obligándolos a idear constantemente nuevas prestaciones para retener a sus clientes y captar otros nuevos. Ese pulso competitivo beneficia directamente a los inversores, que obtienen mejores comisiones, menos gastos, regalos por alta y cuentas remuneradas que funcionan casi como depósitos tradicionales.
Subida de tipos de interés: La remuneración de saldos por parte de bancos y brokers responde sobre todo al alza de los tipos oficiales. Es decir, los bancos o brokers invierten ese dinero (de sus clientes) en bonos públicos casi sin riesgo que rinden en torno al 2% anual (euros), y luego las entidades pueden compartir parte de ese beneficio con sus clientes ofreciendo cuentas que pagan algo de ese porcentaje.
Mientras la renta fija mantenga esta rentabilidad, la práctica se extenderá, pero es dudoso que tales ofertas sobrevivan si los bancos centrales vuelven a recortar los tipos hasta acercarlos al 0 %.
¿Debo depositar mi dinero en un broker solo porque me remunera la cuenta?
Para responder a esta cuestión hay que ver bien el perfil de cada persona y su circunstancia personal.
Por ejemplo, si eres un inversor que prácticamente todo el dinero que tienes depositado en la cuenta de valores lo vas a estar invirtiendo y no suele pasar demasiado tiempo parado, pues la verdad es que el hecho de que un broker tenga cuenta de saldo remunerada no te debería de afectar lo más mínimo a la hora de escoger un broker.
En cambio, si eres un inversor que realizas pocas operaciones o que tu dinero pasa tiempo parado en la cuenta, es un elemento a considerar a la hora de escoger un broker. Pero ojo, nunca este elemento ha de ser primordial, es decir, de poco te sirve si luego el broker no es seguro, no está debidamente regulado, tiene comisiones elevadas, etc.
Por supuesto, también es un factor importante para aquellas personas que no tienen intención de invertir en los mercados financieros pero la rentabilidad que ofrecen los depósitos bancarios es menor que la que ofrece la cuenta de saldo remunerado de un broker.
En definitiva, los brokers con cuenta de saldo remunerada son una fantástica opción para ver remunerados nuestros ahorros a un porcentaje muy aceptable, pero con la comodidad de poder disponer de ellos en el momentos en que queramos.
Si un broker español quiebra, el FOGAIN cubre 100.000 euros por cuenta máximo. Por tanto, debería cubrir tantas veces como clientes haya. Pongamos un simple ejemplo.
Un broker con tan solo dos clientes, uno con 80.000 euros (en saldo, no invertido), y otro con 35.000 (también en saldo, no invertido claro), cubriría los 115.000 euros, porque ninguno de ellos supera los 100.000 euros por separado. ¿Se entiende ahora? Es decir, no son 100.000 euros y ya, si no 100.000 euros como máximo por cuenta/cliente.
en respuesta a
Manu g.
-
#12
14/12/23 12:02
Desconocía lo de la cuenta omnibus y creo que es importante este dato ya que si sólo cubre 100.000 EUR al broker y no al cliente del broker, en caso de que el banco vaya a la quiebra a los usuarios del broker nos cubrirían una parte irrisoria...
Una cosa que me llama la atención de TR, es que he visto mucha info de su cuenta remunerada al 4%, no obstante, no veo nada de eso en su web. No se, me parece raro.
Respecto a lo de las cuentas omnibus, es cierto lo que dices, pero los fondos de garantías una vez cubren al depositante (al broker), se hace una especie de concurso de acreedores, y ahí es donde entrarían todos los clientes que tenían fondos depositados con su derecho a cobrar, de acuerdo a la regulación a la que esté adherido el broker, claro
Como broker, si eres principiantes es una buena opción, sí.
Ahora bien, la idea de este artículo es destacar los brokers con mejores cuentas remuenradas. En este caso, degiro no la tiene.
en respuesta a
Jose V. Gascó
-
#9
22/11/23 10:26
Buenos días Jose, Desde octubre Trade Republic remunera el 4%, no el 2 como indicáis.
Por otra parte, todos o sino la mayoría de los brokers están utilizando cuentas compartidas o también llamadas cuentas ómnibus, en entidades de terceros, y estas sólo contabilizan al broker como depositante y como tal, la entidad solo cubre a un solo titular con el Fondo de garantía de depósitos . Es decir, al broker y no los clientes del broker.
El problema de estos brokers es que no pasan los datos a hacienda para hacer la declaracion. ¿ Que brokers si los hay pasan los datos a hacienda y ademas remuneran la cuenta ?
Hola @manu-g, muchas gracias por idea, así lo haré para la próxima.
No obstante te respondo a la pregunta.
Freedom24 cuenta con oficina en España y en Alemania, por lo que está registrado en ambos reguladores, pero una cosa es estar registrado, y otra estar regulado.
Regulado como tal, está regulado por CySEC, la autoridad chipriota, por ende, su cobertura de depósitos es de hasta 20.000 euros.
en respuesta a
Jose V. Gascó
-
#5
07/07/23 20:31
En la próxima actualización/revisión de este artículo, sería muy recomendable indicar de forma explicita (para ayudar a los lectores no expertos en finanzas), los importes que están cubiertos (garantías ante quiebras), por las entidades de garantía de depósitos o institución similar. A modo de ejemplo, Freedom24, se indica que tiene regulación de CySEC (Chipre) y registrada en la CNMV. Con lo que no queda claro sí el efectivo está cubierto por 20.000€ o por 100.000€
Inbestme ofrece también una cuenta de ahorro en Euros interesante al 1,40 % TAE desde 1.000 euros, además de en USD al al 3,6 %TAE con cobertura en ambos casos del FOGAIN (Fondo de Garantía de Inversiones en España) . Ambas han modificado su remuneración TAE al alza en diciembre de 2022, según el enlace Cuenta de ahorro inbestMe: La cartera alternativa al depósito , y es previsible según ese mismo link que lo hagan en el futuro, en función de la evolución de los tipos de interés oficiales del BCE y de la FED.