Una guía informativa y colaborativa para el inversor no profesional.

Para el análisis y la simulación de estrategias, es necesario consultar el historial de crisis financieras y el comportamiento de determinados valores durante y después de estos períodos.

Un recorrido claro y práctico por todas las arquitecturas de inversión del inversor conservador: desde la 60/40 y Bogleheads hasta momentum, value, Bitcoin y modelos macro. Un mapa completo para construir carteras robustas sin depender de predicciones.

Mientras el mundo tradicional espera a los banqueros centrales, en cripto esperamos al Halving. Diseñé un algoritmo cuantitativo que ignora el ruido macro y ataca la geometría de Bitcoin. Convierte 10.000$ en casi un millón reduciendo el riesgo a la mitad. Descúbrelo aquí.

Descubre cómo invertir en materias primas (oro, petróleo, etc.) de forma segura y sin estrés. Una estrategia mensual pensada para inversores conservadores que buscan proteger su patrimonio de la inflación, esquivando grandes caídas y minimizando los costes de transacción.

Descubre cómo construir en Python un sistema de trading cuantitativo Multi-Asset basado en Momentum. Analizamos su backtest en 8 años de historia (2016-2024), logrando un Máximo Drawdown de solo el -10.57% frente a caídas del 30% en el mercado. Protege tu capital.

¿Es posible programar la paciencia de John Templeton? Traducimos su filosofía de inversión de valor a un algoritmo en Python. Descubre el backtest con ETFs globales, las reglas para comprar en el máximo pesimismo y cuándo mantener el capital en efectivo.

¿Es posible invertir con más tranquilidad que en la Cartera Permanente de Harry Browne? Analizamos la "Cartera Cobarde" mediante backtest en Python. Descubre su comportamiento en crisis, el impacto de la inflación y cómo implementarla con ETFs soberanos.

¿Comprar acciones baratas o comprar empresas en mejora? He construido un motor en Python que pone a prueba la estrategia Piotroski frente a la Fórmula Mágica de Greenblatt. Descubre cuál batió al mercado con un +72% de rentabilidad y cómo descargar el código gratis.

La inversión indexada permite replicar el mercado con costes mínimos y sin complicaciones. En esta guía descubrirás cómo funciona, por qué reduce el riesgo y cómo simular una cartera real con Python para evaluar su comportamiento a largo plazo.

Descubre si la Fórmula Mágica de Joel Greenblatt sigue vigente. Programamos su estrategia en Python y la testamos frente al S&P 500 y Euro Stoxx 50 (2020-2024). ¿Comprar empresas buenas y baratas vence al mercado? Te mostramos los resultados y el código.

Descubre la Cartera All Weather de Ray Dalio, diseñada para sobrevivir a cualquier entorno económico: inflación, recesión o expansión. En este artículo, te enseñamos cómo replicarla con ETFs en Europa y analizamos una simulación matemática desde 2008 para demostrar cómo protege t

Analizamos la cartera Golden Butterfly: la estrategia "para vagos" que busca equilibrar crecimiento y defensa. Comparamos su rentabilidad y drawdown frente al 100% renta variable en un backtest de la última década. ¿Merece la pena asumir más estrés por un poco más de rentabilidad

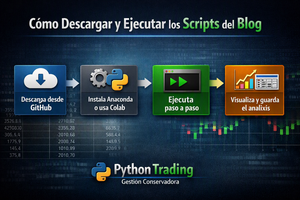
Aprende a descargar y ejecutar los scripts del blog paso a paso. Convierte tus análisis en paneles automatizados con Python Trading – Gestión Conservadora y descubre cómo optimizar tu flujo de trabajo financiero

Descubre cómo robotizar la mítica estrategia CAN SLIM de William O'Neil con Python. Aprende a detectar el patrón "Taza con Asa" matemáticamente, aplicar gestión de riesgo estricta (-8%/+20%) y recibir alertas en tu móvil. Incluye backtests reales y código descargable.

Todo lo que necesitas saber sobre la estrategia Core-Satellite: desde qué ETFs elegir para tu núcleo hasta cómo programar un backtest en Python con rotación trimestral para protegerte en las crisis. Incluye código descargable para que puedas simular tu propia cartera.

¿Sabías que tu backtest puede estar usando datos inventados? Descubre por qué el "mercado real" no es la fecha de tu PC y cómo la basura digital de Yahoo o tu gestora puede hundir o inflar artificialmente la rentabilidad de tu estrategia de inversión.

 España