Caixabank Monetario Rendimiento FI Clase Plus bajo lupa
Caixabank Monetario Rendimiento FI Clase Plus bajo lupa
Otro de los fondos de moda de CaixaBank bajo lupa: qué rentabilidad ofrece, cuánto pierdes en comisiones, qué riesgos asumes y qué alternativas pueden darte más y mejor. Un análisis claro con comparativas reales.
En un escenario donde los tipos de interés y la volatilidad de los mercados obligan al inversor a replantearse estrategias conservadoras, surge una pregunta: ¿puede un fondo “monetario” ofrecer algo más que refugio? El Caixabank Monetario Rendimiento FI Clase Plus, con clasificación de riesgo baja y una trayectoria que mezcla rendimientos positivos moderados con años de cierta erosión, es precisamente ese candidato por examinar.
En este artículo desglosaremos su historial, estructura, comisiones y escenarios posibles para responder a lo que muchos inversores se preguntan: ¿merece la pena? Con datos actualizados, comparativas del mercado y un veredicto sin filtros, vamos a someter al fondo a un análisis riguroso.
Caixabank Monetario Rendimiento FI Clase Plus
El famoso Caixabank Monetario Rendimiento FI Clase Plus que se sitúa actualmente como uno de los fondos más comercializados en España. Es un fondo monetario estándar en euros que invierte en instrumentos del mercado monetario y depósitos de alta calidad crediticia, con vencimiento medio ≤ 6 meses. No asume riesgo de divisa. La gestión toma como referencia en un 85% el ICE BofA Euro Currency 3-Month Deposit Offered Rate (LEC3) y en un 15% el €STR Compounded. Horizonte recomendado: aproximadamente 6 meses.
Características del fondo
Definición
🏷️Nombre
Caixabank Monetario Rendimiento FI Clase Plus
🆔ISIN / Clase
ES0138045010 / Clase Plus
📈Alpha (3 a.)
-0,38
🚩Benchmark
15,00% ESTR Compounded TR EUR, 85,00% ICE BofA Euro Currency 3M Dep
📈Ratio Sharpe (3 a.)
-3,06
💵TER (gastos corrientes)
0,71%
💼Patrimonio de la clase
6.630 M€
📊Rentabilidad a 3 años (anual.)
2,40%
📅Rentabilidad 2026 (YTD)
1,07%
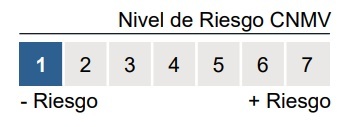
Imagina que buscas aparcar liquidez en euros sin sustos, mientras decides tu próximo movimiento. Ahí entra el Caixabank Monetario Rendimiento FI Clase Plus: un monetario estándar que se mueve en instrumentos a muy corto plazo y depósitos de alta calidad, con riesgo 1/7 y volatilidad mínima. Su brújula es clara: seguir de cerca el precio del dinero a 3 meses (85% depósitos EUR 3M) y el €STR (15%). No pretende batir a la bolsa; pretende no moverse salvo para capturar el tipo a corto.
Nivel de riesgo del fondo
Su Alpha a 3 años (-0,38, último dato disponible) te dice que, una vez descontado el riesgo y las comisiones, lo hace peor que su índice de efectivo, algo habitual en monetarios, pero aquí pesa más de lo normal — a cierre de agosto de 2026 el fondo suma +1,07% en el año frente al +1,34% de su categoría, y queda en el quintil 5 (el peor) tanto a 1 como a 3 y 5 años según los rankings de VDOS.
El Sharpe de -3,06 tampoco es una alarma aislada. Con el tipo libre de riesgo alto, es lógico que el “exceso” sobre el propio efectivo sea casi nulo — pero quedar sistemáticamente último de su categoría ya no es solo diseño, es coste.
Más información sobre Caixabank Monetario Rendimiento Plus - ES0138045010 ¿Qué tiene entonces de interesante? Bajísima volatilidad, drawdowns mínimos y la sensación de cero sustos; a cambio, valor añadido limitado frente a dejar el dinero al tipo de mercado. Si tu objetivo es preservar liquidez en EUR con la ventaja fiscal de los traspasos, encaja. Si buscas alpha, no es aquí.
¿Qué tiene en cartera?
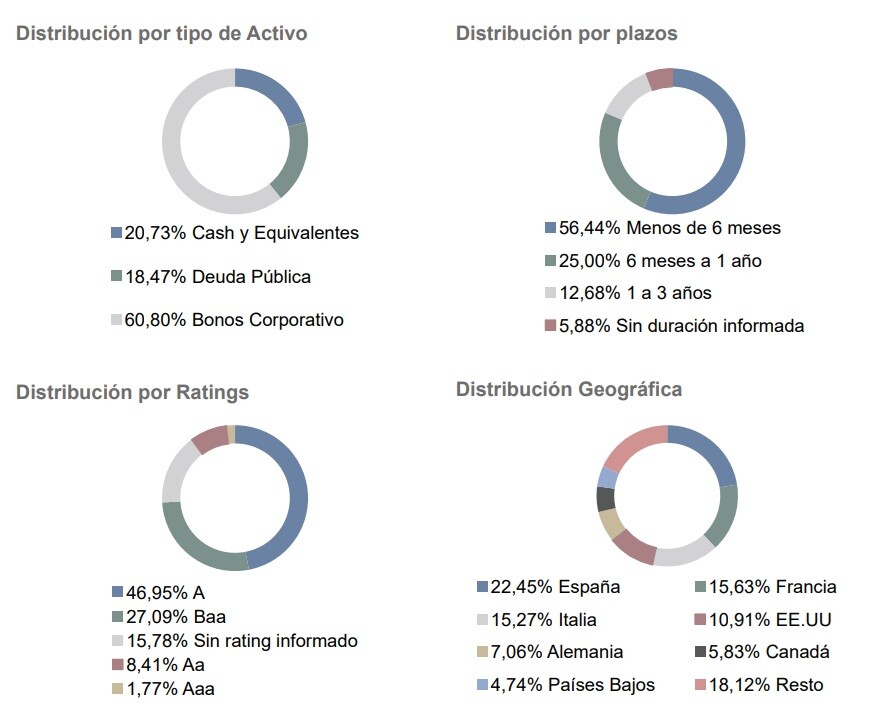
La cartera presenta una clara orientación hacia la renta fija corporativa, que representa el 60,80% del patrimonio, complementada con un 18,47% en deuda pública y un 20,73% en liquidez. Mantiene un perfil principalmente conservador en cuanto a duración, con más del 80% de las posiciones con vencimiento inferior a un año, lo que reduce la sensibilidad ante cambios en los tipos de interés y aporta flexibilidad para gestionar nuevas inversiones.
Ficha mensual (31/08/2026)
En cuanto a calidad crediticia, la cartera se concentra principalmente en emisiones con rating BBB (46,95%) y A (27,09%), con una presencia limitada de categorías inferiores. Geográficamente, mantiene una exposición diversificada, con mayor peso en España (22,45%) y Francia (15,63%), junto con posiciones en otros mercados desarrollados como Estados Unidos, Alemania y Canadá, reduciendo la dependencia de un único mercado o emisor.
¿Qué lleva en las primeras posiciones?
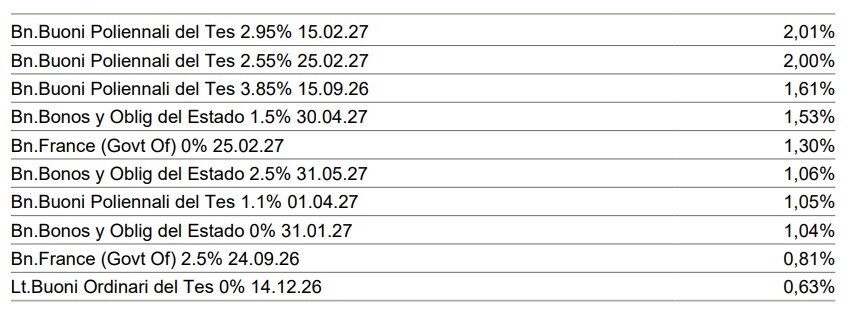
Las primeras posiciones están ocupadas principalmente por bonos corporativos y pagarés de emisores europeos, con pesos individuales reducidos, lo que refleja una estrategia diversificada y sin una concentración excesiva en un único activo.
Ficha mensual (31/08/2026)
Entre las mayores posiciones destacan emisiones de BNP Paribas, Banca March, Banque Fédérative du Crédit Mutuel y otros emisores financieros, con pesos que oscilan aproximadamente entre el 0,6% y el 2% de la cartera.
Rentabilidad del fondo Caixabank Monetario Rendimiento FI Clase Plus
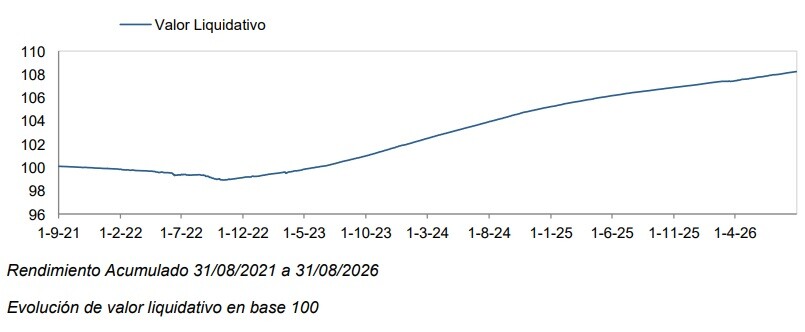
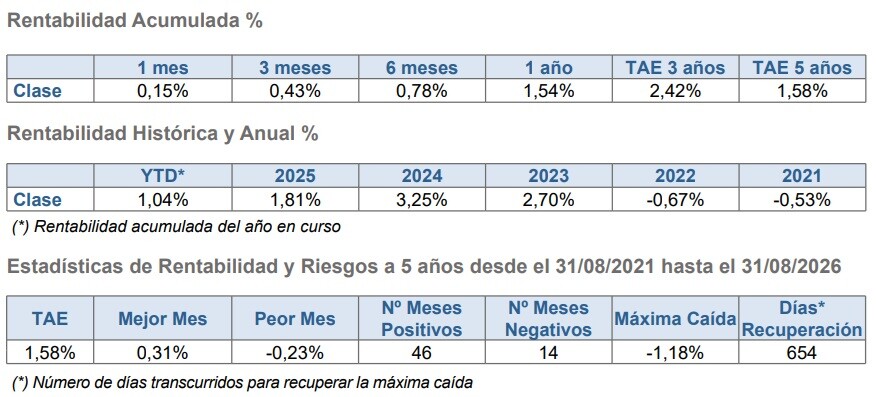
La evolución del fondo muestra una trayectoria positiva pero moderada, con una rentabilidad acumulada del 8,39% desde agosto de 2021 y una TAE a 5 años del 1,58%. Tras un periodo inicial de ligera caída en 2022, el fondo ha recuperado progresivamente terreno, impulsado por el entorno de tipos de interés más elevados, aunque manteniendo un perfil de rentabilidad limitado acorde con su carácter monetario y de bajo riesgo.
Ficha mensual (31/08/2026)
En el corto plazo, el comportamiento ha sido estable, con una rentabilidad del 1,54% a un año y del 0,78% en los últimos seis meses, mientras que en 2026 acumula un 1,04%. En términos de riesgo, presenta una máxima caída reducida del -1,18% y 46 meses positivos frente a 14 negativos en los últimos cinco años, reflejando una baja volatilidad. No obstante, la rentabilidad obtenida debe analizarse teniendo en cuenta que depende en gran medida del nivel de tipos de interés y que, en escenarios de tipos más bajos, el potencial de retorno puede verse limitado.
Ficha mensual (31/08/2026)
¿Con qué otras clases del fondo nos podemos encontrar?
En este artículo nos hemos decantado a analizar la Clase Plus porque es la que despierta actualmente más interés en los inversores, pero el fondo dispone de las siguientes clases:
Estándar (ES0138045002): dirigida a clientes retail de banca universal, entrada muy baja, pero con el coste más alto de la gama.
Premium (ES0138045028): dirigida a segmento Premier / banca personal (mín. ≈ 300.000 €). Misma gestión; comisiones más ajustadas que Plus para mejorar el neto en un producto con techo de rentabilidad limitado.
Platinum (ES0138045036): dirigida a Private banking con tickets altos (≈ 1.000.000 €). Coste muy contenido para optimizar el carry a corto.
Cartera (ES0138045044): dirigida a carteras gestionadas/mandatos y arquitectura interna de la entidad (mín. muy bajo, coste mínimo). Misma política de inversión; clase pensada para vehículos/mandatos donde el coste debe ser ultra bajo.
Institucional (ES0138045051): dirigida a instituciones y grandes tickets (≈ 5.000.000 €). Comisión especialmente reducida para grandes volúmenes.
Reparto (ES0138045069): dirigida a inversores que prefieren cobrar (cuando proceda) en vez de acumular.
Interna (ES0138045077): dirigida a un uso interno/operativa de la gestora (no comercial estándar).
Comisiones y gastos
Siendo un monetario, aquí manda una regla: cuanto menor es la comisión, mejor capturas el tipo a corto.
Clase
ISIN
Mínimo aprox.
Gestión
Depósito
Gastos corrientes
Perfil / filosofía
Cartera
ES0138045044
1 €
0,080%
0,020%
0,110%
Para carteras gestionadas/mandatos; objetivo: coste ultrabajo.
Institucional
ES0138045051
5.000.000 €
0,125%
0,025%
0,160%
Grandes tickets / personas jurídicas; eficiencia máxima.
Platinum
ES0138045036
1.000.000 €
0,225%
0,025%
0,260%
Private con volumen alto; muy eficiente.
Premium
ES0138045028
300.000 €
0,440%
0,025%
0,465%
Banca personal/Premier; coste intermedio-bajo.
Plus
ES0138045010
50.000 €
0,675%
0,025%
0,700%
Patrimonios medios; equilibrio entre acceso y coste.
Estándar
ES0138045002
6 €
0,950%
0,025%
0,975%
Retail; la más cara en gestión.
Reparto
ES0138045069
6.000 €
0,800%
0,025%
0,825%
Distribuye (no acumula); gasto mayor por política de reparto.
Interna
ES0138045077
—
0,080%
0,020%
n/d
Uso operativo de la gestora; no comercial estándar.
La Clase Estándar te da acceso casi sin barreras, pero es la más cara. A partir de ahí, cada escalón (Plus → Premium → Platinum → Institucional → Cartera) baja el coste a cambio de mayor ticket o canal (carteras gestionadas/mandatos).
La Reparto paga más gastos porque distribuye en vez de acumular. Tu elección, por tanto, no cambia la “receta” del fondo: solo cambia el precio al que compras la misma estrategia.
Para un inversor retail como yo, incluso seguramente tú también, la regla es simple: vete a la clase más barata a la que puedas acceder. Si no tienes ticket alto, lo normal es entrar por Estándar (mínimo muy bajo) sabiendo que pagas más por lo mismo.
Si dispones de 50.000 €, la Plus suele ser mejor neto que Estándar. ¿Tienes cartera gestionada en la entidad? Pregunta si te dan acceso a Clase Cartera, porque sus comisiones son ultrabajas y es donde más se nota en un monetario.
Reparto solo si quieres cobrar (no acumular) y aceptas más gasto. En todos los casos, este fondo sirve para aparcar liquidez en EUR con volatilidad mínima y traspasabilidad fiscal; si buscas Alpha, no es aquí—las décimas de comisión mandan.
¿Tiene sentido el tirón del Caixabank Monetario Rendimiento FI Clase Plus?
Si lo miras sin romanticismos, el tirón del Caixabank Monetario Rendimiento FI Clase Plus se explica por comodidad, marca y fiscalidad, no por eficiencia pura. Hace lo que promete, es decir, aparcar liquidez en EUR con riesgo mínimo y curva suave. Pero aquí el enemigo no es la volatilidad: son las décimas de comisión.
Con un gasto corriente real cercano al 0,71% en la Clase Plus (0,675% de gestión + 0,025% de depósito), muy por encima del 0,26% que a veces se le atribuye, cada punto básico cuenta el doble, porque el techo de rentabilidad lo marcan los tipos a muy corto. El resultado es un rendimiento sistemáticamente en el quintil 5 de su categoría, más por coste que por mala gestión.
¿Merece la pena? Bueno, si valoras traspasabilidad, cero sustos, y operas ya en CaixaBank. Es el típico “cash plus” para 3–9 meses donde prima la conveniencia. Entras, trasladas entre fondos sin peaje y te olvidas.
No si lo que buscas es exprimir el neto. En el universo de monetarios en EUR hay clases más baratas que, con la misma receta (duración ultracorta y grado de inversión), suelen dejar más rentabilidad neta simplemente por menos coste. Pierdes el traspaso si no es fondo, sí; pero ganas eficiencia.
Alternativas al Caixabank Monetario Rendimiento FI Clase Plus
Te dejo alternativas más baratas (y, en muchos casos, con mejor neto) para cumplir la misma función “cash-plus” en EUR.
Si tuviera que quedarme con una, sería el AXA IM Euro Liquidity SRI: mismo riesgo 1/7, misma gestión de liquidez ultracorta en euros y también disponible a través de Renta 4, pero con un gasto corriente del 0,07% frente al ~0,71% real de la Clase Plus de CaixaBank. Es, con los datos de septiembre de 2026, la opción que más rentabilidad neta te deja por hacer prácticamente lo mismo.
AXA IM Euro Liquidity SRI
AXA IM Euro Liquidity SRI, es un fondo monetario en euros (domicilio Francia, FCP) diseñado para preservar capital y capturar el tipo de interés a muy corto plazo con volatilidad mínima. Es acumulación (no reparte) y aplica criterios SRI/ESG (enfoque Art. 8), excluyendo los emisores con peores calificaciones extra-financieras.
Características del fondo
Definición
🏷️Nombre
AXA IM Euro Liquidity SRI
🆔ISIN / Clase
FR0000978371 / Clase Única
📈Alpha (3 a.)
0,14
🚩Benchmark
€STR capitalisé
📈Ratio Sharpe (3 a.)
3,49
💵TER (gastos corrientes)
0,07%
💼Patrimonio del fondo
9.403,2M€
📊Rentabilidad a 3 años (anual.)
3,17%
📅Rentabilidad 2026 (YTD)
1,55%
Piensa en AXA IM Euro Liquidity SRI como el “cash-plus” en EUR que exprime cada décima del tipo a corto: monetario ultracorto, volatilidad mínima y un coste del 0,07% que le permite retener más carry que muchos fondos bancarios (como la Clase Plus de Caixa) con un OCF real en torno al 0,71%.
Más información sobre AXA IM Euro Liquidity SRI - FR0000978371 La línea de rentabilidad es la típica de un monetario bien llevado, suave y ascendente mientras los tipos se mantengan altos o sigan subiendo como en 2026; se moderará el día que el BCE empiece a recortar y la cartera se vaya reinvirtiendo a tipos menores. Además, añade un filtro SRI/ESG sin complicar el riesgo, con duración 0–0,5, crédito grado de inversión, tamaño grande y liquidez holgada.
El Groupama Trésorerie IC es el típico monetario ultracorto que hace exactamente lo que esperas de un buen aparcamiento de liquidez: seguir muy de cerca el €STR (su benchmark es el €STR capitalizado) con una línea de rentabilidad suave y ascendente cuando los tipos están altos. La mecánica es de manual: WAM ~21 días y WAL ~162 días —vencimientos muy cortos para mantener volatilidad ínfima y poder reinvertir rápido cuando el mercado se mueve.
Características del fondo
Definición
🏷️Nombre
Groupama Trésorerie IC
🆔ISIN / Clase
FR0000989626 / Clase IC
📈Alpha (3 a.)
0,16
🚩Benchmark
€STER Capitalisé EUR
📈Ratio Sharpe (3 a.)
3,89
💵TER (gastos corrientes)
0,15%
💼Patrimonio del fondo
7.399,4M€
📊Rentabilidad a 3 años (anual.)
3,18%
📅Rentabilidad 2026 (YTD)
1,54%
La eficiencia de costes es su gran baza: el fondo reporta gastos corrientes del 0,15%, sensiblemente por debajo del ~0,71% real de la Clase Plus de CaixaBank. En un producto cuyo techo de retorno es el tipo a corto neto de comisiones, esa diferencia de décimas se nota año tras año.
Más información sobre Groupama Trésorerie - FR0000989626 Resultados recientes del fondo cumplen con el perfil de monetario eficiente: +1,54% en lo que va de 2026, prácticamente en línea con el AXA IM Euro Liquidity SRI. En 3 años, la rentabilidad anualizada ronda 3,2% con un Sharpe cercano a 4, cifras propias de un vehículo ultracorto y de bajo coste que sigue de cerca el efectivo — aunque, al tener el doble de TER que el AXA, deja algo menos de neto en el bolsillo del partícipe.