Invertir en China con fondos y ETFs: indexados, activos y renta fija
Invertir en China con fondos y ETFs: indexados, activos y renta fija
EDITOR's CHOICE
Invertir en China con fondos cuesta desde un TER del 0,68% (Pictet-China Index, LU0625737910) y con ETFs UCITS desde el 0,19%; el MSCI China cotiza a 10,8x beneficios pero pierde un 2% anualizado a 5 años. Fondos, ETFs, riesgos (inmobiliario, aranceles, VIE) y peso en cartera.
Invertir en China con fondos desde España es posible con tres vehículos traspasables y un TER que va del 0,68 % del indexado Pictet-China Index (ISIN LU0625737910) al 1,90 % del activo Fidelity China Focus (LU0318931192), más el Allianz Renminbi Fixed Income (LU0792749094, TER 1,28 %) para renta fija en yuanes; y, si prefieres un ETF UCITS sobre el MSCI China, el TER baja a 0,28 % (iShares y HSBC) o al 0,19 % del Franklin FTSE China. El mercado que compras cotiza a 10,8 veces beneficios esperados con una rentabilidad por dividendo del 2,29 % (MSCI China, factsheet a 31/08/2026), pero acumula una caída anualizada del 2 % a cinco años y una volatilidad del 22-28 %: barato y volátil a la vez.
La economía china sigue siendo la segunda del mundo por PIB y creció un 4,7 % interanual en el primer semestre según la Oficina Nacional de Estadística (NBS), pero su bolsa lleva años quedándose atrás: crisis inmobiliaria, presión regulatoria sobre la tecnología y aranceles estadounidenses. Esta guía explica qué fondos y ETFs existen, cuánto cuestan, qué riesgos concretos asumes y cuánto peso tiene sentido darle a China en una cartera diversificada.
Invertir en China a través de fondos A pesar de ello, Pekín mantiene el estímulo: el Banco Popular de China (PBoC) tiene el tipo preferencial de préstamo (LPR) a un año en el 3,00 % y a cinco años en el 3,50 %, mínimos históricos que mantuvo sin cambios en su reunión de agosto, y el FMI proyecta un crecimiento del 4,6 % para 2026 y 4,1 % para 2027 (WEO Update, julio 2026). Ese contraste entre economía que crece y bolsa que decepciona es la clave para decidir si, cómo y cuánto invertir en China.
A continuación respondemos a las tres preguntas que se hace el inversor español: ¿qué fondos y ETFs hay y cuánto cuestan? ¿Por qué ha caído tanto la bolsa china y qué riesgos siguen vivos? Y ¿qué razones podrían llevar a plantearse una inversión en China hoy?
¿Cómo invertir en China con fondos desde España?
La vía más sencilla para el inversor español son los fondos UCITS traspasables: se contratan desde 1 participación en comercializadores como MyInvestor, Renta 4 o EBN Banco, y permiten cambiar de un fondo a otro sin tributar por la plusvalía (diferimiento fiscal), algo que un ETF no ofrece. Hay tres familias: fondos indexados que replican el MSCI China, fondos de gestión activa que seleccionan compañías y fondos de renta fija en renminbi para quien busca divisa sin volatilidad bursátil. En la tabla, los datos de rentabilidad y TER proceden de las fichas de gestora con fecha de julio-septiembre de 2026 (fila a fila se indica la fecha):
Nombre
ISIN
Rentabilidad anualizada a 3 años
TER
Alpha
Ratio Sharpe
Fidelity Funds - China Focus Fund A-Acc-EUR
LU0318931192
1,5% (31/07/2026)
1,90%
-2,25
0,55
Schroder International Selection Fund Greater China A Acc EUR
LU0365775922
(YTD +15,96% a 21/08/2026)
1,84%
-2,47
0,52
Allianz Global Investors Fund
LU0792749094
3,6% (30/06/2026)
1,28%
-
0,16
Pictet-China Index P EUR
LU0625737910
(1 año: -5,86% a 28/08/2026)
0,68%
-0,51
0,64
Alpha y ratio Sharpe corresponden a la última revisión de Morningstar y se recalculan con cada actualización. La lectura de conjunto es clara: invertir en China sigue siendo una apuesta volátil. El índice MSCI China pierde un 7,5 % en lo que va de año y un 6 % a doce meses, aunque gana un 10,65 % anualizado a tres años (datos brutos en USD, MSCI, 31/08/2026); los fondos activos han rendido por debajo del índice en ese periodo, mientras que la renta fija en yuanes ha dado un 3,6 % anual con una volatilidad inferior al 2 %. En resumen, China puede aportar diversificación, pero conviene mantener una exposición moderada y muy selectiva.
Ahora bien, vamos a analizar con más detalle 3 de los fondos de la tabla: uno de renta variable, otro indexado y un último de renta fija:
Fidelity Funds - China Focus Fund A-Acc-EUR
El Fidelity China Focus es uno de los fondos más conocidos para invertir de forma activa en el mercado chino, y su propuesta es clara: buscar crecimiento a largo plazo seleccionando compañías chinas con sólidos fundamentales, incluso en segmentos menos explorados como pequeñas y medianas capitalizaciones. El fondo está gestionado con un enfoque muy “de abajo arriba”, lo que significa que el gestor apuesta fuerte por las empresas en las que tiene más convicción, aunque eso implique alejarse bastante del índice MSCI China.
Características del fondo
Definición
🏷️Nombre
Fidelity Funds - China Focus Fund
🆔ISIN / Clase
LU0318931192 / A-Acc-EUR
📈Alpha (3 a.)
🚩Benchmark
MSCI China Capped 10% NR USD
📈Ratio Sharpe (3 a.)
-0,08
💵TER (gastos corrientes)
1,90%
💼Patrimonio del fondo
1.893M€ (31/07/2026)
📊Rentabilidad a 3 años (anual.)
1,5% (índice: 5,9%)
En los últimos 3 años, el fondo ha tenido un comportamiento positivo pero muy volátil: logra una rentabilidad anualizada del 1,5 % frente al 5,9 % de su índice MSCI China Capped 10 %, con una volatilidad del 19,46 %, una beta de 0,85 y un ratio Sharpe negativo (–0,08); a un año cede un 1,0 % y a cinco años gana un 3,3 % anual, en este caso batiendo al índice (–1,1 %), según la ficha mensual de Fidelity a 31/07/2026. La cartera concentra 78 posiciones con un 67 % de participación activa y Tencent (10 %) como primera posición. En resumen: el enfoque contrarian ha protegido en el ciclo largo, pero en el último trienio se ha quedado por detrás del índice.
El fondo tiene unos gastos corrientes del 1,90 % (comisión de gestión 1,50 %), normal para gestión activa en mercados emergentes; si tu comercializador ofrece la clase limpia, el coste anual baja de forma apreciable porque elimina la retrocesión al distribuidor. En definitiva, es un fondo pensado para inversores que creen en el potencial a largo plazo de China, aceptan volatilidad elevada y prefieren un enfoque activo para intentar identificar oportunidades en un mercado complejo.
Allianz Global Investors Fund - Allianz Renminbi Fixed Income
El Allianz Renminbi Fixed Income es un fondo de renta fija en yuanes pensado para inversores que buscan estabilidad y una exposición muy defensiva al mercado de bonos chinos. A diferencia de otros fondos onshore, este invierte sobre todo en bonos denominados en RMB emitidos fuera de China continental (Hong Kong y otras jurisdicciones), lo que reduce parte del riesgo de mercado onshore.
Características del fondo
Definición
🏷️Nombre
Allianz Global Investors Fund
🆔ISIN / Clase
LU0792749094 / CT (H2-EUR)
📈Alpha (3 a.)
-
🚩Benchmark
-
📈Ratio Sharpe (3 a.)
💵TER (gastos corrientes)
1,28%
💼Patrimonio del fondo
7,5M€ (30/06/2026)
📊Rentabilidad a 3 años (anual.)
3,6% (30/06/2026)
Su comportamiento reciente es muy estable: a 3 años muestra una rentabilidad anualizada del 3,6 % (1,9 % a un año, 2,2 % anual a cinco), con una volatilidad bajísima (1,8 % a cinco años) y una pérdida máxima de solo –3 % en ese periodo, cifras que lo sitúan como uno de los fondos más “suaves” de su categoría (datos a 30/06/2026 de la ficha de la gestora recogidos por Stiftung Warentest). La clase CT (H2-EUR) cubre el riesgo yuan/euro, así que lo que compras es el tipo de interés chino, no la divisa. El 98 % de la cartera está en renminbi y el 93 % en bonos de emisores emergentes. No es un fondo de grandes rentabilidades, sino de consistencia y protección; su punto débil es el tamaño (7,5 M€), que conviene vigilar por riesgo de cierre o fusión de la clase.
Con un coste medio (1,28 %) y un riesgo bajo-medio (3/7), está pensado para perfiles conservadores que quieren añadir RMB a su cartera sin asumir la volatilidad típica del mercado chino. Como referencia, la categoría de renta fija en RMB local rinde un 3,61 % anualizado a tres años, en línea con este fondo.
Pictet-China Index P EUR
El Pictet-China Index es un fondo indexado puro que replica el MSCI China, ofreciendo una forma sencilla y diversificada de invertir en la renta variable china sin apostar por gestores activos. Su comportamiento reciente refleja tanto lo mejor como lo peor del mercado chino: pierde un 7,75 % en lo que va de año y un 5,86 % a doce meses, con una rentabilidad anualizada a cinco años del –2,77 % y una volatilidad del 17,3 % a un año (valor liquidativo a 01/09/2026). A tres años su referencia, el MSCI China, gana un 10,65 % anualizado en USD (MSCI, 31/08/2026), lo que evidencia cómo de agresivo puede ser este mercado en ambas direcciones.
Características del fondo
Definición
🏷️Nombre
Pictet-China Index
🆔ISIN / Clase
LU0625737910 / P EUR
📈Alpha (3 a.)
🚩Benchmark
MSCI China NR USD
📈Ratio Sharpe (3 a.)
💵TER (gastos corrientes)
0,68%
💼Patrimonio del fondo
409,7M€ (clase P EUR: 63,5M€)
📊Rentabilidad a 3 años (anual.)
(5 años: -2,77% anual)
Como buen indexado, se mueve casi en perfecta sincronía con su índice (correlación 99,9 %, tracking error muy bajo) y a un coste muy competitivo (0,68 %: 0,60 % de gestión más 0,08 % de depositaría). Eso significa que no busca batir al mercado, sino reproducirlo al milímetro, con alfa prácticamente neutra. Como el índice, concentra el 23,7 % en consumo discrecional, 20,2 % en financieras y 18,2 % en servicios de comunicación, con Tencent (14 %) y Alibaba (9,6 %) como primeras posiciones (MSCI, 31/08/2026): casi una cuarta parte de la cartera depende de dos compañías.
Una opción eficiente y barata para quien quiera exposición amplia a la bolsa china, aceptando su alta volatilidad y la posibilidad de fuertes altibajos en el corto plazo.
ETFs UCITS para invertir en China: ISIN, TER y réplica
Si no necesitas el traspaso fiscal, los ETFs UCITS sobre China son la forma más barata de comprar el mercado: el TER baja hasta el 0,19 % y hay 27 ETFs sobre 14 índices chinos disponibles para el inversor europeo. La elección clave no es el emisor sino el índice: el MSCI China (576 valores, 31/08/2026) mezcla acciones cotizadas en Hong Kong, Nueva York y China continental; el CSI 300 y el MSCI China A solo contienen acciones A de Shanghái y Shenzhen, más ligadas a la economía doméstica y con un comportamiento reciente muy distinto: +9 % y +16 % a un año frente al –8,7 % del MSCI China. Puedes ampliar en nuestro artículo sobre qué mercados de valores existen en China. Rentabilidades acumuladas en EUR y datos de réplica según JustETF, a 28-31/07/2026:
ETF
ISIN
Índice
TER
Réplica
Domicilio
Rent. 1 año
Rent. 3 años
iShares MSCI China UCITS ETF USD (Acc)
IE00BJ5JPG56
MSCI China
0,28%
Física completa
Irlanda
-8,68%
+23,16%
HSBC MSCI China UCITS ETF USD (Dist)
IE00B44T3H88
MSCI China
0,28%
Física completa
Irlanda
-8,60%
+23,43%
Franklin FTSE China UCITS ETF (Acc)
IE00BHZRR147
FTSE China 30/18 Capped
0,19%
Física completa
Irlanda
-8,38%
+23,99%
iShares MSCI China A UCITS ETF (Acc)
IE00BQT3WG13
MSCI China A Inclusion
0,40%
Física completa
Irlanda
+9,38%
+26,04%
Xtrackers CSI 300 Swap UCITS ETF 1C
LU0779800910
CSI 300
0,50%
Sintética (swap)
Luxemburgo
+15,96%
+43,06%
Tres apuntes prácticos. Primero, la fiscalidad: los ETFs extranjeros no admiten traspaso, así que cada venta con ganancia tributa en la base del ahorro del IRPF (19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % en adelante). Segundo, la réplica: el Xtrackers CSI 300 es sintético porque replicar físicamente acciones A exige cuota QFII o Stock Connect; asume riesgo de contraparte del swap, mitigado por colateral. Tercero, la concentración: en el MSCI China, Tencent y Alibaba pesan juntas un 23,6 %, mientras que en el CSI 300 ninguna compañía supera con holgura el 5 %.
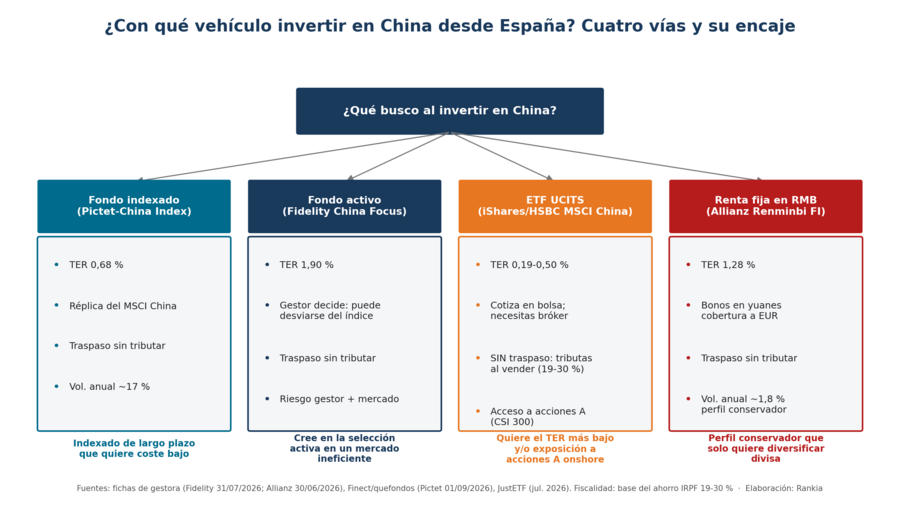
Matriz de decisión entre fondo indexado, fondo activo, ETF UCITS y renta fija en RMB para invertir en China desde España (TER, traspaso fiscal, volatilidad, perfil) Un ejemplo con números. Con 10.000 € invertidos durante 10 años y una rentabilidad bruta hipotética del 5 % anual, el coste acumulado de un TER del 0,28 % (ETF) es de unos 420 €, el del 0,68 % (indexado Pictet) de unos 1.000 € y el del 1,90 % (fondo activo) de unos 2.700 €: la diferencia entre el ETF y el fondo activo equivale a más de una cuarta parte del capital inicial. A cambio, si en esos diez años quisieras rotar la posición dos veces con una plusvalía de 3.000 € en cada una, el ETF pagaría 570 € de IRPF en cada venta (19 %) y el fondo, cero, por el traspaso. El vehículo óptimo depende de cuánto vayas a mover la cartera. Puedes comparar todas las opciones en el comparador de ETFs de Rankia y ver más alternativas en nuestra guía de mejores ETFs para invertir en China.
Compra ETFs UCITS de China sin comisión de custodia
¿Cuáles son los motivos de las caídas de la bolsa china?
En los últimos años, los mercados bursátiles del país asiático han vivido una montaña rusa de sentimientos: aunque el potencial económico de China sigue siendo enorme, el MSCI China acumula una rentabilidad anualizada negativa del 2,02 % a cinco años con una volatilidad del 27,9 % (MSCI, 31/08/2026), es decir, una década perdida para quien entró en máximos. Esta sección es también la de los riesgos que siguen vigentes: son las condiciones bajo las que la tesis de “China está barata” deja de funcionar.
1. Regulación gubernamental estricta
Las autoridades han intensificado controles sobre mercados y sectores clave (tecnología, educación, finanzas), lo cual incrementa la percepción de riesgo entre inversores y repercute en las bolsas.
Las autoridades chinas han considerado nuevas restricciones a la especulación bursátil tras subidas rápidas del mercado, lo que ha generado caídas repentinas: los índices chinos sufrieron descensos tras reportes de posibles controles regulatorios. El precedente de referencia sigue siendo la ofensiva regulatoria sobre plataformas tecnológicas y educación privada, que borró más del 50 % del valor del MSCI China entre su máximo de 2021 y el mínimo de 2022.
Comparativa de índices bursátiles chinos (2025) - Fuente: tradingview.com
Cambios en la dirección de organismos reguladores como la China Securities Regulatory Commission (CSRC) también alimentan dudas sobre la autonomía del mercado.
La combinación de regulaciones en tecnología, datos, finanzas y vivienda ha incrementado la percepción de riesgo de "interferencia estatal" en compañías cotizadas.
2. Tensiones comerciales y geopolíticas
La interacción de China con otros países, especialmente en materia de comercio, tecnología e inversión, también ejerce presión:
Aunque las exportaciones chinas se mantienen fuertes (+13,4 % interanual en el primer semestre, NBS), el arancel medio ponderado de Estados Unidos sobre productos chinos se sitúa en torno al 29,7 % tras la reordenación arancelaria global, frente al 3,3 % de nación más favorecida, y se apilan derechos de la Sección 301 (7,5 %-100 %) y la Sección 232 (25 %-50 %) sobre acero, aluminio y automóviles (China Briefing, julio 2026).
La tregua comercial acordada en Busan está prorrogada hasta el 10 de noviembre de 2026: si no se renueva, el riesgo de nuevos aranceles vuelve a afectar a sectores sensibles (tecnología, semiconductores, manufactura) y a la valoración bursátil.
3. Crecimiento económico más moderado y su incertidumbre
El crecimiento de la economía china sigue siendo importante, pero enfrenta obstáculos que minan la confianza:
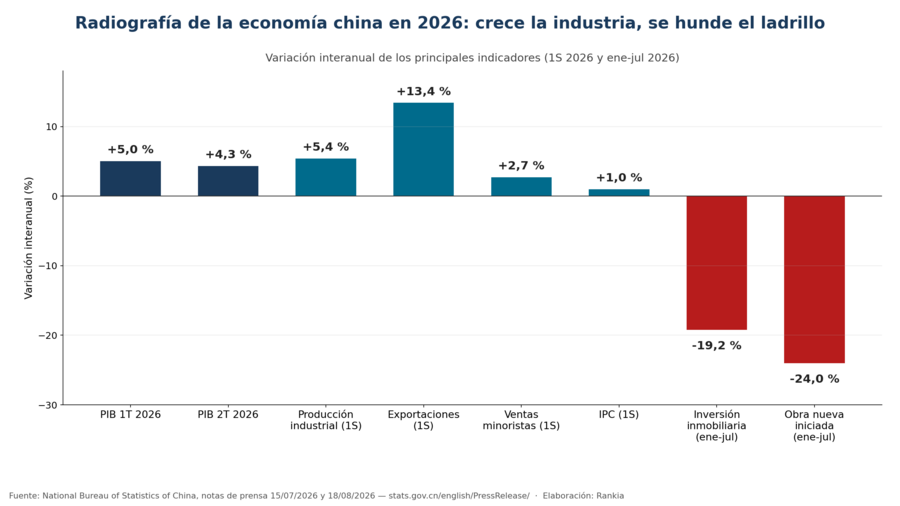
El PIB creció un 5,0 % interanual en el primer trimestre y un 4,3 % en el segundo (4,7 % en el semestre, hasta 69,57 billones de yuanes), según la Oficina Nacional de Estadística (NBS, 15/07/2026): la desaceleración dentro del propio año muestra que la “gran fiesta del crecimiento rápido” ya no es tan evidente.
El FMI proyecta un crecimiento del 4,6 % en 2026 y del 4,1 % en 2027 (WEO Update, julio 2026), citando el encarecimiento del petróleo, la incertidumbre prolongada y los vientos estructurales en contra. Las ventas minoristas crecen solo un 2,7 % y el IPC un 1,0 %: la demanda interna sigue floja.
El desglose muestra que, aunque algunos sectores como manufactura de alta tecnología crecen bien, la demanda interna (consumo, inversión privada fuera del sector inmobiliario) sigue floja.
Este crecimiento “moderado” implica que los mercados bursátiles no están respaldados por un crecimiento explosivo como en épocas anteriores, lo que eleva la percepción de riesgo.
4. Crisis del sector inmobiliario
El mercado inmobiliario chino, que durante décadas fue motor clave de crecimiento, vive una fase complicada que afecta tanto a la economía real como al sentimiento del mercado bursátil:
Entre enero y julio la inversión en promoción inmobiliaria cayó un 19,2 % interanual (4,30 billones de yuanes), la superficie de obra nueva iniciada un 24,0 % y las ventas de vivienda nueva un 13,1 % en valor (NBS, 18/08/2026): la contracción del “motor tradicional” del crecimiento se acelera en lugar de tocar suelo.
La caída en la riqueza inmobiliaria, la desaceleración de ventas de viviendas y la creciente deuda de desarrolladores generan un efecto psicológico: los consumidores y los inversores se muestran más cautos. El sector inmobiliario pesa ya solo un 1,5 % en el MSCI China, pero su efecto llega a bancos (20 % del índice) y consumo.
Al teñir la economía global de China de un matiz de riesgo, las acciones de muchas compañías ligadas o dependientes del sector (construcción, materiales, servicios inmobiliarios) ven su valoración afectada.
5. Sentimiento de los inversores y flujos de capital
A pesar de que en algunos momentos del año los índices chinos repuntaron (por ej., impulsados por la “nueva economía” y la IA), el riesgo de salida de capital por motivos regulatorios o de falta de apertura reduce el apetito inversor.
La combinación de los riesgos anteriores (regulación, crecimiento moderado, sector inmobiliario) mina la confianza de los inversores extranjeros, lo que se traduce en mayor volatilidad y caídas cuando se produce un desencadenante (por ejemplo, noticias de cambios regulatorios o geopolíticos).
6. Riesgo de deslistado y estructuras VIE
Muchas de las grandes tecnológicas chinas que compras a través del MSCI China (Alibaba, PDD, NetEase) cotizan en Nueva York mediante estructuras VIE (Variable Interest Entity): el accionista no posee la empresa china, sino un contrato con una sociedad offshore que le da derecho a sus beneficios. Es una figura tolerada, no reconocida formalmente por la ley china. A ello se suma la Holding Foreign Companies Accountable Act (HFCAA) estadounidense: si el regulador de auditoría PCAOB no puede inspeccionar al auditor de una compañía durante dos ejercicios consecutivos, la SEC debe prohibir su negociación en EE. UU. La SEC llegó a identificar a 216 emisores entre marzo de 2022 y febrero de 2023; el PCAOB retiró su determinación en diciembre de 2022 tras lograr acceso a los papeles de auditoría, pero la ley sigue vigente y puede reactivarse (SEC, HFCAA). Los ETFs y fondos UCITS mitigan este riesgo porque casi todas esas compañías tienen doble cotización en Hong Kong, a donde migrarían las posiciones.
En resumen, una combinación de factores que han generado incertidumbre entre los inversores y han afectado la confianza a la hora de invertir en China. Incluso algunos gestores de fondos la consideran “non-investable”. Cuándo falla la tesis: si la tregua arancelaria no se renueva, si la deflación inmobiliaria se traslada al sistema bancario o si Pekín vuelve a intervenir sectores completos, un PER de 10,8 veces puede seguir bajando; “barato” no es un catalizador por sí mismo.
¿Por qué podría ser interesante invertir en China?
China ha lanzado un amplio plan de estímulo para reactivar su economía tras un crecimiento por debajo de lo esperado y riesgos sobre el cumplimiento del objetivo de PIB anual. El paquete incluye más gasto fiscal, recortes de tipos, reducción del ratio de reservas bancarias y un compromiso explícito de estabilizar el sector inmobiliario, lo que inicialmente impulsó un fuerte rally en las bolsas chinas.
Sin embargo, la falta de detalles concretos sobre la magnitud y el calendario de estas medidas enfrió rápidamente el optimismo. A medida que los inversores procesaron la ausencia de claridad, los principales índices corrigieron, reflejando dudas sobre la verdadera efectividad del plan. Esta incertidumbre no solo afectó a China: en Europa, sectores dependientes de la demanda china —como lujo y materias primas— también sintieron presión.
La política monetaria sigue siendo expansiva: el PBoC mantiene el LPR a un año en el 3,00 % y el hipotecario de referencia a cinco años en el 3,50 % (decisión de agosto de 2026, sin cambios), mínimos históricos que abaratan el crédito pero que hasta ahora no han reactivado ni la vivienda ni el consumo. Hasta que no se concrete una recuperación de la demanda interna, la confianza del inversor y del consumidor continuará siendo la pieza clave para que las medidas surtan efecto.
1. Valoraciones muy deprimidas Tras caídas cercanas al 50 % en los principales índices chinos desde los máximos de 2021, el MSCI China cotiza a 10,76 veces beneficios esperados, 13,96 veces beneficios pasados, 1,45 veces valor en libros y con una rentabilidad por dividendo del 2,29 % (MSCI, factsheet a 31/08/2026). Con expectativas empresariales ya ajustadas a la baja, existe margen para sorpresas positivas y una recuperación gradual de rentabilidades, aunque el múltiplo bajo lleva años sin actuar como catalizador por sí solo.
2. Sectores de crecimiento estructural La economía china avanza hacia actividades de mayor valor añadido: energías renovables, vehículos eléctricos, semiconductores, automatización y economía digital. Son áreas con fuerte apoyo político y con potencial de crecimiento a largo plazo.
3. Estímulos adicionales y estabilización gradual Pese a los riesgos estructurales —inmobiliario débil, tensiones geopolíticas— el mercado espera que Pekín siga desplegando medidas para sostener la actividad y reforzar la estabilidad financiera, lo que podría actuar como un suelo para la economía. El propio FMI revisó al alza en dos décimas su previsión de 2026 (del 4,4 % al 4,6 %) por la fortaleza de la inversión pública en infraestructuras, la manufactura de alta tecnología y las exportaciones.
Bank of America recientemente preguntó en una encuesta a gestores e inversores qué factor impulsaría una mayor asignación a compañías chinas:
Encuesta Bank of America acerca de factores que impulsarían las compañías chinas
¿Qué perspectivas hay del mercado chino?
El mercado chino muestra una combinación de señales alentadoras y elementos de cautela. Por un lado, la economía creció un 4,7 % interanual en el primer semestre (5,0 % en el primer trimestre y 4,3 % en el segundo), con la producción industrial avanzando un 5,4 % y las exportaciones un 13,4 % (NBS, 15/07/2026): el objetivo oficial de “alrededor del 5 %” se sostiene sobre la industria de alto valor añadido —vehículos eléctricos, maquinaria avanzada, semiconductores— y el sector exterior, no sobre el consumidor. La tasa de paro urbano se sitúa en el 5,0 %.
Radiografía de la economía China
Por otro lado, persisten retos estructurales importantes: el consumo interno sigue debilitado (ventas minoristas +2,7 %, IPC +1,0 %), el sector inmobiliario continúa siendo un lastre (inversión –19,2 % hasta julio) y el crecimiento tiende a moderarse hacia el 4,6 % en 2026 y el 4,1 % en 2027 que proyecta el FMI. En cuanto al mercado bursátil, la recuperación dependerá de liquidez doméstica, flujo de inversores minoristas y beneficios de las empresas chinas, más que de estímulos masivos inmediatos. El dato que mejor resume la situación: el MSCI China gana un 10,65 % anualizado a tres años pero pierde un 2,02 % anualizado a cinco (MSCI, 31/08/2026); el punto de entrada lo ha sido todo.
En resumen: las valoraciones reducidas, los sectores de tecnología y consumo avanzado respaldados por políticas, y la apertura gradual del mercado ofrecen oportunidades interesantes. Pero al mismo tiempo, la moderación del crecimiento y la falta de un impulso de consumo más fuerte sugieren que la recuperación será gradual y con altibajos, no un cambio inmediato de ciclo. Por lo tanto, para el inversor, China puede volver a entrar en la cartera — pero con una posición moderada y consciente de los riesgos.
El hilo Fondos inversión China del foro de fondos acumula ocho páginas de seguimiento y refleja bien el ánimo del inversor español: en los repuntes se debate si son reversión a la media o rebote técnico, se comparan Pictet-China Index, Schroder Greater China y alternativas con menor peso en Tencent, y la preocupación recurrente no es la valoración sino el consumo interno y la guerra comercial. Un patrón observable: quienes entraron en 2021 siguen debatiendo si promediar o salir, y quienes entraron en la caída de 2024 son los únicos con plusvalías. En el foro de fondos de inversión China se agrupan las fichas y opiniones de cada producto.
"distinguir entre un activo infravalorado y un mercado con problemas estructurales sigue siendo uno de los mayores retos para cualquier inversor" — @javier-riquelme (blog de Rankia, julio 2026)
Lo que revela esta memoria colectiva es que el inversor de a pie en China no pierde por elegir mal el fondo, sino por el momento y el tamaño de la posición: la dispersión entre el CSI 300 (+16 % a un año) y el MSCI China (–8,7 %) demuestra que “China” no es un solo mercado, y que el peso que se le da en cartera importa más que el ISIN concreto.
¿Merece la pena invertir en China?
China sigue enfrentando retos importantes —como la debilidad del consumo, la lenta digestión de la crisis inmobiliaria y un entorno geopolítico tenso—, pero aun así vuelve a estar en el radar de muchos inversores. ¿La razón? Las valoraciones son de las más bajas en más de una década, las políticas públicas se orientan hacia sectores estratégicos (tecnología, energía limpia, fabricación avanzada) y el país mantiene un papel clave en el crecimiento global.
Invertir en China puede tener sentido, pero no para cualquier perfil: es un mercado volátil, sensible a la regulación y donde los ciclos pueden ser abruptos. Por eso, más que pensar en “todo o nada”, lo razonable es evaluar con cuidado los riesgos, la capacidad de asumir altibajos y el peso que China debe tener dentro de una cartera diversificada.
China ofrece oportunidades atractivas —especialmente a largo plazo y desde valoraciones bajas—, pero requiere un enfoque cauto, gradual y diversificado, además de una buena comprensión de sus dinámicas económicas y políticas. Nuestra recomendación editorial, en tres reglas: (1) si ya tienes un fondo o ETF de mercados emergentes, revisa cuánto pesa China dentro (suele ser en torno a una cuarta parte del índice) antes de añadir un fondo específico; (2) si decides una posición directa, que sea satélite, entre el 3 % y el 5 % de la renta variable, con entradas periódicas en lugar de una sola compra; y (3) elige el vehículo por tu horizonte: fondo indexado traspasable si vas a rotar la cartera, ETF UCITS si buscas el TER mínimo y no vas a vender, y renta fija en RMB solo si quieres divisa sin bolsa. Puedes contrastar costes y rentabilidades en el comparador de fondos de Rankia y ver alternativas regionales en nuestra guía de mejores fondos para invertir en Asia y de mejores ETFs de mercados emergentes.
Abre tu cuenta de fondos indexados sin comisión de custodia
Depende de tu horizonte. El MSCI China cotiza a 10,76 veces beneficios esperados con un 2,29 % de dividendo (MSCI, 31/08/2026), un múltiplo bajo en términos históricos, pero pierde un 7,5 % en el año y la economía se desacelera (PIB +4,3 % en el segundo trimestre). Es momento para construir una posición pequeña de forma escalonada, no para una apuesta concentrada.
¿Cómo invertir en China desde España?
Con tres vías: fondos de inversión UCITS (indexados como Pictet-China Index o activos como Fidelity China Focus) a través de MyInvestor, Renta 4 o EBN Banco, con traspaso sin tributar; ETFs UCITS (iShares MSCI China, Franklin FTSE China, Xtrackers CSI 300) en un bróker, con TER desde 0,19 %; o acciones individuales cotizadas en Hong Kong o Nueva York. Los fondos indexados y ETFs son la opción más diversificada y barata para la mayoría.
¿Qué riesgos tiene invertir en fondos chinos?
Cinco riesgos concretos: regulatorio (intervención estatal sobre sectores completos), inmobiliario (inversión –19,2 % hasta julio, NBS), comercial (arancel medio de EE. UU. ~29,7 % y tregua hasta el 10/11/2026), de deslistado (ley HFCAA y estructuras VIE) y de concentración (Tencent y Alibaba suman el 23,6 % del MSCI China). Además, la volatilidad del índice (22-28 % anual) duplica la de la bolsa europea.
¿Es mejor un fondo indexado o un ETF para invertir en China?
El ETF es más barato (0,19 %-0,28 % frente al 0,68 % del Pictet-China Index) pero no admite traspaso: cada venta tributa entre el 19 % y el 30 % en el IRPF. Si vas a mantener la posición sin tocarla, el ETF gana; si haces rebalanceos o cambias de fondo, el indexado traspasable compensa su mayor TER con el diferimiento fiscal.
¿Qué peso debe tener China en una cartera diversificada?
China pesa en torno a una cuarta parte de los índices de mercados emergentes, así que un inversor con un 10 % en emergentes ya tiene un 2-3 % en China. Una posición directa adicional razonable es del 3 % al 5 % de la renta variable, como satélite: suficiente para notar una recuperación, pequeño para que otra caída del 30 % no comprometa la cartera.
¿Cómo tributan los fondos y ETFs de China en España?
Igual que cualquier fondo o ETF extranjero: las ganancias van a la base del ahorro del IRPF (19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % en adelante). La diferencia es que los fondos UCITS admiten traspaso sin tributar y los ETFs no. Los dividendos de las clases de distribución tributan el año en que se cobran.
Este contenido tiene carácter meramente informativo y no constituye una recomendación de inversión. Los fondos y ETFs mencionados conllevan riesgo de pérdida del capital invertido; rentabilidades pasadas no garantizan rentabilidades futuras. Antes de invertir, consulta el documento de datos fundamentales (KID) de cada producto y, si lo necesitas, a un asesor financiero registrado en la CNMV.
Muy buen momento para invertir en fondos de inversión de China a muy buen precio.
#3
23/03/22 14:06
Muy buenas;
Gracias por el artículo, la verdad es que es momento de posicionarse y al igual que tú, pienso que en este desastre habrán mercados que resultarán beneficiados y en este caso China seguro que lo es.
Publicas este ETF KraneShares CSI China Internet ETF EUR | KWBE que lleva cayendo a plomo desde sus inicios.
¿Qué riesgos puede tener entrar en un ETF con semejante historial?
Saludos
#1
05/08/21 17:19
Buen articulo Quería tu opinión sobre este fondo
JPMorgan Funds - China A-Share Opportunities Fund A (acc) - EUR