¿Cómo invertir en el S&P 500 en 2026? | Mejores ETFs y fondos indexados
¿Cómo invertir en el S&P 500 en 2026? | Mejores ETFs y fondos indexados
EDITOR's CHOICE
Cómo invertir en el S&P 500 desde España con ETFs UCITS en euros (iShares SXR8 y Vanguard VUAA, TER 0,07%; Xtrackers XD9U, 0,03%) o fondos indexados al 0,10% (Fidelity IE00BYX5MX67). Desde 1€–10€ y con planes de inversión para automatizar compras recurrentes sin comisión.
El S&P 500 marcó su máximo histórico de cierre el 13 de agosto, en los 7.798,99 puntos, después de superar por primera vez la barrera de los 7.800 en intradía.
Desde entonces ha corregido, alejándose del récord mientras el mercado digiere la subida de las rentabilidades de los bonos y espera dos catalizadores de esta misma semana, el simposio de la Fed en Jackson Hole y los resultados de Nvidia. Más información sobre S&P 500 Index (SPX) Desde inicios de agosto el índice acumulaba un 13,3% de rentabilidad en el año, apoyado en una inflación de julio más suave de lo previsto (3,4% anual) y en una Fed que ha mantenido los tipos en el rango del 3,50%-3,75%.
Entonces, ¿sigue teniendo sentido invertir en el S&P 500 en 2026? Sí, pero con esta concentración la elección del vehículo importa más que nunca. Repasamos a continuación los mejores ETFs y fondos indexados para invertir en el S&P 500.
Para invertir en el S&P 500 desde España se puede hacer a través de fondos indexados al S&P 500 o ETFs que replican el índice, con comisiones muy bajas y operativa totalmente online.
Fondos indexados al S&P 500
Si nos decantamos por los fondos indexados al S&P 500, estos son algunos de los más interesantes para tener en nuestro radar:
Fidelity S&P 500 Index Fund P-ACC-EUR. Si lo que quieres es exposición “pura” al S&P 500, este fondo cumple exactamente esa función: replicar el índice de forma muy fiel, sin decisiones activas del gestor. Es una opción típica para construir una cartera a largo plazo con enfoque sencillo: compras “EEUU grande” y listo, con mucha diversificación por empresas y sectores.
Características del fondo
Definición
🏷️Nombre
Fidelity S&P 500 Index Fund P-Acc-EUR
🆔ISIN / Clase
IE00BYX5MX67 / P Acc
📈Alpha (3 a.)
0,05
🚩Benchmark
S&P 500 NR USD
📈Ratio Sharpe (3 a.)
1,14
💵TER (gastos corrientes)
0,10%
💼Patrimonio del fondo
2.247,4M€
📊Rentabilidad a 3 años anualizada
18,88%
Lo más importante a vigilar aquí es que, aunque sea indexado, tu rentabilidad dependerá del mercado estadounidense (y del peso que hoy tienen sectores como tecnología). En la práctica, suele ser una pieza “core” para inversor medio, pero asume volatilidad alta: en caídas fuertes del mercado, el fondo cae con él. Si buscas seguir el S&P 500 con un enfoque clásico y sin filtros extra, encaja muy bien.
Vanguard U.S. 500 Stock Index Fund EUR Acc. Es el “Vanguard de toda la vida” para seguir el S&P 500, replicación muy directa del índice, normalmente con un enfoque muy “mecánico” (comprar las compañías del índice en proporciones similares) y con la filosofía Vanguard de producto simple para largo plazo.
Características del fondo
Definición
🏷️Nombre
Vanguard U.S. 500 Stock Index Fund EUR Acc
🆔ISIN / Clase
IE0032126645 / EUR Acc
📈Alpha (3 a.)
0,00
🚩Benchmark
S&P 500 NR USD
📈Ratio Sharpe (3 a.)
1,14
💵TER (gastos corrientes)
0,10%
💼Patrimonio del fondo
17.060,1M€
📊Rentabilidad a 3 años (anual.)
18,81%
La clave aquí es que no te estás comprando “un fondo de Vanguard” por el nombre, sino un fondo que se comportará prácticamente como el S&P 500. Por tanto tiene riesgo alto, dependencia de EEUU, y un resultado que será el del mercado menos costes. Si tu objetivo es un fondo indexado estable en su planteamiento y sin florituras, es de los más “limpios” conceptualmente.
Si prefieres invertir en un ETF del S&P 500 en lugar de usar fondos indexados, aquí te dejamos una selección de los ETFs UCITS para invertir en el S&P 500 desde Europa. Todos cotizan en euros y presentan gastos corrientes (TER) muy reducidos ―entre el 0,03% y el 0,07%―. Además, emplean réplica física, lo que los convierte en vehículos pasivos de bajo coste y alta eficiencia fiscal para el inversor europeo.
A continuación vamos a analizar algunos de los ETFs mencionados en la anterior tabla
iShares Core S&P 500 UCITS ETF (Acc)
El iShares Core S&P 500 UCITS ETF (ISIN: IE00B5BMR087, TICKER: SXR8) es, con diferencia, el ETF más grande y más negociado de Europa para replicar el S&P 500, con un patrimonio que ronda los 90.000 millones de euros. Utiliza réplica física completa y es de acumulación, con un TER del 0,07%.
Lo que lo distingue frente a alternativas más pequeñas es su enorme liquidez y volumen de contratación, algo relevante si vas a operar importes grandes o quieres el spread más ajustado posible. Es, junto al de Vanguard, la referencia más citada por gestores y analistas cuando hablan del “ETF clásico” del S&P 500 en Europa.
iShares Core S&P 500 UCITS ETF USD (Acc) (SXR8) cotiza a 730,44 GBP , 20,30% en los últimos 6 meses.
Empezamos con el JPMorgan BetaBuilders US Equity UCITS ETF(ISIN: IE00BJK9H753, TICKER: BBUS), el cualreplica de forma física (sampling optimizado) el desempeño del Morningstar US Target Market Exposure, un índice que abarca las large y mid caps más representativas de EE. UU. (~85 % de la capitalización). Su política es 100% de acumulación y aplica uno de los gastos más bajos del mercado.
Lo clave: usa replicación física optimizada (muestreo), es decir, no compra absolutamente todo al detalle como un “réplica completa”, sino que selecciona los componentes más representativos para seguir al índice de forma eficiente.
JPMorgan BetaBuilders US Equity UCITS ETF (Acc) (BBUS) cotiza a 73,57 GBP , 19,12% en los últimos 6 meses.
Más información sobre JPMorgan BetaBuilders US Equity UCITS ETF (Acc) (BBUS) Esto suele traducirse en coste bajo y comportamiento muy parecido al mercado, aunque con pequeñas diferencias frente a índices más conocidos. Ojo también: es un ETF más pequeño que los gigantes típicos; no es un problema por sí mismo, pero si eres muy “tiquismiquis” con liquidez/volumen, conviene tenerlo en mente.
Xtrackers MSCI USA Index UCITS ETF
Xtrackers MSCI USA Index UCITS ETF(ISIN: IE00BJ0KDR00, TICKER: XD9U). Este ETF te da una exposición muy amplia a las grandes empresas de EE. UU., cubriendo gran parte del mercado americano. No sigue el S&P 500, pero en la práctica se comporta parecido porque también está muy concentrado en las “megacaps” que dominan la bolsa de EEUU.
Lo importante: replica de forma física optimizada (muestreo), o sea, compra una selección representativa en vez de comprar absolutamente todo el índice. Normalmente esto se hace para ser eficiente y mantener costes bajos, aunque puede generar pequeñas diferencias frente al índice. Es una opción interesante si buscas EEUU amplio a muy bajo coste, asumiendo que no es el “índice clásico” que todo el mundo conoce.
Xtrackers MSCI USA UCITS ETF 1C (XD9U) cotiza a 200,45 GBP , 20,41% en los últimos 6 meses.
Vanguard S&P 500 UCITS ETF(ISIN: IE00BFMXXD54 | TICKER: VUAA). Esto es un S&P 500 de manual, en formato ETF, con replicación física completa. Si lo que quieres es “comprar el mercado USA grande” de forma estándar, este es de los más fáciles de entender: compras el ETF y te llevas la evolución de las 500 mayores empresas de EE. UU., con dividendos reinvertidos automáticamente (acumulación).
Lo importante: es un ETF muy grande y muy seguido, así que suele ser la opción típica para quien quiere un producto core para largo plazo (aportaciones periódicas, estrategia simple y disciplinada). A cambio, no hay magia: vas a tener la volatilidad del mercado americano, y también la concentración típica de EE. UU. (peso alto de tecnología y “megacaps”).
💡Rentabilidades pasadas no garantizan rentabilidades futuras. Cualquier inversión conlleva un riesgo de pérdida total o parcial del patrimonio. Este artículo solo tiene fin informativo, no constituye ningún tipo de asesoramiento.
Invertir en el S&P 500 con acciones
Invertir en el S&P 500 con acciones implica algo más que “comprar el índice”. Supone seleccionar empresas concretas que forman parte de él, entender su peso, su comportamiento y asumir un riesgo distinto al de un ETF. Veamos algunas de las acciones más representativas (Las 7 Magníficas) con las que puedes invertir en el S&P 500.
Ahora bien, la clave no es solo saber qué acciones elegir, sino cómo comprarlas: qué tipo de cuenta necesitas, qué costes vas a pagar (cambio de divisa, comisiones, custodia) y qué plataforma te lo pone más fácil para invertir en EE. UU.
¿Cómo automatizar tus compras del S&P 500 con planes de inversión automáticos?
Si ya has decidido qué ETF, fondo indexado, o acciones del S&P 500 que quieres en cartera, el siguiente problema no es la selección, es la constancia. La mayoría de inversores particulares no se quedan atrás por elegir mal el producto, sino por esperar a que baje un poco más, o simplemente dejar la aportación para el mes siguiente.
Y ese es justo el hueco que cubren los planes de inversión.
Unplan de inversión automático es una orden de comprar recurrente, en la que tu fijas el importe o el número de participaciones, la frecuencia y la plataforma ejecuta la compra por ti sin que tengas que acordarte cada mes.
¿Cómo funciona en la práctica un plan de inversión automático?
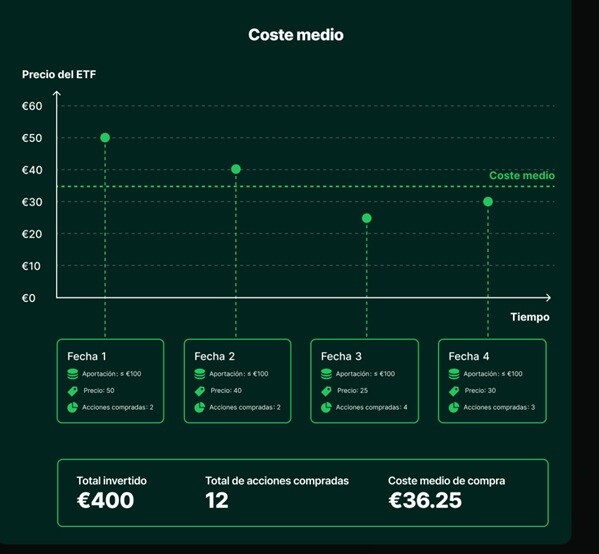
Digamos que es la versión automatizada del dollar cost averaging, invertir una cantidad fija a intervalos regulares en lugar de intentar adivinar el momento de entrada:
Cuando el precio del ETF baja te llevas más unidades
Cuando sube te llevas menos, y a la larga suavizas el precio medio de tu cartera sin estar pendiente del mercado.
Precisamente por eso, para un índice como el S&P 500 encaja especialmente bien, porque lo que ha funcionado históricamente no ha sido acertar la entrada, sino aguantar dentro décadas dejando que el interés compuesto trabaje.
Ejemplo de plan de inversión sobre el S&P 500 con Freedom24
Por ejemplo, acudiendo aFreedom24, una de las plataformas de inversión de nuestra confianza, dispones de planes de inversión sin comisión de trading ni de aportación dentro del proceso recurrente, en instrumentos elegibles, también en ETFs que replican el S&P 500. El resto de operaciones se rige por el tarifario correspondiente..
Su configuración es sencilla, pues tan solo consta de los siguentes pasos:
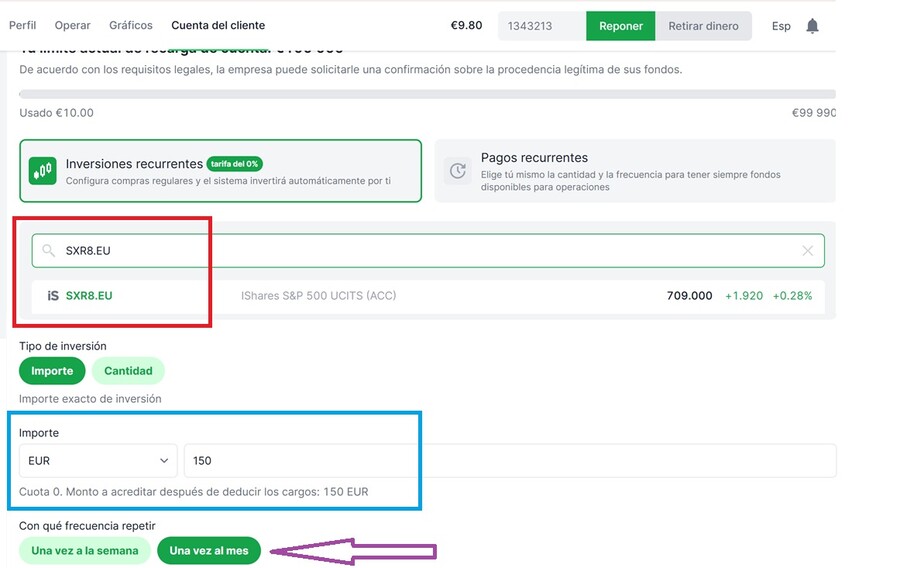
Ya dentro del plan, en "Inversiones recurrentes", simplemente seleccionas el ETF del S&P 500 sobre el quieres crear tu plan. En mi caso, voy a seleccionar el IShares S&P 500 UCITS (ACC) con ticker SXR8.EU (cuadrado rojo)
Acto seguido introduces la cantidad monetaria a invertir, o de participaciones del ETF (rectángulo azul), así como la periodicidad (semanal o mensual) y a partir de ahí la plataforma lanza la orden sola.
Forma de crear un plan de inversión sobre un ETF del S&P 500 en Freedom24
Atención: este ETF cotiza a unos 700 € por participación, así que tu aportación tiene que cubrir al menos esa cantidad; si aportas menos, elige un ETF con precio por participación más bajo, como por ejemplo el VUAA (en torno a 130€ por participación).
Con todo, Freedom24 es el bróker de Freedom Finance Europe, regulado por la CySEC con licencia CIF 275/15 y conforme a MiFID II, y es una de las vías más directas si lo que quieres es comprar ETFs oacciones concretas del índice en lugar de todo el bloque.
No en vano, su catálogo pasa de las 40.000 acciones y los 3.600 ETFs en más de 20 bolsas de América, Europa y Asia, así que las siete grandes del S&P 500 y prácticamente cualquier otra compañía del índice están cubiertas.
Características generales de Freedom24
Detalle
🏆Supervisión
Regulada por la CySEC con licencia CIF 275/15 y conforme a MiFID II
💼En qué puedes invertir
Más de 40.000 acciones y 3.600 ETFs en más de 20 bolsas de América, Europa y Asia
💲Costes
Acciones y ETFs de EE. UU. y Europa desde 0,02 €/acción, mínimo 2 € por orden
Plan de inversión 0 € de trading y 0 € de aportación
Retirada de fondos 7 € por operación
🗓️ Frecuencia de los planes de inversión
Semanal o mensual
📱Plataforma
Web y app móvil, con informes fundamentales y análisis integrados
✅ Punto fuerte
El plan de inversión sin comisiones se aplica sobre todo el catálogo, no sobre una lista corta de productos destacados
❌ A tener en cuenta
No opera con fracciones, solo unidades completas de acciones o ETFs, y la retirada de fondos tiene coste
Hay dos detalles de letra pequeña que conviene tener claros antes de activarlo, y los cuento porque afectan directamente a quien quiera automatizar un ETF del S&P 500.
El plan no compra fracciones: Mira el precio de una participación del ETF que hayas elegido antes de fijar el importe, porque los ETFs del S&P 500 cotizan a precios muy distintos entre sí:
Si el importe configurado no llega para una unidad, la orden no se crea.
Y si el precio sube después por encima de tu importe, el cargo en la tarjeta se realiza igualmente, la compra no se ejecuta y ese dinero se queda como saldo en efectivo en la cuenta.
Por ende, configurar el plan por número de unidades en lugar de por importe fijo es la vía más limpia.
La primera compra no es inmediata: Con frecuencia mensual llega el primer día hábil de mercado del mes siguiente a la creación de la orden, y con frecuencia semanal, el primer día hábil de la semana siguiente. No te alarmes si no ves movimiento nada más activarlo.
¿Cuánto dinero se necesita para invertir en el S&P 500?
Depende del vehículo (ETF o fondo indexado) y de la plataforma, pero, por lo general, no necesitas mucho dinero para invertir en el S&P 500.
Lo mínimo para invertir en el S&P 500
Con ETFs: desde 10 € (o incluso menos) si tu bróker permite fracciones o planes de inversión.
Con fondos indexados: normalmente puedes empezar desde 1 €–50 €, según la comercializadora (algunos ponen mínimo 0 € o muy bajo).
¿Cómo invertir en el S&P 500 desde Trade Republic con poco dinero?
Si no tienes mucha experiencia y te preguntas cómo empezar a invertir en el S&P 500 con pequeñas cantidades, una opción es hacerlo a través de Trade Republic, un bróker alemán regulado por BaFin (y con licencia bancaria del BCE desde 2023), ya que la plataforma permite empezar desde 1€, sin comisiones de custodia ni de mantenimiento. Sí cobra, en cambio, 1€ por orden de compra o venta.
Web Trade Republic
Por otro lado, dentro de su catálogo puedes encontrar más de 9.000 acciones y ETFs, incluidos varios productos que replican el S&P 500 (Vanguard, iShares, Xtrackers o Amundi), por lo que es uno de los lugares donde comprar etf sp500 sin comisiones de custodia.
Así pues, observa como puedo introducir una orden para comprar una participación del índice S&P500, a través del ETF iShares Core S&P 500 USD (acc), desde apenas 10 euros, y con una cantidad máxima ilimitada en Trade Republic.
Invertir en el S&P500 desde 10 euros | Fuente: Trade Republic
Aunque como siempre, en la prudencia está el buen gusto. Por ende, no se trata de hacer grandes alardes en el momento inicial, si no de ir realizando compras periódicas, y aprovechar los momentos de caídas (10% - 15%) para acumular posiciones en niveles de precio más bajos.
Cómo invertir en el S&P 500 con MyInvestor desde pequeñas cantidades
Si te preguntas cómo invertir en el S&P 500 desde MyInvestor, lo más sencillo es hacerlo con un fondo indexado al S&P 500 o con un ETF UCITS que replique el índice. La ventaja es que, en MyInvestor, los fondos se comercializan con 0€ de comisión añadida por custodia y sin costes de suscripción/traspaso.
Paso 1: abre tu cuenta y añade dinero.
👉 Puedes invertir desde 1 € en fondos y sin comisiones de custodia.
¿Es buen momento para invertir en el S&P500? | Previsión 2026
Desde mi punto de vista, el S&P 500 sigue siendo una de las mejores opciones para un inversor a largo plazo, principalmente por su historial. A pesar de guerras, crisis financieras, pandemias y correcciones de todo tipo, el índice ha seguido subiendo a largo plazo. Ese dato, para mí, es el argumento más sólido.
Sin embargo, es importante tener en cuenta distintos riesgos. Para empezar, el S&P 500 cotiza con un CAPE (PER ajustado cíclicamente) de en torno a 40, muy por encima de su media histórica (~17) y en el segundo nivel más alto de los últimos 140 años, solo por detrás del pico de 1999. Entrar con el CAPE tan alto no impide ganar dinero a largo plazo, pero sí comprime la rentabilidad esperada para la próxima década frente a quien entró tras una corrección fuerte, como en 2010 o 2020; lo segundo es la concentración, ya que las 7 Magníficas (Apple, Microsoft, Nvidia, Amazon, Alphabet, Meta y Tesla) pesan ya en torno al 34% del índice, varios puntos más que hace un año, de modo que casi un tercio de tu inversión en un ETF del S&P 500 depende de siete tecnológicas y, si sufren una corrección estructural, el índice cae con ellas aunque las otras 493 aguanten.
Y ya por último, la divisa, porque el índice cotiza en dólares y en el último año el dólar se ha depreciado ligeramente frente al euro, con la Fed manteniendo los tipos en el rango del 3,50%-3,75% y el mercado descontando posibles bajadas hacia el último trimestre del año, un riesgo que no se controla a corto plazo y que, si quieres eliminarlo, obliga a recurrir a ETFs con cobertura de divisa (EUR hedged), aunque estos tienen un coste añadido.
A ese cuadro se ha sumado en las últimas semanas un factor que conviene no perder de vista, la tensión geopolítica en torno a Irán y su efecto sobre los precios de la energía, junto con el repunte de las rentabilidades de los bonos del Tesoro, que históricamente es uno de los pocos frentes capaces de hacer descarrilar una racha alcista como la actual.
Este contenido no constituye asesoramiento de inversión. Toda inversión conlleva riesgo de pérdida de capital y las rentabilidades pasadas no garantizan resultados futuros. La oferta de 0 € de comisión aplica únicamente a la función de inversión recurrente en instrumentos elegibles; pueden aplicarse otras comisiones.”
Preguntas frecuentes sobre invertir en el S&P 500
No se puede invertir en el S&P 500 sin comisiones. Lo que sí es posible es no pagar comisión de compra/venta, pero siempre hay costes:
TER del ETF o fondo
Spread
Cambio de divisa (si inviertes en USD)
Cómo hacerlo con 0€ de compraventa:
Trade Republic: planes de inversión → sin comisión de compra (las compras puntuales sí tienen coste).
MyInvestor: fondos indexados al S&P 500 → sin comisión de compra/venta, pagas solo la comisión del fondo (TER).
Desde España lo normal es invertir en “bolsa americana” de 2 formas:
Comprar un ETF/fondo indexado UCITS que invierte en EE. UU. (por ejemplo, S&P 500).
Comprar acciones estadounidenses directamente (Apple, Microsoft, etc.) con un bróker que te dé acceso a mercados USA.
No hay una app que sea la “mejor” de forma universal: depende de cómo vas a invertir. Lo más útil es elegir por caso de uso:
Si quieres aportar cada mes (DCA) y olvidarte: Trade Republic (planes de inversión) puede encajar por su enfoque a aportaciones periódicas.
Si prefieres fondos indexados (y valoras cosas como traspasos entre fondos): MyInvestor es una vía muy usada en España para indexados.
El S&P 500 es un índice bursátil que sigue la evolución de 500 compañías grandes que cotizan en las bolsas de EE. UU. (NYSE, Nasdaq y Cboe). Al estar ponderado por capitalización ajustada por free float, las empresas con mayor valor de mercado pesan más en el cálculo del índice.
Es que hay pendiente ( yo no lo he visto en ninguna parte) que es el siguiente: Cojamos el sp500, un índice que descuenta dividendos, y veamos en 20 años cuanto ha subido. Luego cojamos el vanguard y hagamos lo mismo . Si el dividendo medio de los componentes del sp500 es de alrededor del 3%, ese 3 capitalizado a interés compuesto esos 20 años nos tendría que dar algo parecido a la diferencia en rentabilidad que el vanguard tendría que sacar al índice. Si no es así, algo va mal. A ver quién hace el cálculo? Y claro a nivel patrio también podíamos hacer eso con el IBEX y algún fondo índice JEJE. Seguro que nos tirábamos las manos a la cabeza.
Del único que te puedo decir con certeza que sí es el de vanguard porque las comisiones son muy bajas y lo que reciben del préstamo de valores se va íntegro al fondo. Por eso su tracking error es muy bajito.
El índice no tiene ningún costo operativo. Es un ejercicio teórico. Por eso los Fondos o ETFs siempre van a tener un tracking error. Lo importante es que sea la más pequeño posible ya que es imposible que no exista.
Lo que sí podemos ver es que la reinversión de dividendos bate a aquellos que no lo reinvierten
#38
02/09/22 14:44
Gaspar, una pregunta sobre fondos indexados.En concreto sobre el sp500.Estos fondos si son de acumulación de supone que tienen que acumular los dividendos repartidos por los componentes del índice. Y eso con el interés compuesto anual , al cabo de años es mucho dinero. Pero mi pregunta es : Realmente baten al índice a largo plazo en la cantidad de esos dividendos recibidos? Gracias
Sí, debes hacer tus aportaciones periódicas y el rebalanceo para que los fondos tengan el peso porcentual en sintonía con tu perfil de riesgo y volatilidad
en respuesta a
Gaspar
-
#36
02/08/22 17:05
Gracias Gaspar. Solo un par de preguntas más para orientarme mejor. Una vez que diversifique el dinero en varios fondos, debería hacer aportes mensuales como si fuera un ahorro a largo plazo, tomando en cuenta que lo quiero para una especie de pensión complementaria.? O debería revisar periódicamente las cuentas para comprar o vender según el caso? Te pregunto esto porque una de las recomendaciones que he escuchado varias veces es "simplemente" dejar el dinero ahí por un periodo de 15 años o más. Pero no estoy seguro qué implica ésto. Si se requiere alguna acción de mi parte o más bien ninguna.
Hola. Anticipo mi ignorancia en el tema, y sigo con mi pregunta: Si el S&P 500 es bastante confiable históricamente en rendimientos a largo plazo con ETFs como he escuchado, por qué debería diversificar en otros fondos. Estoy pensando en hacer una inversión a largo plazo para mi jubilación y tengo dudas de si debo seguir invirtiendo al mismo fondo constantemente o tener otras opciones y cuáles, para obtener un beneficio moderado o bajo pero más seguro.
No creo que se pueda desde Colombia. Pero puedes revisar en Interactivebrokers
Nuevo
#25
08/02/22 04:20
Te agradezco enormemente, explicas de modo realmente claro ,conciso y de fácil comprensión. Deseo invertir en el S&P500 entiendo que podría hacerlo abriendo una cuenta en Myinvestor pero es posible hacerlo desde Colombia? , que otras alternativas tengo?
TER y tracking error para ver qué tan bien están siguiendo a su indice.
Yo escogería Vanguard porque su estructura mutual va mas en sintonía con nuestros intereses como inversor
#23
27/10/21 23:44
Hola! Gracias por este contenido. Viendo las opciones de fondos indexados que recomiendas, qué otros factores o datos pueden ayudarme a decidir entre : Vanguard U.S. 500 Stock Index Fund EUR Acc & Fidelity S&P 500 Index Fund P-ACC-EU Sin ir al detalle me iría por el de TER más baja, es decir el de Fidelity, pero qué otros aspectos puedo revisar para elegir el uno o el otro? Gracias!
De hecho no es como lo comentas. Los datos históricos lo demuestran.
El calculo no se hace tomando únicamente estos máximos actuales. Eso sería un error o no saber usar estadística. De hecho se hace tomando en cuenta todos los escenarios como el crack de 1929 y la gran depresión de los 30s o mercados laterales de más de una década, etc.
Tomando todos esos escenarios las acciones americanas han dado mejor rendimiento que el resto de activos tradicionales en la mayoría del tiempo. Obviamente no en todos los años porque eso no es posible. Pero en cualquier periodo de 15 y 20 años sí.
Hay periodos cortos donde el oro ha tenido mejor desempeño o la RF del tesoro americano, pero por eso se recomienda una cartera diversificada y no solo tener el SP500.
Y claro que el SP500 tiene mas volatilidad que la renta fija, porque da mayores rendimientos.
La tasa anual compuesta de las acciones americanas en su conjunto desde 1900 es de 11.06%
Su promedio móvil de 12 meses, que es mas robusto, es de 12.68%
Quítale unos 150 puntos base por costes como spread, slippage, comisiones, etc y tienes lo que te podría haber dado en promedio anual. Y repito, en la mayoría de las ocasiones ha dado mejores rendimientos que el resto de activos tradicionales
Aquí está su distribución de retornos móviles desde 1900 para el SP500
Aquí está la de los bonos americanos de 10 años
La del el Oro
Aqui el de la RF no tradicional, es decir, HY o prestamos, etc
El discurso no es ventajista, está basado en datos históricos. Y claro que el retorno anual promedio depende del contexto, pero también el del resto de activos. El punto aquí es ver qué combinación de activos es la mejor para cada uno de nosotros.
#21
23/09/21 14:27
Una reflexion que me ha venido a la mente respecto a indexarse. Muchos inversores recomiendan indexarse a un indice como por ejemplo el SP 500 o invertir en acciones ya que la rentabilidad media anualizada de la bolsa es de un 7% aproximadamente. El mejor activo de la historia.
Mi reflexion es que este calculo está hecho teniendo en cuenta máximos actuales y que si cayesen por ejemplo un 50%, cosa que puede pasar y ha pasado, dicho 7% anualizado no llegará ni a un 3%.
Por lo tanto en periodos en los que no nos encontremos en máximos las acciones habran dejado de ser el activo más rentable.
Me parece que es un discurso muy ventajista decir que las acciones son el mejor activo ya que su rentabilidad historica es tambien muy dependiente y además cuentan con una volatilidad con la que no cuenta la renta fija.