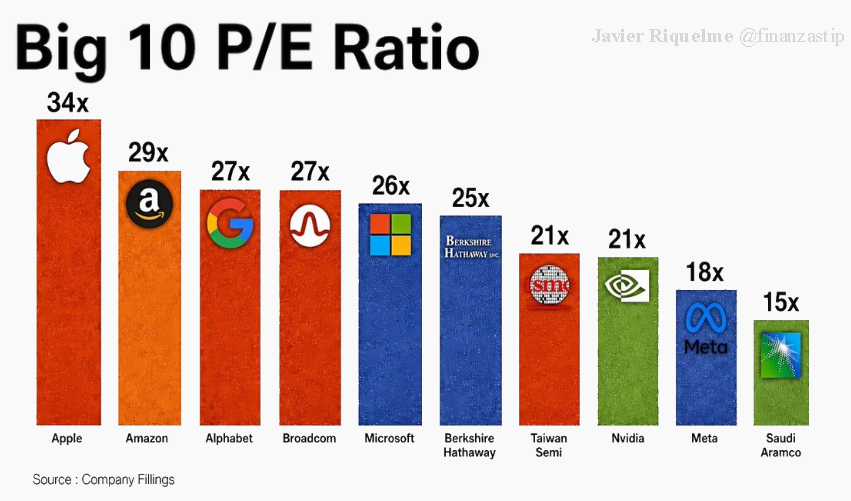
Porque pagar un PER alto o bajo no depende únicamente de cuánto crece una empresa. Y esta comparación entre las mayores compañías del mundo lo muestra bastante bien.
A destacar según los datos del gráfico:
🔴 $AAPL: 34x
🟠 $AMZN: 29x
🟠 $GOOGL: 27x
🟠 $AVGO: 27x
🟡 $MSFT: 26x
🟡 $BRK.B: 25x
🟢 $TSM: 21x
🟢 $NVDA: 21x
🟢 $META: 18x
🟢 SAUDI ARAMCO: 15x
A primera vista sorprende especialmente Nvidia. La compañía está en pleno ciclo de expansión de la inteligencia artificial, sus beneficios han crecido con enorme fuerza y, sin embargo, el mercado estaría pagando unas 21 veces beneficios frente a las 34 veces de Apple.
¿Significa esto que Nvidia está barata y Apple cara? No necesariamente.
Aquí está precisamente el problema de utilizar el PER de forma aislada.
El mercado no valora únicamente el crecimiento. También pone precio a su sostenibilidad, estabilidad, márgenes, generación de caja, riesgo del negocio y, sobre todo, a cuánto de ese crecimiento espera que pueda mantenerse en el futuro.
En Nvidia, por ejemplo, una de las grandes preguntas es cuánto durará el extraordinario ritmo actual de inversión en infraestructura de IA.
En Apple, el mercado puede estar pagando una prima por la estabilidad de su ecosistema, la recurrencia de sus ingresos y su enorme capacidad de generación de caja.
Y Meta ofrece otro contraste interesante: aparece en 18x pese a mantener crecimiento de doble dígito y una elevada rentabilidad del negocio.
Por eso dos empresas con crecimientos muy diferentes pueden cotizar a múltiplos aparentemente contradictorios.
El PER sirve para saber cuánto estamos pagando por los beneficios. Para saber si ese precio es caro o barato, todavía necesitamos entender qué beneficios estamos comprando y qué espera el mercado de ellos.
Excelente análisis. El PER es básicamente Precio / beneficio actual, pero realmente el mercado está comprando beneficios futuros, no los de hoy. Por otro lado, hay que reseñar que hay que tener cuidado con comparar el PER actual de Nvidia con el de Apple porque sus negocios están en fases completamente diferentes. Apple es una empresa madura y Nvidia está atravesando una fase de expansión extraordinaria. Respecto a Meta, si consigue mantener un crecimiento de beneficios de doble dígito durante muchos años y realmente cotiza alrededor de 18x, el mercado podría estar asignándole una valoración bastante más conservadora que a Nvidia pese a que Meta también tiene una exposición enorme a IA. La conclusión es que no hay que utilizar el PER aisladamente. A veces un PER aparentemente elevado puede ser barato si el crecimiento futuro es suficientemente grande.