El fondo nacional de inversión noruego.
El gobierno alemán quiere crear una cuenta para que los niños cuando se jubilen no dependan de la pensión del Estado. El tema ha suscitado un interesante debate en los medios ,aunque en España ha pasado desapercibido para tranquilidad del sector bancario , que con estos tipos evita pagar por los depósitos.
El fondo nacional noruego es un referente de cómo funciona un país previsor, con recursos naturales, y buen gobierno corporativo. Recortar y pagar bajos salarios es una solución que nos hace una nación más pobre. Invertir en tecnología y desarrollo, por contra nos ayuda a progresar ,más ahora que la vaca del turismo puede secarse con el cambio climático.
Noruega.
Los noruegos tienen petróleo y más cosas tanto tangibles como intangibles. La más envidiada a nivel mundial reside en la creación de su fondo soberano de inversión: el Fondo de Pensiones del Gobierno Global (GPFG), apodado el «fondo petrolero», que se ha convertido en el mayor del mundo. Su origen se ha contado en numerosas ocasiones: fue creado para gestionar los recursos procedentes de la explotación de hidrocarburos en el Mar del Norte y beneficiar a las futuras generaciones.
Esto convierte a Noruega en uno de los pocos países productores de petróleo que han escapado a la «maldición del petróleo». Pan para hoy, hambre para mañana.
Durante la presentación del informe semestral del fondo, observamos algunas lecciones clave.
No puede haber rentabilidad sin una parte significativa del patrimonio invertida en acciones y sin asumir riesgos calculados. El gestor del fondo, Nicolai Tangen, reiteró este principio en una conferencia en Arendal, Noruega: «Mi misión es simplemente generar el máximo rendimiento para este fondo [...]. Para obtener rentabilidad, hay que invertir, por ejemplo, en acciones. Esto implica asumir cierto riesgo con el propio capital».
Rentabilidad y composición de la cartera.
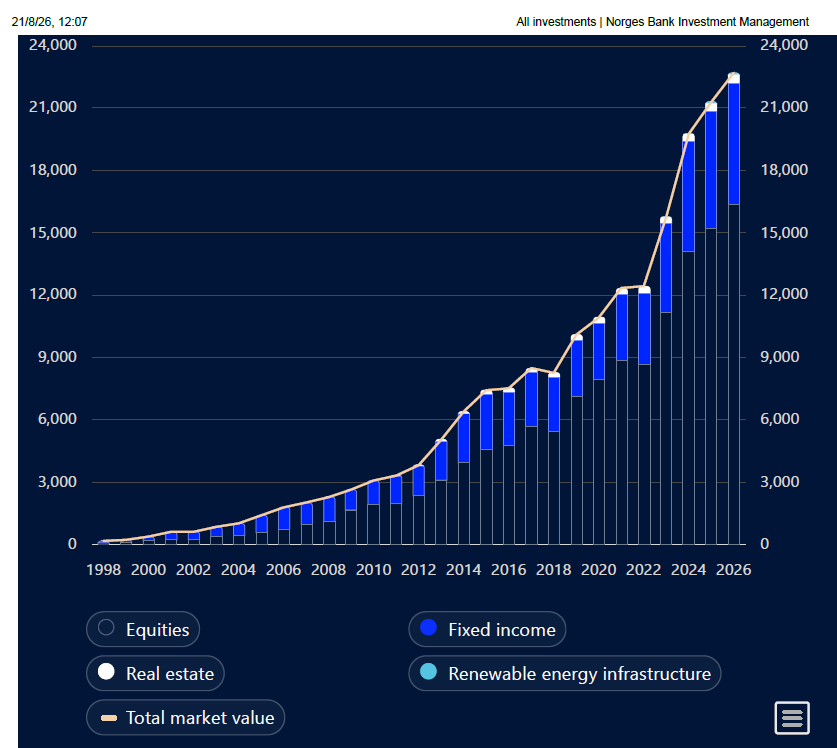
Hasta ahora, ha sido un éxito. Los activos gestionados por el fondo han alcanzado niveles récord desde su creación hace treinta años. A finales de junio, ascendían a 2,07 billones de euros (22,683 billones de coronas noruegas). Desde su creación, la rentabilidad anualizada ha promediado un 6,86%, y en los últimos años ha llegado incluso al 9,39%. Esta tasa es equivalente a la obtenida en el primer semestre del año: 9,4% (tras el 15% en 2025 y el 13% en 2024). Esto se explica por una notable recuperación en el segundo trimestre tras las pérdidas registradas en los tres primeros meses del año.
Este desempeño se debe principalmente a la tendencia favorable de los mercados de renta variable que ponderar un 72%.A pesar del conflicto en Oriente Medio, las inversiones en renta variable del fondo generaron así una rentabilidad del 13%.
La cartera restante se compone de bonos (25,8%), bienes raíces no cotizados (1,6%) e infraestructura de energía renovable no cotizada (0,5%), cuya rentabilidad es inferior en comparación. Durante el período, alcanzaron el 0,9% (el aumento de llos tipos de interés tras la subida vertiginosa de los precios del petróleo perjudicó a los bonos soberanos), el 3% y el -0,2%, respectivamente.
Gran parte de la ganancia de 1,753 billones de NOK fue beta de mercado, mientras que el rendimiento relativo de 45 mil millones de NOK es la medida más cercana de lo que NBIM agregó a través de decisiones activas. El fondo atribuye 0,23 puntos porcentuales de rendimiento relativo a la gestión de renta variable. La gestión de renta fija agregó 0,05 puntos porcentuales, mientras que los activos reales contribuyeron con otros 0,08. Estas ganancias fueron parcialmente compensadas por la asignación de activos. Mantener una proporción menor de acciones y una proporción mayor de bonos que el índice de referencia costó 0,14 puntos porcentuales, dejando el rendimiento relativo total del índice de referencia en 0,22 puntos porcentuales. Dentro de las acciones, la tecnología y las telecomunicaciones hicieron las mayores contribuciones positivas al rendimiento relativo. Las empresas de consumo discrecional fueron las que más contribuyeron negativamente.
Gran parte de la ganancia de 1,753 billones de NOK fue beta de mercado, mientras que el rendimiento relativo de 45 mil millones de NOK es la medida más cercana de lo que NBIM agregó a través de decisiones activas. El fondo atribuye 0,23 puntos porcentuales de rendimiento relativo a la gestión de renta variable. La gestión de renta fija agregó 0,05 puntos porcentuales, mientras que los activos reales contribuyeron con otros 0,08. Estas ganancias fueron parcialmente compensadas por la asignación de activos. Mantener una proporción menor de acciones y una proporción mayor de bonos que el índice de referencia costó 0,14 puntos porcentuales, dejando el rendimiento relativo total del índice de referencia en 0,22 puntos porcentuales. Dentro de las acciones, la tecnología y las telecomunicaciones hicieron las mayores contribuciones positivas al rendimiento relativo. Las empresas de consumo discrecional fueron las que más contribuyeron negativamente.
Las cifras regionales explican por qué Tangen priorizó Asia. Las acciones de Asia y Oceanía del fondo obtuvieron una rentabilidad del 31,3 % durante el primer semestre, frente al 10,8 % en Norteamérica y el 8,4 % en Europa. Las inversiones en tecnología generaron una rentabilidad del 25,3 % y representaban el 32,2 % de la cartera de acciones a finales de junio. El sector de las telecomunicaciones obtuvo una rentabilidad aún mayor, del 42,9 %, aunque representaba un porcentaje mucho menor de las acciones, del 3,8 %.
El buen desempeño de este mercado bursátil se debe a dos tendencias principales a principios de año: las acciones tecnológicas y Asia. Gestionar un fondo estatal no implica necesariamente inversiones conservadoras, sobre todo si se buscan altos rendimientos, y el fondo noruego sabe aprovechar las oportunidades.
El sesenta por ciento de la plusvalía de la cartera provino de acciones tecnológicas. Entre las diez empresas que contribuyeron se encuentran los gigantes surcoreanos de chips de memoria Samsung Electronics y SK Hynix, la fundición taiwanesa TSMC, el productor estadounidense de chips de memoria Micron Technology y el fabricante holandés de equipos para la fabricación de semiconductores ASML.
Lo que nunca pensé que comprarían.
En esencia, todas las empresas que acapararon titulares en el primer semestre del año y cuyo negocio se basa en el auge de la inteligencia artificial (IA). Manteniendo su enfoque a largo plazo y su seguimiento tecnológico, el fondo adquirió una participación de 1200 millones de dólares en SpaceX. Una pequeña inversión para comprobar si la conquista de Marte es una cuestión de ciencia o de utopía.
Diversificación y cartera.
La diversificación suele considerarse una regla fundamental para las inversiones en acciones. Y, en teoría, con participaciones en casi 7100 empresas de 54 países, el fondo noruego se adhiere a este principio. Sin embargo, en la práctica, las acciones tecnológicas son omnipresentes en sus opciones de inversión. Sus principales participaciones incluyen, en orden, Nvidia (64 000 millones de dólares), Apple (55 000 millones de dólares), Alphabet (52 600 millones de dólares), Microsoft y TSMC. No es hasta el decimocuarto puesto que encontramos otra acción, la farmacéutica Eli Lilly.
En total, las diez principales participaciones representan casi el 25% del fondo. Esta concentración sin precedentes supone un riesgo elevado para el fondo, según el propio director ejecutivo, ya que lo expone al posible estallido de una burbuja tecnológica. También lo mencionó durante la presentación de los resultados semestrales, destacando las elevadas valoraciones de algunos actores del sector de la IA y la tendencia de la financiación circular en el sector (que Nvidia volvió a poner en el punto de mira esta semana con su acuerdo con importantes fondos de inversión).
Uso de la IA en la toma de decisiones.
El fondo está ampliando la negociación automatizada, aplicando el aprendizaje automático y modelos de lenguaje complejos al análisis de empresas, y creando "colegas digitales" para gestionar el trabajo rutinario y la investigación más compleja. Sus sistemas de datos se están rediseñando para descubrir patrones que los analistas humanos podrían pasar por alto.
Según el subdirector ejecutivo Trond Grande, el valor a corto plazo se está acumulando en los cuellos de botella físicos de la IA (chips, memoria, fabricación y equipos de producción), mientras que las principales empresas cotizadas como OpenAI, Anthropic y SpaceX podrían dar forma a la siguiente etapa del mercado.
Riesgos, stress-test y var.
Consciente de los riesgos que afrontan los mercados, el fondo puso a prueba la resiliencia de su cartera sometiéndola a diversos escenarios: una corrección en las acciones relacionadas con la IA, la fragmentación política mundial, una crisis de deuda soberana y un evento climático de gran magnitud. Los resultados oscilaron entre el 20 % y el 37 %.
En cualquier caso, resulta tranquilizador comprobar que la institución noruega ha caído en la trampa común a todos los gestores de activos, quienes, para obtener buenos resultados, deben invertir en lo que funciona, aunque ello implique impulsar ellos mismos el alza. Su organismo regulador también está estudiando medidas para gestionar este riesgo.
Enseñanzas
Enseñanzas
¿Qué estrategia debe adoptar un inversor individual? Es importante saber cuándo obtener beneficios y reducir la exposición a un sector que ha experimentado un crecimiento significativo. Y, como con el fondo noruego, siempre hay que tener en cuenta el horizonte de inversión.
El futuro.
Tangen cuestionó la suposición de que tres décadas de crecimiento excepcional del fondo representan una situación permanente. Desde su creación, el fondo ha crecido de aproximadamente 2.000 millones de coronas noruegas a más de 20 billones. En consecuencia, Noruega se ha acostumbrado a financiar gran parte del Estado con los rendimientos obtenidos fuera del país.
El programa oficial del discurso de Tangen describía a Noruega como un país expuesto a mercados volátiles, inflación persistente, fluctuaciones en los tipos de interés y crisis que podrían no resolverse por sí solas. Asimismo, cuestionaba si el marco fiscal del país estaba diseñado para afrontar condiciones realmente inestables.
La directriz fiscal de Noruega parte de la base de una rentabilidad real esperada a largo plazo del 3 %. El gasto está diseñado para ajustarse a esa rentabilidad esperada a lo largo del tiempo, con modificaciones según las condiciones económicas y las grandes fluctuaciones en el valor del fondo. En el presupuesto revisado de 2026, el gobierno prevé utilizar 579 mil millones de coronas noruegas de los ingresos del fondo, lo que equivale al 2,7 % de su valor. El gasto del fondo financia ahora más de una cuarta parte del gasto público,
La directriz fiscal de Noruega parte de la base de una rentabilidad real esperada a largo plazo del 3 %. El gasto está diseñado para ajustarse a esa rentabilidad esperada a lo largo del tiempo, con modificaciones según las condiciones económicas y las grandes fluctuaciones en el valor del fondo. En el presupuesto revisado de 2026, el gobierno prevé utilizar 579 mil millones de coronas noruegas de los ingresos del fondo, lo que equivale al 2,7 % de su valor. El gasto del fondo financia ahora más de una cuarta parte del gasto público,
La paradoja
Cuanto mayor es el crecimiento del fondo, más segura parece Noruega, y más dependen sus finanzas públicas de mercados que no puede controlar. La riqueza es, a la vez, un factor que mitiga el riesgo y una fuente de riesgo incrementado. El auge tecnológico asiático ilustra perfectamente esta paradoja. Generó una rentabilidad récord y un alfa genuino, al tiempo que concentró una mayor parte de la fortuna del fondo en las empresas que impulsaban un único ciclo de inversión.
Cuanto mayor es el crecimiento del fondo, más segura parece Noruega, y más dependen sus finanzas públicas de mercados que no puede controlar. La riqueza es, a la vez, un factor que mitiga el riesgo y una fuente de riesgo incrementado. El auge tecnológico asiático ilustra perfectamente esta paradoja. Generó una rentabilidad récord y un alfa genuino, al tiempo que concentró una mayor parte de la fortuna del fondo en las empresas que impulsaban un único ciclo de inversión.
Enseñanzas
¿Qué estrategia debe adoptar un inversor individual? Es importante saber cuándo obtener beneficios y reducir la exposición a un sector que ha experimentado un crecimiento significativo. Y, como con el fondo noruego, siempre hay que tener en cuenta el horizonte de inversión.
Invertir cuánto antes, tener capacidad para aguantar los momentos adversos, diversificación, exposición a la tecnología y controlar el riesgo, son las ideas que he sacado de este informe semestral del fondo.
Pregunta al HERMANO LOBO.
¿Para cuándo en España un fondo similar?
Invertir cuánto antes, tener capacidad para aguantar los momentos adversos, diversificación, exposición a la tecnología y controlar el riesgo, son las ideas que he sacado de este informe semestral del fondo.
Pregunta al HERMANO LOBO.
¿Para cuándo en España un fondo similar?