Los medios de comunicación exacerban los noticias, y obvian que el sol sale todos los días.
Para ganar dinero en los mercados hay que tener información y abstraerse del día a día. Sorprendentemente o no, el principal índice del mercado americano ha cerrado plano, pero bajo esta cifra se esconden realidades que cambian.
Personalmente no me gustan las idas y venidas tan grandes en algunos valores como semiconductores y el índice de semiconductores.
Una de las lecciones que he aprendido a lo largo de mis año, es que invertir en lo que conocemos más, en acciones de la bolsa de nuestro país o entorno nos ayuda a evitar errores y permanecer en el mercado.
Lo más lejano se lo dejo a los índices más amplios de gestión pasiva. y cúanto menos opere en un mercado alcista como el que estamos, peor.
Lecciones y conclusiones extraídas de los gráficos de esta semana:
Para ganar dinero en los mercados hay que tener información y abstraerse del día a día. Sorprendentemente o no, el principal índice del mercado americano ha cerrado plano, pero bajo esta cifra se esconden realidades que cambian.
Personalmente no me gustan las idas y venidas tan grandes en algunos valores como semiconductores y el índice de semiconductores.
Una de las lecciones que he aprendido a lo largo de mis año, es que invertir en lo que conocemos más, en acciones de la bolsa de nuestro país o entorno nos ayuda a evitar errores y permanecer en el mercado.
Lo más lejano se lo dejo a los índices más amplios de gestión pasiva. y cúanto menos opere en un mercado alcista como el que estamos, peor.
Lecciones y conclusiones extraídas de los gráficos de esta semana:
- El S&P 500 cerró julio con una caída del -0,1% (pero aún acumula una subida del +9,4% en lo que va de año).
- Los semiconductores han experimentado una corrección superior al 20% respecto a su máximo histórico.
- La estacionalidad de los semiconductores apunta a la baja, la volatilidad apunta al alza.
- Los REIT y los valores defensivos están adoptando un tono de cautela.
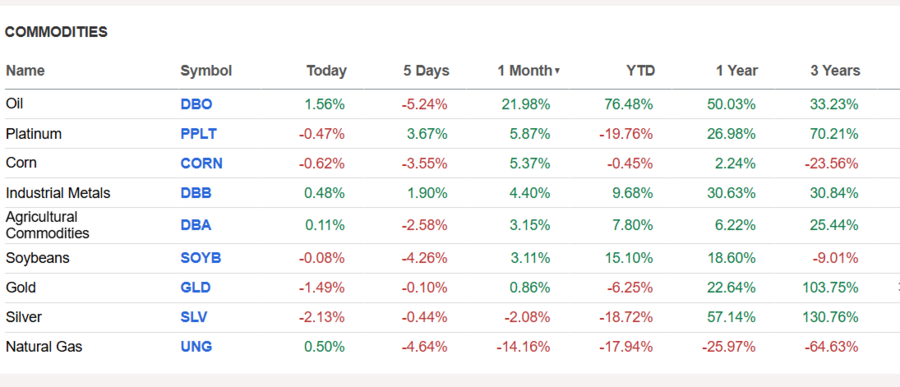
- La inversión en recursos está siendo desplazada por la inversión en tecnología.
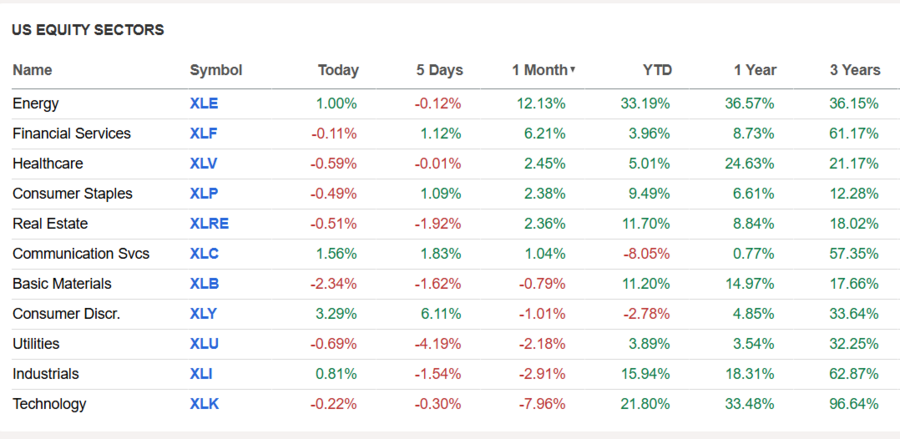
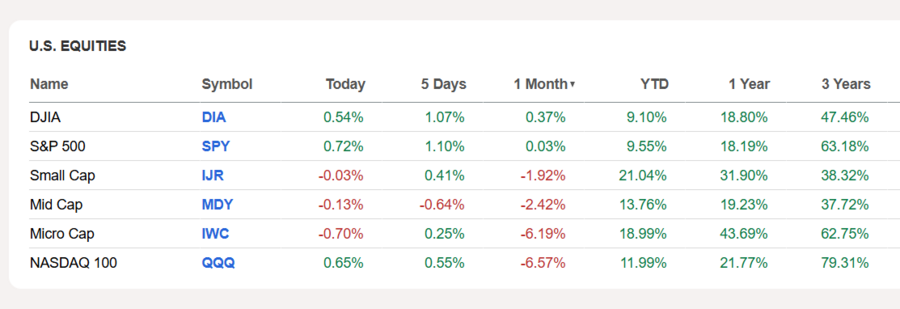
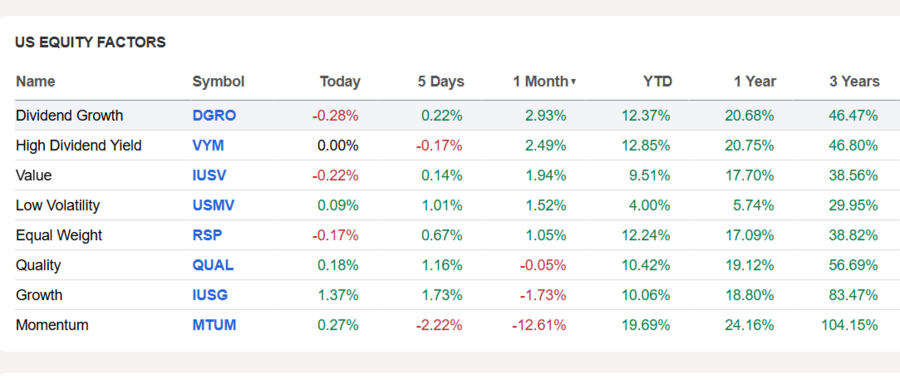
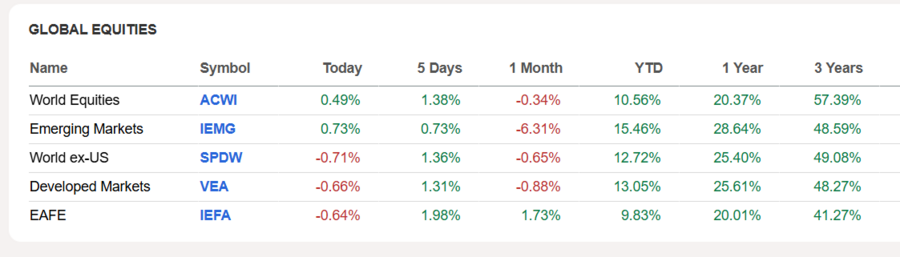
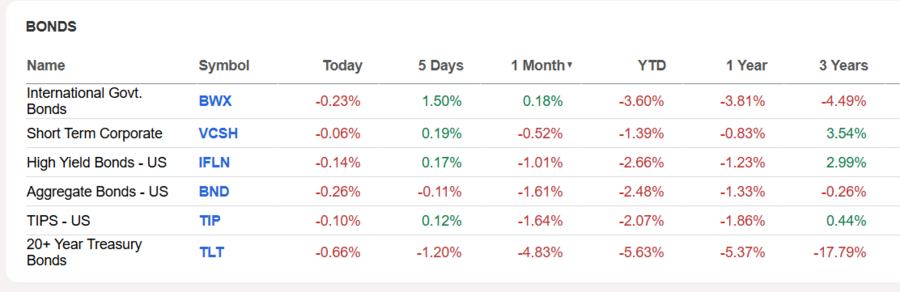
En general , la debacle que se produjo la semana pasada en el sector de los semiconductores probablemente esté preparando el terreno para una consolidación y un rango de precios (en el mejor de los casos), en lugar de la corrección y el repunte que vimos a principios de este año, ya que siguen ondeando diversas señales de riesgo.
Creo que la selección a nivel de empresas concretas se impone en este secttor.
Creo que la selección a nivel de empresas concretas se impone en este secttor.
1.El gráfico mensual es el que importa.
Si observamos el gráfico mensual, podemos ver el pico de mayo, pero por ahora se mantiene por encima de su media móvil de 10 meses, con las acciones no tecnológicas aportando su granito de arena y ayudando a compensar parte de la debilidad de la IA/Grandes Tecnológicas.
 |
Fuente: Topdown Charts Professional
2. Semis: El precio de los semis, por otro lado, fue mucho peor, con una caída de más del 20% respecto al punto de junio. De manera prometedora, lograron un rebote desde una zona de soporte lógica, y la amplitud de la media móvil de 50 días parece estar completamente desfasada.
. Mi opinión es un mercado mucho más selectivo y una consolidación lateral bajista ya que hemos tenido una racha excepcional, y mientras tanto se acumulan muchos obstáculos macroeconómicos. Quizás se produzca una corrección en la que el mercado siga subiendo hasta alcanzar nuevos máximos, pero por ahora me cuesta ver los catalizadores para ello en el corto plazo.
 |
Fuente: MarketCharts.com
3. Caída estacional del SOX: la estacionalidad apunta a una mayor consolidación y fluctuación, con una ligera tendencia bajista hasta octubre. Quizás, una vez concluidas las elecciones de mitad de mandato y si se resuelve el caos geopolítico, esto podría allanar el camino hacia una subida.Me es muy cuesta arriba ver el Sp en 8000 que es mi objetivo sin un Sox cúando menos ligeramente alcista aunque no tan vertical como antes.
 |
Fuente: @AlmanacTrader
4. Eventos de volatilidad en semiconductores: mientras tanto, una buena noticia para los alcistas: los grandes picos de volatilidad en las acciones de semiconductores básicamente sirvieron como grandes oportunidades de compra. ¿Será diferente esta vez?
 |
Fuente: @WarrenPies
5. El desplome del KOSPI: el KOSPI experimentó un desplome inverso el viernes, con un alza del +17,91% en el día, pero aún con una caída de más del 27% desde su máximo. Esta es una situación clásica de estallido de burbuja, donde el apalancamiento imprudente y la locura colectiva provocaron una especulación desenfrenada en el nuevo paradigma de la IA (y esto se vio agravado por una supervisión deficiente; el gobierno se apresuró a intentar estabilizar los mercados durante la caída, pero se durmió en los laureles e incluso fomentó tácitamente la especulación durante la subida).
El rebote se produce desde lo que parece un nivel de soporte bastante lógico, pero es muy común ver días de rupturas récord durante los mercados bajistas (los días de mayores subidas y bajadas tienden a agruparse). Así que no creo que la tormenta haya pasado todavía. Probablemente se necesite otra prueba del soporte y un poco de consolidación.
 |
Fuente: Gráficos de arriba hacia abajo
6 Valores defensivos: La línea de rendimiento relativo de las acciones defensivas ha ido en ascenso tras tocar fondo a principios de junio (después de un mercado bajista relativo prolongado y de gran magnitud). La comparación con el año 2000 en el gráfico habla por sí sola (sin mencionar los máximos de 2021 y 1980).
 |
7. Correlaciones implícitas: de forma muy similar, las correlaciones implícitas han caído a mínimos extremos; esto es algo que también vimos en el apogeo de la burbuja de las puntocom, cuando el mercado se dividió entre líderes (tecnología) y rezagados (todo lo demás, especialmente las acciones de la vieja economía). En ese sentido, este indicador puede actuar como una señal contraria (sobre todo cuando se dispara, es decir, en situaciones en las que se vende todo).
 |
Fuente: @MikeZaccardi
8 Ruptura en el rendimiento de los bonos: los rendimientos de los bonos siguen subiendo, en particular debido a las preocupaciones sobre la inflación (y un panorama geopolítico cada vez más sombrío), los problemas fiscales en curso y, posiblemente, también a las emisiones de las empresas de hiperescala (la carrera por el gasto de capital en IA está impulsando al alza los rendimientos reales).Vigile los spreads, el High Yield, verdadero canario en la mina, y la rentabilidad del bono americano a 10 años (ojo si supera el 10 años). El petróleo tiene la clave.
 |
Fuente: Higher for Longer continúa
9. Desplazamiento de la inversión en capital: hablando de esto, hay indicios de que el auge de la inversión en capital tecnológico está desplazando la inversión en sectores clave de la economía tradicional y en áreas estratégicamente importantes como los recursos naturales (la participación de la inversión en capital en materias primas ha disminuido). Vimos algo similar en el año 2000, lo que contribuyó a crear las condiciones para un auge espectacular en el sector de los recursos naturales. Activos reales para protegernos de la inflación.
 |
10. El control de riesgo es lo principal para tener éxito en las inversiones. Los mejores gestores son muy buenos analistas, pero principalmente son grandes gestores de riesgos y para eso necesita tener partícipes que compartan su hacer en este aspecto.