Entre las buenas, yo diría excelentes gestoras españolas que controlan la volatilidad y que gestionan fondos proxi a los mixtos hoy analizados a Dunas Capital, que tiene una familia de fondos para diferentes perfiles-horizontes temporales-índices de referencias y control de volatilidades.
Cómo muestra de su buen hacer hoy vamos a analizar el fondo : Dunas Valor Flexible R FI ES0175316019
Fiel a su filosofía el fondo, aunque comparte la filosofía de preservación de capital y su gestión activa en entornos de mercado complejos., destaca por su carácter flexible y su capacidad para adaptarse a distintos escenarios económicos. El folleto informativo le permite hace casi todo, por lo que estás en manos del equipo gestor. Diría que es un fondo de equipo gestor.
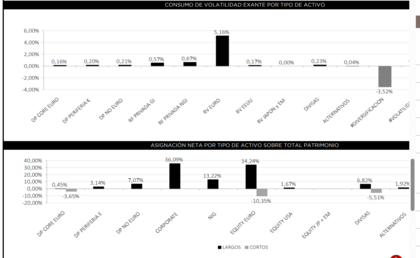
En sus fichas mensuales no solo muestran la aportación de la rentabilidad por tipo de activo ,sino también el consumo de volatilidad exante por tipo de activo y como muestra de su total flexibilidad las posiciones largas y cortas por tipo de activo.
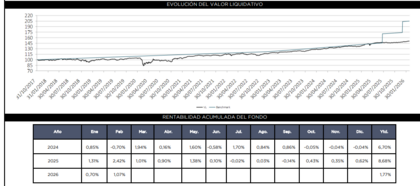
Su objetivo es conseguir una rentabilidad de euribor +400 puntos básicos ,en un horizonte de 5 años y lo primero que tentemos que ver es si lo consigue y cómo.
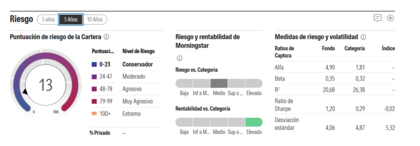
Los datos de rentabilidad riesgo no pueden ser mejores según Morning star que le concede las cinco estrellas.
El peso a finales de mes de renta variable estaba en el 25% y la renta fija tenía una duración de 1. Es decir estaban bastante bajos de exposición a riesgo frente a la media histórica. No es de extrañan pues en su informe del segundo semestre de 2025, ya señalaban que en general el riesgo no estaba bien remunerado, empezando por la propia curva de tipos dónde esperaba un repunte de las tires en los plazos más largos y que curva gane pendiente. Entre los activos que les gusta destacan los bonos flotantes.
Pocos informes de gestión detallan y explican tan minuciosamente su quehacer. Comentaban a final de año" que es posible que la falta de volatilidad se mantenga y en este entorno de activos caros continúe en el próximo periodo (2026) pero nuestro compromiso sigue siendo la preservación de capital mientras sigamos observando las valoraciones actuales" .
Visto el acierto de sus previsiones y la consecución de sus objetivos ,resumimos las consideraciones del fondo:
Ventajas del fondo Dunas Flexible
1. Diversificación
Al invertir en múltiples activos, reduce el riesgo asociado a depender de un solo mercado.
2. Gestión del riesgo
El control de la volatilidad es uno de sus principales objetivos, lo que lo hace adecuado para inversores conservadores o moderados.
3. Adaptabilidad
Su capacidad para cambiar de estrategia según el entorno económico es una ventaja clave frente a fondos más rígidos.
4. Enfoque a largo plazo
No busca resultados rápidos, sino consistencia en el tiempo.
Riesgos
El principal riesgo es la no permanencia del equipo de gestión y que el horizonte temporal de partícipe no alcance los cinco años. Pocos equipos conozco tan experimentados y multidisciplinares con tan buenos resultados. Me gusta principalmente su expertise en convertibles y flotantes .El poso que ha dejado su paso por aseguradoras se nota.
Comportamiento del fondo en diferentes fases del mercado.:
En mercados alcistas
El fondo suele participar en las subidas, aunque de forma más moderada que fondos puramente de renta variable. Esto se debe a su enfoque conservador y a su diversificación.
En mercados bajistas
Aquí es donde el fondo suele destacar, ya que su objetivo es proteger el capital. Gracias a la reducción de exposición a activos de riesgo y al uso de coberturas, puede limitar las pérdidas significativamente.
En entornos de incertidumbre
La flexibilidad del fondo le permite adaptarse rápidamente, aumentando liquidez o cambiando la composición de la cartera según sea necesario.
¿Para qué sirve este fondo y la familia de fondos de la misma gama de Dunas?
Estos fondos pueden desempeñar varios roles dentro de una cartera:
Núcleo de la cartera
Para inversores conservadores, puede ser una pieza central, proporcionando estabilidad.
Complemento diversificador
Para carteras más agresivas, puede actuar como elemento equilibrador.
Alternativa a renta fija tradicional
En un entorno de tipos bajos, ofrece mayor flexibilidad que los bonos tradicionales.
Dada la situación actual y cómo tenía curiosidad sobre algunos temas ,me he puesto en contacto con la gestora y he aquí las preguntas y respuestas.
. ¿Cómo determináis el porcentaje de renta fija, renta variable y otros activos?
Nuestro proceso de inversión no se basa en una asignación tradicional por clases de activo. En primer lugar, definimos el nivel de apetito de riesgo adecuado para el fondo en cada momento. A partir de ahí, construimos la cartera mediante un enfoque bottom‑up, seleccionando aquellas ideas que presentan una relación rentabilidad-riesgo especialmente atractiva.
Posteriormente, y complementando este enfoque, aplicamos un análisis top‑down apoyado en factores macroeconómicos, geopolíticos y de mercado. Este análisis nos permite ajustar el nivel de riesgo resultante mediante coberturas o el uso de derivados, de forma que la cartera converja hacia el nivel de riesgo objetivo.
Como consecuencia, la exposición final a renta fija, renta variable y otros activos es el resultado natural de un proceso de competencia continua por el capital y el riesgo dentro del fondo, en función de su rentabilidad esperada, sus riesgos fundamentales y la volatilidad asociada.
2. ¿Cómo seleccionáis las acciones?
La selección de acciones parte siempre de un análisis fundamental exhaustivo. Priorizamos compañías con un downside limitado y cuya volatilidad aporte al conjunto de la cartera una prima de riesgo suficientemente atractiva. Damos preferencia a empresas con beneficios tangibles y predecibles frente a aquellas cuyo precio descansa en expectativas crecientes casi exponenciales.
Este proceso se realiza sin referencia a ningún benchmark y en competencia directa con otros activos que, en determinados momentos, pueden ofrecer mejores retornos ajustados al riesgo, como los bonos subordinados AT1 o el crédito high yield.
3. ¿Cuáles son vuestras perspectivas para los próximos meses?
En los últimos meses hemos mantenido un nivel de apetito de riesgo significativamente inferior a lo que consideraríamos un punto neutral. En nuestra opinión, el mercado de renta variable —especialmente el estadounidense— cotiza en niveles muy alejados de sus medias históricas, tanto en términos de múltiplos (PER actual en torno a 24 frente a una media de 18 en los últimos 25 años), como en expectativas de crecimiento de beneficios, que actualmente duplican las medias históricas a tres años vista.
Por el lado del crédito, los diferenciales se encontraban también cerca de mínimos históricos.
Las tires reales a 10 años en Estados Unidos y Reino Unido se situaban ya en niveles equivalentes a los de principios de siglo, mientras que Alemania cotiza aún entre 75 y 100 pb por debajo de los niveles observados hace veinte años.
Consideramos que esta situación no es coherente con el fuerte incremento previsto en las necesidades de financiación pública derivadas del aumento del gasto en defensa, infraestructuras, pensiones y dependencia en Europa, en un entorno en el que tanto los bancos centrales como muchos fondos de pensiones europeos están reduciendo su presencia en la deuda a largo plazo.
La experiencia nos indica que los activos suelen mostrar caídas significativas precisamente desde niveles de valoración exigentes. Por ello, hemos mantenido una postura prudente, aun siendo conscientes de que suponía nadar contracorriente. También sabemos que, a largo plazo, evitar pérdidas suele ser más relevante que capturar rentabilidades excepcionales durante mercados alcistas.
A este contexto se suma la reciente escalada geopolítica en Irán, cuyas implicaciones y duración todavía son inciertas. Si este escenario provocase una normalización de expectativas de beneficios (por ejemplo, hacia un crecimiento acumulado del 25% en tres años en EE. UU.) o incluso una revisión a la baja, y los múltiplos convergieran a niveles históricos, las caídas en activos de riesgo podrían estar solo en su fase inicial.
Probablemente este no sea el escenario central que todos deseamos, pero la probabilidad de dicho escenario está aumentando y debe ser gestionada. Es precisamente en esos momentos cuando suelen surgir las mejores oportunidades de inversión.